
- 更新日 : 2026年10月30日
【初心者向け】単式・複式簿記の違いとエクセルでの作成方法
帳簿は、日々の取引を記録して所得を計算するための書類です。付け方は単式簿記と複式簿記に分かれ、申告方法によって選べる範囲が変わります。
- 複式簿記は主要簿と補助簿、単式簿記は補助簿のみを使う
- 青色申告の最大控除には複式簿記が必要
- 白色申告は簡易な帳簿でよいが、記帳と保存は義務
帳簿は手書き・エクセル・会計ソフトで作成でき、原則7年間保存します。
個人事業主として事業を始めると、確定申告のために日々の取引を記録する帳簿の作成が必須となります。しかし、「そもそも帳簿って何?」「電子帳簿保存法やインボイス制度にどう対応すればいいの?」といった疑問を持つ方も多いでしょう。
この記事では、帳簿の付け方の基本から、青色申告・白色申告での違い、法律で定められた保存期間や罰則まで、初心者にも分かりやすく解説します。エクセルで使える無料テンプレートも紹介しますので、ぜひ参考にしてください。
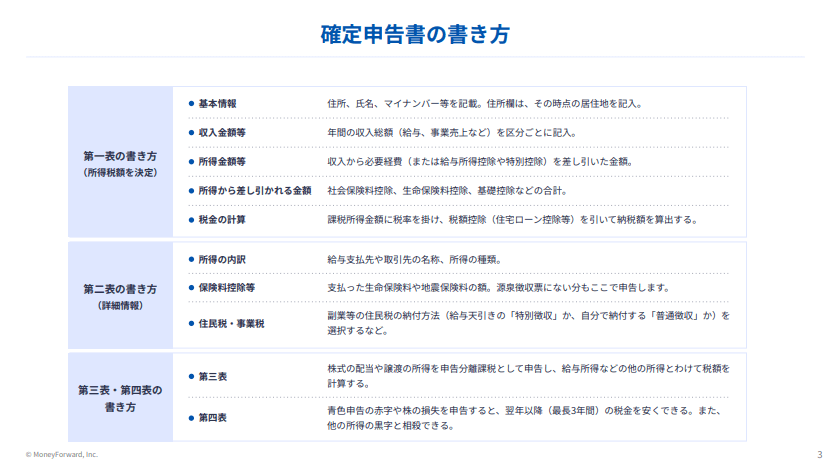
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
そもそも帳簿とはどんな書類?
帳簿とは、事業における日々の取引を記録した書類のことです。帳簿にもとづいて所得を計算し、確定申告書を作成するため、すべての個人事業主に作成が義務付けられています。
会計帳簿は、すべての取引を記録する「主要簿」と、その内訳を記録する「補助簿」の2つに大別されます。
主要簿とは
主要簿は、すべての取引を体系的に記録する、会計帳簿の中心となる書類です。取引を日付順に記録する「仕訳帳」と、勘定科目ごとに集計する「総勘定元帳」の2つがあります。特に複式簿記においては、主要簿として仕訳帳と総勘定元帳を用います。
- 仕訳帳:日々の取引を発生順に借方・貸方に分けて記録する
- 総勘定元帳:仕訳帳の内容を勘定科目ごとに転記・集計する
補助簿とは
補助簿は、主要簿の記録を補い、特定の取引内容についてより詳細に記録するための書類です。事業内容に応じて必要なものを選択して作成します。
- 現金出納帳:現金の入出金を管理する
- 預金出納帳:預金の入出金を管理する
- 売掛帳:掛け取引(後払い)での売上を管理する
- 買掛帳:掛け取引での仕入れを管理する
- 固定資産台帳: 事業で使用する建物、備品、機械装置などの固定資産について、取得価額や取得年月日、耐用年数、減価償却費などを管理する
どの帳簿を揃えるかは、記帳の方法によって変わります。 取引を2面から記録する「複式簿記」では主要簿が必要で、1面だけを記録する「単式簿記(簡易簿記)」では補助簿のみで足ります。
どちらを選ぶかによって、確定申告の方法や節税効果が変わります。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
帳簿の付け方は単式簿記と複式簿記の2種類
帳簿の付け方には、収入か支出の1面だけを記録する「単式簿記」と、2面から記録する「複式簿記」があります。 先ほどの主要簿を使うのは複式簿記で、単式簿記は補助簿だけで記帳します。
| 単式簿記(簡易簿記) | 複式簿記 | |
|---|---|---|
| 主要簿 (仕訳帳・総勘定元帳) |
不要 | 必要 |
| 補助簿 | 必要に応じて作成 | 必要に応じて作成 |
| 作成できる書類 | 損益計算書のみ | 損益計算書と貸借対照表 |
単式簿記(簡易簿記)とは
単式簿記(簡易簿記)とは、一つの取引に対し、一つの項目で記録するシンプルな方法です。家計簿のように「いつ、何に、いくら使ったか」というお金の流れだけを記録します。
簿記の知識がなくても始めやすいのが特徴ですが、青色申告の特別控除額が最大10万円に制限されるなどのデメリットがあります。
▼ 単式簿記の例(現金出納帳)
| 日付 | 摘要 | 収入 | 支出 | 残高 |
|---|---|---|---|---|
| 10月1日 | 繰越 | 100,000 | ||
| 10月3日 | 売上 | 40,000 | 140,000 | |
| 10月4日 | 消耗品費 | 50,000 | 90,000 | |
| 10月7日 | 普通預金へ預入 | 60,000 | 30,000 |
複式簿記とは
複式簿記とは、一つの取引を「原因」と「結果」の両面から捉える方法です。勘定科目を用いて、資産の増加および負債の減少を「借方」、資産の減少および負債の増加を「貸方」に記録します。この作業を「仕訳」といいます。
▼ 複式簿記の例(仕訳)
例えば、商品を70,000円で販売し現金で受け取った場合、売上が発生したこと(原因)と、現金という資産が増えたこと(結果)をあわせて記録します。
| 日付 | 借方 | 貸方 | 摘要 |
|---|---|---|---|
| 10月3日 | 現金 70,000円 | 売上 70,000円 | 商品売上 |
複式簿記では、この仕訳を「仕訳帳」に記録し、「総勘定元帳」に転記します。 現金出納帳や売掛帳などの補助簿は、必要に応じて並行して作成します。
複式簿記は単式簿記に比べて複雑ですが、事業の財産状況を正確につかめる大きなメリットがあります。また、最大額の青色申告特別控除を受けるためには、複式簿記での記帳が必須要件です。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

青色申告と白色申告での帳簿の違い
確定申告には青色申告と白色申告の2種類があり、選択する申告方法によって作成すべき帳簿や税制上のメリットが異なります。
青色申告は事前の届出が必要で帳簿付けが複雑な分、大きな節税効果があります。白色申告は簡易な帳簿で申告できる代わりに特別控除はありません。
| 項目 | 白色申告 | 青色申告 |
|---|---|---|
| 事前申請 | 不要 | 必要(所得税の青色申告承認申請書) |
| 記帳方法 | 簡易な帳簿 | 簡易な帳簿または複式簿記 |
| 提出する決算書 | 収支内訳書 | 青色申告決算書 (複式簿記の場合は貸借対照表が必須) |
| 特別控除額 | なし | 簡易な帳簿は10万円、複式簿記は最大65万円(令和9年分以後は最大75万円) |
令和9年分以後は、複式簿記で記帳しても、書面で確定申告した場合の青色申告特別控除の上限額は10万円となります。65万円の控除を受けるには、正規の簿記の原則に従って記帳し、e-Taxで確定申告書と青色申告決算書(貸借対照表を含む)を期限内に送信する必要があります。さらに、優良な電子帳簿の保存またはデジタルシームレス保存の要件を満たすことで、最大75万円の控除を受けられます。

申告方法別に必要な帳簿
必要な帳簿は、複式簿記で記帳するかどうかで決まります。複式簿記の場合は主要簿の作成が加わります。
| 帳簿の区分 | 青色申告(複式簿記) | 青色申告(簡易な帳簿)・ 白色申告 |
|---|---|---|
| 主要簿 | 仕訳帳、総勘定元帳 | 不要 |
| 補助簿 | 現金出納帳、預金出納帳、売掛帳、買掛帳、固定資産台帳など | 現金出納帳、預金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳など |
| 受けられる控除 | 65万円 (令和9年分以後は最大75万円) |
青色申告は10万円、 白色申告はなし |
補助簿は事業内容に応じて必要なものを選びます。掛け取引がなければ、売掛帳や買掛帳は用意しなくてかまいません。
正規の簿記の原則とは
65万円(令和9年分以後は最大75万円)の控除の要件である正規の簿記とは、所得税法施行規則第57条の規定にもとづく記帳方法を指します。条文では次のように定められています。
資産、負債及び資本に影響を及ぼす一切の取引を正規の簿記の原則に従い、整然と、かつ、明りように記録し、その記録に基づき、貸借対照表及び損益計算書を作成しなければならない。
引用:所得税法施行規則 第57条(取引の記録等)|e-Gov法令検索
簿記にはいくつかの帳簿があり、一つの帳簿に記録された取引が次の帳簿に転記され、集計されます。各帳簿間に一定のルールが設けられていることを「帳簿組織」と呼びます。
一般には取引を複式簿記で記載することにより帳簿組織が作られ、正規の簿記の原則を満たしているといえます。
白色申告にも記帳と保存の義務がある
平成26年以降、すべての白色申告者に記帳と帳簿の保存が義務付けられています。簡易的な帳簿付けは認められていますが、帳簿作成が不要というわけではありません。
日々の収入金額や仕入れ、経費に関する事項を記録した帳簿を作成する必要があります。
帳簿の付け方にはどんな方法がある?
帳簿を付ける方法には、手書き、エクセル、会計ソフトがあります。それぞれの特徴を理解し、ご自身の状況に合った方法を選びましょう。
| 方法 | 向いている人 | 注意点 |
|---|---|---|
| 手書き | 簿記の仕組みを根本から理解したい方 | 転記作業に時間がかかる |
| エクセル | コストを抑えて自分で調整したい方 | 関数の知識が必要で入力ミスが起きやすい |
| 会計ソフト | 手間を削減したい方、簿記初心者 | 利用料金がかかる |
帳簿を手書きで付ける方法
手書きで帳簿をつける場合、市販のノートや帳簿用紙を使用して記帳します。簿記の仕組みやお金の流れを根本から理解するのに役立ちます。
- 55万円・65万円控除(令和9年分以後は65万円・75万円控除)を目指す場合、仕訳帳と総勘定元帳などで正規の簿記による記帳を行います。10万円控除では簡易な帳簿も認められます。自身の事業に必要な帳簿を考えて準備する。掛取引が多い場合は売掛帳や買掛帳、固定資産がある場合は固定資産台帳を用意する
- 日々の取引を「仕訳帳」に記録する
- 仕訳帳の内容を「総勘定元帳」に転記し、勘定科目ごとに整理する
総勘定元帳には、取引年月日、相手勘定科目、金額を記載します。転記作業は慣れるまで時間がかかりますが、会計ソフトでは自動化される工程を自ら行うことで、簿記の基本が身につきます。
帳簿をエクセルで作成する方法
エクセルを使用して帳簿を作成することもできます。関数や機能を活用すれば、計算や集計を自動化できます。
エクセルで仕訳帳を作成する際のポイントは次のとおりです。
仕訳帳は単純な構造にしておく
仕訳帳のシートには、日付、借方勘定科目、借方金額、貸方勘定科目、貸方金額、摘要といった項目を必ず含めます。後々の集計や加工をしやすくするため、セルの結合などは避け、シンプルな表形式にしましょう。
できるだけ単一仕訳とする
複式簿記には、借方・貸方のどちらか、または両方で複数の行を使う複合仕訳があります。しかし後の集計作業を考えると、特に初心者のうちは1取引を1行で完結させる単一仕訳で記録するほうが扱いやすくなります。
▼単一仕訳の例
| 日付 | 借方 | 貸方 | 取引先・摘要 |
|---|---|---|---|
| 1/20 | 消耗品費 11,000円 | 事業主借 11,000円 | □□商店 ティッシュペーパー |
▼複合仕訳の例
| 日付 | 借方 | 貸方 | 取引先・摘要 |
|---|---|---|---|
| 1/20 | 消耗品費 10,000円 仮払消費税 1,000円 |
事業主借 11,000円 | □□商店 ティッシュペーパー |
まずは所得税の確定申告を目指す
消費税の課税事業者の場合、消費税申告のために税率ごとの区分などが必要になります。しかし、まずは所得税の確定申告に必要な帳簿を完成させることに集中しましょう。
そのため、消費税の処理は税込経理方式(消費税額を含んだ金額で記帳する方法)を採用するとシンプルになります。
エクセルの機能を活かす
フィルター機能を使えば勘定科目ごとの抽出が容易になり、総勘定元帳の作成に役立ちます。また、「条件付き書式」で入力漏れのあるセルに色を付けたり、入力規則機能で勘定科目をリストから選択できるようにしたりと、さまざまな工夫ができます。
会計ソフトやアプリで効率化する方法
簿記初心者や帳簿付けの手間を削減したい個人事業主には、会計ソフトやアプリの利用が便利です。会計ソフトを使えば、日々の取引を入力するだけで、仕訳帳や総勘定元帳などの必要な帳簿が自動で作成されます。
銀行口座やクレジットカードを連携させれば、取引データが自動で取り込まれ、仕訳候補も提示されるため、記帳作業を大幅に効率化できます。また、確定申告の時期には、作成された帳簿のデータをもとに、確定申告書や決算書を自動で作成してくれる機能もあります。
個人事業主向けの便利な会計アプリの1つとして、「マネーフォワードクラウド 確定申告」があります。初めての確定申告でも使えるように設計されており、簿記の基本にも沿っているため、業績や資金状況のチェックツールとしても利用できます。
【職種別】帳簿の付け方のポイント
個人事業主と一言で言っても、職種によって取引の内容はさまざまです。ここではいくつかの職種を例に、帳簿付けのポイントを解説します。
業務委託(フリーランス)の場合
企業から受け取る報酬は売上高として計上します。役務提供を終えた時点で売上が発生したとする発生主義で記帳するのが一般的です。
自宅を事務所として使っている場合は、家賃や光熱費の一部を経費として計上する家事按分も検討しましょう。開業前にかかった費用は開業費として資産計上できます。
ハンドメイド作家の場合
材料の仕入れは仕入高、販売サイトの手数料は販売手数料、梱包材や送料は荷造運賃などの勘定科目で処理します。
クレジットカードで材料を購入した際は、購入日に仕入高を計上し、引き落とし日に預金から支払われた記録をします。
美容室の場合
施術代金は売上高、シャンプーや薬剤などの仕入れは仕入高、店舗の家賃は地代家賃で処理します。水道光熱費も忘れずに計上しましょう。
現金商売が多いため、現金出納帳を正確に記録することが求められます。
エクセルで使える帳簿の無料テンプレート
マネーフォワード クラウドでは、エクセルで使える帳簿の無料テンプレートをご用意しています。以下のリンクからダウンロードしてご活用ください。
主要簿のテンプレート
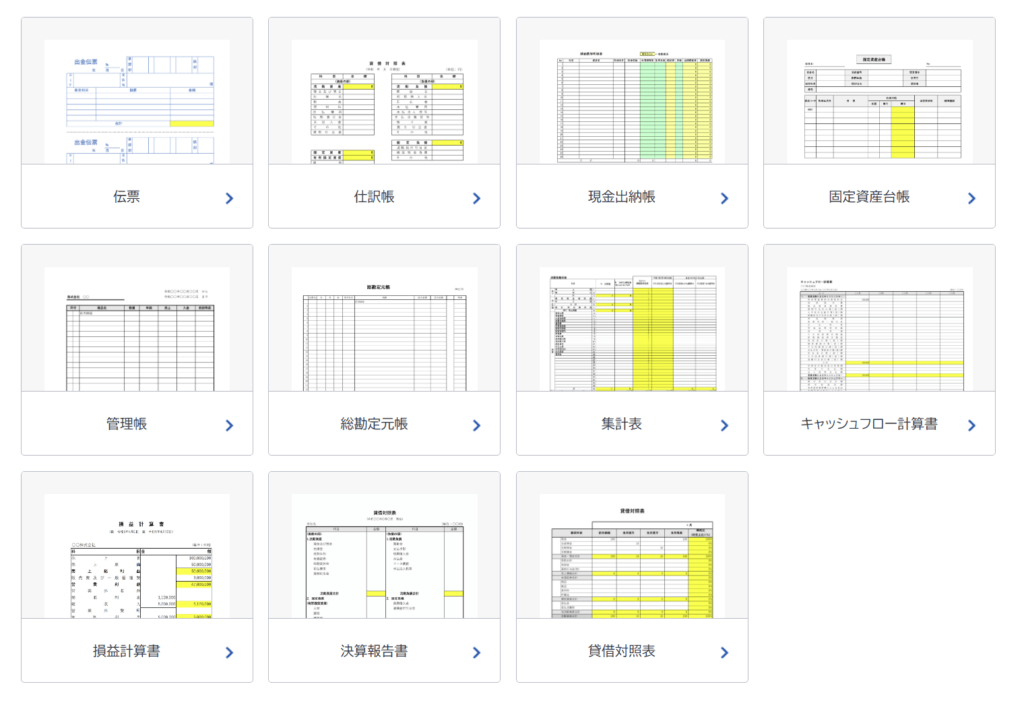
補助簿のテンプレート
帳簿付けで守るべきルールは?
帳簿を付ける際には、法律で定められたルールや注意点があります。保存期間、記帳のタイミング、制度への対応の3点を押さえておきましょう。
帳簿の保存期間と法的義務
作成した帳簿や関連書類は、所得税法などの法律で定められた期間、保存する義務があります。保存期間は申告方法によって異なります。
| 書類の種類 | 青色申告 | 白色申告 |
|---|---|---|
| 帳簿(仕訳帳、総勘定元帳など) | 7年間 | 7年間(法定帳簿) /5年間(任意帳簿) |
| 決算関係書類 (損益計算書、貸借対照表、棚卸表など) |
7年間 | 5年間 |
| 現金預金取引等関係書類 (領収書、預金通帳など) |
7年間(※) | 5年間 |
| その他の書類(請求書、見積書、納品書など) | 5年間 | 5年間 |
※前々年分の事業所得及び不動産所得の金額が300万円以下の場合は5年間となります。白色申告の法定帳簿とは、収入金額や必要経費を記載した帳簿を指します。
記帳のタイミングは発生主義と現金主義
記帳には、取引をいつの時点で記録するかについて、「発生主義」と「現金主義」というルールがあります。
- 発生主義
現金の受け渡しに関係なく、取引が発生した時点で収益や費用を認識する方法です。例えば、12月に商品を販売し、代金の入金が翌1月だった場合でも、売上は12月分として計上します。所得税の計算は、原則としてこの発生主義で行われます。 - 現金主義
実際に現金の入出金があった時点で収益や費用を認識する方法です。青色申告者で、前々年の事業所得の金額及び不動産所得の合計額が300万円以下の場合に限り、事前の届出によって現金主義での記帳が認められています。この300万円は青色事業専従者給与を差し引く前で判定します。
電子帳簿保存法・インボイス制度への対応
電子帳簿保存法とインボイス制度の2つを押さえておきましょう。
- 電子帳簿保存法への対応
電子帳簿保存法は、国税関係の帳簿や書類を、紙ではなく電子データで保存することを定めた法律です。電子メールで受け取った請求書(電子取引データ)などは、一定の要件を満たした上でデータ保存する必要があります。 - インボイス制度への対応
インボイス制度(適格請求書等保存方式)は、消費税の仕入税額控除に関する制度です。課税事業者でインボイス発行事業者になる場合、消費税の計算のために、取引が標準税率(10%)か軽減税率(8%)かなどを帳簿に記録する必要があります。なお、消費税を申告する課税事業者は、インボイス発行事業者への登録の有無にかかわらず、税率等を区分して記帳します。
個人事業主が帳簿を付けないとどうなる?
帳簿の作成は、青色申告・白色申告を問わず、すべての事業者の義務です。もし帳簿を付けていないと、正しい所得や税額を計算できず、確定申告ができません。
確定申告が期限内にできない場合、本来納めるべき税金に加えて、無申告加算税や延滞税といったペナルティが課される可能性があります。また、税務調査の際に帳簿を提示できないと、過少申告加算税がさらに加重されることもあります。
万が一、帳簿を作成していなかったことに気づいた場合は、速やかに税務署や税理士などの専門家に相談しましょう。
帳簿をつけていない個人事業主の確定申告については、以下の記事をご覧ください。
確定申告で提出するのは帳簿ではない
これまで主に会計帳簿の話をしてきましたが、確定申告において実際に提出するものは、会計帳簿そのものではありません。
提出するのは、日々の帳簿付けの結果を集計して作成した決算書(青色申告の場合は青色申告決算書、白色申告の場合は収支内訳書)と、確定申告書です。帳簿は、これらの書類を作成するための根拠となり、税務調査の際に提示を求められる重要な書類です。
【提出する決算書】
| 白色申告 | 青色申告 | |
|---|---|---|
| 簡易簿記 | 複式簿記 | |
| 収支内訳書 | 青色申告決算書 (損益計算書) |
青色申告決算書 (貸借対照表及び損益計算書) |
白色申告の収支内訳書は、一般用、農業所得用、不動産所得用などに分かれており、毎月の売上高やそれぞれの経費をはじめ、会計帳簿の最終値を記入するようになっています。
青色申告決算書も同様に、一般用、農業所得用、不動産所得用に分かれており、それぞれの帳簿から損益計算書や貸借対照表に転記します。
例えば、各決算書2ページ目の売上高は月ごとの集計値が必要です。総勘定元帳において月計が正しく集計されていなければ、先に会計帳簿を仕上げることになります。
簡易な帳簿の場合には貸借対照表の提出は求められていないため、4ページ目の貸借対照表欄は白紙で提出しても問題ありません。
青色申告決算書は以下の記事で紹介しているので、参考にしてください。
個人事業主も確定申告には帳簿が必須
青色申告、白色申告のどちらを選択するにしても、すべての個人事業主にとって帳簿付けは必須の作業です。特に最大額の青色申告特別控除を目指す場合は、複式簿記による正確な記帳が求められます。
日々の取引が増えてくると、手書きやエクセルでの管理は手間がかかり、ミスも起こりがちです。そのような場合は、確定申告ソフトの活用を検討しましょう。
確定申告ソフト「マネーフォワード クラウド確定申告」なら、金融機関の取引データを自動で取り込み、帳簿作成から確定申告書の作成までを広範囲にサポートします。決算期に慌てないためにも、日頃から正しく帳簿を作成し、計画的に確定申告に備えましょう。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
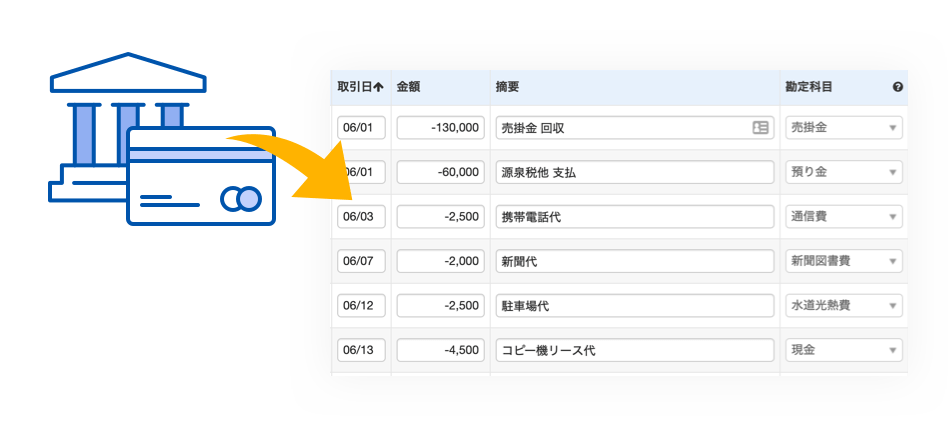
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
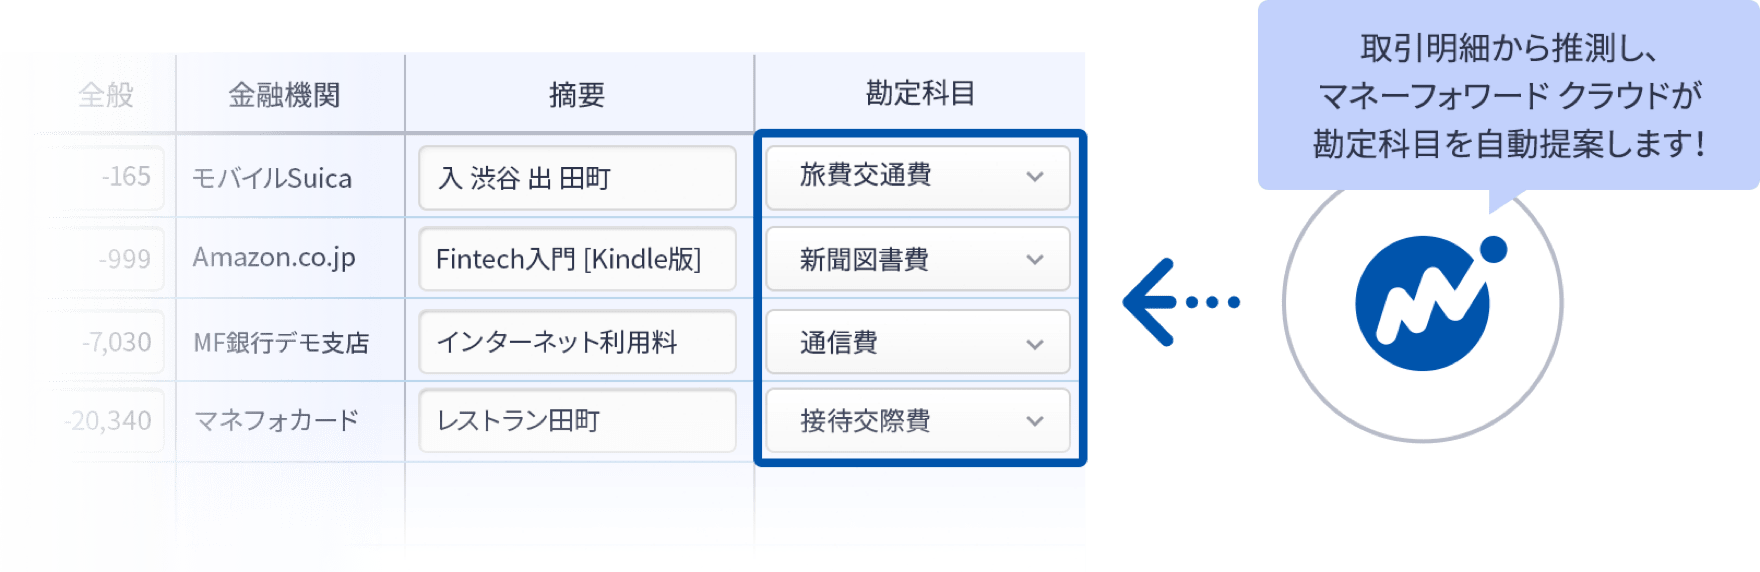
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
フリーランスの確定申告の関連記事
確定申告の帳簿の関連記事
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる