
- 更新日 : 2026年9月17日
白色申告で扶養控除が受けられない場合とは?代わりとなる事業専従者控除も解説
白色申告でも扶養控除は受けられますが、事業専従者に該当する親族は扶養控除の対象外となります。
- 白色申告でも扶養控除の適用は可能
- 事業専従者は扶養控除を受けられない
- 代わりに事業専従者控除で節税できる
Q. 事業専従者控除と扶養控除、どちらが有利?
A. 事業専従者控除は配偶者86万円・その他50万円で、扶養控除(38万円)より控除額が大きく有利です。
「白色申告」とは、個人で行う所得税の確定申告制度のうち青色申告以外のものをいいます。青色申告の承認を受けていない人は自動的に白色申告となります。この記事では、白色申告について基本的なことを見ていきます。
※本記事の内容は財務省「令和8年度税制改正の解説」をもとにしています。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
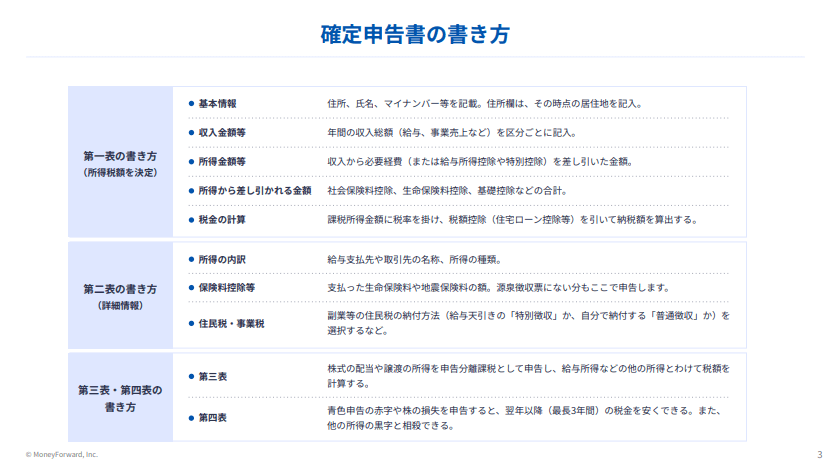
白色申告によるメリットとデメリット
白色申告とは、所得税において青色申告の事前申請をしなかった場合に行う、デフォルトの確定申告のことです。白色申告と青色申告の所得控除における最大の違いは、青色申告にのみ「青色申告特別控除」という特別な控除が存在することです。
白色申告においても基礎控除、社会保険料控除、配偶者控除、扶養控除等のさまざまな控除を適用することは可能です。「青色申告特別控除」や「青色事業専従者給与」以外にもさまざまな特典を受けられる青色申告と違って、白色申告には特典がありませんが、青色申告と比較すると簡易な記帳で済むので、事務作業を軽減できます。
なお、白色申告でも記帳・帳簿保存義務がある点は認識しておく必要があります。

この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
扶養控除とは?
「扶養控除」とは、納税者に配偶者を除く扶養家族(6親等内の血縁ならびに3親等内の姻戚で、納税者と同一生計である16歳以上の人)がいる場合に受けられる、一定金額の所得控除のことです。扶養控除額は、扶養となる親族の年齢や同居しているかどうかで金額が変わります。なお、控除の対象となる扶養親族の年齢はその年の12月31日時点で判断します。
- 16歳以上の親族の場合…控除額38万円
- 19歳以上23歳未満の親族の場合…控除額63万円
- 70歳以上であり、同居していない親族の場合…控除額48万円
- 70歳以上であり、同居している親族の場合…控除額58万円
ただし、これらの人々が以下のケースに該当する場合は、納税者は扶養控除を受けることができません。
- 年間の合計所得金額が62万円超(令和7年分以前は58万円超)である場合(給与のみの場合は給与収入が136万円超)
- 青色申告者の事業専従者として、その年に給与の支払いを受けている場合
- 白色申告者の事業専従者として、その年に給与の支払いを受けている場合
所得要件の引き上げは、所得税は令和8年分以後から、個人住民税は令和9年度分以後から適用されます。また、令和8年分の所得税については月次の源泉徴収には反映されず、年末調整での精算となります。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

事業専従者とは?
事業専従者とは、青色申告や白色申告を行う納税者と生計をともにする配偶者や15歳以上(年末時点)の親族で、年間6カ月以上、納税者が営む事業に従事している人をいいます。
このときの仕事内容が専門性の高いものではなく、電話応対や書類整理、お茶くみ、清掃などの雑用・雑務であっても「事業専従者」とみなされます。
納税者がこれらの人々に給与を支払った場合、生計を一にする配偶者やその他の親族に支払った給与等については、原則として必要経費に算入することはできません。しかし、これらの方が事業専従者である場合には、一定の金額を必要経費として差し引くことができます。
そのためには、事業専従者の氏名等を、確定申告書に記載する必要があります。
白色申告者の事業専従者控除とは?
白色申告者が、生計を一にする配偶者やその他の親族に事業を手伝ってもらっている場合、一定の要件を満たすと「事業専従者控除」を受けられます。
事業専従者控除額は、事業専従者1名につき、以下のどちらか低い方の金額です。
なお、専従者はその年の6カ月を超える期間において、白色申告者の営む事業に専ら従事しなければなりません。
- 事業専従者が、事業主の配偶者であれば86万円、配偶者でなければ事業専従者一人につき50万円。
- この控除をする前の事業所得等の金額を事業専従者の数に1を足した数で割った金額
事業専従者控除を受けるためには、次の要件を満たす必要があります。
- イ 白色申告者の営む事業に事業専従者がいること。(注)事業専従者とは、次の要件のすべてに該当する人をいいます。1 白色申告者と生計を一にする配偶者その他の親族であること。2 その年の12月31日現在で年齢が15歳以上であること。3 その年を通じて6か月を超える期間、その白色申告者の営む事業に専ら従事していること。
- ロ 確定申告書にこの控除を受ける旨やその金額など必要な事項を記載すること。
参考:No.2075 青色事業専従者給与と事業専従者控除|国税庁
事業専従者控除を節税に利用する場合
白色申告者の場合、事業専従者に該当する親族は扶養控除が受けられません。しかし、青色申告でも「青色専従者」は扶養控除を受けられないため、白色申告だけが不利になるわけではありません。
事業専従者控除制度を利用するかどうかは、年度末の収支決算で利益が出てから決めることもできます。つまり、利益が出た場合には事業専従者給与を支払い、事業専従者控除を受ける、という考え方です。
例えば、配偶者控除や扶養控除は38万円ですが、事業専従者控除額は次のとおりなので、事業専従者控除制度が有利となります。
| 対象となる者 | 比較する所得控除(最高額) | 事業専従控除(白色:最高額) |
|---|---|---|
| 扶養親族(一般) | (扶養控除)38万円 | 50万円 |
| 配偶者(70歳未満) | (配偶者控除)38万円 | 86万円 |
繰り返しますが、「白色申告」では、申告者の営む事業を手伝った事業専従者に対して支払った給与を「事業専従者控除」として算入した場合、扶養控除を受けることはできません。
白色申告を行うときには、扶養控除、事業専従者控除について考慮して、所得金額を算出しましょう。
白色申告で確定申告の基礎を押さえておこう!
白色申告は、特別な申請手続きが不要であり、単式簿記で問題ありません。そのため、帳簿づけが比較的簡単ですが、税制上の特典(節税メリット)がほとんどありません。
白色申告で確定申告の流れを体験し、手続きの基礎をつかんだら、次のステップとして青色申告にチャレンジしましょう。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
扶養控除とは?
納税者に婚姻関係にある相手を除く扶養家族がいる場合に受けられる、一定金額の所得控除のことです。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
扶養控除の関連記事
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる