
- 更新日 : 2026年10月21日
青色申告特別控除の10万円控除とは?65万円・75万円との違い
青色申告特別控除の10万円控除は、簡易簿記で記帳する事業者が受けられます。
- 簡易簿記でよく、貸借対照表の作成も不要
- 令和9年分以降、書面申告の55万円控除は10万円に減額
- 前々年収入1,000万円超の簡易簿記は令和9年分から控除が0円に(業務的規模の不動産所得者は対象外)
青色申告特別控除は、青色申告だけに認められる特別控除です。作成する帳簿や申告方法に応じて65万円・55万円・10万円の3種類に分かれ、このうち10万円控除は簡易簿記による記帳で適用を受けられます。
この記事では、10万円控除の要件や必要な帳簿・書類、65万円控除や令和9年分以後の75万円控除との違いをわかりやすく解説します。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
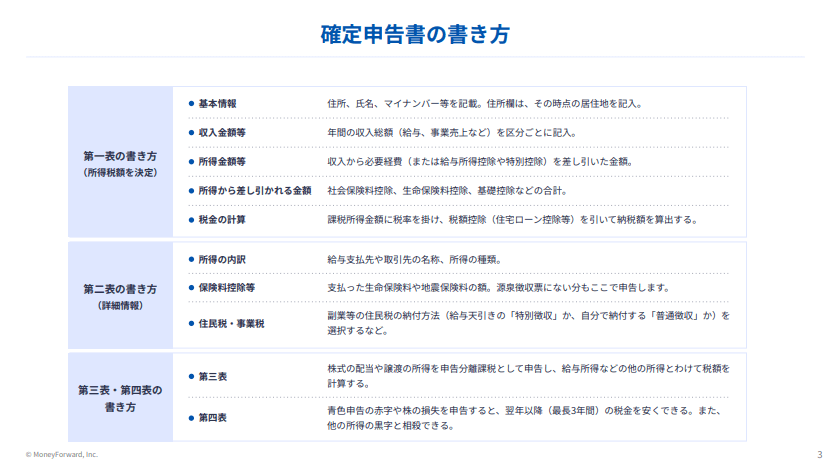
青色申告特別控除の10万円とは?
青色申告の10万円控除は、簡易簿記による記帳と、青色申告決算書(損益計算書)の添付を満たせば受けられます。ほかの区分で求められる複式簿記は必要なく、貸借対照表の作成も要りません。
対象になるのは、事業所得・不動産所得・山林所得のいずれかがある青色申告者です。山林所得しかない人や、事業的規模でない不動産所得のみの人は、原則として控除額が10万円になります。
なお、令和9年分以後は簡易簿記でも収入金額によっては控除を受けられなくなります。くわしくは次の章で解説します。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
青色申告の10万円控除は令和9年分以後どう変わる?
令和9年分以後は、青色申告特別控除の体系が見直され、電子化に対応した事業者ほど控除額が大きくなります。最大控除額が75万円に引き上げられる一方、書面申告や一定規模の簡易簿記では控除額が下がります。
| 条件 | 令和8年分まで | 令和9年分以後 |
|---|---|---|
| 複式簿記+e-Tax申告+優良な電子帳簿の保存またはデジタルシームレス保存 | 65万円 | 75万円 |
| 複式簿記+e-Tax申告のみ | 65万円 | 65万円 |
| 複式簿記+書面申告 | 55万円 | 10万円 |
| 簡易簿記(前々年分の収入1,000万円以下) | 10万円 | 10万円 |
| 簡易簿記(前々年分の収入1,000万円超) | 10万円 | 0円(適用除外) ※業務的規模の不動産所得者は対象外 |
収入1,000万円超の簡易簿記は控除の対象外になる
令和9年分以後は、前々年分の事業所得または不動産所得の収入金額が1,000万円を超える簡易簿記の事業者は、10万円控除の対象外になります。
ただし不動産所得については、1,000万円を超えていても業務的規模であれば、これまでどおり最大10万円の控除を受けられます。なお、業務的規模の場合は複式簿記に移行しても控除額は最大10万円のままです。
前々年分の収入金額が1,000万円以下であれば、従来どおり10万円控除を受けられます。
書面申告は控除上限が10万円になる
複式簿記で記帳していても、書面で申告した場合の控除上限は、令和9年分以後10万円になります。
紙で確定申告している方や、前々年分の収入が1,000万円を超える事業者は、令和9年分以後に控除額が変わります。令和8年分まではこれまでどおり最大65万円が適用されます。
参照:簡易簿記による10万円の青色申告特別控除を適用している皆様へ|国税庁
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

青色申告の10万円控除と65万円・75万円の違い
10万円控除とそれ以上の控除は、記帳方法と申告方法が異なります。10万円控除は簡易簿記でよく申告方法も問われませんが、ほかの区分では複式簿記での記帳とe-Tax申告などが必要です。適用される所得の範囲も異なります。
| 項目 | 10万円控除 | 65万円・75万円控除 |
|---|---|---|
| 記帳方法 | 簡易簿記でよい | 複式簿記が必要 |
| 申告書類 | 損益計算書(貸借対照表は不要) | 貸借対照表と損益計算書 |
| 申告方法 | 問わない | e-Tax申告(令和8年分までは優良な電子帳簿の保存でも可) |
| 対象所得 | 事業所得・不動産所得・山林所得 | 事業所得・事業的規模の不動産所得 |
| 電子帳簿の要件 | なし | 75万円は優良な電子帳簿の保存またはデジタルシームレス保存が必要 |
参考:[手続名]国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出手続|国税庁
令和8年分までは、複式簿記で記帳していてもe-Tax申告または電子帳簿保存の届出がなければ控除額は55万円にとどまります。電子帳簿保存による上乗せは届出が前提となるため、届出がなければ適用されません。
なお、75万円の控除を受けるための届出書は、名称が「65万円の青色申告特別控除…」から「75万円…」に変更される予定です。すでに優良な電子帳簿の保存によって控除を受けている場合は、あらためて提出する必要はありません。

青色申告の10万円控除ではどんな帳簿が必要?
10万円控除で5簡易簿記による記帳でよく、ほかの区分で求められる複式簿記は必要ありません。ここでは、複式簿記との違いと、必要な帳簿や保存期間を整理します。
簡易簿記と複式簿記との違い
簡易簿記は、お金の出入りを1つの項目で記録する、家計簿のような方法です。これに対して複式簿記は、取引を「借方」「貸方」の2つの側面から記載します。
| 項目 | 簡易簿記 | 複式簿記 |
|---|---|---|
| 記録の方法 | お金の出入りを1つの勘定科目で記録 | 取引を借方と貸方の2つの側面で記録 |
| 作成できる書類 | 損益計算書 | 損益計算書と貸借対照表 |
| わかること | お金の出入り | 資産や負債を含む財政状態 |
簡易簿記でわかるのは主にお金の出入りで、資産の増減や借入金の状況まではつかめません。財政状態を正しく確認したい場合や、より大きな控除を受けたい場合は、複式簿記による記帳が必要になります。
必要な帳簿と保存期間
10万円控除では、主に次の4つの帳簿を簡易簿記で作成します。作成した帳簿は確定申告に添付する必要はありませんが、一定期間の保存が必要です。
- 現金出納帳:現金の出入りを記帳する
- 売掛帳・買掛帳:売上や仕入れを管理する
- 経費帳:必要経費を記帳する
- 固定資産台帳:減価償却する固定資産を管理する
現金と預金を分けて管理している場合は、預金出納帳も用意します。
青色申告の帳簿類は、申告期限の翌日から7年間の保存が必要です。
- 令和9年分以後の所得税では、簡易簿記で記帳している事業者のうち、前々年分の事業所得または不動産所得に係る収入金額が1,000万円を超える方は、10万円控除を受けられなくなり、控除額は0円となります。
ただし、不動産所得が業務的規模(事業的規模に至らない規模)の場合は、1,000万円を超えていても、これまでどおり最大10万円の控除を受けられます。該当する方は、複式簿記への移行を早めに検討してください。
前々年の収入が1,000万円以下の事業者については、従来どおり10万円控除を受けられます。
マネーフォワード クラウド開業届は、開業を検討されている方に役立つ「開業時に決めることチェックリスト」を無料で用意しております。
このチェックリストは、開業前にやっておくことをリストアップし、初心者の方にも分かりやすくまとめています。個人事業主か法人(株式会社など)か事業形態に悩まれている方にもおすすめの資料です。 一つひとつ確実にクリアしていくことで、スムーズに事業をスタートできます。
青色申告の10万円控除の確定申告で必要な書類は?
10万円控除の確定申告で必要な書類は、確定申告書と青色申告決算書です。
- 確定申告書(第一表・第二表)を作成する
- 青色申告決算書のうち損益計算書を作成する(貸借対照表は不要)
- 売上や減価償却費などの内訳を決算書に記載する
確定申告の期限は、原則として翌年の3月15日です。提出方法は、e-Tax・税務署への持参・郵送のいずれかを選べます。
10万円控除は申告方法を問わないため、書面で提出してもかまいません。
青色申告の簡易簿記については、次の記事でくわしく紹介しています。
青色申告特別控除10万円と令和9年分以降の改正への備え
青色申告特別控除の10万円控除は、簡易簿記でよく貸借対照表も不要なため、もっとも手軽に使える控除です。一方で、複式簿記とe-Tax申告などをそろえれば最大65万円(令和9年分以降は最大75万円)まで控除額が広がり、節税効果は大きくなります。
令和9年分以降は書面申告や一定規模の簡易簿記で控除額が下がるため、複式簿記やe-Tax申告への移行を早めに考えておくと安心です。
なお、青色申告については以下の記事でくわしく解説しています。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
青色申告特別控除とは?
青色申告の申請をしている人が受けられる控除のことです。詳しくはこちらをご覧ください。
青色申告特別控除でいくらの控除が受けられますか?
最大65万円で、要件の違いにより55万円、10万円の3種類があります。令和9年分以降は最大75万円・書面は減額されます。詳しくはこちらをご覧ください。
青色申告の10万円控除を受ける要件は何ですか?
届出の提出と簡易簿記による記帳、確定申告で青色申告決算書を提出しなければなりません。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる