
- 更新日 : 2024年11月20日
資格取得費用は確定申告で経費にできる?
仕事に関連して資格を取得することもあるかと思います。資格取得のための受験料など、資格取得費用は確定申告で経費にできるのでしょうか。資格取得費に関連して、会社員と個人事業主のケース別の考え方、個人事業主が押さえておきたい資格取得費の仕訳の方法、資格取得費を経費にする際の注意点も含めて解説していきます。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
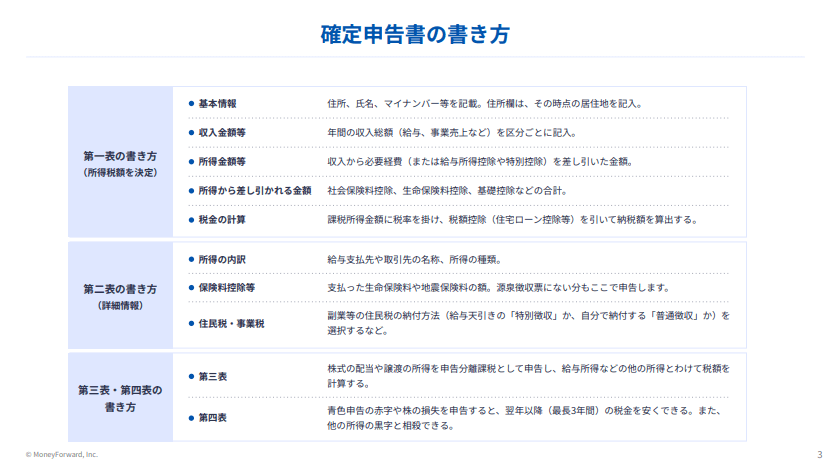
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
資格取得費用は確定申告で経費にできる?
仕事のため、キャリアアップのため、自己研鑽のためなど、さまざまな理由で資格取得に取り組んでいる人もいるかと思います。
資格取得に要した資格取得費用については、その資格が職務上必要なものであれば必要経費に含めることが可能です。個人事業主は確定申告時に必要経費に計上することで、会社員は特定支出控除として申告することで経費にできます。具体的な条件などについては、以下の見出しで詳しく説明していきます。
確定申告が何かよくわからないという方は、確定申告について解説した以下の記事もご覧ください。

この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
資格取得費用を経費にするための条件
資格取得費用を経費にするための条件について、会社員の場合、個人事業主の場合に分けて解説します。
サラリーマン・会社員の場合
サラリーマンや会社員には、特定の支出を経費にできる、給与所得者の特定支出控除という制度があります。資格取得費は、特定支出控除として計上できる特定の支出のひとつです。
その資格取得費(受験料や受験のための移動費など)が職務遂行上、直接必要なものであり、なおかつ給与等の支払者(勤務先)からの証明があれば経費にできます。資格取得費を計上するにあたって、実際に資格を取得できたどうかは問われません。条件を満たす資格取得費であれば、結果として取得が叶わなくても支出した分は特定支出控除の対象にできます。
なお、特定支出控除を適用するには、確定申告が必要です。確定申告書に特定支出控除を受ける旨の記載と控除の合計額を記載し、特定支出に関する明細書、給与等の支払者の証明書を添付して申告を行います。
特定支出控除の詳細は以下の記事で解説していますので、こちらもご覧ください。
個人事業主・フリーランスの場合
個人事業主やフリーランスは、事業所得の申告で添付が必要な収支内訳書(白色申告者の場合)、または、青色申告決算書(青色申告者の場合)に資格取得費を経費として計上し、所得の計算を行うことで経費にできます。
ただし、経費にできる資格取得費は会社員と同様に限定的です。職務遂行上の直接必要な資格に限られます。例えば、「これがないと仕事ができない」といった資格の資格取得費であれば経費計上が可能です。
マネーフォワード クラウド確定申告では、個人事業主やフリーランスの方が確定申告する際に知っておきたい基礎知識や、確定申告の準備、確定申告書の作成方法・提出方法などを分かりやすくまとめた「青色申告1から簡単ガイド」を無料で用意しております。
税理士監修で、40ページ以上の情報がギュッと詰まったお得な1冊となっていますので、毎年使える保存版としてご活用ください。
資格取得費用を経費にする場合の仕訳・勘定科目
個人事業主やフリーランスの場合、確定申告のために必要経費を各勘定科目に分ける必要があります。経費に計上できる資格取得費があった場合の仕訳例は以下のとおりです。
(例)職務上、直接必要な資格の受験料10,000円を普通預金から支払った。
資格取得費は、資格取得に必要な研修費などとまとめて、研修費として計上するのが一般的です。ただし、勘定科目に厳密な決まりはないため、「研修教育費」「資格取得費」などで計上することもできます。税務調査で指摘を受けた際などに説明する必要があるため、自分の目で確認したときに、何に使った費用なのかがひと目でわかるような勘定科目を使用するのが望ましいでしょう。
事業で使用する銀行口座で仕事と直接関連しない資格取得費を支払った場合は、以下の仕訳例のように経費には計上せず、「事業主貸」を借方に置いて仕訳をします。
(例)事業に関連のない資格の受験料10,000円を事業で使用する普通預金から支払った。
資格取得費用を経費にする場合の注意点
資格取得費用を経費にする際に注意しておきたいポイントを2つ説明します。
内容によっては否認される
資格取得費用について注意しておきたいポイントのひとつは、内容によっては経費への計上、または特定支出控除への計上が否認されることです。
資格取得費用については、直接的に資格を取得するために受験料や受験地までの移動費を経費にできるのはもちろん、必要に応じて資格取得に関連した研修や教育費も資格取得費用にできます。ただし、経費にできるかどうかの判断はかなりシビアです。
例えば、職務上、弁護士の資格が必要で法科大学院に通学する場合は、法科大学院の学費を資格取得費用に含めることができます。基本的には法科大学院で一定の学位を取得しない限り、司法試験の受験資格が得られないためです。
一方、同じ資格取得のために通う学校でも、会計大学院の学費は資格取得費用に含めることができません。会計大学院での学位取得は一部の科目免除の要件にはなりますが、法科大学院のように受験資格に影響がないためです。資格を取得するのに必ずしも必要な費用でないことから、資格取得費用として経費にはできません。
以上のように、資格取得費用の内訳によっては、一部、経費計上や特定支出控除への計上が否認されることもありますので注意しましょう。判断に迷ったときは、グレーな内容は含めない、あるいは税理士などの専門家に確認することをおすすめします。
特定支出控除の適用には条件がある
給与所得者の特定支出控除の対象となる資格取得費用が発生していても、特定支出控除を適用できる条件に該当しなければ、資格取得費用を経費にはできません。
そもそも、会社員には給与所得控除といって、給与収入から決まった一定の額を差し引ける控除があります。会社員にとって給与所得控除は個人事業主の経費に近いものですが、実際に支出したかどうかに関わらず決まった額が控除されます。そのため、給与所得控除内で仕事に必要な支出を行っていると考えるのが通常です。
しかし、人によっては仕事に必要な費用を個人的に多く負担しているケースもあります。特定支出控除は、仕事で必要な支出が多い人の事情を鑑みて設けられている制度です。そのため、給与所得控除のように、給与所得者であれば誰でも受けられるものではなく、条件が定められています。
具体的な条件は、資格取得費用を含めてその年に支出した特定支出の額が給与所得控除の半分を超えることです。例えば、給与所得控除が55万円なら、半分の27.5万円を超える特定支出がないと特定支出控除を受けられません。
資格取得費用を確定申告して賢く節税しましょう!
資格取得に要した資格取得費は、職務遂行上、直接必要な資格の取得であれば経費にできます。資格取得費用の経費計上については、会社員の場合と個人事業主とで異なり、それぞれ条件があるので、よく確認しておきましょう。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
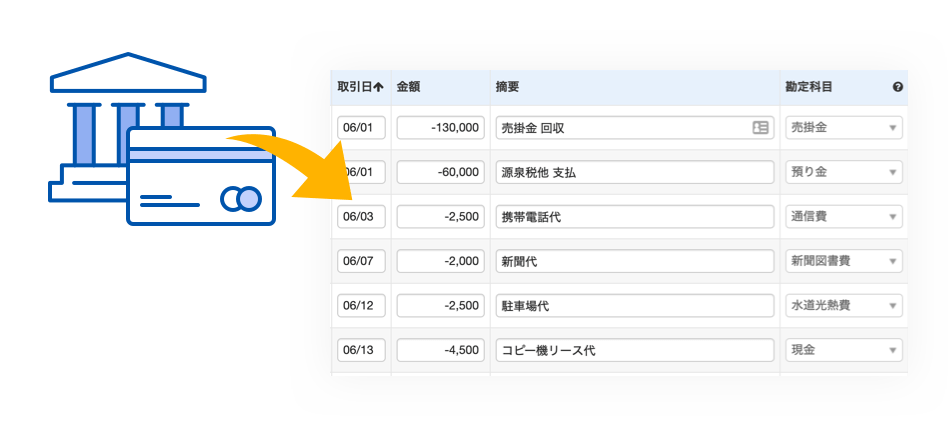
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
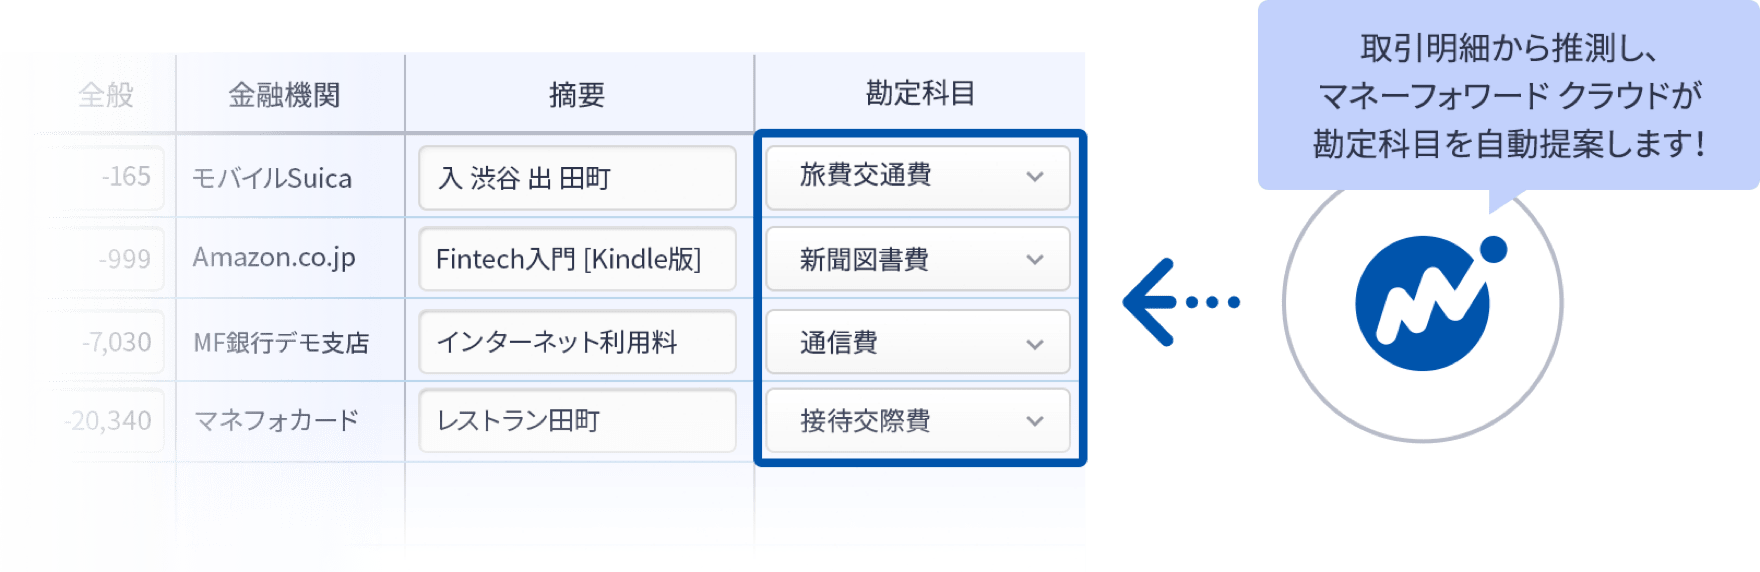
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典


マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
資格取得費は経費にできる?
職務上必要な資格の取得であれば資格取得費を経費にできます。詳しくはこちらをご覧ください。
会社員が資格取得費を経費にするには?
一定の要件を満たす資格取得費で、かつ、特定支出控除の適用条件を満たせば、給与所得者の特定支出控除を利用して、経費にすることが可能です。詳しくはこちらをご覧ください。
個人事業主が資格取得費を経費にするには?
職務上、直接必要な資格取得費であれば必要経費として計上し、白色申告者は収支内訳書、青色申告者は青色申告決算書に計上することで、損益計算書に費用認識されます。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
確定申告 経費の関連記事
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる