
- 更新日 : 2026年11月17日
個人事業主の税金4種類の計算は?シミュレーションで解説
個人事業主は事業の利益に対して所得税や住民税などを納めます。
- 所得税は国税で住民税と事業税は地方税となる
- 事業税は所得290万円以下なら課税されない
- 青色申告や各種控除の適用が税負担を軽減する
税制改正による基礎控除の変更などを確認し、適切な対策を立てましょう。
個人事業主には所得税・住民税・個人事業税・消費税などが関係し、業種や所得・売上等によって課税の有無が異なります。各税金の計算方法や納付時期を知ることは、資金繰りの安定化につながります。
本記事では、各種税金の仕組みを解説し、シミュレーションや節税対策を紹介します。令和8年度税制改正による基礎控除や青色申告特別控除の変更点も含めて解説するため、今後の事業運営にお役立てください。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
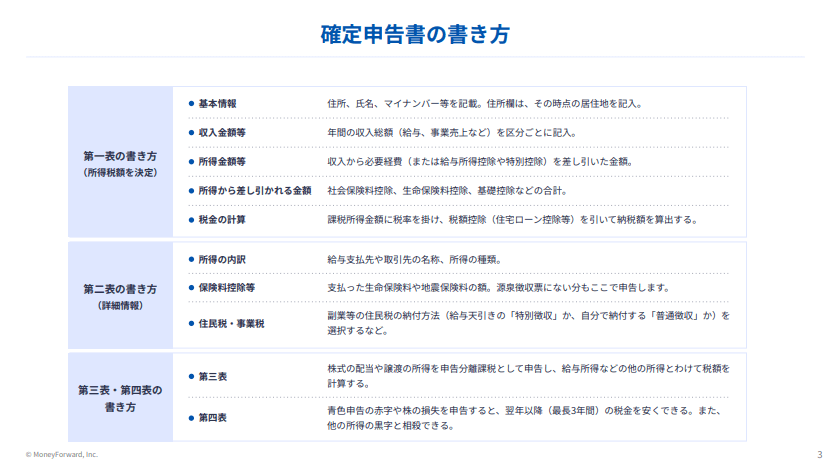
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
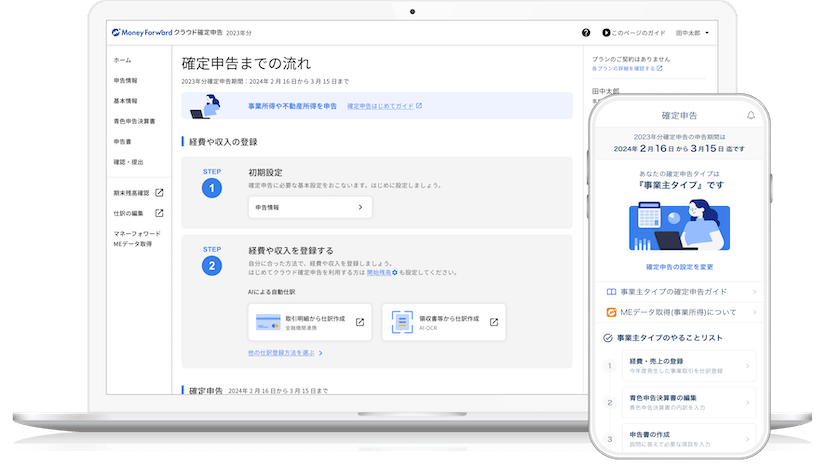
個人事業主が支払う税金の種類とは?
個人事業主が負担する主な税金は、国税の所得税と消費税、地方税の住民税と個人事業税の4つです。業種や売上規模によって個人事業税と消費税の課税有無が異なるため、自分の事業が対象かどうかを確認しましょう。
次の表で、4つの税金の違いと納付時期を整理します。
| 税金 | 区分 | 課税の対象 | 納付方法 | 主な納付時期 |
|---|---|---|---|---|
| 所得税 | 国税 | 1年間の所得 | 確定申告 (申告納税) |
翌年3月15日前後 |
| 住民税 | 地方税 | 前年の所得 | 納税通知書 (普通徴収) |
6月・8月・10月・ 翌年1月(年4期) |
| 個人事業税 | 地方税 | 法定業種の事業所得 | 納税通知書 | 8月・11月 |
| 消費税 | 国税 (地方消費税を含む) |
課税売上 | 確定申告 | 翌年3月末前後 |
所得税と復興特別所得税
所得税は、毎年1月1日から12月31日までの1年間に生じた個人の所得に対して課される国税です。
自ら所得金額を計算し、翌年の確定申告期間(原則2月16日から3月15日)に税務署へ申告納税する「申告納税制度」が採用されています。
所得税法上、所得は性質によって次の10種類に分類されます。
【所得の区分】
利子所得、配当所得、不動産所得、事業所得、給与所得、退職所得、山林所得、譲渡所得、一時所得、雑所得
個人事業主の事業から生じる利益は主に「事業所得」に該当します。
事業所得とは、農業、漁業、製造業、卸売業、小売業、サービス業、その他の事業から生じる所得を指します。
本記事では不動産業や山林事業を行っていない個人事業主の方を前提とします。
また、所得税額には、復興特別所得税が加算されます。令和8年度税制改正により、令和9年分以後は復興特別所得税が1.1%(令和29年分まで)に下がり、防衛特別所得税1%が加わります。加算の合計は、令和8年分までと同じ2.1%です。
| 年分 | 復興特別所得税 | 防衛特別所得税 | 加算される税率の合計 |
|---|---|---|---|
| 令和8年分まで | 2.1% | なし | 2.1% |
| 令和9年分以後 | 1.1%(令和29年分まで) | 1%(当分の間) | 2.1% |
参考:No.1350 事業所得の課税のしくみ(事業所得)|国税庁、個人の方に係る復興特別所得税のあらまし|国税庁
地方税である住民税
住民税は、地域社会の費用を住民で広く分担するために課される地方税です。
自治体が税額を計算して通知する「賦課課税方式」のため、所得税の確定申告をすれば自分で計算する必要はありません。
所得税の確定申告を行うと、住まいの市区町村から納税額の通知書が送付されます。納付期限は一般的に6月・8月・10月・1月の年4期で、一括納付も選べます。
地方税である個人事業税
個人事業税は、法定業種(現在70業種)に該当する事業を行っている個人に課される地方税です。
所得税の確定申告を行うと行政から納税通知書が届き、原則として8月と11月に納付します。控除額が大きいため、課税されない個人事業主もいます。
預かり金である消費税
消費税は、商品やサービスの価格に上乗せして購入者が負担する税金です。
一定の売上規模を超える個人事業主やインボイス発行事業者は、消費者から預かった消費税(標準税率10%、軽減税率8%)を税務署に申告・納付する義務があります。
個人事業主が納める所得税の計算方法は?
所得税は、1年間の総収入金額から必要経費と所得控除を差し引いた課税所得金額に所定の税率を掛けて計算します。納付期限は原則3月15日前後で、前年の納税額によっては予定納税の対象にもなります。
所得税の計算方法
事業所得のみの場合、総収入金額から必要経費と所得控除を差し引いて課税所得金額を求めます。
事業所得 = 総収入金額 - 必要経費
総所得金額 = 事業所得 - 青色申告特別控除(青色申告の場合)
課税所得金額 = 総所得金額 - 所得控除
所得税額 = 課税所得金額 × 税率 - 控除額
所得控除には、基礎控除、社会保険料控除、生命保険料控除、医療費控除などがあります。
上記の所得税額から、住宅借入金等特別控除などの税額控除あれば、税額控除を差し引きます。
それぞれの項目の意味は次のとおりです。
- 総収入金額:
1月1日から12月31日までの1年間に、事業で得た収入の合計です。商品の売上代金、サービスの報酬、業務委託料などが含まれます。 - 必要経費:
収入を得るために支払った費用です。仕入代金、外注費、家賃、水道光熱費、通信費、交通費、パート・アルバイトへの給与、減価償却費などが当てはまります。 - 事業所得:
総収入金額から必要経費を引いた、事業の利益にあたる金額です。 - 青色申告特別控除:
青色申告を行う場合に、事業所得から差し引ける控除です。ほかに所得がなければ、差し引いた後の金額が総所得金額になります。 - 所得控除:
基礎控除、社会保険料控除、生命保険料控除、医療費控除など、個人の事情に応じて総所得金額から差し引ける金額です。 - 税率・控除額:
課税所得金額に応じて決まり、次の「所得税の速算表」で確認できます。
【所得控除のうち、基礎控除は引き上げ】
令和8年分・令和9年分の基礎控除は、合計所得金額(事業所得のみの場合は、青色申告特別控除を引いた後の金額)に応じて、次の金額に引き上げられました。
| 合計所得金額 | 令和8年分・令和9年分 | 令和10年分以後 |
|---|---|---|
| 132万円以下 | 104万円 | 99万円 |
| 132万円超 489万円以下 | 104万円 | 62万円 |
| 489万円超 655万円以下 | 67万円 | 62万円 |
| 655万円超 2,350万円以下 | 62万円 | 62万円 |
合計所得金額が2,350万円を超える場合は、段階的に減り2,500万円超で0円(控除なし)になります。
所得税の速算表
所得税の税率は、課税所得金額に応じて5%から45%までの7段階です。
| 課税される所得金額(千円単位) | 税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万円以上 330万円未満 | 10% | 97,500円 |
| 330万円以上 695万円未満 | 20% | 427,500円 |
| 695万円以上 900万円未満 | 23% | 636,000円 |
| 900万円以上 1,800万円未満 | 33% | 1,536,000円 |
| 1,800万円以上 4,000万円未満 | 40% | 2,796,000円 |
| 4,000万円以上 | 45% | 4,796,000円 |
参考:所得税の税率|国税庁
所得税額の計算シミュレーション
個人事業主の所得税額は、収入から経費と各種控除を順に差し引いて計算します。実際の税額計算では、青色申告や予定納税などの要素も考慮する必要があります。
- 事業収入800万円、必要経費300万円
- 青色申告特別控除65万円を適用
- 基礎控除104万円、その他の所得控除(社会保険料控除など)は合計66万円と仮定
- 税額控除、予定納税、源泉徴収はない
【所得税の計算例(令和8年分)】
総所得金額:
800万円 - 300万円 - 65万円 = 435万円
課税所得金額:
435万円 -(104万円 + 66万円)= 265万円
算出税額:
265万円 × 10% - 97,500円 = 167,500円
復興特別所得税:
167,500円 × 2.1% = 3,517円(円未満切捨て)
申告納税額:
167,500円 + 3,517円 + 171,017円 → 171,000円(100円未満切捨て)
令和8年分の例では、事業収入800万円の個人事業主の所得税は171,000円です。
所得税の納付期限と納付方法
所得税の納付期限は、確定申告期限の末日である原則3月15日前後です。振替納税なら、登録した口座から約1か月後に引き落とされます。
予定納税基準額が15万円以上なら、原則7月と11月に前払いします。
個人事業主の住民税はいくら?
住民税は均等割と所得割で構成され、自治体が計算した税額が納税通知書で届きます。納付は普通徴収で、6月・8月・10月・1月の年4期です。
住民税の計算方法
住民税は、均等割と所得割の合計で、東京都の標準的な住民税均等割は4,000円で、森林環境税1,000円と合わせて、年5,000円が徴収されます。
東京都の所得割の税率は、都民税4%と区市町村民税6%で合計10%です。住民税の基礎控除は43万円で、所得税とは金額が異なります。
通知書が届いたら、内容を一度確認しておきましょう。
参考:個人住民税|東京都主税局
住民税の納付時期
個人事業主の個人住民税は、納付書に沿って一括または4期に分けて納付します。この方法を「普通徴収」といいます。
期限は6月・8月・10月・翌年1月の各月末で、一括納付は6月末です。詳細は納税地の市区町村に問い合わせてください。
個人事業主の個人事業税はいつから課税される?
個人事業税は、法定業種の事業所得が年290万円を超えると課税対象になります。税額は事業所得から事業主控除を引き、業種ごとの税率を掛けて求めます。納付は8月と11月です。課税されない業種もあるため、事前に確認しておきましょう。
個人事業税の計算方法
個人事業税は、所得税の課税所得金額ではなく、事業所得を基に計算します。
事業所得に、青色申告特別控除額がある場合は足し戻し、事業主控除額(290万円)を差し引いた金額に税率を乗じて税額を求めます。
※青色申告と白色申告では、事業専従者給与の控除額が異なります。
| 区分 | 業種数 | 税率 | 主な業種 |
|---|---|---|---|
| 第1種事業 | 37業種 | 5% | 物品販売業、飲食業など |
| 第2種事業 | 3業種 | 4% | 畜産業、水産業など |
| 第3種事業 | 30業種 | 5% | 医業、税理士業などの士業 |
※第3種事業のうち、あん摩マッサージ指圧師など一部の業種は税率3%です。
実際に計算してみましょう。
【飲食業を営み、事業所得が500万円の場合の個人事業税 】
個人事業税 = { 500万円 – 290万円 (事業主控除) } × 5% = 105,000円
個人事業税がかからない業種
個人事業税がかからない主な業種は、次のとおりです。
- 農業、林業などの業種
- 作家、著述家、画家、漫画家、作曲家などの芸術関係の業種
- 翻訳家、通訳家
- 芸能人、スポーツ選手など
イラストレーターや著述家なども、業務が請負契約に基づく場合は「請負業」として個人事業税がかかることがあります。YouTuberなどの動画配信者やブロガー、ライバー、複数の業種を兼業している場合は、事業所のある都道府県の税事務所に問い合わせるほうがよいでしょう。
個人事業税が課税されるとき
事業所得(青色申告特別控除前)が年290万円を超えると、個人事業税が課税されます。
事業所得から事業主控除290万円を差し引き、それ以下の場合は、事業税を支払う必要がありません。個人事業税は賦課課税方式のため、課税されない場合は納付書が届きません。
個人事業税は前年の所得をもとに課税されます。開業した年の所得に対する納税通知書は、翌年の8月ごろに届きます。年の途中で開業または廃業した場合は、事業主控除が月割りで計算されます。
個人事業税の納付時期
実際に個人事業税を支払うのは、原則として8月と11月の年2回です。各月末までに、税事務所から届く納税通知書で納付します。
所得税の修正申告(追加納税)をした場合は、別途、納税通知書が届きます。記載された納期限までに納付してください。
個人事業主の消費税は売上いくらから納める?
個人事業主は、基準期間の課税売上高が1,000万円を超える場合などに、消費税の課税事業者になります。
税額は預かった消費税から支払った消費税を差し引いて計算し、申告と納付は翌年3月末前後です。
免税事業者でもインボイス発行事業者に登録すると課税事業者になりますが、令和8年分は2割特例、令和9年分・令和10年分は3割特例が使える場合があります。
課税事業者になるのは、次のいずれかに当てはまる場合です。
- 基準期間(2年前の1月1日から12月31日)の課税売上高が1,000万円を超える
- 特定期間(前年の1月1日から6月30日)の課税売上高が1,000万円を超える
また、特定期間の判定は、課税売上高に代えて給与等支払額を用いることもできます。 - インボイス発行事業者に登録している
- 「消費税課税事業者選択届出書」を提出している
課税売上高は、消費税を除いた金額で判定します。ただし、基準期間が免税事業者だった場合、課税売上高は消費税相当額を差し引かずに判定します。
消費税の計算方法
消費税は、預かった消費税から支払った消費税を差し引き、その差額を税務署に納めます。
【税抜で2,000万円の売上、1,000万円の仕入がある、税率10% 】
納付すべき消費税額 = 2,000万円 × 10% – 1,000万円 × 10% = 100万円
インボイス発行事業者となった免税事業者には、納付税額の軽減措置があります。令和8年分までは売上税額の2割(2割特例)、令和9年分・令和10年分は売上税額の3割(3割特例)です。
3割特例は令和8年度税制改正で設けられた個人事業者向けの措置で、基準期間の課税売上高が1,000万円以下などの要件があります。
消費税が免除されるケース
前述の条件に当てはまらない場合は、免税事業者として消費税を納める必要はありません。事業が軌道に乗って基準期間の課税売上高が1,000万円を超えたときや、インボイス発行事業者に登録したときなどといった消費税の納税義務者に該当する要件となった場合に、消費税の申告と納付が必要になります。
消費税の納付時期
個人事業主の消費税は、所得税より少し遅い翌年3月末前後が申告・納付期限です。 所得税より少し遅く、振替納税なら約1か月後に引き落とされます。
個人事業主の税金シミュレーション
事業収入800万円の個人事業主が納める4つの税金を、令和8年分の基礎控除で概算します。
- 事業収入(請負業)800万円(税込)、必要経費300万円、消費税率10%
- 40歳で独身(配偶者や扶養家族なし)
- 青色申告特別控除65万円、基礎控除以外の所得控除は合計66万円と仮定
- 住民税は東京都(所得割10%・均等割5,000円、調整控除は考慮しない)
- 消費税はインボイス発行事業者で、2割特例を適用
各税金の計算例
総所得金額:435万円(所得税と同様)
所得税:171,000円(前述の計算例のとおり)
住民税:
所得控除:43万円(基礎控除)+ 66万円 = 109万円
所得割:(435万円 - 109万円)× 10% = 326,000円
均等割:5,000円
住民税額:326,000円 + 5,000円 = 331,000円
個人事業税:(請負業・税率5%)
事業所得:435万円 + 65万円 = 500万円
個人事業税:(500万円 - 290万円)× 5% = 105,000円
消費税:(2割特例・売上高が1,000万円以下)
800万円 × 10/110 × 2割 = 約145,454円 → 145,400円(100円未満切捨て)
税金の概算:
所得税:171,000円
住民税:331,000円
個人事業税:105,000円
消費税:145,400円
合計:752,400円
参考:2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要|国税庁
このほか、固定資産税などの税金や社会保険料も支払うことが想定されます。
個人事業主が一番得する所得はいくら?
所得ごとの手取り額を、4つの税金と社会保険料を差し引いて試算します。青色申告か白色申告か、消費税の課税対象になるかによって、手取り額は変わります。
- 青色申告は特別控除65万円、白色申告は控除なし。基礎控除は合計所得金額に応じて適用
- 所得税は速算表に2.1%の復興特別所得税を加算。住民税は所得割10%と均等割5,000円
- 個人事業税は(事業所得 - 290万円)× 5%
- 消費税は原価率40%とし、所得600万円以上の行のみ課税事業者として原則課税(所得の10%)
- 国民年金保険料は令和8年度の月額17,920円 × 12か月、健康保険料は総所得金額の10%(介護保険料は含めない)
- 手取り額は千円未満を切り捨て
【個人事業主の手取り概算額早見表(令和8年分)】
| 事業所得 (事業収入 - 必要経費) |
消費税の課税 | 手取り額概算 (青色申告) |
手取り額概算 (白色申告) |
|---|---|---|---|
| 3,000,000円 | なし | 2,349,000円 | 2,195,000円 |
| 4,000,000円 | なし | 3,063,000円 | 2,889,000円 |
| 5,000,000円 | なし | 3,741,000円 | 3,488,000円 |
| 6,000,000円 | あり | 3,707,000円 | 3,464,000円 |
| 7,000,000円 | あり | 4,183,000円 | 3,930,000円 |
| 8,000,000円 | あり | 4,649,000円 | 4,406,000円 |
| 9,000,000円 | あり | 5,125,000円 | 4,873,000円 |
| 10,000,000円 | あり | 5,582,000円 | 5,321,000円 |
この表から言えることは、まず、個人事業主では青色申告が有利であることです。
節税の観点で言えば、税率が変わるあたりに所得がある場合には要注意です。
所得税の計算には各種の所得控除があり、他の税金にも影響することが多いため、適用できるものはすべて適用しましょう。
個人事業主が取り組める節税対策とは?
個人事業主が取り組める節税の基本は、所得を正しく計算し、各種控除を適用したうえで、青色申告により電子申告することです。令和9年分から青色申告特別控除の要件が変わるため、電子帳簿の保存などへの対応も必要です。
青色申告で確定申告する
青色申告には、青色申告特別控除をはじめ、節税につながる特典があります。
- 青色申告特別控除:
最大65万円(令和9年以後は75万円)の控除が受けられる - 青色専従者給与:
一定の親族の給与(届が必要)について必要経費に計上できる - 貸倒引当金:
一括評価貸倒引当金の繰り入れができる - 純損失の繰越しや繰戻し:
赤字を翌年以後の所得と相殺したり、前年の税金の還付を受けたりできる
参考:青色申告制度|国税庁
青色申告特別控除の適用を受ける際、令和9年分以後は、書面での提出による控除額が大幅に引き下げられるため、e-Taxの利用が格段に有利となります。

経費を正しく計上する
日々の取引を複式簿記で記録し、経費を漏れなく計上することが節税につながります。 固定資産の登録や減価償却も忘れないようにしましょう。
青色申告を行う中小事業者が、令和11年3月31日までに取得する40万円未満の資産は、要件を満たせば事業に使用した年に年間合計300万円まで必要経費にできます。上限は令和8年4月1日以後の取得分から、30万円未満から40万円未満に引き上げられます。
自動仕訳機能のあるクラウド型会計ソフトを使うと、記帳の時間を短縮できます。
所得控除を活用する
生命保険料控除や医療費控除など、適用漏れがないかを確認しましょう。 総所得金額等が200万円未満なら、医療費控除の足切り額は10万円ではなく総所得金額等の5%です。
ふるさと納税でワンストップ特例を申請していても、確定申告をする場合は寄附金控除として申告します。
売上によっては法人化を検討する
課税所得が800万円の場合、所得税の税率は23%ですが、一定の中小法人では、年800万円以下の所得に、原則15%の軽減税率が適用されます。
ただし、個人には住民税、法人には地方法人税・法人住民税・事業税が別にかかるため、税率だけでは判断できません。
設立費用や法人税の申告の手間もありますが、一定以上の所得があれば検討する価値があります。
個人事業主が納める税金を事前に確認しましょう!
主な税金は本記事で紹介した4つ以外にもあります。すべてを理解するのは難しくても、どのような税金があり、どう計算し、いつ支払うかという基本を先に確認しましょう。
- 4つの税金は、計算方法と納付時期がそれぞれ異なる
- 令和8年分から基礎控除が最大104万円になり、令和9年分から青色申告特別控除の要件が変わる
- 消費税は、令和8年分は2割特例、令和9年分・令和10年分は3割特例を使える場合がある
確定申告書や納付書、帳簿・領収書は、保存期間を確認したうえで保管しましょう。青色申告の帳簿や決算関係書類は7年間、請求書・見積書などその他の書類は5年間の保存が必要です。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
個人事業主が納める4種類の税金とは?
個人事業主は、所得税、住民税、個人事業税、消費税の4種類を納める必要があります。詳しくはこちらをご覧ください。
個人事業主の税額の算出方法は?
所得税、住民税、個人事業税、消費税のそれぞれ算出方法が異なります。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
個人事業主の税金の関連記事
新着記事
-
# お役立ち情報
ローソンPontaプラスはお得?メリットや利用上の注意点、還元率を解説
ローソンPontaプラスは、ローソン銀行が発行する、年会費無料のクレジットカードで、Pontaカードの機能が一体になっています。ローソンでの利用やキャンペーンのエントリーで、Pon…
詳しくみる -
# お役立ち情報
マイナポイントのデメリットとは?制度の概要や申し込み方法を解説
マイナポイントとは、マイナンバーカードの普及とキャッシュレス促進、デジタル化推進を目的としたポイント制度です。この記事ではマイナポイントのメリット・デメリットやマイナンバーカードの…
詳しくみる -
# お役立ち情報
セゾンゴールド・アメリカン・エキスプレス・カードのメリットや審査基準
セゾンゴールド・アメリカン・エキスプレス・カードは、クレディセゾンがアメリカン・エキスプレスと提携して発行するゴールドカードで、国内空港ラウンジ、旅行傷害保険、JALマイルを貯めや…
詳しくみる -
# お役立ち情報
準富裕層の定義とは?年収や資産、職業などから特徴を解説
準富裕層とは、純金融資産(金融資産の合計から負債を差し引いた額)が5,000万円以上1億円未満の層の範囲にある世帯を指し、富裕層とアッパーマス層の間に位置します。割合は全世帯の一部…
詳しくみる -
# お役立ち情報
セゾンカードとは?特徴や特典、ポイントの増やし方を解説
クレジットカードのポイントを貯め、ギフト券やアイテムに交換する「ポイ活」が人気を集めています。ただ、気になることの一つとして挙がるのが、ポイントの有効期限です。貯めたままにしている…
詳しくみる -
# お役立ち情報
住宅ローンは年収の何倍まで借りて良い?年収別に解説
住宅ローンは一般的に年収の5倍から7倍が借入額の目安とされています。しかし、この倍率は金融機関や借入れる人の信用度、その他の条件によって異なります。 この記事では、住宅ローンを利用…
詳しくみる