
- 更新日 : 2026年2月10日
個人事業主・フリーランスの家賃は確定申告で経費にできる?按分計算の方法も解説!
個人事業主の事業所については、賃貸物件である場合と持ち家である場合とがあります。そのどちらの場合にも、自宅兼事務所となっていることもあります。
例えば家賃については、確定申告で所得計算をする場合に必要経費として計上できるのでしょうか?按分割合を求めて計算する場合などはあるのでしょうか?などは気になるところです。
初めて賃貸借契約書を交わす場合には、敷金などを支払うこともありますが、青色申告と白色申告では費用計上に違いがあるかも知りたいところです。
この記事ではさらに進んで、個人事業主が事業を拡張し、従業員を社宅に住まわせる場合のルールや節税方法なども解説していきます。
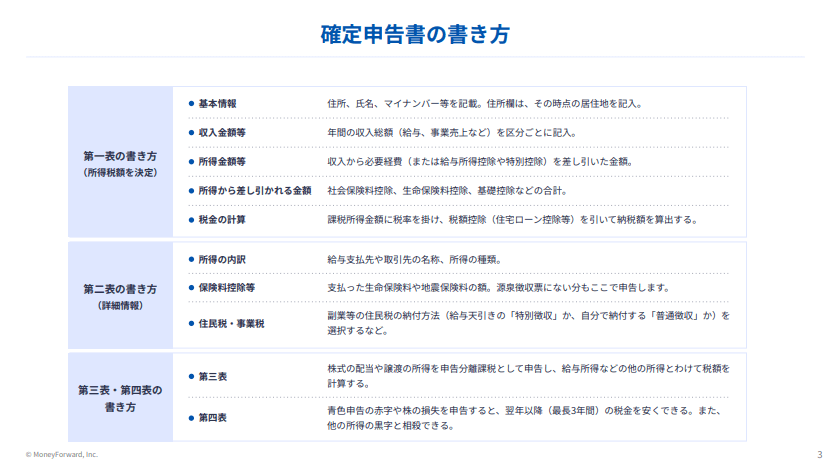
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
個人事業主の家賃は確定申告で経費にできる?
個人事業主の確定申告において事業のために利用する事務所等の「家賃」は、原則として必要経費として計上できます。
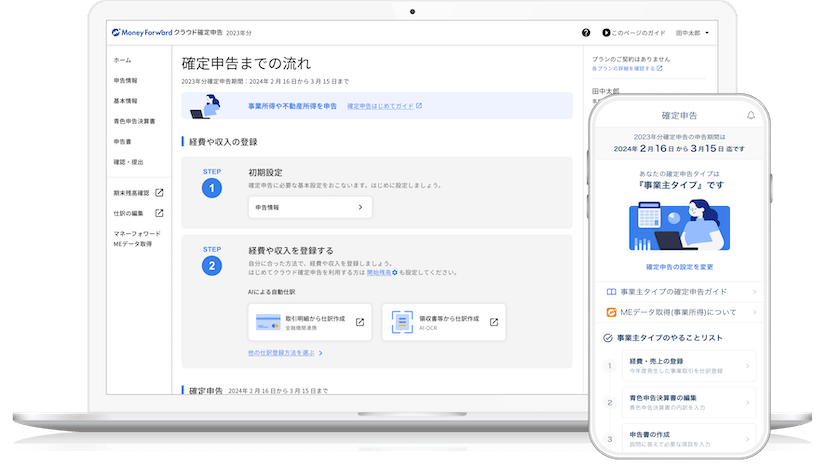
次のように、確定申告の際、添付する決算書や内訳書には、青色、白色どちらとも経費欄に「地代家賃」という項目があらかじめ設けられています。このように地代や家賃は事業において生じた業務上の費用として「必要経費」に計上できます。


出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁、「所得税青色申告決算書」「収支内訳書」を加工して作成
※画像は、過去のフォーマットとなっているため(書式は大きくは変わりません)、活用される際は、上記URLの最新版をご使用ください。
自宅と事務所が別の場合
個人事業主の事業の形態によっては、自宅と事務所が別の場合と兼用の場合が考えられます。
まず、店舗や事務所などを自宅と別に借りている場合については、その賃貸契約に基づく家賃について原則として全額が必要経費となります。しかし、「誰から借りているか」によっては必要経費とならないことがあるため要注意です。
親や配偶者といった親族などから土地や建物を借りて、事業に利用するケースはよくあります。この場合、生計を一にするかどうかが問題となります。日常の生活を共にすることだけでなく、1つの家計でやりくりをしている場合などは、生計同一親族となります。
生計を一にしている親族に地代家賃を支払っても、必要経費にはなりません。同時に、支払いを受けている親族は所得としてみなされません。ただし、親族から借りた土地や建物に課される固定資産税等の費用は業務の必要経費になります。
一方、生計を一にしていない親族に支払った地代家賃については必要経費として計上でき、同時に支払いを受けているその親族が受け取った地代家賃は所得となります。
自宅兼事務所の場合
次に、店舗や事務所などを自宅と兼用で借りている場合については、その賃貸契約に基づく家賃のうち、事業の用に供している部分についてのみが必要経費となります。
個人事業主においては、1つの支出について家事上と業務上の両方に関係する「家事関連費」があります。自宅兼事務所となっている場合には、水道光熱費などとともに家賃もこの家事関連費の1つです。
家事関連費のうち、事業における必要経費とされるのは、取引の記録などに基づき、業務を行う上で直接必要であったこと、そしてその金額を明らかに区分できる場合において、その区分された金額となります。具体的には次項の「按分計算」で求めます。
個人事業主が家賃を経費にする場合の按分計算の方法は?
自宅兼事務所を利用する個人事業主が家賃を必要経費にする場合について、実際の計算方法を見ていきましょう。
賃貸の家賃の按分計算
例えば、個人事業主が1,2階のある建物を借りており、店舗兼住宅の1階を店舗、1階と同面積の2階を居住用としている場合であれば、月額家賃の1/2を按分割合として、必要経費として問題はないでしょう。
しかし、1階と2階では専有面積が異なったり、1階部分に共有部分があったりすることが多いため、見取り図等で床面積を計算して正しい按分割合としましょう。
所得税法施行令第96条第1項では、次の経費については必要経費とすることを認めています。
家事上の経費に関連する経費の主たる部分が不動産所得、事業所得、山林所得又は雑所得を生ずべき業務の遂行上必要であり、かつ、その必要である部分を明らかに区分することができる場合における当該部分に相当する経費
引用:所得税法施行令 | e-Gov法令検索(第96条第1項 家事関連費) ※一部筆者加筆
家事関連費については、明らかに区分できる場合とされているため、第三者に説明可能なように面積割合などは明らかに分かるようにしておきましょう。
持ち家の家賃の按分計算
持ち家の家賃とは矛盾した表現のようですが、親族の持ち家として2つのパターンが考えられます。
- 生計を一にする親族等が所有する土地や建物について、家賃を支払っているケース
…先述のように必要経費として認められないため、按分計算もありません。 - 生計を一にしない親族等が所有する土地や建物について、家賃を支払っているケース
…上記の「賃貸の家賃の按分計算」と同じ考え方で計算します。
青色申告と白色申告の按分計算のルールとは?
青色申告と白色申告の按分計算ルールに、基本的に違いはありません。
事業とプライベートの両方に関する支出は家事按分をすることで経費にでき、家事按分ルールは所得税法施行令96条第1項、第2項に記載されています。
このルールに基づき、事業に必要な部分を明確に分けられるように、合理的な基準で按分をすることで経費に計上できます。合理的な基準とは、例えば使用量や使用時間、使用面積など客観的な数字を伴うものです。請求書や計算過程を保存しておき、もし後で税務調査が入った場合に説明できるようにしておきましょう。
個人事業主の駐車場代などの費用も家賃として経費にできる?
個人事業主は、事業用の車両にかかる駐車場代についても同様に経費として計上できます。事業の状況により、勘定科目は異なることがあり、車両費、駐車場代、賃借料などが考えられます。
また、駐車場だけでなく、レンタルスペースやレンタルオフィスなどの費用も事業に必要な部分は必要経費として計上できます。
このような長期にわたる契約については、後になって根拠資料を探すのは大変になってくるため、契約後、最初の起票時に、契約書のコピーや按分の根拠を明示しておくことが重要です。
個人事業主が家賃を経費にするときの注意点は?
最後に、個人事業主が地代や家賃を経費計上するときの注意点を確認しておきましょう。
敷金は経費にできない
不動産の賃貸契約を結ぶ際、敷金や礼金を支払うことがあります。敷金は、債務を担保するため貸主に支払うお金のことです。家賃の未払いなどに対する担保としての役割に加えて、賃貸借が終了したとき入居中に発生した建物の原状回復のため退去時に使われます。そして、退去時に残額は返金されます。関西地方などでは敷金ではなく、「保証金」と呼ばれることもありますが、内容は敷金と同様です。
したがって、敷金や保証金など後で戻ってくるものを支払った場合には、原則として必要経費として計上することはできません。一方、礼金は入居時に支払うものであり、返金されませんので経費として計上できます。
賃貸借契約書の保管が必要
賃貸借契約書を紛失してしまうと、契約条件等が不明となり、更新時やトラブル発生時、最終的には退去時まで困ります。貸主側の賃貸借契約書をコピーさせてもらうなどして対応しなくてはなりません。
賃貸契約書は重要な書類ですので、賃貸期間中はもとより、少なくとも退去するまでは必ず保管しておきましょう。経費として計上する場合には、重要な部分はコピーを取り、会計の根拠資料として保管してください。
社宅の賃貸契約は会社が行う
個人事業主の事業が拡張し、従業員に社宅を準備する場合もあり得ます。この場合、個人事業主は貸主としての立場に立ちます。
社宅が借り物である場合には、転貸借(てんたいしゃく)という関係になります。転貸借とは、賃借人が、建物の所有者との賃貸借契約関係を結んだ上、さらに賃借人の賃借権の範囲内で転借人との間で新たな賃貸借契約を締結することをいいます。
社宅の賃貸(転貸借)についての契約は、直接の貸主である個人事業主が行います。

住宅ローン控除が適用できなくなる場合がある
個人事業主が住宅ローンを組んで住宅を取得し、その住宅を自宅兼事務所として利用する場合、住宅ローン控除が利用できない場合があるので要注意です。
住宅ローン控除には種々のものがありますが、住宅の新築等により令和4年以降に居住した場合、以下の要件があります。
住宅の床面積の2分の1以上の部分が専ら自己の居住の用に供するものであること。この場合の床面積は、登記簿に表示されている床面積により判断する。
参考:No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)|国税庁
本来、住宅ローン控除は居住するための住宅に対する優遇措置なので、事業の用となる場合には1/2を超えない範囲で利用しなければなりません。
節税対策として、個人事業主の家賃を経費にしましょう!
個人事業主の家賃については、基本的には経費として計上できるものの、所有者が生計同一親族などの場合には経費にはなりません。また、借りている住宅について自宅兼事務所として利用している場合には、按分割合を明確にする必要があります。
按分割合に異動があったときなどは、その異動理由などとともに新たな按分割合の根拠を明確にしておきましょう。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
個人事業主は事務所家賃を経費にできる?
個人事業主の事業のために利用する事務所等の家賃については、原則的に必要経費として計上できます。詳しくはこちらをご覧ください。
家事関連費である家賃の按分割合とは?
家事関連費については、明らかに区分することができる場合とされているため、登記簿上の床面積などにより明確な方法で按分割合を求めるほうがよいでしょう。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
確定申告 経費の関連記事
新着記事
-
# お役立ち情報
ローソンPontaプラスはお得?メリットや利用上の注意点、還元率を解説
ローソンPontaプラスは、ローソン銀行が発行する、年会費無料のクレジットカードで、Pontaカードの機能が一体になっています。ローソンでの利用やキャンペーンのエントリーで、Pon…
詳しくみる -
# お役立ち情報
マイナポイントのデメリットとは?制度の概要や申し込み方法を解説
マイナポイントとは、マイナンバーカードの普及とキャッシュレス促進、デジタル化推進を目的としたポイント制度です。この記事ではマイナポイントのメリット・デメリットやマイナンバーカードの…
詳しくみる -
# お役立ち情報
セゾンゴールド・アメリカン・エキスプレス・カードのメリットや審査基準
セゾンゴールド・アメリカン・エキスプレス・カードは、クレディセゾンがアメリカン・エキスプレスと提携して発行するゴールドカードで、国内空港ラウンジ、旅行傷害保険、JALマイルを貯めや…
詳しくみる -
# お役立ち情報
準富裕層の定義とは?年収や資産、職業などから特徴を解説
準富裕層とは、純金融資産(金融資産の合計から負債を差し引いた額)が5,000万円以上1億円未満の層の範囲にある世帯を指し、富裕層とアッパーマス層の間に位置します。割合は全世帯の一部…
詳しくみる -
# お役立ち情報
セゾンカードとは?特徴や特典、ポイントの増やし方を解説
クレジットカードのポイントを貯め、ギフト券やアイテムに交換する「ポイ活」が人気を集めています。ただ、気になることの一つとして挙がるのが、ポイントの有効期限です。貯めたままにしている…
詳しくみる -
# お役立ち情報
住宅ローンは年収の何倍まで借りて良い?年収別に解説
住宅ローンは一般的に年収の5倍から7倍が借入額の目安とされています。しかし、この倍率は金融機関や借入れる人の信用度、その他の条件によって異なります。 この記事では、住宅ローンを利用…
詳しくみる