
- 更新日 : 2026年10月30日
個人事業主の経費はいくらまで計上できる?一括計上の上限も解説
事業に必要な出費であれば、経費として計上できる金額に上限はありません。
- 判断の基準は事業に必要かどうか
- 領収書やレシートなど、支出を証明できる資料を保存する
- 一括計上できる資産の額には上限がある
経費が多すぎると、税務調査で説明を求められることがあります。
個人事業主が計上する経費の額に上限はありません。経費を多く計上すればするほど、納めるべき所得税を少なくできます。しかし、どのような出費でも経費として計上できるわけではありません。
この記事では、個人事業主が計上できる経費の上限額や、経費に計上できるもの・できないものなどについて解説します。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
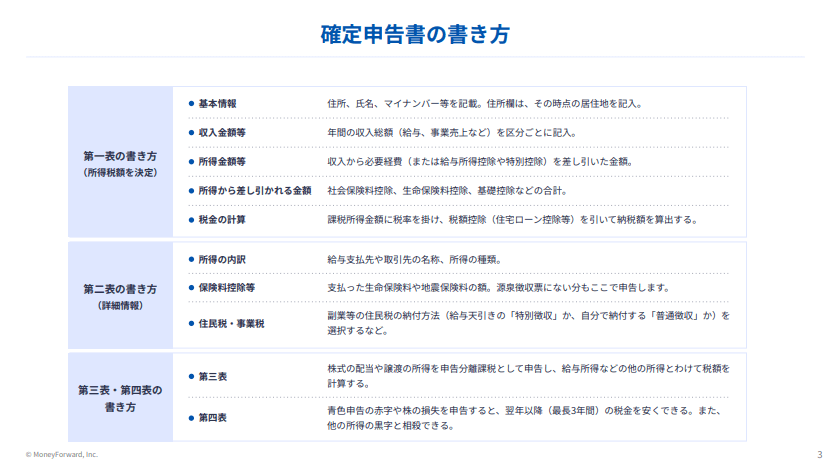
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
個人事業主の経費はいくらまで計上できる?
事業に必要な出費であれば、経費に計上できる金額に上限はありません。 まずは経費として計上できる費用の考え方を整理しておきましょう。
個人事業主の経費に上限はない
個人事業主の場合、経費総額に一律の上限額は決まっていません。ただし、青色事業専従者給与の相当額や少額減価償却資産の特例の年300万円など、個別の条件・上限はあります。法人では、クライアントとの会食費用などに上限額が設けられています。
一方、個人事業主にはこうした制限がなく、事業に必要な出費であれば金額にかかわらず計上できます。
事業に関連する費用はすべて経費に計上できる
経費として計上できるのは、事業を行ううえで必要な出費です。必要な備品の購入費、オフィスの家賃、出張にかかった交通費など、仕事をするにあたって支払ったお金はすべて経費として扱えます。
逆に、プライベートにおける支出は経費に計上できません。かかった費用が経費であるかどうか迷う場合は「事業を行ううえで必要な出費だったのか」という観点で考えてみましょう。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
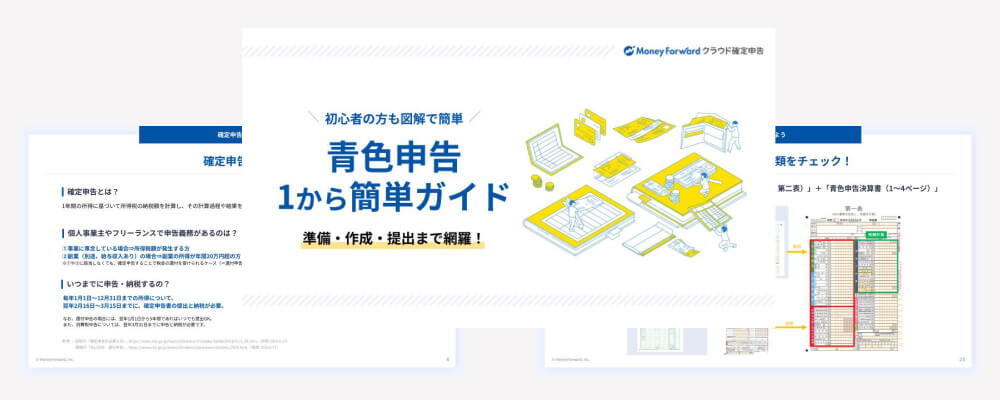
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
個人事業主の経費はいくらまで一括計上できる?
青色申告をする一定の中小事業者が、令和8年4月1日から令和11年3月31日までに取得等し、事業に使用した10万円以上40万円未満の対象資産は、年300万円を限度に、その使用年に必要経費算入できます。
機械や建物など、時間の経過によって価値が減る資産を減価償却資産といいます。本来、減価償却資産を取得した際の出費は一括で経費に計上できず、使用できる期間の中で分割して計上するのが原則です。
しかし、一定額未満の減価償却資産(少額減価償却資産)に関しては、一括で経費として扱えます。これは「少額減価償却資産の特例」という規定で定められており、青色申告を行う場合に利用できます。
令和8年度税制改正により、対象となる取得価額の上限が引き上げられました。
| 取得した時期 | 一括計上できる取得価額 |
|---|---|
| 令和8年3月31日まで | 30万円未満 |
| 令和8年4月1日以後 | 40万円未満 |
適用期限は令和11年3月31日まで3年延長されています。なお、年間の合計額300万円という上限は据え置きです。1年間で40万円未満の機械を複数台購入し、合計の購入額が400万円であった場合は、そのうちの300万円までを経費として扱います。
マネーフォワード クラウド確定申告では、個人事業主やフリーランスの方が確定申告する際に知っておきたい基礎知識や、確定申告の準備、確定申告書の作成方法・提出方法などを分かりやすくまとめた「青色申告1から簡単ガイド」を無料で用意しております。
税理士監修で、40ページ以上の情報がギュッと詰まったお得な1冊となっていますので、毎年使える保存版としてご活用ください。
個人事業主が経費にできるもの一覧
個人事業主が経費にできるものとして何が挙げられるのか、主要なものを勘定科目別に紹介します。
| 勘定科目 | 説明 |
|---|---|
| 仕入高 | 商品を仕入れる際の出費 |
| 消耗品費 | 事業を行う上で必要な消耗品・機材の購入費 (10万円以上かつ1年以上使うものを除く) |
| 荷造運賃 | 商品を発送する際の運送費や、梱包資材の購入費 |
| 減価償却費 | 機械・建物などの購入費で、法定耐用年数に応じて各年分の必要経費に配分した金額。 (令和8年4月1日以後に取得等・供用する対象資産は、一定の青色申告の中小事業者なら40万円未満・年300万円までの特例がある。それ以前の取得等には旧30万円基準が適用) |
| 水道光熱費 | 事業所における水道代・電気代・ガス代 |
| 地代家賃 | 事業所の家賃 |
| 旅費交通費 | 出張の交通費や宿泊費 |
| 広告宣伝費 | 事業や商品の宣伝に要した費用 |
| 外注費 | 外部に仕事を発注する際の費用 |
| 修繕費 | 事業に必要な資産(店舗・機械など)の修理費用 |
| 接待交際費 | 取引先との会食や、手土産に要した費用 |
| 貸倒損失 | 売掛金などの債権について、取引先の倒産や回収不能など、税法上の貸倒れの要件を満たした場合に計上する損失 |
| 損害保険料 | 事業を行うために契約する損害保険料 |
| 租税公課 | 事業に関わる税金(個人事業税・固定資産税など) |
| 雑費 | 上記のいずれにも該当しない費用 |
経費を計上する際は勘定科目別で記載します。勘定科目については法律で定められていないので、上記以外の項目を自由に追加することも可能です。
個人事業主が経費にできるものの詳細については、関連記事もご参考ください。

個人事業主が経費にできないもの
事業と関係のない支出は、経費として計上できません。 代表的なものは次のとおりです。
| 概要 | 説明 |
|---|---|
| プライベートでの支出 | 個人的な買い物や飲食など、明らかに事業と関係ない出費 |
| 個人の健康管理に関する支出 | 個人事業主本人の健康診断費用などは、原則として事業の必要経費にはならない。本人が支払う国民健康保険料は、必要経費ではなく、要件を満たす場合に社会保険料控除の対象。ただし、事業用の損害保険料などは、事業との関連性に応じて必要経費に算入できる。 |
| 個人で納める税金 | 所得税・住民税など |
| 家族への給料 | 共通の資金で生活を営む、家族への給料 (青色申告は要件を満たす青色事業専従者給与を必要経費にできます。白色申告は家族への給与自体ではなく、要件を満たせば事業専従者控除を受けます。) |
必要経費にできない支出は法令にも定められています。所得税・住民税、家事上の支出などは原則として必要経費に算入できません。また、常識の範囲内で経費であるかどうかを判断する必要があります。
特定の出費が経費として算入できるか迷う場合は「事業のために必要な出費である」という点を明確に説明できるか考えてみましょう。
個人事業主が経費計上するときに注意すべきポイントは?
ここからは、個人事業主が経費計上するときに注意すべきポイントについて解説します。
事業に関連する費用とプライベートの費用を区別しておく
個人事業主の方は、事業に関連する費用の支払いと、プライベートに関する費用の支払いは、別々の銀行口座で管理しましょう。
両者の支払いを一つの口座から行っていると、経費となる出費とプライベートの出費を混同してしまいやすく、正確に計上するのが難しくなります。
明確に区別できていれば、短時間で正確に経費の計上ができるため、確定申告も余裕を持って行えます。
領収書やレシートを保管しておく
確定申告において経費計上を行う際「経費として何にいくら支払ったか」がわかる領収書またはレシートを準備する必要があります。
原則として、出費に関する領収書やレシートがない場合、経費の内容を証明できるものがないため、その分の費用については経費計上ができません。
ただし、請求書、振込記録、出金伝票等で実際の事業支出を確認できるよう記録しておけば経費計上が認められます。
例えば、クレジットカードで支払った経費は、利用明細書(取引先や取引内容など、領収書に記載される事項が書かれているもの)で証明可能です。
なお、消費税の仕入税額控除に必要なインボイス等の保存要件も留意しておく必要があります。
経費の正当性を説明できるようにする
経費として認められるのは、あくまで事業を行う上で必要な出費に限ります。
計上する際は、次の点を確認しておきましょう。
- 事業を運営するうえで本当に必要な出費であるか
- 収入に見合った、適切な金額・頻度の出費であるか
経費が適切に計上されていないと税務署から不審に思われ、税務調査が行われるケースがあります。税務調査は基本的に職員からの質問に答えるという流れで、必要に応じて帳簿書類などを提示する場合もあります。
回答の中で経費の正当性を説明できれば問題ありませんが、そうでなければ計上に誤りがあると認められ、修正が必要です。節税を意識するあまり経費を不当に計上しても、結果的に認められない可能性が高いといえます。
例年より経費が著しく高くなっている場合は、その理由を説明できるように資料の準備などをしておきましょう。
青色申告特別控除を利用すると節税効果が高まる
青色申告特別控除は、一定の条件を満たして確定申告を行った事業者が、所得金額から一定額を控除できる制度です。課税所得額を少なくできる分、節税に繋がります。
- 事業所得、もしくは不動産所得が生じる事業を行っている
- 所得について、正規の簿記の原則(複式簿記など)で記帳している
- 正規の簿記の原則に基づいて作成した確定申告の書類を、期限までに提出する
- 「現金主義における所得税の特例」を受けていない
- e-Taxを使って確定申告を行うか、優良な電子帳簿の保存など所定の要件を満たしている
青色申告特別控除額は、記帳方法や確定申告書の提出方法などによって異なります。令和8年分までは、55万円の青色申告特別控除の要件を満たしたうえで、e-Taxによる申告、または優良な電子帳簿の保存と所定の届出などの要件を満たすことで、最高65万円の控除を受けられます。
令和9年分以後は、正規の簿記の原則に従った記帳を行い、貸借対照表や損益計算書などを添付した確定申告書を期限内にe-Taxで提出することで、65万円の控除を受けられます。さらに、優良な電子帳簿の保存またはデジタルシームレス保存に関する要件を満たし、所定の届出を行うことで、最高75万円の控除を受けられます。一方、書面で提出した場合は10万円まで下がります。
個人事業主の経費計上に上限はないが、適切に計上するのが重要
個人事業主が経費をいくらまで計上できるかについて、上限はありません。事業を行ううえで必要な出費はすべて計上でき、節税につなげられます。
しかし、経費の計上は正当性を保ったうえで行うことが必要です。「売上に対して経費が高すぎる」など不審な点が見られる際は税務調査が行われ、結果的に経費として認められなくなる場合があります。
「事業を行ううえで必要だった」と、自信を持って説明できる出費のみを経費として計上するように心がけましょう。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 個人事業主
個人事業主の所得税が0円になるのはどんなとき?所得税額の計算方法や確定申告について解説
個人事業主の所得税が0円になるケースは? 個人事業主の所得税は、事業が赤字の場合や各種控除の合計が所得金額を上回る場合に0円になります。 経費が多く事業所得が赤字になった場合 青色…
詳しくみる -
# 個人事業主
個人事業主もPayPayを導入できる?メリット・デメリットや導入方法も
近年、チェーン店のような大手事業者を中心に、キャッシュレス決済が普及しています。PayPayをはじめとする決済サービスが広まり、現金を持ち歩かない人もいるほどです。 個人事業主の方…
詳しくみる -
# 個人事業主
個人事業主が提出すべき法定調書は?種類・期限・確定申告との関係を解説
事業活動を行う中で、誰かに報酬や給与を支払ったことがある個人事業主であれば、「法定調書」という言葉に触れたことがあるかもしれません。法定調書は税務署に支払内容を報告するための書類で…
詳しくみる -
# 個人事業主
個人事業主に税務調査が入る確率は?入りやすい特徴や対応を解説
個人事業主の税務調査の確率は、それほど高いわけではありません。ただし、法人と比較すると確率が低いというだけで、リスクがまったくないわけではないため注意が必要です。 本記事では、個人…
詳しくみる -
# 個人事業主
利益が出過ぎた場合、個人事業主の対策は?節税・確定申告のポイントを解説
個人事業主として思いがけず大きな利益が出た場合、「税金が高くなりすぎるのでは」「税務署に目を付けられるのでは」と不安を感じる方も多いでしょう。大きな利益が出た場合、所得税・住民税に…
詳しくみる -
# 個人事業主
赤字でも住民税はかかる?個人事業主が知っておくべき仕組みと対策を解説
赤字でも個人事業主に住民税はかかる? 赤字でほかに所得がなければ、所得割も均等割もかからず住民税は0円です。 均等割は非課税限度額以下なら発生しない 所得税より基礎控除が低い点に注…
詳しくみる