
- 更新日 : 2026年10月21日
個人事業主が年収を聞かれたらどこを見る?確定申告書での確認方法
個人事業主の年収は、売上高ではなく、必要経費を差し引いたあとの所得金額で答えます。
- 確定申告書第一表の所得金額等を見る
- 青色申告なら特別控除額を足し戻す
- 用途によって求められる書類が変わる
年収と年間売上高は別物のため、混同しないようにしましょう。
個人事業主の年収は、売上高ではなく、必要経費を差し引いたあとの所得金額を指します。会社員のように源泉徴収票で一目でわかるものではないため、答え方に迷う方も少なくありません。
この記事では、個人事業主としての年収の考え方をはじめ、確定申告書の確認ポイントや年収の計算方法について解説します。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
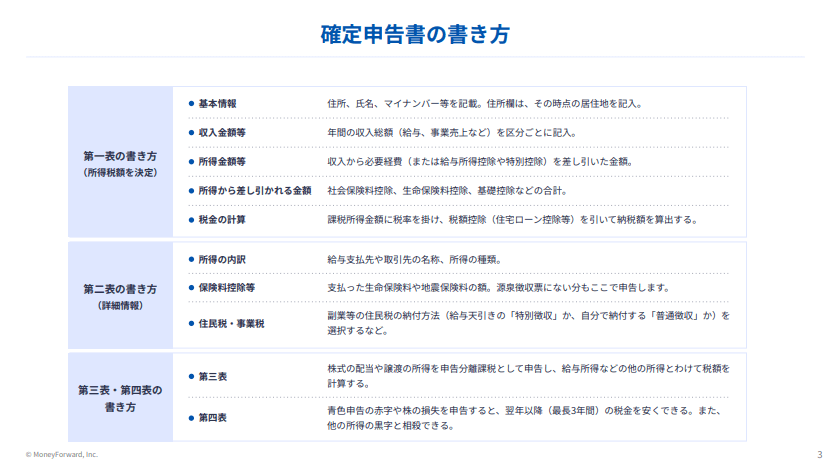
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
個人事業主が年収を聞かれたらどう答える?
個人事業主が年収を聞かれたときは、確定申告書に記載された所得金額で答えます。売上高ではなく、必要経費を差し引いたあとの金額です。
クレジットカードの申し込みやローン審査、取引先との商談などで聞かれますが、給与所得者と違って年収の定義が明確ではないため、売上高と混同しやすい点に注意しましょう。
個人事業主の年収は所得金額等の合計
個人事業主の年収は、一般的に確定申告書第一表の「所得金額等」の合計欄に記載されている金額を指します。この金額は、事業の売上高から必要経費を差し引いた所得金額であり、実質的な収入を示すものです。
青色申告者の場合、確定申告書第一表の「事業(営業等)」欄には、青色申告特別控除額を差し引いた後の事業所得が記載されています。
控除前の事業所得を確認したい場合は、「事業(営業等)」欄の金額に、実際に適用された青色申告特別控除額を加算します。青色申告特別控除額は、第一表の「その他」欄にある「青色申告特別控除額」で確認できます。
ただし、控除前の事業所得と、各種審査や制度で求められる年収は必ずしも同じではありません。提出先が指定する基準に従って金額を確認しましょう。
控除額は令和8年分までは65万円・55万円・10万円のいずれかですが、令和9年分以後は記帳と提出の方法に応じた区分に変わり、最大75万円になります。
控除額の区分は次の記事でくわしく解説しています。

年間売上高との違い
年間売上高は、商品の販売やサービス提供から得た総額であり、経費を差し引く前の金額です。売上高が高くても、必要経費が売上高を上回る場合、最終的には赤字になることもあります。
一方、個人事業主の年収として使われるのは「所得」であり、これは売上高から必要経費を差し引いた実際の稼ぎを指します。クレジットカードやローンの申し込み時には、この所得金額を年収として報告することが一般的です。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
個人事業主の年収は確定申告書のどこを確認する?
年収は、前年分の確定申告書第一表にある「所得金額等」の欄で確認します。
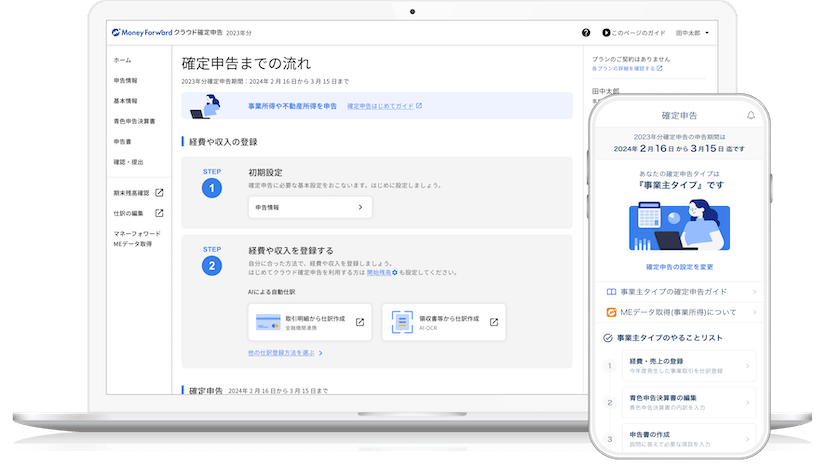
第一表には「収入金額等」「所得金額等」「所得から差し引かれる金額」「税金の計算」「その他」などの項目が並んでおり、「所得金額等」の①が「事業(営業等)」、⑫が「所得全体の合計」です。

青色申告者は、所得金額等の金額に特別控除の額を加算する
青色申告者の実際の年収を計算する際には、確定申告書に記載された「所得金額等」に「青色申告特別控除額」を加えます。これは、青色申告特別控除の額がすでに差し引かれた後の金額が所得金額等に記載されているためです。

確定申告書第一表の右下にある「その他」欄内に「青色申告特別控除額」が記載されています。この金額と、所得金額等の欄に記載された金額を合算することで、本来の年収が算出できます。
参照:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

個人事業主の年収はどう計算する?
個人事業主の年収は、税金や社会保険料を差し引く前の「税込年収」と、それらを差し引いた後の「手取り年収」に分けられます。
税込年収
個人事業主の税込年収は、売上高から売上原価と必要経費を差し引いた金額です。
売上原価には商品仕入れや製造コストが含まれ、経費には通信費や従業員給与、事務所家賃などが含まれます。加えて、取引先から源泉徴収されている場合は、その金額も売上に含めて計算します。
手取り年収
個人事業主の手取り年収は、事業収入から経費と税金、社会保険料などを差し引いた、実際に自由に使えるお金のことです。
手取り年収を計算するには、まず年間の事業収入から必要経費を差し引いて所得を求めます。この所得から、所得税は所得税法上の所得控除を、住民税は地方税法上の所得控除をそれぞれ差し引くなどして税額を計算します。所得税の基礎控除額は本人の合計所得金額によって変わり、令和8年分と令和9年分は最大104万円です。
さらに、国民健康保険料や国民年金保険料といった社会保険料も負担します。これらの税金と社会保険料を差し引いた残りが、手取り年収です。
個人事業主の年収と会社員の年収はどう違う?
個人事業主の年収は、収入から必要経費を差し引いた後の金額です。一方、会社員の年収は、支給された給料と賞与の合計額で、社会保険料や税金が控除される前の総支給額を指します。
会社員は経費を計上できないため、代わりに給与所得控除が適用されます。また、個人事業主は、基本的に毎年確定申告を行いますが、会社員は会社が年末調整で税額を調整するため、通常は確定申告が不要です。
主な違いは下表のとおりです。
| 項目 | 個人事業主の年収 | 会社員の年収 |
|---|---|---|
| 年収の定義 | 収入から経費を差し引いた事業所得の金額 | 1年間に支給された給料と賞与の合計額 |
| 経費の取り扱い | 売上から必要経費を差し引いて年収を算出 | 経費を直接差し引くことはできない |
| 税金の計算方法 | 経費を差し引いた金額をもとに所得税が課される | 給与所得控除後の金額をもとに所得税が課される |
| 年収の確認方法 | 確定申告書などで確認 | 源泉徴収票で確認 |
参照:No.1900 給与所得者で確定申告が必要な人|国税庁
個人事業主が年収を聞かれるのはどんなとき?
個人事業主が年収を聞かれるのは、主に以下のケースです。
- 賃貸物件を契約する際
- クレジットカードを申し込む際
- 住宅ローンの審査時
- 給付金などの制度を利用する際
賃貸物件を契約する際
賃貸物件の入居審査では、収入を証明できる書類の提出が求められます。家賃を支払い続ける能力が問われるためです。
一般的には、納税証明書や確定申告書の写しが求められます。納税証明書は所轄の税務署で取得し、確定申告書は手元の控え(e-Taxの場合は申告データと受信通知)を使います。これらの書類を準備しておくことで、審査がスムーズに進むでしょう。
また、家賃の支払い能力については、月収の3分の1以内が適正範囲とされる場合が多いです。この基準に基づくと、年収が月額家賃の36倍以上であることが一つの目安となります。
クレジットカードを申し込む際
クレジットカードの申し込みでは、年収の申告が求められます。カード会社は、申告された年収をもとに審査を行います。
ただし、年収の金額そのものよりも、収入の安定性を重視する傾向です。安定した収入があると判断されれば、カードの限度額設定にプラスの影響を与えます。
申し込み時に所得証明書類の提出は、通常は不要です。ただし、キャッシング枠の利用を希望する場合は、確定申告書の控えや課税証明書などの提出を求められることがあります。ショッピング枠のみの利用であれば、提出は不要です。
住宅ローンの審査時
住宅ローンの融資額は、個人事業主の年収に大きく左右されます。金融機関は、返済能力を判断するために、通常2〜3年分の所得を証明する書類の提出を求めてきます。
個人事業主の場合、所得証明として提出が必要となるのは、主に「確定申告書」と「納税証明書」の2種類です。確定申告書は手元の控えを、納税証明書は所轄の税務署で取得します。提出書類は金融機関によって異なるため、事前に確認しておきましょう。
給付金などの制度を利用する際
給付金や各種制度を利用する際、個人事業主は年収を聞かれるケースがあります。奨学金の審査や保育園の保育料の決定では、所得額が判断の基準になるためです。
一方、児童手当については、令和6年10月分から所得制限が撤廃されています。所得額によって支給の可否や金額が変わることはありません。
また、保育料の決定時などには、直接所得額を聞かれないことがあります。自治体が住民税の課税情報から所得額を確認できるためです。
所得証明書や課税証明書は市区町村で取得できますが、確定申告をしている場合、そのもとになるのは確定申告の内容です。したがって、確定申告は適切に行うようにしましょう。
まずは確定申告書を確認し、正確な年収額を把握しよう
個人事業主にとって、年収は売上高ではなく、経費を差し引いた所得金額のことを指します。確定申告書(第一表)の「所得金額等」を確認し、青色申告の場合は特別控除額を加算することで、正確な年収を把握できます。
年収は、クレジットカードの申し込みやローン審査などさまざまな場面で必要となるため、まずは自分の確定申告書を確認し、正確な年収額を把握しておきましょう。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 個人事業主
個人事業主の月収100万の手取りはいくら?税金と節税対策を解説
フリーランスなどの個人事業主と会社員は、同じ月収100万円でも手取り金額が異なります。なぜなら、個人事業主と会社員では、社会保険料や税金の計算方法が異なるからです。 ここでは、個人…
詳しくみる -
# 個人事業主
個人事業主がアルバイトを雇う時の手続き、給与計算、税金まとめ
個人事業主がアルバイトを雇う際は、契約書の作成や労災保険の加入といった必要な手続きが多数あります。 また、アルバイトを雇った後も、給与計算・源泉徴収・確定申告にも対応しなければなり…
詳しくみる -
# 個人事業主
個人事業主として家賃収入を得るメリットや確定申告、経費による節税などを解説
個人事業主として家賃収入を得る不動産賃貸業は、自営業者や会社員の副業として人気があります。しかし、会社員は給与と別に収入を得ているので、確定申告が必要です。確定申告をする際には、納…
詳しくみる -
# 個人事業主
個人事業主が運転資金の融資を受けるには?方法や審査に通るコツを解説
個人事業主の運転資金融資とは、事業運営に必要な資金を調達するための融資制度です。 融資の種類はさまざまですが、申請条件や融資可能額、審査通過率等が異なります。この記事では、個人事業…
詳しくみる -
# 個人事業主
個人事業主でも職務経歴書が必要?使いどころや書き方を解説
個人事業主として働いていると、普段は職務経歴書にあまり関わらないかもしれません。しかし業務委託契約や転職活動、副業先への応募など、さまざまな場面で職務経歴書の提出を求められることが…
詳しくみる -
# 個人事業主
個人事業主が活用できるマル経融資とは?申し込みの流れや必要書類をわかりやすく解説
マル経融資(小規模事業者経営改善資金)は、個人事業主や小規模事業者が無担保・無保証人で利用できる、日本政策金融公庫の融資制度です。商工会議所や商工会の経営指導を受けたうえで推薦を得…
詳しくみる