
- 更新日 : 2026年10月30日
個人事業主が家族に払う給与は経費になる?青色事業専従者給与を解説
生計を一にする家族への給与は、原則として経費にできません。青色事業専従者給与なら例外的に認められます。
- 別生計の家族なら通常の給与として経費になる
- 事前に届出書を提出しておく必要がある
- 常識の範囲を超える額は経費と認められない
届出書に記載した額を超えて支払うと、超えた分は経費にできません。
個人事業主は家族で経営を行うことが多く、家族に給与を支払うケースもあります。もし家族の給与を経費にできれば節税になりますが、原則として生計を一にする家族への給与は経費になりません。
ただし、青色申告をしている場合は例外もあります。この記事では、個人事業主の家族への給与と経費の関係や、青色事業専従者給与について解説します。
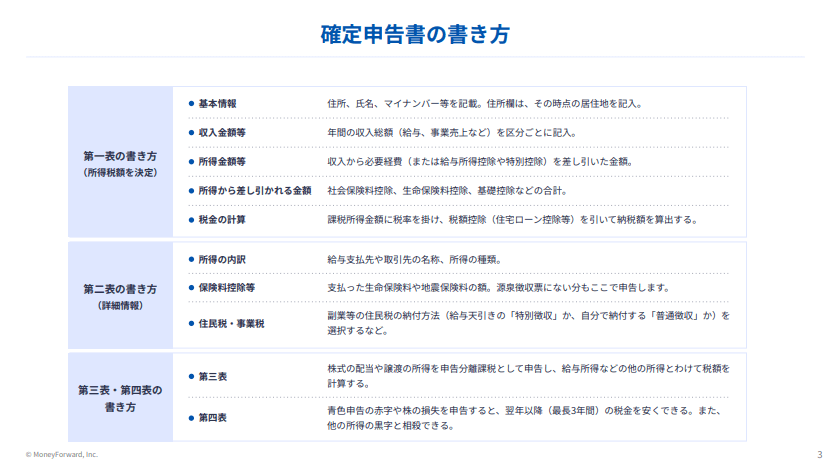
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
所得税では家族をどう扱う?
所得税は個人にかかる税金ですが、事業所得においては家族がひとつとなって事業を営んでいると考えます。
例えば、お店を夫婦一緒に経営したり、子どもに手伝ってもらったりしているケースです。代表として夫(または妻)が事業の確定申告をして、税金を納めるイメージになります。
この考え方があるため、家族への給与の扱いも一般の従業員とは異なります。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
家族への給与を経費にできる?
原則として、生計を一にする(同じ財布で生活している)家族への給与は経費にできません。 個人事業主が所得税の申告をする際、家族は配偶者控除や扶養控除など控除の対象として扱われます。
ただし、次の要件をどちらも満たせば、家族でも給与を経費にできます。
- 明らかに独立した別生計の家族を従業員として雇っている
- 他の従業員と同じ業務内容をこなし、同じ基準で給与を支払っている
生計を一にする家族の場合でも、青色申告をしていれば「青色事業専従者給与」として経費にする方法があります。
青色申告には最大額の青色申告特別控除や損失の繰り越しといった特典もあるため、家族に給与を払っているなら選択を検討したいところです。
参照:No.2075 青色事業専従者給与と事業専従者控除|国税庁
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

青色事業専従者給与とは?
青色事業専従者給与とは、青色申告をしている個人事業主が、青色事業専従者に対して支払った給与を経費にできる制度です。
生計を一にする家族への給与を経費にできる、例外的な仕組みといえます。
青色事業専従者の要件
家族を青色事業専従者にするには、次の要件をすべて満たす必要があります。
| 要件 | 内容 |
|---|---|
| 生計 | 青色申告者と生計を一にしている配偶者や親族であること |
| 年齢 | 経費にしようとする年の12月31日現在で15歳以上であること |
| 従事期間 | その年を通じて6カ月を超える期間、事業に専ら従事していること |
| 届出 | 事前に「青色事業専従者給与に関する届出書」を提出していること |
「専ら従事している」とは、ほかに主たる仕事がなく、その事業に専念している状態を指します。ほかの会社で働きながら手伝っている場合は該当しません。ただし、他の仕事の従事時間が短いなど、事業に専ら従事することを妨げないと認められる場合は例外です。
なお、年の中途開業など一定の場合は、その年に事業に従事できる期間の2分の1を超える期間、専ら従事していれば専従期間の要件を満たします。
届出書の提出期限
「青色事業専従者給与に関する届出書」は、必要経費に算入しようとする年の3月15日までに提出します。
その年の1月16日以後に新たに事業を開始した場合や、新たに専従者がいることとなった場合は、その日から2カ月以内が期限です。
届出書には、自分で決めた給与額を記載します。
青色事業専従者給与を経費にするには、届出書に記載した給与額を超えないように支払う必要があります。
青色事業専従者給与の額はどう決める?
要件を満たせば必ず経費にできるわけではなく、あくまで常識的な給与額である必要があります。 あまりにも高額な給与を支払った場合は、経費として認められません。
給与の額の決め方には、主に次の方法があります。
求人誌や求人サイトなどを参考にする
同じ仕事であれば通常どれくらいの給与となっているのかを調べ、それに合わせた給与額にします。
労務の対価として適正な金額であることを説明できる根拠になります。求人情報を印刷して保管しておくと、後から確認を求められたときにも対応できます。
源泉徴収の対象とならない範囲の給与にする
青色事業専従者給与も、一般の従業員と同じく源泉徴収の対象です。 令和8年分は、扶養控除等申告書を提出した甲欄・扶養親族等0人の場合、社会保険料等控除後の月額給与が105,000円未満なら源泉徴収税額は0円です。乙欄や扶養人数によって扱いが異なります。月額給与が105,000円以上になると、毎月の給与から源泉徴収をしなければなりません。
そこで、源泉徴収の対象とならないよう月額105,000円未満の給与額にする方法があります。扶養の範囲内を意識して、実務においては10万円程度にすることも多いです。
ただし、業務の内容に対して給与が低すぎる場合も不自然になります。実際の仕事量と見合った額を基準に考えましょう。
なお、青色事業専従者給与を受ける配偶者・親族は、給与が少額でも配偶者控除・扶養控除の対象にはなりません。
青色事業専従者給与の節税効果はどれくらい?
青色事業専従者給与は、大きな節税効果があります。
事業の所得金額400万円、配偶者への給与100万円のケースで見てみましょう。
前提条件は次のとおりです。
- 事業の所得金額:400万円
- 配偶者への給与:100万円
- 基礎控除:104万円(令和8年分)
- ほかの所得控除はないものとする
【配偶者が青色事業専従者でない場合】
給与は経費になりません。代わりに配偶者控除が適用されます。
課税所得 = 400万円 - 基礎控除104万円 - 配偶者控除38万円 = 258万円
所得税額 = 258万円 × 10% - 控除額97,500円 = 160,500円
【配偶者が青色事業専従者の場合】
給与は経費になります。代わりに、配偶者控除は使えません。
課税所得 =(400万円 - 給与100万円)- 基礎控除104万円 = 196万円
所得税額 = 196万円 × 10% - 控除額97,500円 = 98,500円
節税額の比較
| 項目 | 専従者でない場合 | 専従者の場合 |
|---|---|---|
| 課税される所得金額 | 258万円 | 196万円 |
| 所得税額 | 160,500円 | 98,500円 |
| 差額 | 62,000円の節税 |
この例では、配偶者が青色事業専従者の場合、そうでない場合に比べて62,000円の節税になります。
配偶者控除38万円よりも、給与100万円を経費にできる効果のほうが大きいためです。給与の額が大きいほど差は広がります。
なお、住民税でも同様に課税所得が下がるため、実際の節税額はこれより大きくなります。
家族への給与があるなら青色事業専従者給与を使おう
原則として、生計を一にする家族への給与は経費になりません。所得税において事業は、家族がひとつになって行うものと考えるからです。
ただし、青色申告を行って家族を青色事業専従者にした場合、その家族への給与は青色事業専従者給与として経費になります。経費にすることで、大きな節税につながります。
届出書の提出期限は青色事業専従者給与額を必要経費に算入しようとする年の3月15日まで(その年の1月16日以後に開業した人や新たに専従者がいることとなった人は、その開業の日や専従者がいることとなった日から2月以内)になります。
家族への給与がある場合は青色申告を行い、期限に間に合うよう準備を進めましょう。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
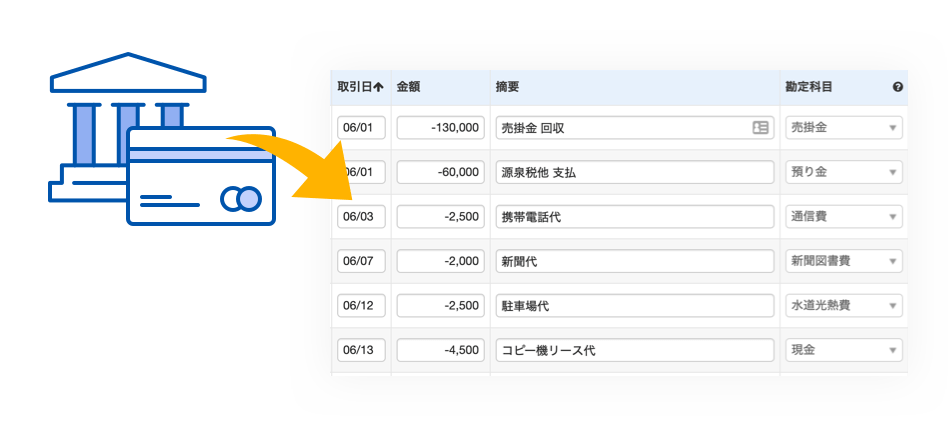
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
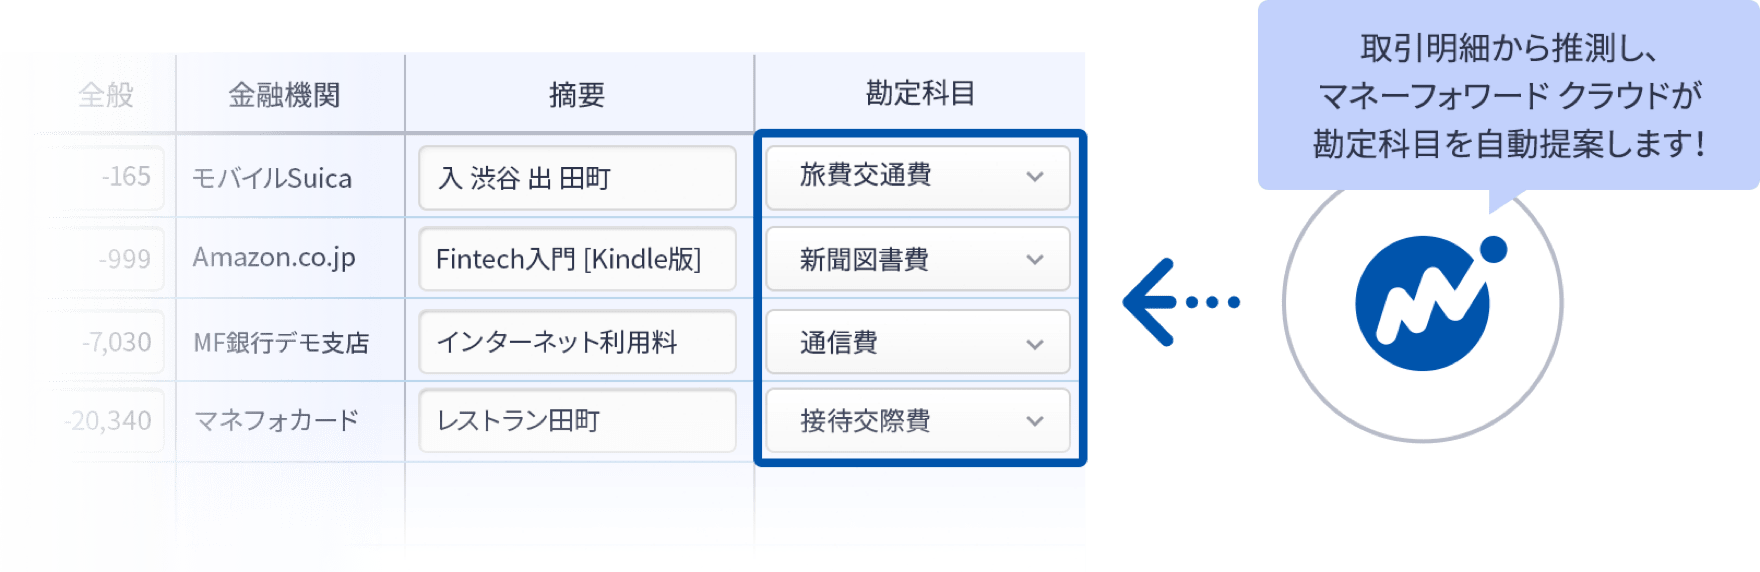
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
個人事業主の家族への給与は、経費になりますか?
生計を一にする家族への給与は原則、経費になりません。詳しくはこちらをご覧ください。
個人事業主の家族への給与を経費にする方法はありますか。
青色申告を行い、家族を青色事業専従者にすることで、青色事業専従者給与として経費にすることが可能です。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
個人事業主の確定申告の関連記事
個人事業主の節税の関連記事
新着記事
-
# お役立ち情報
株やFXのスキャルピング手法とは?勝つコツやおすすめの口座
株やFXのトレードの手法の一つとして、スキャルピングがあります。スキャルピングとは、数秒から数十分程度の短い間隔で売買を繰り返し、小さな利益を積み重ねる方法です。ポジションを持ち越…
詳しくみる -
# お役立ち情報
VOOとは?株価推移や配当利回り、おすすめの証券会社を解説
VOO(バンガード・S&P 500 ETF)は、バンガード社が運用する、S&P500指数に連動する成果を目指すETF(上場投資信託)で、米国の大型株約500銘柄に分散投資できます。…
詳しくみる -
# お役立ち情報
DEX(分散型取引所)とは?仕組みやメリット・デメリットの解説
暗号資産取引をしていると、DEXという用語を目にすることがあります。DEX(デックス、Decentralized Exchange)とは、「分散型取引所」と呼ばれるもので、管理者や…
詳しくみる -
# お役立ち情報
VTIとは?株価推移や配当利回り、おすすめの証券会社を解説
「日本株だけでなく、外国の株式にも投資してみたい」と考えたことはありませんか?今回は外国ETFの一つ「VTI」についてご紹介します。 VTI(バンガード・トータル・ストック・マーケ…
詳しくみる -
# お役立ち情報
SBIネオトレード証券とは?メリットやアプリ、注意点の解説
有価証券投資の口座開設をする中で、SBIネオトレード証券を検討の一つに入れている方もいることでしょう。国内株式の手数料が低く、高機能な取引ツール(NEOTRADE R・S・W)を無…
詳しくみる -
# お役立ち情報
VYMとは?株価推移や配当利回り、おすすめの証券会社を解説
VYM(Vanguard High Dividend Yield ETF)は、米国のETF(上場投資信託)の一つです。FTSE High Dividend Yield Indexに…
詳しくみる