
- 更新日 : 2026年4月17日
青色申告者の個人も源泉徴収される?確定申告書への入力方法や仕訳を解説!
青色申告の個人事業主でも、報酬・料金など特定の所得は源泉徴収の対象です。差し引かれた税額は確定申告で精算できます。
- 税率は原則10.21%、100万円超は20.42%
- 仕訳は「事業主貸」または「仮払金」で処理
- 支払調書を第二表に転記し第一表へ合計
Q. 源泉徴収された税額は返ってくる?
A. 所得税を納め過ぎていれば、確定申告により還付されます。
源泉徴収といえば、給与所得者(会社員など)の源泉徴収がよく知られていますが、青色申告をする個人事業主も報酬の内容によっては源泉徴収されることがあります。
納付すべき所得税が源泉徴収額を下回る場合は、源泉徴収によって所得税を多く納めていることになるため、還付を受けられます。
この記事では、青色申告の個人事業主でも源泉徴収される理由や仕訳の仕方、源泉徴収に関連して確定申告時に記入が必要な箇所について解説します。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
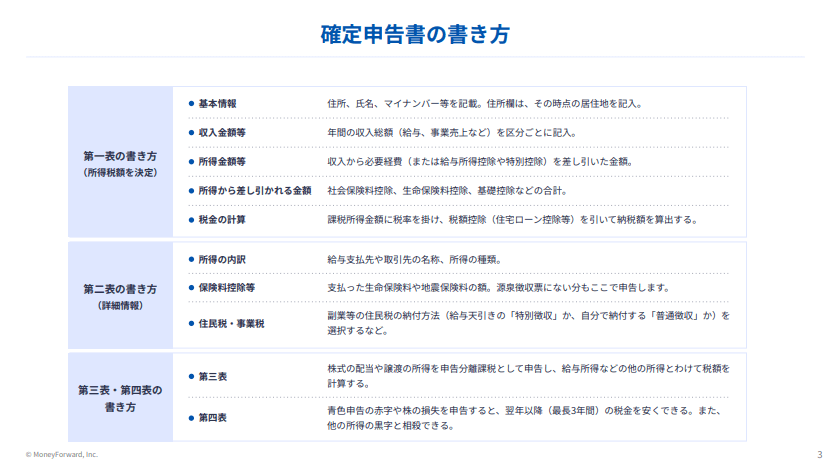
青色申告を行う個人事業主も源泉徴収される場合がある
所得税は、納税義務者(所得のある人)自身が年間の税額を申告して納税する申告納税が原則です。ただし、給与など特定の所得については源泉徴収制度が採用されています。
源泉徴収制度とは、報酬などを支払う者が報酬に対する所得税を計算し報酬から天引きして、納税者に代わって国に所得税を納付する制度のことです。
源泉徴収制度は特定の所得を対象としており、青色申告を選択している個人事業主でも、源泉徴収が必要な所得がある場合は源泉徴収されます。
ただし、支払者が個人の場合は、ホステス等に支払う料金等を除き源泉徴収は必要ありません。源泉徴収をするのは、その支払者が源泉徴収義務者であるときです。
※白色申告の個人事業主も源泉徴収制度の対象です。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
源泉徴収の対象となる報酬
源泉徴収の対象となる特定の所得には、さまざまなものがあります。給与や退職金、配当金のほか、源泉徴収の対象となるのは以下のような所得です。
- 弁護士、公認会計士、税理士など、特定の業務を行う人への報酬・料金
- 原稿料、講演料、デザイン料、翻訳料、通訳料、スポーツ指導料など
- 職業野球選手、プロサッカー選手など職業運動家の業務に対する報酬・料金
- モデルの報酬、芸能人への出演料(一般の人へのテレビ等出演料含む)など
- ホステスやコンパニオンなどの業務に対する報酬・料金
- 事業広告宣伝のための賞金
- 馬主に支払われる競馬の賞金
- 社会保険診療報酬支払基金の診療報酬
- プロ野球選手の契約金など、役務の提供を約することにより一時に支払う契約金
この記事では、これらのうち「報酬・料金等の源泉徴収」を取り上げて解説します。
参考:No.2792 源泉徴収が必要な報酬・料金等とは|国税庁
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

源泉徴収金額の計算方法
司法書士や土地家屋調査士、外交員、集金人、ホステスなどは源泉徴収額の計算方法が異なりますが、報酬や料金を受け取った人の多くは、源泉徴収の計算方法が共通しています。
弁護士や税理士などへの報酬等、原稿料、デザイン料、芸能人・スポーツ選手などへの報酬の源泉徴収税額の計算式は、以下のとおりです。
*ただし、上記の式は個々の報酬について異なる場合があります。例えば、司法書士の一定の業務に関する報酬は、「(報酬の額 - 1回の支払いにつき10,000円)×10.21%」が源泉徴収税額となります。
※同一の人に対して1回あたりに支払われる額が100万円超のときは、100万円を超過した部分については20.42%
※「10.21%」「20.42%」は、所得税(10%/20%)に、所得税額の2.1%にあたる復興特別所得税を上乗せした合計税率です。
(計算例1)デザイン料50万円だったときの源泉徴収税額
50万円×10.21%=51,050円
(計算例2)弁護士報酬200万円だったときの源泉徴収税額
100万円×10.21%=102,100円
(200万円-100万円)×20.42%=204,200円
102,100円+204,200円=306,300円
令和8年度税制改正大綱(令和7年12月26日閣議決定)により、令和9年分以後の所得税について、新たに「防衛特別所得税(仮称)」が創設されます。基準所得税額に対して税率1%の付加税として課される新税です。
これに合わせて、現行2.1%の復興特別所得税の税率が1.1%に引き下げられるとともに、課税期間が令和19年までから令和29年まで10年間延長されます。
防衛特別所得税1%+復興特別所得税1.1%=合計2.1%となるため、源泉徴収税率10.21%・20.42%という数値自体は変わりません。ただし、内訳と名称が変わるため、令和9年以降の源泉徴収事務では、支払調書や納付書の様式変更に留意する必要があります。
源泉徴収に関する仕訳
メインの事業所得に対して源泉徴収が行われた場合や、確定申告によって還付金が発生し後日支払われた場合は、以下のように仕訳を行います。
報酬が発生した場合
事業所得で報酬が発生したことにより源泉徴収が行われた場合の仕訳において、事業主勘定を使用する場合と仮払金勘定を使用する場合について解説します。
事業主勘定を使う
(仕訳例)デザイナーが顧客より、デザイン料30万円(源泉徴収税額30,630円を差し引き後)を現金で受け取った。
「事業主貸」の勘定科目は、個人事業主の個人的な支出などで使用する勘定科目です。
源泉所得税は、本質的には確定申告で納める所得税と同じ性質のものです。所得税は事業上の経費としては認められないため、納付時の仕訳では「事業主貸」という勘定科目を使って処理します。同じ理由で、源泉徴収された分も「事業主貸」で仕訳をします。
仮払勘定を使う
(仕訳例)デザイン料30万円(内、源泉徴収税額30,630円)を現金で受け取った。
報酬の受け取りで源泉徴収があったときは、「事業主貸」の代わりに仮払勘定(仮払金や仮払税金等)のような勘定科目を使って仕訳をすることも可能です。
個人事業主の場合、事業主貸を使用すると他のプライベートの支払いと混ざってわかりにくくなるため、他の事業主貸の項目と分けたいときに便利です。
ただし、仮払勘定だと何に対する支払いなのかが不明なので、通常は決算のとき(個人事業主は12月31日)に仮払勘定から事業主貸に振り替える仕訳を行います。
還付金が入金された場合
(仕訳例)確定申告で還付が確定していた還付金5万円が普通預金に入金された。
源泉徴収分は、所得税の先払いと言えます。源泉徴収の対象になる所得が多く、納付すべき所得税よりも源泉徴収分が多いときは、確定申告により超過分が還付されます。所得税の還付金は超過分が返金されたものなので、雑所得などの収益として処理せず、貸方は「事業主借」で処理します。
マネーフォワード クラウド開業届は、開業を検討されている方に役立つ「開業時に決めることチェックリスト」を無料で用意しております。
このチェックリストは、開業前にやっておくことをリストアップし、初心者の方にも分かりやすくまとめています。個人事業主か法人(株式会社など)か事業形態に悩まれている方にもおすすめの資料です。 一つひとつ確実にクリアしていくことで、スムーズに事業をスタートできます。
支払調書の内容を確定申告書に転記する方法

出典:[手続名]報酬、料金、契約金及び賞金の支払調書(同合計表)|国税庁
「報酬、料金、契約金及び賞金の支払調書」を加工して作成
支払調書は個人への発行は義務ではないので個人宛てに発行されないこともありますが、報酬の支払と源泉徴収があれば、慣習として上のような「支払調書」を送ってくれるところが多いです。支払調書があるときは、記載内容をもとに確定申告書に必要事項を転記します。支払調書がないときは、発注書や請求書、実際の入金額などで確認します。

出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
上の表は、確定申告書の中の源泉徴収税額などを記入する部分です。支払調書の内容をもとに、①所得区分、②種目(原稿料、デザイン料など)、③支払者の氏名・名称、④収入額、⑤源泉徴収税額を転記します(①~⑤は上の支払調書に対応しています)。
複数の事業者から報酬を受け取って源泉徴収されている場合は同じように記入し、最後に49番の「源泉徴収税額の合計額」に記入します。

出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
第二表で計算した源泉徴収額の合計を、確定申告書第一表の49番に転記します。これで、確定申告書で源泉徴収税額を申告する手続きは完了です。源泉徴収税額が申告納税額を上回るときは、第一表の49番に還付される税額を記載します。
確定申告ソフトを使えば支払調書の内容を簡単に入力できる
確定申告ソフトであれば、第二表に支払調書の内容を入力すると、自動計算により第一表の50番の源泉徴収税の欄に合計額が反映されます。源泉徴収以外の税金の計算も、手入力が必要なものを除いて、確定申告ソフトなら基本的に自動計算に対応しているものが多いです。
手間のかかる税金の計算も自動で行われるため、ミスなく簡単に済ませることができます。確定申告が必要な人は、確定申告ソフトを利用することをおすすめします。
最後に、青色申告を選択している個人事業主であっても、特殊な区分の所得を受け取っている場合は報酬から源泉徴収されることがあります。源泉徴収された分は確定申告で納付税額から差し引けるため、忘れずに確定申告をしましょう。
なお、青色申告については以下の記事でくわしく解説しています。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
青色申告の個人事業主も源泉徴収される?
弁護士・税理士などの業務に対する報酬、原稿料、講演料などがある場合は、個人事業主でも源泉徴収されることがあります。詳しくはこちらをご覧ください。
源泉徴収されたときの仕訳は?
事業主貸を使って仕訳をする方法と仮払勘定を使う方法があります。詳しくはこちらをご覧ください。
源泉徴収分は確定申告をする?
源泉徴収分は所得税の先払いであるため、申告納税額から差し引くことができます。源泉徴収されている場合は、確定申告をすることをおすすめします。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
源泉徴収の関連記事
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる