
- 更新日 : 2026年10月30日
個人事業主で年収300万円の手取りはいくら?税金と節税方法を解説
年収から税金と社会保険料を差し引いた額が手取りです。青色申告なら約232万円、白色申告なら約217万円が目安になります。
- 青色申告特別控除で約16万円の差が出る
- 国民年金と国民健康保険料は全額が所得控除
- 個人事業税は事業主控除で少額にとどまる
税金だけでなく、社会保険料の負担もあわせて確認しておきましょう。
年収300万円である個人事業主の手取り額はいくらになるのでしょうか。この記事では「年収」を必要経費を差し引いた青色申告特別控除前の所得300万円として、手取りを試算します。
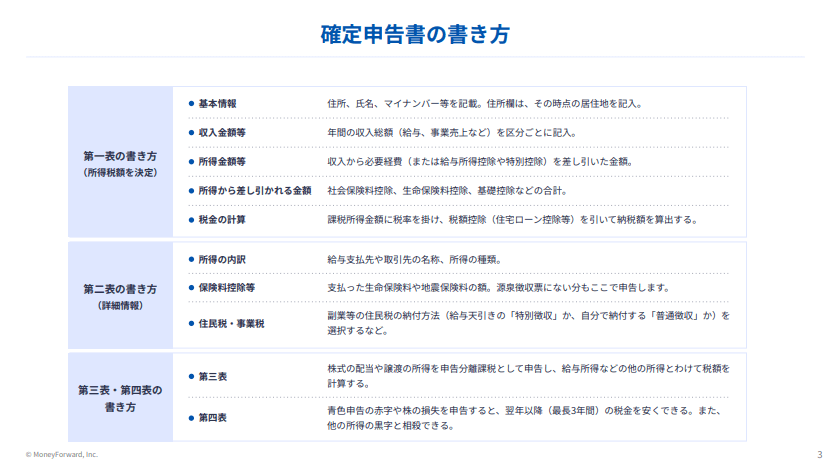
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
年収300万円の手取りはどう計算する?
年収300万円といっても、売上高なのか、所得なのかといった点で計算の根拠がぐらついていては税金の計算ができません。
一般に個人事業主の「年収」というときは、会社員の年収などとの比較に使うこともあるため、次のように考えることが多いようです。
この記事では、青色申告者の場合は複式簿記で記帳しe-Taxによる電子申告を行うものとし、青色申告特別控除前の所得を「年収」と捉えて計算します。
白色申告の場合は、専従者控除後の所得金額の最終値を「年収」とします。
決算書のどの数字が「年収」にあたるか
申告方法によって、決算書で見るべき欄が異なります。
| 申告方法 | 確認する書類 | 該当する欄 |
|---|---|---|
| 青色申告 | 青色申告決算書(一般用) 1ページ目の損益計算書 |
「青色申告特別控除前の所得金額」の欄 |
| 白色申告 | 収支内訳書(一般用) 1ページ目の末尾 |
「専従者控除後の所得金額」の欄 |
【青色申告者の場合 損益計算書】

出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|、所得税青色申告決算書(一般用)を加工して作成
青色申告決算書の損益計算書は、売上金額から売上原価と各種の経費を順に差し引いていく構成です。経費を差し引いたあと、専従者給与や貸倒引当金などの調整を経て「青色申告特別控除前の所得金額」が算出されます。
その下にある「青色申告特別控除額」を引く前の金額が、この記事でいう年収にあたります。
【白色申告者の場合 収支内訳書末尾】

出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|、所得税青色申告決算書(一般用)を加工して作成
収支内訳書も同じく、収入金額から売上原価と経費を差し引く構成です。末尾で専従者控除を差し引いた「所得金額」が、白色申告での年収になります。
なお、次の例はどちらも年収(所得)が300万円になる点にご注意ください。
- 売上高 1,000万円 / 必要経費 700万円
- 売上高 350万円 / 必要経費 50万円
試算の前提条件
この試算では、35歳独身で扶養家族なし、他の控除は一切なしと考えます。
所得税は世帯の状況で控除額が変わり、生命保険料控除、医療費控除、住宅ローン控除などがある場合もあるためです。
| 項目 | 青色申告 | 白色申告 |
|---|---|---|
| 年収(所得) | 300万円 | 300万円 |
| 青色申告特別控除 | 65万円(令和8年分の最高額) | なし |
| 基礎控除(所得税) | 104万円 | 104万円 |
| 国民年金保険料 | 約21万円(月額17,920円×12カ月) | 約21万円 |
| 国民健康保険料 | 約27万円 | 約34万円 |
国民健康保険料は、東京都世田谷区の令和8年度の料率を用い、前年も特別控除前の所得300万円で、青色申告は前年も65万円控除を受けた単身・40歳未満として試算します。
なお、青色申告特別控除の最高額は令和9年分以後75万円に引き上げられます。要件を満たせば、試算よりさらに手取りが増える見込みです。
青色申告と白色申告の手取り額の比較
上記の前提にもとづくと、年収300万円の手取りの目安は、青色申告で約232万円、白色申告では約217万円となります。
| 項目 | 青色申告 | 白色申告 |
|---|---|---|
| 年収 | 300万円 | 300万円 |
| 国民年金保険料 | 約21.4万円 | 約21.4万円 |
| 国民健康保険料 | 約27万円 | 約33.9万円 |
| 所得税 | 約4.2万円(課税所得82.9万円) | 約7.2万円(課税所得141万円) |
| 住民税 | 約14.6万円(課税所得143.9万円) | 約20.4万円(課税所得202万円) |
| 個人事業税 | 0.5万円 | 0.5万円 |
| 差引手取額 | 約232.3万円 | 約216.6万円 |
青色申告と白色申告で約16万円の差がつきました。
青色申告特別控除65万円によって課税所得が下がり、所得税・住民税・国民健康保険料のすべてが軽くなるためです。
所得税と住民税で課税所得が異なるのは、それぞれの基礎控除額が異なるからです。所得税の基礎控除は令和8年分・令和9年分で最大104万円ですが、住民税の基礎控除は43万円となります。
個人事業税は、事業主控除290万円を差し引いた10万円に税率5%をかけて計算しています。
この試算は令和8年分の制度にもとづくものです。令和9年分以後は青色申告特別控除の体系が変わり、要件によっては控除額が75万円に増える一方、書面で提出した場合は10万円まで下がります。くわしくは「確定申告で青色申告特別控除を利用する」で解説します。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
年収300万円の個人事業主が支払う税金の種類・計算方法は?
上記で計算した税金のうち、特に所得税と住民税について見ていきましょう。年収300万円の個人事業主は個人事業税の対象になるものの、事業主控除により税額はごく少額にとどまります。一方、消費税については課税事業者に該当する場合があります。
個人事業主の所得税
所得税は国に納める国税で、確定申告書で計算します。
大まかな流れは次のとおりです。
- 帳簿から青色申告決算書(白色の場合は収支内訳書)を作成する
- 確定申告書に収入、所得を記載する
- 確定申告書で2.に続いて所得控除を計算する
- 2.の所得から3.の所得控除の合計を差し引きし、課税所得を求める
- 課税所得に税率を掛け、所得税額を求める
- 税額控除がある場合には差し引きをする
所得税だけでなく、住民税や消費税など税金の基礎となる数値は決算書にあります。決算書の数値が間違っていれば影響が大きいため、作成には注意が必要です。
決算書を正しく作成するには、その土台となる月々の記帳が正しくなければなりません。一つひとつの取引を丁寧に帳簿に付けているか、正しい仕訳をしているかに尽きます。
個人事業主の住民税
住民税は地方税であり、都道府県民税と市区町村民税の総称です。徴収の目的は、地域における公共サービスのためとされます。
標準的な均等割と森林環境税の合計は5,000円です。
住民税における課税所得の求め方は所得税と似ていますが、基礎控除や配偶者控除など所得控除の額が異なります。均等割の内訳は、市町村民税3,000円、道府県民税1,000円、森林環境税1,000円が標準です。
また、所得税が申告納税方式であるのに対し、住民税は賦課課税方式です。市区町村が確定申告書などから税額を計算し、「納税通知書」により納税者に通知して納付する方法をとります。
個人事業主のその他の税金
所得税や住民税以外の税金について見ていきましょう。
個人事業税
個人事業主には、地方税法等で定められた事業に対して個人事業税という地方税がかかります。
年収300万円の場合は、300万円から290万円を差し引いた10万円に税率をかけて求めるため、課税対象にはなるものの税額はごく少額にとどまります。
対象となる事業は決められていますが、大抵の業種が対象です。なお、所得税や住民税と異なり、個人事業税の課税標準には青色申告特別控除額が考慮されない点に注意しましょう。
消費税
消費税は原則として、顧客などから受けた消費税から自分が払った消費税を引いた差額を納付します。基準期間の課税売上高が1,000万円を超えると、消費税の申告納税が必要です。
年収300万円となる個人事業主でも、基準期間における課税売上高が1,000万円を超える場合など課税事業者に該当する場合があるため、課税事業者に該当するときは申告納付します。
また、令和5年10月から始まったインボイス制度では、適格請求書発行事業者の登録を受けた事業者は、基準期間の課税売上高が1,000万円以下であっても、原則として消費税の申告・納付が必要です。免税事業者が登録を受けた場合も同様ですが、一定の要件を満たす小規模事業者には、納税額を軽減する特例があります。
その他の税金
事業において不動産を登記する場合には、登録免許税がかかります。事業に供している固定資産があれば、固定資産税や償却資産税が課せられます。
事業の内容によって発生する主な税金は下記になります。
| 税金 | かかる場面 |
|---|---|
| 登録免許税 | 事業において不動産を登記する場合 |
| 固定資産税・償却資産税 | 事業に供している固定資産がある場合 |
| 自動車税 | 事業用の車両を保有している場合 |
| 印紙税 | 書面で契約書など課税文書を取り扱う場合 |
| 不動産取得税・自動車税環境性能割 | 不動産や車両を取得した場合 |
これらのうち、必要経費とならないものもあります。
所得税、住民税、税抜経理における仮受消費税・仮払消費税などです。国民健康保険料や国民年金保険料も必要経費にはなりません。
また、交通反則金、加算税や延滞金といったペナルティにより課せられたものも必要経費にはできません。
個人事業主の税金についての詳細は、以下の記事をご参照ください。

参照:個人事業税|東京都主税局
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

年収300万円の個人事業主におすすめの節税対策は?
年収300万円の個人事業主の節税対策としては、青色申告特別控除の利用、必要経費の見直し、税理士への相談があります。
確定申告で青色申告特別控除を利用する
青色申告制度とは、不動産所得や事業所得などのある個人事業主が、一定の帳簿を作成して正しく申告することで、所得金額の計算などで有利な取扱いが受けられる制度です。 種々の特典がありますが、その筆頭が「青色申告特別控除」です。
複式簿記で記帳し、その帳簿から作成した貸借対照表・損益計算書を確定申告書に添付して申告期限内に書面提出すると、令和8年分までは、55万円控除が出来ます。上記要件に加え、書面提出ではなくe-Tax申告または優良な電子帳簿の保存と所定の届出で65万円控除となります。
令和9年分以後は、e-Taxでの送信が65万円の控除の要件となり、優良な電子帳簿の保存またはデジタルシームレス保存と期限内の届出といった要件を満たせば最大75万円に引き上げられる一方、書面で提出した場合は10万円まで下がります。
必要経費を漏れなく計上する
必要経費とは、収入金額に対する売上原価として直接要した費用の額、その年に生じた販売費や一般管理費その他業務上の費用を指します。
複式簿記では、事業上の取引を「発生主義」で記帳します。したがって必要経費は、その年において業務に関連して債務が確定した金額であり、必ずしも実際に支払った金額に限られません。
また、プライベートと業務の双方に関連する費用を「家事関連費」といいます。家事関連費のうち、業務を遂行するうえで直接必要だったことが明らかにされる部分があれば、必要経費にできます。
税理士に相談する
青色申告をするための方法や、青色申告者としての特典をもっと使いたいときなど、事業の傍ら調べながら記帳するのは大変です。
間違って計上して修正申告などになれば、さらに時間も手間もかかります。そんなときは、要所だけでも教えてもらえるように税理士に相談してみるとよいでしょう。
確定申告ソフトを使えば個人事業主の節税がより簡単に!
最近は、クラウド型の確定申告ソフトが発達し、簿記の初心者であっても使いやすいように工夫されています。慣れてくれば、金融機関のデータと連携して自動的に仕訳を作成することもできます。自動仕訳によって個々の仕訳をする手間が省略でき、利益や税額の見込みを確認して節税策を検討するための時間も確保できます。
ただし、自動で作成された仕訳は内容を確かめたうえで帳簿に反映するようにしましょう。それぞれのソフトでは仕入先別の内訳をグラフ表示する「見える化」機能も充実しているので、いくつかのソフトを比較して自分に合ったものを選択するとよいでしょう。
支払う税金や保険料をシミュレーションしておきましょう
年収300万円が安定して得られる個人事業主であれば、毎年支払う税金の支払スケジュールが分かってくるかと思います。
支払いを忘れてペナルティが課されることにならないよう、支払うべき税金や保険料をあらかじめスケジューリングしておきましょう。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
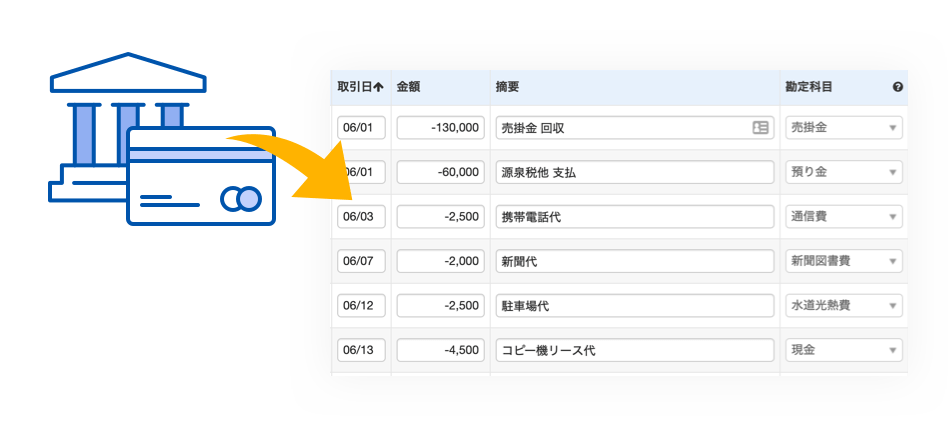
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
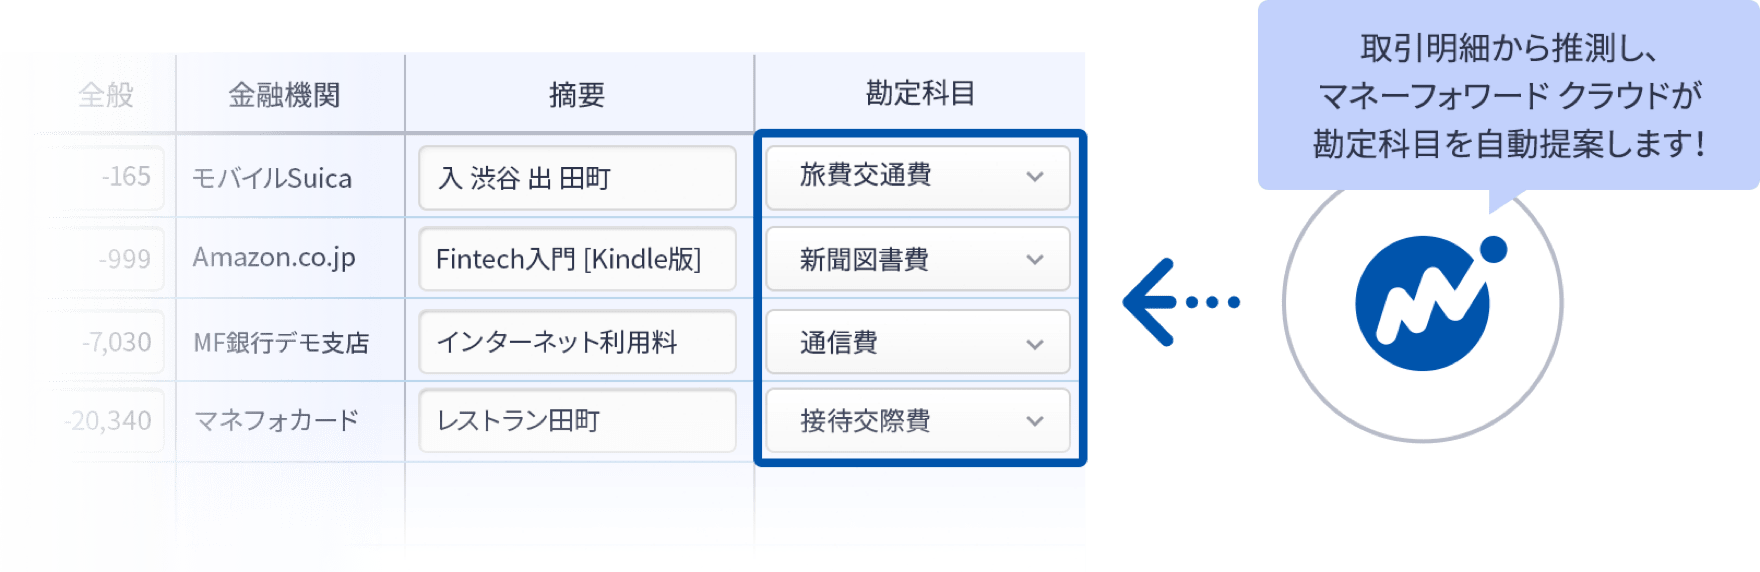
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
年収300万円の個人事業主の手取りは?
青色申告者である個人事業主は手取り約232万円、白色申告をする個人事業主の手取りは約217万円が目安です。詳しくはこちらをご覧ください。
同条件の個人事業主が支払う税金の種類は?
まず、所得税、住民税があり、その他条件によって個人事業税、消費税、登録免許税、固定資産税、償却資産税、自動車税、印紙税、不動産取得税、自動車取得税などが考えられます。詳しくはこちらをご覧ください。
個人事業主におすすめの節税対策は?
青色申告者となること、取引を正確に記録して必要経費をきちんと計上すること、不明な点は積極的に税理士に相談することなどが挙げられます。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
個人事業主の税金の関連記事
新着記事
-
# お役立ち情報
ローソンPontaプラスはお得?メリットや利用上の注意点、還元率を解説
ローソンPontaプラスは、ローソン銀行が発行する、年会費無料のクレジットカードで、Pontaカードの機能が一体になっています。ローソンでの利用やキャンペーンのエントリーで、Pon…
詳しくみる -
# お役立ち情報
マイナポイントのデメリットとは?制度の概要や申し込み方法を解説
マイナポイントとは、マイナンバーカードの普及とキャッシュレス促進、デジタル化推進を目的としたポイント制度です。この記事ではマイナポイントのメリット・デメリットやマイナンバーカードの…
詳しくみる -
# お役立ち情報
セゾンゴールド・アメリカン・エキスプレス・カードのメリットや審査基準
セゾンゴールド・アメリカン・エキスプレス・カードは、クレディセゾンがアメリカン・エキスプレスと提携して発行するゴールドカードで、国内空港ラウンジ、旅行傷害保険、JALマイルを貯めや…
詳しくみる -
# お役立ち情報
準富裕層の定義とは?年収や資産、職業などから特徴を解説
準富裕層とは、純金融資産(金融資産の合計から負債を差し引いた額)が5,000万円以上1億円未満の層の範囲にある世帯を指し、富裕層とアッパーマス層の間に位置します。割合は全世帯の一部…
詳しくみる -
# お役立ち情報
セゾンカードとは?特徴や特典、ポイントの増やし方を解説
クレジットカードのポイントを貯め、ギフト券やアイテムに交換する「ポイ活」が人気を集めています。ただ、気になることの一つとして挙がるのが、ポイントの有効期限です。貯めたままにしている…
詳しくみる -
# お役立ち情報
住宅ローンは年収の何倍まで借りて良い?年収別に解説
住宅ローンは一般的に年収の5倍から7倍が借入額の目安とされています。しかし、この倍率は金融機関や借入れる人の信用度、その他の条件によって異なります。 この記事では、住宅ローンを利用…
詳しくみる