
- 更新日 : 2026年11月18日
せどり(転売)の税金と確定申告は?やり方といくらから必要かを解説
本業なら所得104万円超(所得控除等を反映した税額で判定し、104万円は令和8・9年分の基礎控除だけを考えた目安)、副業なら所得20万円超で確定申告が必要です。
- 所得は売上から必要経費を引いた金額
- 私物の売却なら原則として非課税
- 中古品を扱うなら古物商許可証が必要
青色申告なら、赤字でも、申告すれば損失を3年間繰り越せます。
メルカリやAmazonなどのプラットフォームの登場によって、せどりを本業・副業として行う人が増えてきました。せどりによって一定以上の所得を得た場合は、確定申告が必要です。
確定申告とは、1年間の所得や納税額を確定させ、税務署へ申請することをいいます。この記事では、せどりの確定申告が必要になる金額の基準、やり方、経費にできるものに加え、せどりと転売との違い、古物商許可証の必要性まで解説します。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
せどり・転売の確定申告はいくらから必要?
確定申告が必要かどうかは、所得の金額で決まります。 所得とは、売上から必要経費を差し引いた金額のことです。
- せどりが本業(専業):所得控除等を反映した税額で判定し、104万円は令和8・9年分の基礎控除だけを考えた目安です。
- せどりが副業(会社員など):所得が20万円を超える場合
- 事業目的以外の私物売却:原則として非課税(後述)
せどりで発生する収入や必要経費の考え方は次のとおりです。
- 収入:商品を売って得た収入額
- 必要経費:Amazonやメルカリなどの販売手数料や売上原価
- 所得:収入 - 必要経費
- 納税額:(所得 - 所得控除)× 所得税率 - 税額控除
せどりが本業の場合
本業(専業)としてのせどりや、専業主婦の在宅せどりなどの確定申告は、ほかの個人事業主と変わりません。
所得税には基礎控除があり、令和8年分・令和9年分は最大104万円です。所得がこの金額以下であれば、課税される所得は0円になります。
- 売上200万円、仕入れ・送料・梱包材などの経費が100万円 → 所得は100万円
- 所得100万円は基礎控除104万円以下なので、課税される所得は0円
| 合計所得金額 | 令和8年分・令和9年分 | 令和10年分以後 |
|---|---|---|
| 132万円以下 | 104万円 | 99万円 |
| 132万円超489万円以下 | 104万円 | 62万円 |
| 489万円超655万円以下 | 67万円 | 62万円 |
| 655万円超2,350万円以下 | 62万円 | 62万円 |
基礎控除を超えた課税所得に対して、所得税と復興特別所得税が課せられます。税率は課税所得金額に応じて5%から45%の間で決まります。
せどりが副業の場合
会社員やパート・アルバイトなど給与所得を得ている人が副業でせどりを行う場合、給与収入2,000万円以下など申告不要制度の要件を満たす人は、せどりを含む給与・退職以外の所得合計が20万円を超えると原則申告が必要です。
- 会社員が副業でせどりをして、売上80万円、仕入れや送料などの経費が55万円
→ 所得は25万円 - 所得25万円は20万円を超えるので、確定申告が必要
なお、所得税の確定申告が不要な場合でも、お住まいの市区町村に住民税の申告が必要になることがあります。住民税については、確定申告で申告した所得額を税務署が各市区町村へ連絡し、市区町村の担当者が計算して通知する仕組みです。
副業の所得にかかる住民税は、給与から天引きされる特別徴収ではなく、自分で直接納める普通徴収を選ぶこともできます。ただし、就業規則で副業が禁止されている場合は、まず勤務先の規定を確認しておきましょう。
所得がゼロでも申告したほうがよい場合
純損失の繰越控除を使いたいときは、所得金額がゼロで税金を納める必要がない場合でも確定申告が必要です。
青色申告をしていれば、せどり事業で出たその年の赤字を3年間繰り越し、翌年以降の黒字と相殺できます。申告しなければ適用されません。
赤字の年こそ申告しておきましょう。
メルカリで販売した物に税金はかかる?
生活用動産の売却であれば、原則として非課税です。 ただし、転売を目的に仕入れた商品を売っている場合は課税対象になります。
同じメルカリでの売却でも、何を売ったかによって扱いが変わります。
生活用動産の売却は非課税
所得税法9条第1項第9号に定められた「生活用動産」を、事業目的ではなく売却した場合、その譲渡による所得は非課税です。
生活用動産とは、自分や配偶者、その他の親族が生活用に使うものを指します。
- 着なくなった衣服
- 使わなくなったタンスやベッドなどの家具
- 書籍
- ゲームソフト
専業主婦や学生などが不用品を売った場合は、これに該当します。確定申告は不要です。
30万円を超える貴金属などは課税対象
1個または1組の価額が30万円を超える生活用動産を売却した場合は、非課税の対象外となります。貴金属・宝石・書画・骨とう等で1個または1組の価額が30万円を超えるものは、生活用動産の非課税対象から除かれます。
貴金属や宝石、書画、骨とうなど高価になりやすいものは譲渡所得として申告します。
仕入れて売ればせどりとして課税される
転売を目的に仕入れた商品は、生活用動産にあたりません。 所得が前章の基準を超えれば確定申告が必要です。
判断の分かれ目は、利益を得る目的で反復継続して売買しているかです。不用品を年に数回売る程度なら非課税ですが、仕入れて売る行為を繰り返していれば、メルカリであっても事業または雑所得として扱われます。
参照:No.3105 譲渡所得の対象となる資産と課税方法|国税庁

せどりに古物商許可証は必要?
せどりとは、ある商品を仕入れ、仕入価格と販売価格の差を利用して収益を得ることです。もともとは「価値ある掘り出し物の書籍を安く仕入れて他の古書店に高く売ること」を意味していました。

仕入先によって、次のように呼び分けられます。
- 店舗せどり:実店舗に足を運んで仕入れる
- 電脳せどり:ネットショップやオークション、フリマサイトで仕入れる
- ポイントせどり:楽天やAmazonなどで貯めたポイントを使って仕入れる
よく似た言葉に「転売」がありますが、明確な線引きはありません。一般には、せどりが安く仕入れて利益を乗せる行為、転売が限定品や人気商品を買い占めて定価以上で売る行為として区別されているようです。
事業を目的としたせどりは、原則として古物商許可証が必要です。 ただし、新品のみを扱う場合や自己使用物の売却に限られる場合は、許可が不要となるケースもあります。
古物営業法における古物とは
古物営業法第2条第1項において、古物として扱うのは次の物品です。
- 一度でも使用した物品
- 使用されていない物品について、使用することを目的に取引されたもの
- 上記の物品について幾分の手入れ(本来の性質および用途を変更しない範囲で行われる修理等)を行ったもの
古物営業法施行規則で決まっている具体的な区分は次のとおりです。
| 古物の区分 | 具体例 |
|---|---|
| 美術品 | 書画、彫刻、工芸品など |
| 衣類 | 和服や洋服など |
| 時計・宝飾品類 | 時計やメガネ、宝石類、装飾品類、貴金属など |
| 自動車 | 本体ならびに部品 |
| 自動二輪車・原動機付自転車 | 本体ならびに部品 |
| 自転車 | 本体ならびに部品 |
| 写真機類 | 写真機や光学器など |
| 事務機器類 | レジスターや計算機、ファクシミリ、電卓など |
| 機械工具類 | 工作や土木、科学、電機等の工具類やゲーム機など |
| 道具類 | 家具や運動用具、楽器、ゲームソフトなど |
| 皮革・ゴム製品類 | カバンや靴など |
| 書籍 | 文庫本やコミックなど |
| 金券類 | 商品券や乗車券など |
せどりでよく取り扱われる本やゲームなども、すべて古物に該当します。
許可証が必要なケース・不要なケース
中古品を仕入れて売る行為の多くは、古物営業に当てはまります。
| 古物商許可証が必要 | 古物商許可証が不要 |
|---|---|
古物を購入し売却
|
卸売業者や小売店から直接新品を購入し売却
|
小売店や卸売店から一度も消費者の手に渡っていない新品を購入して転売する場合は、古物営業に当たりません。
自ら海外で買い付けた古物を国内で販売するだけなら原則許可不要ですが、他業者の輸入品を国内で仕入れて売る場合は許可が必要です。
許可を受けずに営業した場合の罰則
古物商許可を受けずにせどりを進めると、3年以下の拘禁刑または100万円以下の罰金が科されます(古物営業法第31条第1項)。
業者・個人にかかわらず、古物営業を行う場合は許可申請をしなければなりません。盗品といった犯罪被害品が社会へ流通することを防止する目的があるためです。
なお、薬物や危険物、偽ブランド、盗品、不正転売が禁止されているチケットなどの販売は法律違反になります。薬機法や酒税法、商標法などに違反する可能性があるため注意しましょう。
酒類などは販売免許等が必要です。取扱商品と販売方法に応じて、許認可や禁止行為を確認します。
せどりの確定申告のやり方は?
せどりの確定申告のやり方は、ほかのビジネスと変わりません。
手順は次のとおりです。
- 確定申告書を作成する
- 青色申告なら青色申告決算書、白色申告なら収支内訳書を作成する
- 所轄の税務署へ必要書類等を提出する(原則2月16日〜3月15日)
- 納税を行う(還付金の受け取りになる場合もある)
提出は窓口・郵送・e-Taxから選べます。
青色申告と白色申告のどちらを選ぶ?
事業として行っているなら、青色申告のほうが節税効果があります。
| 項目 | 白色申告 | 青色申告 |
|---|---|---|
| 事前申請 | 不要 | 必要 (所得税の青色申告承認申請書) |
| 記帳方法 | 簡易的な記帳でよい | 複式簿記が原則(簡易的な記帳も可能だが、その場合、特別控除が10万円) |
| 特別控除 | なし | 最大65万円 (令和9年分以後は最大75万円) |
| 赤字の繰越 | 不可 | 3年間繰り越せる |
| 帳簿の保存期間 | 法定帳簿7年、任意帳簿・請求書等5年保存 | 原則7年間 |
青色申告特別控除の額は、記帳と提出の方法によって決まります。
| 条件 | 令和8年分まで | 令和9年分以後 |
|---|---|---|
| 複式簿記+e-Tax提出+優良な電子帳簿の保存またはデジタルシームレス保存 | 65万円 | 75万円 |
| 複式簿記+e-Tax提出のみ | 65万円 | 65万円 |
| 複式簿記+書面提出 | 55万円(書面提出は原則55万円・優良な電子帳簿等の要件を満たせば65万円) | 10万円 |
| 簡易な帳簿 | 10万円 | 10万円 (前々年の収入1,000万円超は0円) |
令和9年分以後は書面で提出すると控除額が10万円まで下がるため、e-Taxでの申告を検討しておきましょう。
また、青色申告をしていれば少額減価償却資産の特例も使えます。令和8年4月1日以後に取得する資産で取得価額が40万円未満のものは、年間合計300万円まで取得した年に一括で経費計上できます。
事業所得と雑所得の判断
青色申告が認められるのは、せどりが事業所得に該当する場合に限られます。
せどりが「事業所得」に該当するかの判断については、税法上の明確な線引きがありません。 過去の最高裁判例として事業所得についての定義が触れられていますので参考に挙げてみましょう。
事業所得とは、自己の計算と危険において独立して営まれ、営利性、有償性を有し、かつ反復継続して遂行する意思と社会的地位とが客観的に認められる業務から生ずる所得
要約すると、「事業所得」とは、利益を出す目的で、かつ、継続して行う意思があることが明らかである事業、ということです。ちょっとした副収入が欲しくて一時的にやったせどりを、事業所得とすることはできません。
この場合、せどりは「雑所得」として申告することになりますので、青色申告をすることはできません。
なお、所得税基本通達では、記帳・帳簿書類の保存の有無による判定の考え方が示されています。
- 記帳・帳簿書類の保存あり:
帳簿保存があれば概ね事業所得ですが、収入が僅少な場合や営利性がない場合は個別に判定します。 - 記帳・帳簿書類の保存なし:
原則として業務に係る雑所得です。ただし、収入金額が300万円を超え、かつ事業所得と認められる事実がある場合は事業所得となります。(収入金額が300万円以下で帳簿書類の保存がなければ、業務に係る雑所得です。)
開業届の提出有無は判断要素の一つですが、それだけで所得区分が決まるわけではありません。
確定申告の必要書類
確定申告では、次の書類を準備します。
- 確定申告書
- 青色申告決算書(白色申告の場合は収支内訳書)
- 副業の場合は勤め先の源泉徴収票
- 各種控除を証明する書類
確定申告を行う際には、せどりの収支に関する帳簿付けや、取引で使用した請求書・領収書などの保存が必要です。

なお、マネーフォワード クラウド確定申告は、せどりの確定申告にも対応しており、多くの方にご使用いただいています。
せどりで経費になるものは?
せどりの収入を得るために直接必要な支出は、必要経費として計上できます。 所得は「収入-必要経費」で計算するため、経費を適正に計上することで所得が圧縮され、節税につながります。
| 経費の例 | 補足 |
|---|---|
| 売上原価 | その年に売却した商品の購入費。未販売の商品は在庫として翌年以降に繰り越す |
| 販売手数料・振込手数料 | オークションやフリマアプリでかかるもの |
| 交通費・ガソリン代 | 店舗で商品を仕入れるためにかかったもの |
| 梱包費・送料 | 発送する商品にかかるもの |
| 書籍代・セミナー代 | せどりに関連するもの |
| パソコン・スマホ代 | 私用と兼ねている場合は事業使用分のみ |
| 光熱費 | 事業使用割合に応じて按分 |
未販売の在庫は、その年の経費にできません。 売れた分だけが売上原価として経費になる点に注意しましょう。
必要経費として計上する場合、支出に関するレシートや領収書は一定期間保存する必要があります。税務調査が入った場合の証拠になります。
せどりの仕訳例
せどりでの帳簿付けは、小売業のような商品仕入れをイメージして行います。 簡単な仕訳例は次のとおりです(複式簿記・発生主義)。
<3万円の商品を現金で支払って仕入れた>
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入高 | 30,000円 | 現金 | 30,000円 |
<3万円の商品を現金とポイント1,000円を使って仕入れた>
(3万円の商品を現金29,000円とポイント1,000円で仕入れた場合)
複数の処理方法がありますが、税務上認められる方法を選び、同じ処理方法を継続して適用します。
(1)始めからポイント分を反映
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入高 | 29,000円 | 現金 | 29,000円 |
(2)ポイント分を雑収入として反映(※自己の買い物で利用したポイントを雑収入とする処理は、原則として適切ではありません)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入高 | 30,000円 | 現金 | 29,000円 |
| 雑収入 | 1,000円 |
(3)ポイント分を仕入値引として反映
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入高 | 30,000円 | 現金 | 29,000円 |
| 仕入値引 | 1,000円 |
<3万円の商品を売却しお金が振り込まれた(※売上原価の振替仕訳は省略)>
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 30,000円 | 売上 | 30,000円 |
仕入税額控除とインボイス制度
消費税の課税事業者である場合、仕入れにかかった消費税は売上にかかる消費税から控除できます。 これを仕入税額控除といいます。

2023年10月からインボイス制度が始まり、仕入税額控除を受けるには原則として適格請求書(インボイス)の保存が必要になりました。
インボイス登録を機に免税事業者から課税事業者となった個人事業主は、要件を満たせば令和8年分まで2割特例、令和9・10年分は3割特例を使えます。
せどりで確定申告をしないとどうなる?
確定申告をせずに税務署から指摘が入ると、本来の納税額に加えて追徴課税を支払うことになります。
| 追徴課税 | 発生する場面 | 割合 |
|---|---|---|
| 過少申告加算税 | 本来より少ない額を申告し指摘された | 10%(期限内申告税額または50万円のいずれか多い額を超えた部分は15%) |
| 無申告加算税 | 期限内に確定申告書を提出しなかった | 50万円まで15% 50万円超300万円以下20% 300万円超30% |
| 重加算税 | 帳簿の隠蔽や仮装など悪質な不正があった | 過少申告加算税に代えて35%、無申告加算税に代えて40% |
| 延滞税 | 法定納期限までに納付しなかった | 令和8年は年2.8%(2カ月超は年9.1%) |
調査の事前通知前に自主的に期限後申告した場合、原則として無申告加算税は5%です。
申告漏れは把握される
ネット取引の普及が進むにつれ、国税庁も調査に力を入れています。
国税庁はインターネット取引に関する調査を実施しており、適切な申告が必要です。申告漏れや意図しない申告ミスによる追徴課税を避けたい場合は、税理士に確定申告の代行を依頼する方法もあります。
初めての確定申告は確定申告ソフトでカンタンに
仕入れ作業や発送業務などが繰り返されるせどりは、毎年膨大な数の仕訳が発生します。忙しい日々の合間を縫って確定申告の準備を行うのも一苦労です。
そこで、せどりの確定申告や日々の経理作業を効率化したいときは、確定申告ソフトの利用が便利です。エクセルよりも確定申告作業に特化した機能があり、扱いやすい設計になっています。
「マネーフォワード クラウド確定申告」であれば、次の機能でせどりの確定申告を進められます。
- クラウド型のため、データのバックアップ体制が整っており、どこからでもアクセスしやすい
- 銀行やクレジットカードと連携することで明細が自動的に仕訳入力される
- 自動仕訳は過去の仕訳内容やルールをもとに精度が向上する
- 簡単入力で確定申告書や青色申告決算書、収支内訳書が作成・出力できる
- e-Taxにも対応
- 年度ごとの帳簿を管理できる
- 利用するプランや契約内容によっては消費税集計機能も利用できる
利用に不安がある場合は、無料の1カ月トライアルや製品資料もご用意しています。ぜひ一度お試しください。
せどり開業向けの事業計画書テンプレート(無料)
せどりで開業をご検討中の方へ。融資の申請や資金計画の整理にそのまま使える事業計画書テンプレートを無料公開しています。こちらからダウンロードして自由にお使いいただけますので、ぜひご活用ください。
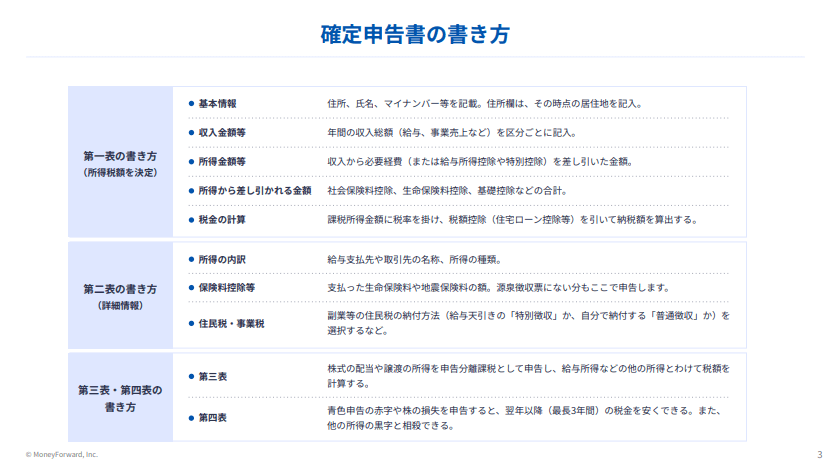
せどりの売上が事業所得と雑所得のどちらになるか、簡単に判断できる判定シートです。確定申告前のチェックにぜひご活用ください。
せどりの税金は所得の金額で判断しよう
せどりは、小売店や個人から仕入れた商品を適正価格で販売し、利ざやを得るビジネスです。原則として中古品を事業として仕入れて販売する場合には古物商許可証が必要となるため、該当する場合は事前に許可を取っておきましょう。
せどりの確定申告は、本業の場合は目安として所得が104万円を超えるとき、副業の場合は所得が20万円を超えるときに必要です。メルカリなどで私物を売っただけであれば、原則として非課税になります。
確定申告せずに税務署から指摘を受けた場合、内容や悪質性に応じて加算税や延滞税といった追徴課税が課されます。必要書類をそろえて確実に確定申告を行いましょう。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 職業・ケース別
画家の確定申告のやり方は?個人事業主の税金や経費、棚卸しの必要性も解説
画家として収入を得る場合には、原則として確定申告が必要です。画家として専業の場合もあれば、副業で自ら描いた絵画の販売収入がある場合など様々なケースがありますが、会社員でない限りは確…
詳しくみる -
# 職業・ケース別
扶養範囲内を超えた場合は?専業主婦の確定申告を年収・働き方別に解説
専業主婦の確定申告はいつ必要? 専業主婦は収入の種類・金額によって確定申告が必要になります。 令和8年改正で所得税の壁は178万円に 130万円超で社会保険料が発生(令和8年10月…
詳しくみる -
# 職業・ケース別
漫画家は確定申告が必要?やり方や税金対策、開業届を出してない場合も解説
原則、漫画家は確定申告が必要です。毎年、確定申告をして税金を納めないといけませんが、確定申告が初めてでやり方がわからない人も多いでしょう。ポイントを押さえれば、初めてでも確定申告書…
詳しくみる -
# 職業・ケース別
歯医者の治療費は確定申告で医療費控除できる?対象となる歯科治療を解説!
1年間に一定以上の医療費を支払った場合は、確定申告で医療費控除が受けられます。 歯科では虫歯治療のほかに、インプラントや矯正などさまざまな施術が行われますが、実は、歯科での治療や施…
詳しくみる -
# 職業・ケース別
海外勤務中の非居住者も確定申告が必要?課税のしくみや納税管理人の選定方法を解説!
日本国内に住んでいない非居住者は、どのような場合に確定申告が必要なのでしょうか?国内所得の有無や国外の所得をどう扱えばよいのかも気になるところです。また、納税管理人が必要となる場合…
詳しくみる -
# 職業・ケース別
原稿料・講演料を受け取ったときの確定申告の書き方や必要経費を解説
副業で、講演料を受け取ったり、記事を執筆して原稿料を受け取ったりすることもあるかと思います。このように、講演や原稿の執筆が仕事のメインではないケースでも、収入の金額や状況によっては…
詳しくみる