
- 更新日 : 2025年2月26日
確定申告とは違う?贈与税の申告義務者について解説!必要書類や方法も
贈与税は、個人から資産の贈与を受けたときに課される税金です。贈与を利益と考えたら所得になるのでは?と思われるかもしれませんが、贈与は資産の移動と考えるため、所得ではなく相続の前倒しとして考えることができます。そのため、所得税の確定申告は必要ありません。代わりに、一定以上贈与を受けたら贈与税の申告をしなければなりません。この記事では、贈与税とは何か、贈与税の概要と贈与税の申告の流れについて解説していきます。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
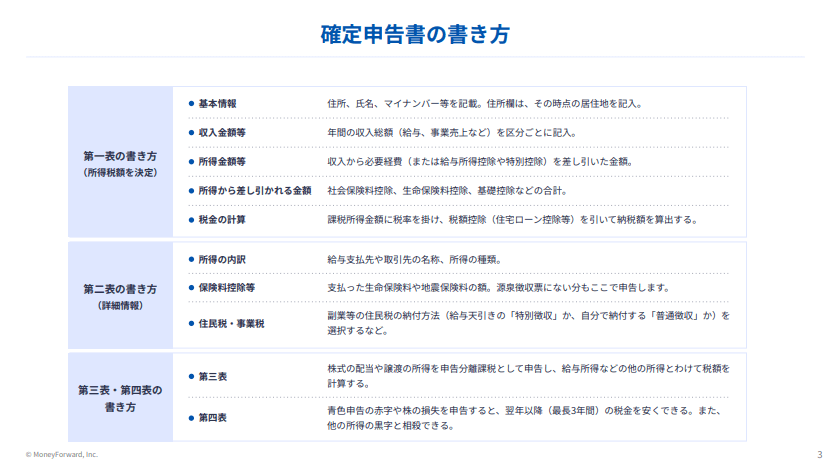
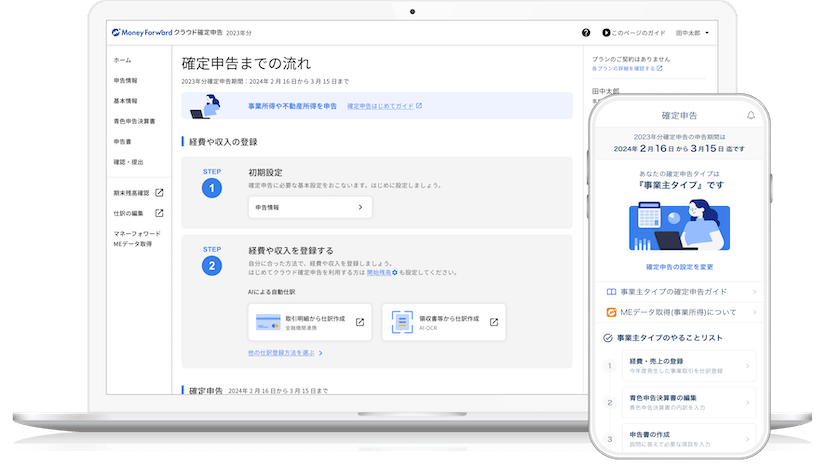
フォームに順番に入力するだけで、控除や還付金を受け取るための確定申告も簡単に。「マネーフォワード クラウド確定申告」は、医療費控除・社会保険料控除、ふるさと納税・住宅ローン控除…などの各種控除がある方にも、多くご利用いただいています。
スマホのほうが使いやすい方は、アプリからも確定申告が可能です。
贈与税とは
贈与税とは、個人から財産をもらったときに課される税金をいいます。生前に贈与することで相続税の課税を逃れようとする行為を防ぐという意味で、贈与税は、相続税を補完する役割があります。
原則はすべての贈与財産が贈与税の対象ですが、例外もあります。例えば、法人から個人に贈与があった場合です。法人から個人への贈与は、一時所得として所得税が課税されますので贈与税は非課税となります。
ほかにも、扶養義務者から生活費や学費のために取得した財産などは非課税となり、贈与税の対象にはなりません。このように、例外もありますが、基本的に贈与があれば贈与税の課税対象になる可能性があります。
贈与税の申告義務者とは
「贈与税」の名前からは贈与する人が支払う税金のように見えますが、実際に贈与があった場合に申告義務があるのは、贈与を受けた人です。
贈与を受ける場合、選択する課税方法によって申告義務の要件が異なります。以下で、課税方法による申告義務の要件、また、例外的な場合について紹介します。
相続時精算課税
相続時精算課税とは、下記の条件をすべて満たすことで、贈与時の贈与税が通算2,500万円まで控除され、2,500万円以上の場合は税率が20%になるものです。
また、この制度を適用する場合には、贈与を受けた年の翌年の2月1日から3月15日の間に一定の書類を添付した贈与税の申告書を提出する必要があります。
- 贈与が行われる年の1月1日の時点で贈与者が60歳以上
- 贈与が行われる年の1月1日の時点で受贈者が20歳以上
- 受贈者が贈与者の直系卑属(子や孫)である推定相続人又は孫
その分、相続時には相続分に加えて贈与分にも相続税がかかります。また、贈与額が2,500万円以下で贈与税が非課税の場合であっても、申告の義務があります。
暦年課税
上記の相続時精算課税を行わない場合は、暦年課税になります。暦年課税は110万円の基礎控除を引いたのち、超過累進課税となります。
そのため、贈与額が110万円以下の場合は非課税となり、申告の必要はありません。ただし、贈与額が110万円以下の場合でも、贈与があったことを証明するためにも贈与契約書を作成しておくとよいでしょう。
贈与税の配偶者控除を使う場合
贈与税の配偶者控除とは、以下の条件をすべて満たす場合に基礎控除の110万円と2,000万円を加えた額まで控除される制度です。
しかし、この控除を使う場合には、贈与額が2,110万円以下で非課税であっても申告の義務があります。
- 婚姻期間が20年以上であること
- 同じ配偶者につき1回までであること
- 配偶者が住むための住居や住居を購入するためのお金であること
- 贈与された年の翌年の3月15日までに居住していること
個人とみなされる場合
贈与税は原則として個人間の贈与のみにかかり、法人に対して贈与税が課されることはありえません。しかし、以下の場合には個人とみなし、贈与税の対象となります。
- 人格なき社団
権利能力のない社団(人格なき社団)のうち代表者・管理者が定めてあり、収益活動を行わない団体の場合は、法人税ではなく贈与税の対象となります。これには、PTA、同窓会、町内会などが含まれます。
- 公益法人
公益を目的としている、学校法人・宗教法人などが贈与を受けた場合に、贈与者の親族等の贈与税が不当に減少する結果となるときには、贈与税が課税されます。
国外にいる場合
贈与により財産を取得したときに日本国内に住所がない人の贈与税については、課税対象となる財産の範囲が、日本国内に住所がある人と異なります。
なお、留学や海外出張などで一時的に日本国内を離れている人は、日本国内に住所があることになります。
課税対象となる財産の範囲は、贈与者と受贈者の贈与時の住所や、日本国籍の有無、国内の滞在期間等により判定することとなります。
贈与税の申告に必要な書類
贈与税の申告にあたっては、以下のような書類の作成または添付が必要です。
- 贈与税の申告書(兼贈与税の額の計算明細書) 第1表
贈与税の申告書 第1表は、暦年課税のほか、すべての贈与税の申告で必要な書類です。
- 贈与税の申告書(兼贈与税の額の計算明細書) 第1表
- 贈与税の申告書(相続時精算課税の計算明細書) 第2表
贈与税の申告書の書き方をより詳しく知りたい方は、こちらの記事もご参照ください。

特例の適用を受ける場合で別途必要になる書類
- 受贈者の戸籍謄本など
- 受贈者の戸籍の附票写し
- 登記事項証明書など(居住用財産を取得したことを証明する書類)
- 相続時精算課税選択届出書
- 一定の内容を証明する受贈者の戸籍謄本など
- 贈与税の申告書(住宅取得等資金の非課税の計算明細書) 第1表の2
- 一定の内容を証明する受贈者の戸籍謄本など
- 合計所得を明らかにする書類
- 取得する住宅に関する証明書など
- 一定の内容を証明する受贈者の戸籍謄本など
- 合計所得を明らかにする書類
- 取得する住宅に関する証明書など
- 教育資金非課税申告書(※取扱金融機関経由で提出)
- 結婚・子育て資金非課税申告書(※取扱金融機関経由で提出)
贈与税の申告の方法
贈与税申告の流れ
- 贈与税の申告が必要か確認する
- 贈与税の申告に必要な書類を用意する
- 贈与税の申告書を作成する
- 贈与税を申告・納税する
暦年課税の場合、贈与を受けた額が基礎控除額の110万円を超えないときは、贈与税申告の必要はありません。相続時精算課税などそのほかの特例を適用する場合は、贈与の額にかかわらず贈与税の申告が必要です。
贈与税の申告で特例を適用する場合は、申告書以外に書類を添付しなければならないこともあります。必要書類は前項でも紹介しましたが、申告書作成の前に準備しておくとスムーズです。
贈与税の申告書第1表のほか、必要に応じて第2表などを作成します。
贈与税は、管轄である税務署の窓口のほか、郵送、電子申告により申告できます。納税方法は、金融機関の窓口で納付、コンビニで納付、クレジットカードで納付、e-Taxを経由して納付のいずれかを選択できます。
*申告時期は例年2月1日から3月15日ですが、変更や延長の可能性もあるため、最新情報を確認しましょう。
贈与税の計算
暦年課税では、一般贈与財産と特例贈与財産に分けて贈与税を計算します。
- 特例贈与財産
- 一般贈与財産
特例贈与財産は、1月1日時点で20歳以上の人が父母や祖父母など直系の家族から受けた財産のことです。特例贈与財産は、特例税率を用いて計算します。
一般贈与財産は、特例贈与財産にあたらない兄弟などそのほかの人からの贈与、直系尊属からの贈与でも受贈者が未成年の場合の贈与財産のことです。一般贈与財産は、一般税率を用いて計算します。
(贈与税計算の基本的な流れ)
課税贈与額×贈与税の税率-税率に対応する控除額= 贈与税額
*1年のうちに特例贈与と一般贈与の両方がある場合は、下のケース2のように按分計算します。
(ケース1)祖父から1,000万円の贈与を受けた。受贈者は30歳である。
890万円×30%-90万円=177万円(贈与税の額)…直系尊属なので特例税率を適用
【特例税率】

出典:No.4408 贈与税の計算と税率(暦年課税)|国税庁
(ケース2)母から600万円、兄から400万円の贈与を受けた。受贈者は40歳である。
1,000万円-110万円(基礎控除額)=890万円
890万円×40%-125万円(控除額)=231万円
231万円×400万円(一般財産の額)÷1,000万円(すべての贈与財産の額)=92.4万円(1)
【一般税率】

出典:No.4408 贈与税の計算と税率(暦年課税)|国税庁
890万円×30%-90万円=177万円
177万円×600万円(特例財産の額)÷1,000万円(すべての贈与財産の額)=106.2万円(2)
【特例税率】
出典:No.4408 贈与税の計算と税率(暦年課税)|国税庁
一般財産と特例財産が混在するときは、一旦贈与財産の総額を用いて、それぞれ贈与税額を出した上で按分計算しなければならないため、少し複雑な計算になります。
*なお、暦年課税でなく相続時精算課税を選択した場合は、2,500万円を限度に相続時まで課税を繰り延べられます。2,500万円を超えた場合は、超過分に一律20%の税率をかけて贈与税を計算します。
贈与税のしくみを知って正しく申告・納税しよう
贈与と所得は異なるものです。一定の贈与を受けた場合、贈与を受ける際に特例を適用する場合は、所得税ではなく贈与税の申告が必要です。特に、特例を受けたい場合は適用要件をよく確認して申告を行うようにしましょう。
贈与税の申告ではなく、所得税の確定申告について詳しく知りたい方は、以下の記事をご覧ください。
【参考】
- No.4103 相続時精算課税の選択|国税庁
- No.4405 贈与税がかからない場合|国税庁
- No.4408 贈与税の計算と税率(暦年課税)|国税庁
- No.4429 贈与税の申告と納税
- 贈与税の申告|国税庁
- 【贈与税の申告等】|国税庁
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
贈与税とは?
個人から財産をもらったときに課される税金のことです。詳しくはこちらをご覧ください。
贈与税の申告義務者とは?
実際に贈与があった場合に申告義務があるのは、贈与を受けた人です。詳しくはこちらをご覧ください。
贈与税の申告に必要な書類は?
すべての贈与税の申告で必要な贈与税の申告書第1表に加え、場合に応じていくつかの書類が必要になります。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
贈与税の関連記事
新着記事
-
# お役立ち情報
ローソンPontaプラスはお得?メリットや利用上の注意点、還元率を解説
ローソンPontaプラスは、ローソン銀行が発行する、年会費無料のクレジットカードで、Pontaカードの機能が一体になっています。ローソンでの利用やキャンペーンのエントリーで、Pon…
詳しくみる -
# お役立ち情報
マイナポイントのデメリットとは?制度の概要や申し込み方法を解説
マイナポイントとは、マイナンバーカードの普及とキャッシュレス促進、デジタル化推進を目的としたポイント制度です。この記事ではマイナポイントのメリット・デメリットやマイナンバーカードの…
詳しくみる -
# お役立ち情報
セゾンゴールド・アメリカン・エキスプレス・カードのメリットや審査基準
セゾンゴールド・アメリカン・エキスプレス・カードは、クレディセゾンがアメリカン・エキスプレスと提携して発行するゴールドカードで、国内空港ラウンジ、旅行傷害保険、JALマイルを貯めや…
詳しくみる -
# お役立ち情報
準富裕層の定義とは?年収や資産、職業などから特徴を解説
準富裕層とは、純金融資産(金融資産の合計から負債を差し引いた額)が5,000万円以上1億円未満の層の範囲にある世帯を指し、富裕層とアッパーマス層の間に位置します。割合は全世帯の一部…
詳しくみる -
# お役立ち情報
セゾンカードとは?特徴や特典、ポイントの増やし方を解説
クレジットカードのポイントを貯め、ギフト券やアイテムに交換する「ポイ活」が人気を集めています。ただ、気になることの一つとして挙がるのが、ポイントの有効期限です。貯めたままにしている…
詳しくみる -
# お役立ち情報
住宅ローンは年収の何倍まで借りて良い?年収別に解説
住宅ローンは一般的に年収の5倍から7倍が借入額の目安とされています。しかし、この倍率は金融機関や借入れる人の信用度、その他の条件によって異なります。 この記事では、住宅ローンを利用…
詳しくみる