
- 更新日 : 2026年1月8日
駐車場経営は確定申告が必要?所得区分や経費も解説
保有する土地を駐車場として活用するケースは非常に多いといえます。もともと不動産賃貸業を生業としている人だけでなく、近年では会社員が副業として駐車場経営を行うことも珍しくありません。
駐車場経営によって所得が一定額を超える場合には確定申告を行う必要があります。
とくに会社員の場合は、副業による所得(収入から必要経費を差し引いた金額)が20万円を超えると確定申告が必要となるため注意が必要です。また、駐車場経営では、不動産所得に該当するのか雑所得に該当するのか、あるいはどこまでが必要経費として認められるのかなど、判断に迷いやすいポイントも少なくありません。
そこでこの記事では、駐車場経営の確定申告について解説します。
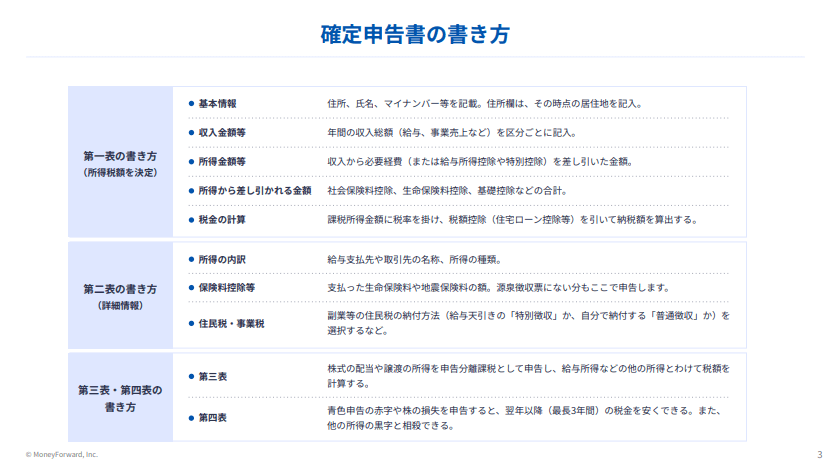
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
駐車場経営で確定申告が必要なケース
会社員などの給与所得者が副業として駐車場経営を行う場合、給与所得以外の所得合計が20万円を超えるのであれば確定申告の義務が生じます。
所得とは「収入-必要経費」の式によって計算した利益の部分を指します。そのため、仮に駐車場経営による収入金額が100万円あったとしても、必要経費が90万円であれば、所得は100万円-90万円=10万円となり、20万円以下であるため確定申告は不要です。
一方、給与所得者以外(個人事業主や不動産所得者など)が駐車場経営を行う場合には、原則として、駐車場経営による所得を含めた所得がある場合は、確定申告を行う必要があります。
基礎控除(48万円)や配偶者控除、社会保険料控除などの所得控除は、確定申告を行ったうえで税額を計算する際に適用されるものであり、これらの控除を差し引いた結果として税額がゼロとなる場合であっても、申告義務そのものが免除されるわけではありません。
駐車場経営の所得区分はどうすればいい?
駐車場経営による所得について確定申告をする場合には、「事業所得」または「雑所得」「不動産所得」のいずれかの所得区分によって行うこととなります。
これらの所得区分は納税者が任意に選択するものではなく、それぞれの性質を理解した上で、駐車場の管理方法や運営形態などの実態を踏まえて判断する必要があります。
駐車場経営の所得区分に関する判断基準は、以下の2点です。
- 管理責任の有無
- 事業的規模か否か
管理責任の有無
駐車場経営は、主に以下の2通りに分けられます。
- 駐車スペースのみを提供し、賃貸人自身は管理責任を負わないケース
- 管理人を常駐させる、夜間は施錠するなど、自動車の損壊や盗難被害に対する責任を賃貸人が負うケース
月極駐車場など大半の駐車場経営は、前者の「管理責任を負わないケース」に該当し、この場合は原則として所得区分は「不動産所得」となります。
一方、後者のように「管理責任を負うケース」では、その運営が事業として行われるといえる規模かどうかなどを踏まえて、「事業所得」「不動産所得」または「雑所得」のいずれかに区分されます。
なお近年では、コインパーキングのような時間貸し駐車場による土地活用も増加しています。このような場合には、駐車場の利用状況によって収入が変動するか、車止めや精算機などの駐車設備を誰が所有するかといった点を含め、管理・運営責任を誰が実質的に負っているのかを総合的に判断する必要があります。
事業的規模か否か
賃貸人自らが管理責任を有する場合、その駐車場経営が事業的規模であれば「事業所得」に、事業性が乏しい場合には「雑所得」に該当します。
もっとも、管理責任を有している場合であっても、その運営実態によっては不動産所得と判断されることもあります。ただし、事業的規模か否かの明確な判断基準は設けられておらず、その所得の営利性や反復継続性、労力の程度などから総合的に判断することとなります。
また、管理責任を有さず「不動産所得」に該当する場合にも、事業的規模か否かによって青色申告特別控除額が変動します。駐車場経営における不動産所得の場合、駐車可能台数がおおむね50台以上であれば、実務上は事業的規模に該当するものとして取り扱われることが一般的です。
事業所得で申告する場合
事業所得として申告する場合には、「収入-必要経費」という式で基本となる所得計算を行います。
ただし、事業所得の場合には青色申告を行うことによって、上記の算式からさらに青色申告特別控除額を差し引くことができます。
青色申告特別控除額については、単式簿記の場合は10万円、複式簿記の場合は55万円、複式簿記かつ電子申告など一定の要件を満たす場合は65万円となります。
また、青色申告や白色申告にかかわらず、事業所得で赤字が発生した場合には、その赤字を給与所得などのほかの所得と相殺する「損益通算」ができ、課税所得を減少させることができます。
雑所得で申告する場合
事業所得と同様に「収入-必要経費」によって所得金額を計算します。
ただし、雑所得の場合は青色申告を選択できないため、先述した青色申告特別控除をはじめとする青色申告の特典を受けられないだけでなく、事業所得の場合の「損益通算」も適用不可となります。
したがって、青色申告や損益通算が可能なほかの所得区分に比べ、雑所得は税務上のメリットが少ないといえるでしょう。
不動産所得で申告する場合
ほかの所得区分の場合と同様に、「収入-必要経費」によって計算します。
不動産所得の場合には、事業所得と同じく青色申告を行うことができ、白色申告でも損益通算が可能です。
なお先述したとおり、青色申告特別控除額は事業的規模か否かによって変動します。具体的には、事業的規模に該当しない場合は原則として10万円となり、事業的規模の場合は単式簿記であれば10万円、複式簿記であれば55万円、複式簿記かつ電子申告など一定の要件を満たせば65万円となります。
駐車場経営で経費にできるものは?
所得区分にかかわらず、駐車場経営に関する所得計算を行う場合、賃料や返還義務のない礼金などが収入金額となります。なお、月極駐車場などの場合は契約者から敷金を受けることがありますが、解約時に返金する性質のものについては「預り金」として処理されるため、原則として収入には該当しません。
収入から差し引く「必要経費」については、以下のような費用を計上することが一般的です。
- アスファルト舗装工事代
- 駐車場内の修繕工事代
- ライン引きや車止め用のブロック、誘導看板、フェンス、監視カメラなどの設置費用
- 照明や精算機などの電力代
- 損害保険料
- 契約者募集のための広告宣伝費
- 管理会社への委託手数料
- 駐車場用地の固定資産税
- 減価償却費
アスファルト舗装や駐車場設備など使用期間が1年を超え、かつ10万円を超える資産を新たに取得した場合、その費用は原則として一括で経費計上できず、複数年にわたり減価償却費として経費化することとなります。なお、青色申告を行っている場合には、少額減価償却資産の特例などが適用できるケースもあります。
また、駐車場経営にあたって土地を取得する場合、土地の購入費用を経費とすることはできませんが、購入の際に借入を行っているケースでは、事業用として対応する借入金利息部分について必要経費として計上することが可能です。
所得区分や経費の判断は慎重に行いましょう
所得区分の判断や経費の範囲については、法令や通達などの考え方は示されているものの、明確な数値基準がないものも多く、個々の事例ごとに運営実態などを踏まえた総合的な判断が求められます。判断に迷う場合には、税務の専門知識を有する税理士などの専門家に相談するようにしましょう。
また、一般的な確定申告の詳しい流れについては以下の記事をご参照ください。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
駐車場経営で確定申告が必要なケースは?
給与所得者は、駐車場経営など給与所得以外の所得が20万円を超える場合に確定申告の義務が生じ、給与所得者以外は、全体の所得合計が48万円を超える場合に確定申告をする必要があります詳しくはこちらをご覧ください。
駐車場経営の所得区分は?
駐車場経営の所得区分は事業所得・雑所得・不動産所得のいずれかとなり、所得区分は納税者が任意で選択するのではなく、「賃貸人が管理責任を負うか」「事業的規模に該当するか」などの基準によって判断します。詳しくはこちらをご覧ください。
駐車場経営で経費にできるものは?
所得区分にかかわらず、土地の固定資産税やアスファルト舗装工事代、フェンスや車止めなどの設備設置費用、広告宣伝費などを経費にできますが、土地の購入費については経費化できないのでご注意ください。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 職業・ケース別
ライバーの確定申告のやり方は?学生・副業の場合やライブ配信の経費も解説
一般的に、多くのライバーは確定申告が必要です。しかし、ライバーには様々な働き方があり、働き方によって確定申告の要不要が決まります。また、収入金額や所得金額などによっても異なります。…
詳しくみる -
# 職業・ケース別
フードデリバリー配達員の確定申告の必要性とその方法を解説
近年、料理を自宅などの特定の場所まで配達するフードデリバリーのサービスがさまざまなエリアで提供されるようになりました。これに伴い、フードデリバリー配達員のニーズも増加しています。 …
詳しくみる -
# 職業・ケース別
不動産所得の計算
アパートやマンションを所有している人は、その賃貸料が不動産所得として税金が課せられます。しかし、不動産所得がある人でも、青色申告をすることでそのメリットを受けられます。 ここでは、…
詳しくみる -
# 職業・ケース別
山林所得を確定申告する時に知っておきたい計算方法
自分が所有する山林を伐採・譲渡した時などに生じる収入も所得のひとつです。その場合、山林所得として確定申告をします。 また、確定申告には「山林所得収支内訳書(計算明細書)」や「申告書…
詳しくみる -
# 職業・ケース別
非常勤講師は確定申告が必要? 掛け持ちしたらどうする?経費にできる?まとめて解説
一口に非常勤講師と言っても、雇用契約の有無や、不定期での活動などさまざまです。さらに確定申告では、以下の疑問にぶつかることがあります。 「非常勤講師の収入は何の所得になるの?」 「…
詳しくみる -
# 職業・ケース別
デイトレーダーの確定申告のやり方は?経費や税金対策についても解説
デイトレーダーは、短期的な取引を繰り返して利益を得ます。デイトレードにおいて経常的に利益を出すことは非常に難しく、情報収集力や分析力だけでなく、元手となる資金にも大きく左右される仕…
詳しくみる