
- 更新日 : 2026年11月17日
保険外交員の確定申告でいくら戻る?経費と書き方を解説
業務委託の外交員は確定申告が必要で、正社員でも歩合などの事業所得が20万円を超えると必要です
- 固定給のみなら年末調整で完結する
- 歩合や報酬は事業所得として申告する
- 青色申告の特別控除で所得を減らす
所得区分と雇用形態によって確定申告の要否が変わります。
生命保険外交員(生保レディ)とは、生命保険会社と雇用契約や業務委託契約を結び、顧客へ保険商品を提案・販売する人を指します。契約形態によって収入の区分が異なるため、確定申告が必要かどうかは人によって変わります。本記事では、必要な場合の目安や書き方、経費、還付金まで解説します。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
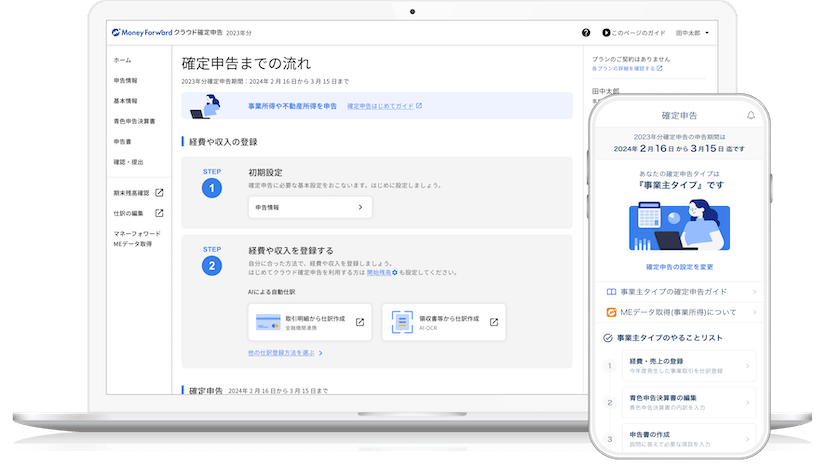
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
生命保険外交員は確定申告が必要なのか?
業務委託の生命保険外交員は、原則として確定申告が必要です。正社員や契約社員でも、固定給のほかに歩合などの事業所得があれば、その金額によっては確定申告が必要になります。雇用形態ごとの要否と、申告が不要になる目安を一覧で確認しましょう。
生命保険外交員は保険販売を担う職種
生命保険外交員とは、生命保険会社と契約を結び、顧客へ保険商品を提案・販売する人です。
契約形態には雇用契約と業務委託契約があり、収入は固定給、歩合、またはその組み合わせで支払われます。収入の形態によって所得の区分が変わり、確定申告の要否も変わります。
確定申告は所得と税額を申告する手続き
確定申告とは、個人が1年間の収入や経費、所得金額や税額を計算し、国に申告する手続きです。
確定申告は、1年間の所得金額から所得控除を差し引いた課税所得にかかる税額と、源泉徴収された税額などを踏まえて、申告の要否を判定します。会社員は、勤務先の年末調整で税額が精算されるため、多くの場合は確定申告が不要です。
ただし、給与の年間収入が2,000万円を超える人や、副業の所得が20万円を超える人などは、申告が必要になることがあります。なお、確定申告では、所得を事業所得や給与所得など10種類に分けて計算します。

雇用形態別の確定申告の要否
確定申告が必要かどうかは、雇用形態と収入の内訳で決まります。
| 働き方 | 収入の内訳 | 所得区分 | 確定申告 |
|---|---|---|---|
| 正社員・契約社員 (固定給のみ) |
固定給 | 給与所得 | 原則不要 (年末調整で完結) |
| 正社員・契約社員 (固定給+歩合) |
固定給と歩合 | 給与所得と事業所得 | 事業所得が20万円を超える場合は必要 |
| 業務委託 | 報酬 | 事業所得 | 原則必要 (所得税がかからない場合を除く) |
確定申告が不要になる場合の目安
確定申告が不要になるのは、主に次の3つの場合です。
- 固定給のみで、年末調整が済んでいる場合(年収2,000万円以下)
- 固定給があり、歩合など給与以外の所得が年間20万円以下の場合
- 業務委託で、所得が基礎控除などの所得控除の範囲に収まり、所得税がゼロになる場合
基礎控除の額は、令和8年度税制改正により、合計所得金額に応じて次のとおりとなります。
| 合計所得金額 | 令和8年分・令和9年分 | 令和10年分以後 |
|---|---|---|
| 132万円以下 | 104万円 | 99万円 |
| 132万円超489万円以下 | 104万円 | 62万円 |
| 489万円超655万円以下 | 67万円 | 62万円 |
| 655万円超2,350万円以下 | 62万円 | 62万円 |
2,350万円を超える場合は、2,400万円以下が48万円、2,450万円以下が32万円、2,500万円以下が16万円です。2,500万円を超えると控除はありません。
所得税の申告が不要でも、源泉徴収された税金が戻る場合は、還付申告をすると受け取れます。還付金は、後述の「生命保険外交員は還付金がいくら戻るのか?」で解説します。
生命保険外交員の所得区分はどう考える?
生命保険外交員の収入は、固定給か歩合かといった支払いの形式ではなく、契約や業務の実態で所得の区分が決まります。保険会社との雇用契約に基づいて支払われる報酬は、歩合給であっても給与所得です。一方、保険会社と雇用関係がなく、独立した立場で業務を請け負って受け取る報酬は、事業所得などになります。区分によって、年末調整の対象になるか、確定申告が必要かが変わります。
固定給は給与所得
固定給の部分は、給与所得になります。
給与所得は、毎月の給料から源泉所得税が差し引かれ、年末には会社が年末調整を行います。給与所得の金額は、給与収入から給与所得控除を差し引いて計算します。
給与所得控除の最低保障額は、令和8年分・令和9年分は74万円、令和10年分以後は69万円です。外交員報酬が給与所得のみで、勤務先の年末調整が済んでいる場合は、多くの場合、確定申告は不要です。
雇用関係がない独立した請負報酬は事業所得
保険会社と雇用関係がなく、独立した立場で業務を請け負って受け取る報酬は、事業所得になります。
報酬の支払い時に源泉所得税が差し引かれますが、年末調整の対象ではないため、確定申告が必要です。
事業所得の金額は、収入から必要経費を差し引いて計算します。
所得区分ごとの具体例
次の3つの例で、所得区分と申告の要否を確認しましょう。歩合分を事業所得と仮定します。
例① 固定給のみの正社員
収入:固定給(給与)年収400万円
所得区分:給与所得のみ
判定:年末調整で完結するため、原則として確定申告は不要
例② 固定給+歩合の契約社員(前提:令和8年分、青色申告なし)
固定給:年収300万円(給与所得)
歩合:収入120万円、経費40万円
事業所得:120万円 − 40万円 = 80万円
判定:給与以外の所得が20万円を超えるため、確定申告が必要
例③ 業務委託の外交員(前提:令和8年分)
報酬:年間360万円、実際の経費:60万円
必要経費:69万円(実額60万円が最低保障額69万円に満たないため、家内労働者等の特例を適用)
事業所得:360万円 − 69万円 = 291万円(青色申告特別控除の適用前)
判定:確定申告が必要(65万円の青色申告特別控除を受けると、291万円 − 65万円 = 226万円)
青色申告と白色申告はどちらを選ぶべき?
事業所得がある生命保険外交員は、青色申告と白色申告のどちらかを選べます。青色申告は、特別控除などの特典を受けられる一方で、事前の申請と複式簿記などによる記帳が必要です。白色申告は、申請が不要で記帳も簡易ですが、特別控除はありません。節税効果が大きくなるのは青色申告になります。
青色申告は特別控除など特典が多い
青色申告とは、一定の基準を満たした帳簿付けをするなどの要件を満たすと、納税者に有利な特典を受けられる制度です。
代表的な特典は青色申告特別控除です。生命保険外交員は、経費にできる支出が限られるため、経費とは別に受けられる特別控除の節税効果が大きくなります。そのほかに、青色事業専従者給与や、赤字を3年間繰り越せる特典などがあります。
青色申告特別控除は、令和8年度税制改正により、令和9年分以後の所得税から次のとおり見直されます。
| 記帳・申告方法 | 令和8年分まで | 令和9年分以後 |
|---|---|---|
| 複式簿記+e-Tax提出+優良な電子帳簿の保存またはデジタルシームレス保存 | 65万円 | 75万円 |
| 複式簿記+e-Tax提出のみ | 65万円 | 65万円 |
| 複式簿記+書面提出 | 55万円(令和8年分までの書面申告・優良な電子帳簿等の要件を満たせば65万円) | 10万円 |
| 簡易な帳簿(前々年の収入が1,000万円以下) | 10万円 | 10万円 |
| 簡易な帳簿(前々年の収入が1,000万円超) | 10万円 | 0円 |
青色申告を始めるには、原則としてその年の3月15日までに青色申告承認申請書を提出します。1月16日以降に開業した場合は、事業開始から2カ月以内が期限です。
白色申告は申請と帳簿付けが簡単
白色申告は、青色申告に比べて帳簿付けの手間が少なく、事前の申請も不要です。
複式簿記が必要な青色申告は、確定申告の時期に記帳の作業が重なり、営業の仕事に影響する場合があります。白色申告は簡易な帳簿で済むため、仕事への影響を抑えられます。ただし、青色申告であっても10万円控除の適用を受ける場合には、複式簿記ではなく、簡易的な記帳で問題ありません。
| 項目 | 青色申告 | 白色申告 |
|---|---|---|
| 事前の申請 | 承認申請書の提出が必要 | 不要 |
| 記帳の方法 | 複式簿記など(控除額により異なる) | 簡易な帳簿 |
| 特別控除 | 最大65万円(令和9年分以後は最大75万円) | なし |
| 赤字の繰り越し | 3年間 | 原則なし |
| 使う決算書 | 青色申告決算書 | 収支内訳書 |
青色申告特別控除の詳しい内容は、次のページで解説しています。
確定申告の必要書類と書き方の手順は?
確定申告では、支払調書や控除証明書などの必要書類をそろえ、決算書、第二表、第一表の順に作成します。提出は、e-Tax・郵送・窓口から選べます。申告期限は令和9年3月15日(月)です。
確定申告の必要書類
確定申告の必要書類は、収入の内訳と控除の内容によって異なります。
| 書類 | 入手先 | 補足 |
|---|---|---|
| 支払調書 | 保険会社など | 収入金額と源泉徴収税額を確認する |
| 源泉徴収票 | 勤務先 | 給与所得がある場合に必要。税務署への提出は不要 |
| 保険料の控除証明書 | 保険会社など | 生命保険料や地震保険料など |
| 確定申告書 | 国税庁のサイト、 税務署の窓口 |
第一表と第二表がある |
| 青色申告決算書 または収支内訳書 |
国税庁のサイト、 税務署の窓口 |
青色申告は青色申告決算書、白色申告は収支内訳書 |
| マイナンバーカード など |
本人 | 番号確認と本人確認に使う |
| その他の書類 | 各発行元 | 寄附金の控除証明書、医療費の領収書※、住宅ローン控除の書類など ※医療費控除では医療費控除の明細書を提出し、領収書は原則5年間保存します。 |
書き方は決算書、第二表、第一表の順
確定申告書は、決算書を先に作成し、第二表、第一表の順に記入します。
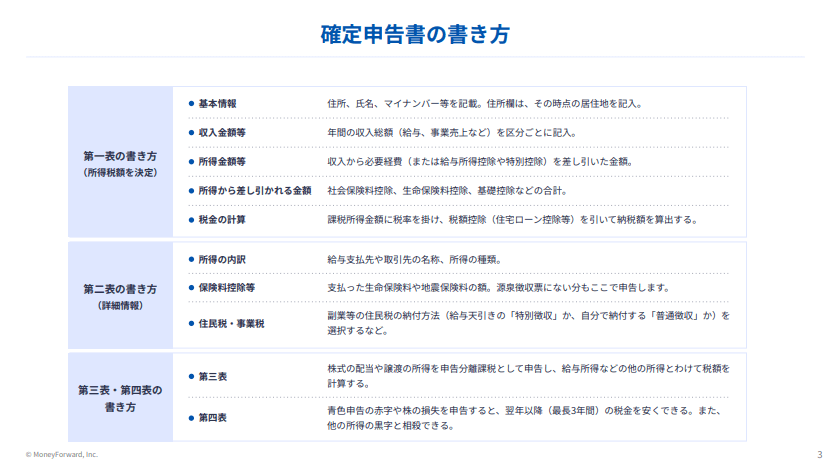
| 書類 | 記載内容 | 記入のポイント |
|---|---|---|
| 青色申告決算書 または 収支内訳書 |
1年分の売上、勘定科目ごとの経費、所得金額 | 青色申告決算書には、月別の売上金額を書く欄や貸借対照表(12月末時点の資産・負債)の欄もある |
| 確定申告書 第二表 |
所得の内訳、支払った保険料、配偶者や親族の情報、住民税の情報 | 支払調書や源泉徴収票を見ながら記入する |
| 確定申告書 第一表 |
収入金額、所得金額、所得控除、納める税金の計算 | 決算書と第二表の内容をもとに、申告書の指示どおりに計算する |
第一表では、事業所得を「事業」の「営業等」欄に、給与所得を「給与」欄に記入します。
提出方法はe-Tax・郵送・窓口
確定申告書の提出方法は、税務署の窓口へのe-Tax・郵送・税務署窓口への3つです。
- e-Tax:確定申告書等作成コーナーや、e-Taxと連携したソフトから電子データで提出する
- 郵送:税務署または業務センターに送る。万が一に備えて、簡易書留で送る
- 窓口:確定申告書を税務署に持参する
申告期限は、2月16日〜3月15日です。期限日が土日祝日の場合は、翌開庁日になります。
郵送で提出する場合は、到着日ではなく消印日が提出日になります。
青色申告特別控除の要件にe-Taxによる提出が含まれるため、青色申告ではe-Taxでの提出が向いています。
生命保険外交員が経費にできる費用は?
生命保険外交員が経費にできるのは、事業に関係する支出です。飲食代、交通費、贈答品代、通信費、家賃や水道光熱費などが該当します。経費は原則として実額で計算します。ただし、生命保険外交員には家内労働者等の必要経費の特例があります。
経費にできる費用の一覧
経費にできる主な費用は、次のとおりです。
| 費用 | 内容 | 注意点 |
|---|---|---|
| 飲食代 | 顧客との打ち合わせでの飲食代 | 1人での食事は経費にならない |
| 交通費 | 顧客宅への訪問で使った電車代、バス代、タクシー代 | 私的な移動は含めない |
| 贈答品代 | 手土産、お中元、お歳暮 | 誰に贈ったかを帳簿に記録する |
| 通信費 | 仕事用スマートフォンの電話代、切手代、郵便代 | 私用分と分ける |
| 家賃・水道光熱費 | 自宅で仕事をしている場合の家賃や電気代など | 事業で使った分だけを按分する |
| 書籍代・セミナー参加費 | 仕事に関する書籍、セミナー | 私的な書籍やセミナーは経費にならない |
| 車両費 | 営業で使う車のガソリン代、駐車場代 | 事業で使った割合で按分する |
経費の詳しい内容は、次のページで解説しています。
家賃・水道光熱費は按分が必要
自宅で仕事をしている場合、家賃や水道光熱費は事業で使った分だけが経費になります。
家賃や水道光熱費は、私生活で使う分もまとめて支払うため、事業で使った割合を求めて按分します。割合は、家賃なら仕事場の面積、水道代や電気代なら仕事をしている時間などから求めます。
按分計算の例(電気代5万円のうち、20%が仕事分の場合)
5万円 × 20% = 1万円(経費)
概算経費率は廃止、最低保障の特例がある
以前あったとされる外交員の概算経費率は廃止されており、経費は原則として実額で計算します。
一方で、生命保険外交員には「家内労働者等の必要経費の特例」があります。実際にかかった経費が少なくても、最低保障額まで必要経費にできる制度です。最低保障額は、令和6年分まで55万円、令和7年分は65万円、令和8年分以後は69万円です。
特例の計算例(令和8年分、収入200万円、実際の経費30万円の場合)
必要経費:69万円(実際の経費30万円ではなく、最低保障額)
事業所得:200万円 − 69万円 = 131万円
給与の収入がある場合は、その金額に応じて特例の適用額が変わります。給与の収入金額が最低保障額以上あるときは、この特例を使えません。詳しくは、国税庁の「No.1810 家内労働者等の必要経費の特例」を確認してください。
少額の備品は取得した年に経費にできる
一定の青色申告者が令和11年3月31日までに取得する40万円未満の資産は、要件を満たせば事業に使用した年に年間合計300万円まで必要経費にできます。
- 対象:パソコンなど、青色申告の事業で使う減価償却資産
- 上限:令和8年4月1日以後の取得から、1件40万円未満(それ以前は30万円未満)、年間合計300万円まで
生命保険外交員は還付金がいくら戻るのか?
生命保険外交員は、固定給や歩合の支払い時に源泉所得税が差し引かれています。税金を前払いしている状態のため、確定申告で計算した税額が源泉徴収税額より少なければ、差額が還付されます。還付金の額は、収入、経費、控除の額によって変わります。
支払い時に源泉所得税が差し引かれる
外交員報酬は、支払い時に源泉所得税が差し引かれます。
外交員報酬の源泉徴収税額は、原則として、1カ月の報酬額から控除額を差し引いた残額に10.21%を掛けて計算します。控除額は12万円ですが、同じ月に給与も支給する場合は、12万円からその月の給与等の額を差し引いた残額となります。なお、給与として支払われる固定給からは、給与所得の源泉徴収の仕組みで源泉所得税が差し引かれます。
【還付金の試算例】
還付金は、確定申告で計算した所得税と源泉徴収税額の差額です。
業務委託の還付金の試算例(令和8年分)
- 事業所得のみ、青色申告特別控除65万円を適用
- 社会保険料控除50万円(仮定)、そのほかの控除なし
- 月30万円の報酬を12カ月受け取る
- 実際にかかった経費は60万円だが、給与収入がない外交員の特例により、必要経費は69万円まで認められる
収入:30万円 × 12カ月 = 360万円
必要経費:69万円(実額60万円は69万円に満たないため、特例の69万円を適用)
事業所得:360万円 − 69万円 − 65万円 = 226万円
基礎控除:104万円(合計所得132万超489万以下)
課税所得:226万円 − 104万円 − 50万円 = 72万円
所得税:72万円 × 5% = 36,000円
復興特別所得税:36,000円 × 2.1% = 756円
所得税及び復興特別所得税:36,000円 + 756円 = 36,756円
源泉徴収税額:(30万円 − 12万円) × 10.21% = 18,378円(月額)、18,378円 × 12カ月 = 220,536円
還付金:220,536円 − 36,756円 = 183,780円(約18.4万円)
還付が大きくなりやすいケース
経費や控除が大きいほど、還付金は増えます。
- 経費の金額が大きい
- 青色申告特別控除を受けている
- 社会保険料控除や生命保険料控除などの所得控除が大きい
- 医療費控除や住宅ローン控除を受けられる
還付申告は、申告できる期間が決まっています。確定申告の前に、シミュレーションをしておくとよいでしょう。
確定申告するときのポイントと注意点は?
確定申告のポイントは、領収書の保管、青色申告特別控除の活用、収入が大きい場合のインボイス制度の検討です。申告をしないと、延滞税や無申告加算税などのペナルティが課されます。
領収書やレシートを必ず保管する
経費を計上するには、領収書やレシートが必要です。
領収書は、日付順にまとめるなどして保管しましょう。万が一紛失した場合は、再発行を依頼したり、振込記録や請求書などで取引の事実を確認できるようにしておきましょう。
青色申告特別控除を活用する
生命保険外交員は、経費にできる支出が限られるため、青色申告特別控除の効果が大きくなります。
令和9年分以後は、e-Tax提出と優良な電子帳簿の保存などで最大75万円となります。控除額の区分は、前述の表で確認できます。
収入が1,000万円を超える場合はインボイス制度の登録も検討する
原則として、2年前の外交員報酬(課税売上に該当するもの)が1,000万円を超えると、消費税の課税事業者になります。
給与は消費税の課税対象外(課税売上にも課税仕入れにも該当しない)ため、消費税の計算から除いて考えます。インボイス制度は、消費税の仕入税額控除を受けるために、原則として取引先から交付を受けたインボイスなどの保存が必要となる制度です。保険代理店が外交員に支払う報酬のうち、独立した外交員への課税報酬は課税仕入れとなり、仕入税額控除にはインボイス等の保存が原則として必要です。
一方、雇用契約に基づく給与としての歩合給は、課税仕入れに該当しないため、インボイスは関係しません。
- 登録すると、それまで免税事業者でも課税事業者になり、消費税の納税義務が生じる
- 売上が少ない外交員は、登録をしない場合もある
- 登録後は、確定申告書とあわせて消費税の申告書も作成する
初めての消費税の申告は計算が複雑なため、会計ソフトの利用や税理士への相談など、早めに準備しましょう。
確定申告をしないとペナルティが課される
確定申告が必要な人が申告しないと、延滞税や無申告加算税、重加算税などのペナルティが課されます。
延滞税は納付が遅れたことに対する税金、無申告加算税は申告をしなかったことに対する税金です。どちらも本来の税額に加えて支払います。悪質と判断された場合は、税率の重い重加算税が課されたり、刑事罰に処されたりする可能性もあります。
業務委託の生命保険外交員はもちろん、正社員や契約社員でも、事業所得があれば確定申告が必要です。雇用形態と所得区分を確認し、必要な場合は期限内に申告しましょう。
生命保険外交員は確定申告が必要な場合も多い!忘れず確定申告を
業務委託の生命保険外交員はもちろんのこと、正社員や契約社員の場合でも、事業所得があれば確定申告を行います。確定申告が必要な生命保険外交員が確定申告をしないと、延滞税などのペナルティが課されます。
納税金額が大きくなったり、最悪の場合には刑事罰に処されたりする可能性もあります。
確定申告が必要かどうかをしっかりと見極め、必要な場合は忘れずに確定申告を行うようにしましょう。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 職業・ケース別
警察官は確定申告が必要?副業がばれる?書き方や注意点も解説
警察官は税務上、給与所得者になります。他の公務員と同じように年末調整を受けるため、取り扱いは一般の給与所得者と同様です。したがって、年末調整により調整されないものがあるときのみ確定…
詳しくみる -
# 職業・ケース別
イラストレーターの確定申告の書き方!副業や学生、フリーランスの場合は?
イラストレーターの方にも確定申告の知識は欠かせません。なぜならば、同じイラストレーターであっても副業や学生、フリーランスといった条件によって、確定申告の方法が異なるからです。 本記…
詳しくみる -
# 職業・ケース別
占い師の確定申告のやり方は?経費で落ちる費用や勘定科目も解説
個人事業主として占い師で生計を立てている方や、会社員の副業として占い師をしている方で一定要件に該当した場合には確定申告が必要になります。では、どのような場合に確定申告が必要になるの…
詳しくみる -
# 職業・ケース別
プロゴルファーの確定申告のやり方は?優勝賞金や副賞の税金も解説
プロゴルファーが得る賞金や車など現物の副賞は、個人事業主としての収入にあたることが多いと言えます。その収入は「事業所得」に該当し、原則として確定申告が必要です。今回は、プロゴルファ…
詳しくみる -
# 職業・ケース別
フリーターの確定申告をわかりやすく解説!条件や必要書類も
フリーターにも確定申告が必要な場合があることをご存知でしょうか?ここではどんな場合にフリーターが確定申告しなければならないのか、その理由と仕組みを紹介します。 またもし確定申告が必…
詳しくみる -
# 職業・ケース別
行政書士に確定申告を依頼できる?税理士との違いを解説
行政書士は、士業の一つです。行政書士事務所の開業は有資格者のみが可能で、国家試験である行政書士試験に合格する必要があります。しかし、行政書士に確定申告書を依頼することはできません。…
詳しくみる