
- 更新日 : 2024年1月22日
免税事業者の消費税申告は免除!免税事業者の条件を簡単に解説
消費税の免税事業者に該当する場合、消費税申告や納付は不要となります。なぜ免税事業者は消費税申告が免除されているのでしょうか。免税事業者の消費税申告が不要とされている理由や免税事業者の条件、課税事業者との違いなどについて解説していきます。
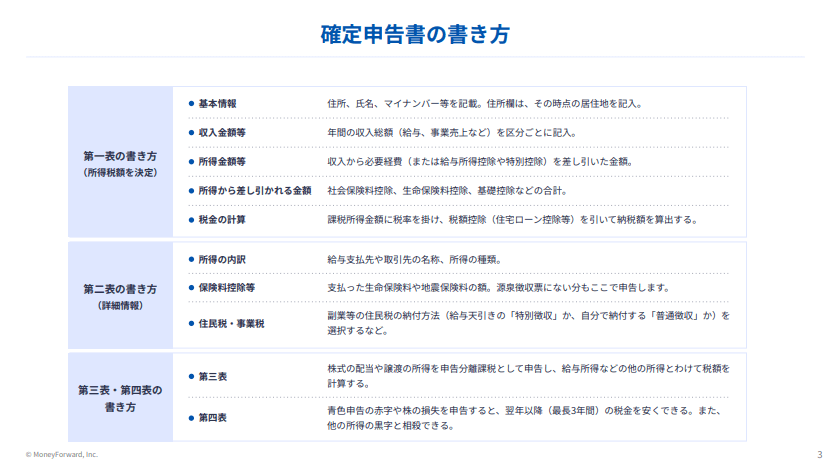
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
免税事業者は消費税申告をしなくていい理由
免税事業者に該当する事業者は、自ら課税事業者になる「消費税課税事業者選択届出書」を提出している場合(適格請求書発行事業者の登録も含む)を除き、消費税申告と消費税の納税が免除されています。
免税事業者の条件の部分でも後述しますが、免税事業者には売上が一定基準以下の事業者が該当します。小規模な事業者が想定され、消費税申告を課すとコストに見合わない事務負担や金銭的な負担の発生が懸念されることが免税事業者が存在する理由です。
免税事業者の消費税申告と納税の免除は小規模事業者の事務負担に配慮して設けられているものです。しかし、近年では会計ソフトの普及もあり、紙ベースで申告書を作成していた時代よりも事務負担は軽減されてきています。このような背景もあり、平成15年度の税制改正では、免税事業者の適用水準が3,000万円から1,000万円に引き下げられています。
免税事業者は消費税申告で還付を受けられる?
原則として、売上に対する消費税額よりも仕入に対する消費税額の方が多い場合は消費税申告により払い過ぎた消費税が還付されます。
還付を受けることができる者は、課税事業者または課税事業者となることを選択した事業者に限られるため、免税事業者は消費税の還付を受けることはできません。
消費税の還付を受けたい場合は、事前に「消費税課税事業者選択届出書」をするか、適格請求書発行事業者として登録するかして消費税申告をする必要があります。また、還付を受けるには一般課税での申告が必要です。
そもそも免税事業者とは?条件とは?
免税事業者とは、先述したように消費税申告や消費税の納税が免除されている事業者のことです。基準期間あるいは特定期間の課税売上高1,000万円以下、かつ任意で課税事業者や適格請求書発行事業者を選択していない事業者は免税事業者として消費税の納税義務が免除されます。
条件1. 課税売上高1,000万円以下の事業者
免税事業者の条件として、課税売上高1,000万円以下であるかがひとつの判断基準になります。課税売上高1,000万円以下とは、基準期間、特定期間のいずれも1,000万円以下でなければなりません。
基準期間とは、法人の場合は消費税申告を行おうとする年度の前々事業年度、個人事業主の場合は前々年の1月1日から12月31日までの期間のことです。
特定期間とは、法人の場合は消費税申告を行おうとする前年度の事業年度開始の日から6カ月を経過するまでの期間、個人事業主の場合は前年の1月1日から12月31日までの期間です。
基準期間の課税売上高が1,000万円以下であっても、特定期間の課税売上高が1,000万円を超えるときは免税事業者ではなくなります。
なお、特定期間における判定については、課税売上高に代えて、特定期間中に支払った給与等の金額で判定することも認められています。
条件2. 任意で課税事業者を選択していない事業者
基準期間と特定期間の課税売上高が1,000万円以下で免税事業者に該当する場合であっても、事業者は任意で「消費税課税事業者選択届出書」を提出できます。
届出書には、消費税法第9条第4項の規定により納税義務の免除の規定の適用を受けない旨が記載されています。記載のように、「消費税課税事業者選択届出書」を任意で提出する場合は消費税申告と納税は免除されません。
そのため、「消費税課税事業者選択届出書」を提出していないことも免税事業者であり続ける条件となります。
なお、消費税課税事業者選択不適用届出により免税事業者に戻ることはできます。届出を提出した場合であっても、特定期間における課税売上高が1,000万円を超えた場合、課税事業者になります。
条件3.適格請求書発行事業者の登録をしていない事業者
2023年10月1日よりインボイス制度が開始されました。インボイス制度により、消費税の納税義務がある事業者が仕入税額控除を受けるには適格請求書の交付を受けることが原則となります。
適格請求書を発行できるのは、税務署長の登録を受けた適格請求書発行事業者に限られます。なお、適格請求書発行事業者に登録すると基準期間や特定期間の課税売上高にかかわらず消費税申告と消費税の納税をしなくてはなりません。
そのため、免税事業者であり続けるには、適格請求書発行事業者に登録していないことも条件となります。なお、一定の条件のもと適格請求書発行事業者の登録の取消しをすることもできます。
免税事業者と課税事業者の違い
消費税の課税事業者とはどのような事業者か、免税事業者が課税事業者になるメリットはあるのか解説します。
課税事業者とは
課税事業者とは、消費税申告と納税の必要がある事業者のことです。消費税の免税事業者に該当しない事業者のことをいいます。
原則的には、消費税の納税義務者になる基準期間や特定期間の課税売上高が1,000万円を超える事業者のことです。ほかにも、先述したように、任意で消費税課税事業者選択届出書を提出した事業者、適格請求書発行事業者の登録を受けた事業者は課税事業者に該当します。
免税事業者と課税事業者の違いは、消費税の納税義務の有無です。免税事業者には納税義務はありませんが、課税事業者は消費税を申告して納税する義務が生じます。
免税事業者が課税事業者になるメリットはある?
免税事業者に該当する事業者が課税事業者を選択することで、消費税申告の事務作業や納付の負担が増加することになります。
事務負担の増加などが生じても任意で課税事業者を選択するのは、適格請求書を発行できる適格請求書発行事業者に登録できるためです。
また、売上に対する消費税よりも仕入に対する消費税が多い事業者は、課税事業者を選択することで消費税の還付を受けられるメリットもあります。
免税事業者の帳簿付けの方法
消費税の会計処理の方法には、税込経理方式と税抜経理方式があります。
税込経理方式は売上額や仕入額に消費税額を含める会計処理の方法です。税抜経理方式は、消費税分を「仮払消費税」「仮受消費税」の勘定科目を用いて区分する方法です。
経理の方法は、税込経理方式と税抜経理方式、どちらの方法を選択してもよいことになっています。ただし、免税事業者については、法人税や所得税の所得金額を計算するときは税込経理方式によって計算しなければなりません。
会計処理と税務処理で別々の方法を採用すると煩雑になることから、はじめから税込経理方式で帳簿付けを行うのが一般的です。
インボイス制度の開始で免税事業者はどのような影響があった?
インボイス制度の開始により、課税事業者が仕入税額控除を受けるには、原則として適格請求書が交付されていることが条件となりました。免税事業者が適格請求書を発行するためには、適格請求書発行事業者の登録を受けて課税事業者にならなくてはなりません。
免税事業者に該当する場合であっても、取引先の対応によっては、課税事業者に切り替えるかどうかの判断が必要になりました。
インボイス制度による免税事業者への影響は以下の記事で詳しく説明していますのでご参照ください。
免税事業者は消費税申告や納税が免除される
消費税の免税事業者は、消費税の申告や納税が免除されています。免税事業者に該当するかどうかは、基準期間や特定期間における課税売上高が判断基準です。
ただし、インボイス制度の開始により、適格請求書発行事業者の発行する適格請求書でないと課税事業者は仕入税額控除が段階的に受けられなくなりました。取引先の対応によっては、免税事業者に該当する場合でも、適格請求書発行事業者に登録して課税事業者になった方がよいケースもあります。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 税制・控除
確定申告で介護保険料は控除できる?条件や必要証明書をチェック
一定の年齢に達すると介護サービスを受けられますが、同時に介護保険料の支払義務も発生するようになります。一般的に社会保険料控除として知られている、国民健康保険料や国民年金保険料は所得…
詳しくみる -
# 税制・控除
妊婦の確定申告|医療費控除で妊娠・出産費用が返ってくる?
妊娠と出産においては、妊娠中、出産と病院などに行く機会が増えます。 支払った費用を節税に繋げることはできるのでしょうか? この記事では、確定申告における医療費控除制度と妊娠・出産に…
詳しくみる -
# 税制・控除
住民税申告(都道府県民税・区市町村民税申告)とは?確定申告との違いや提出方法、期限も解説
住民税申告(都道府県民税・区市町村民税)と所得税の確定申告の違いがわからず困っている方は多いのではないでしょうか。確定申告と異なり、住民税申告は地方税である住民税の納税額をお住まい…
詳しくみる -
# 税制・控除
個人事業主の電子帳簿保存法の対応を1から簡単に解説
個人事業主は電子帳簿保存法で何をすべき? 個人事業主は、メール等で受け取った請求書・領収書などの電子取引データを、電子データのまま保存することが義務付けられています。 電子取引デー…
詳しくみる -
# 税制・控除
重加算税とは?対象や税率、計算方法を解説
重加算税とは、帳簿に虚偽の記帳をして不当に所得を少なくしたり、取引の事実を隠して無申告のままであったりした場合などに課される附帯税です。申告義務のある納税者に対する加算税の中でも重…
詳しくみる -
# 税制・控除
高額療養費とは?対象や確定申告の必要性について解説
医療費を一定の金額以上支払った場合には、請求することにより高額療養費が支給されます。今回は高額療養費の内容と確定申告での取り扱いについて解説していきます。 高額療養費の内容 高額療…
詳しくみる