
- 更新日 : 2026年10月21日
青色申告承認申請書の提出期限はいつまで?過ぎたらどうなる?
原則は青色申告をしようとする年の3月15日まで、1月16日以降の開業なら開業日から2か月以内です。
- 期限を過ぎるとその年は青色申告不可 (白色申告での申告)
- 提出後は承認通知なし/不承認なければ自動承認
- 令和9年分以降、書面提出では控除額が10万円に減額
青色申告承認申請書は、青色申告を始めるために前もって税務署へ出しておく書類です。提出期限を過ぎると、その年は青色申告ができず、節税につながる特典を受けられません。
青色申告承認申請書は、開業の準備で見落としやすい手続きでもあるため、ここでは提出期限と出し忘れたときの扱い、期限を過ぎた場合の影響をまとめて整理します。
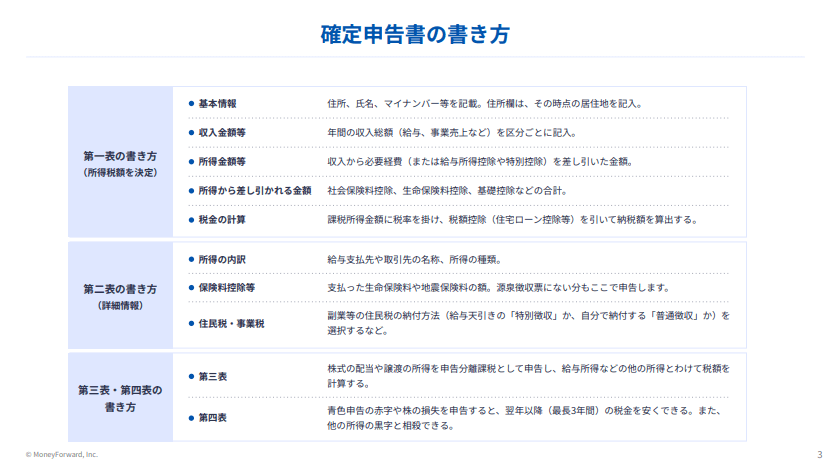
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
青色申告承認申請書とは?
青色申告承認申請書は、青色申告で確定申告をするために、前もって所轄の税務署へ提出して承認を求める書類です。まずは青色申告承認申請書とはどのようなものか簡単に見ていきましょう。
青色申告を始めるために税務署へ提出する書類
青色申告承認申請書は、青色申告の承認を税務署から受けるための申請書です。
提出の対象になるのは、事業所得・不動産所得・山林所得のいずれかがあり、青色申告をしたいと考えている人です。
青色申告承認申請書の書き方とダウンロード方法
青色申告承認申請書は、国税庁のサイトからダウンロードでき、税務署の窓口でも受け取れます。サイト中ほどの[申請書様式・記載要領]に、所得税の青色申告承認申請書のPDFファイルへのリンクがあるので、そこをクリックし、表示されたPDFファイルをダウンロードしてください。
青色申告承認申請書には、氏名や住所、生年月日などの納税者の基本情報のほか、青色申告を始める年分、青色申告をする所得の種類、過去に承認の取消しや取りやめをしたかどうか、簿記の方式や備え付ける帳簿などを記載します。
青色申告承認申請書の提出方法(窓口・郵送・e-Tax)
青色申告承認申請書の提出方法には、税務署への窓口提出・郵送・e-Tax(電子申告)があります。郵送の場合は、引受消印日が提出日になります。
控えを残すためにも、簡易書留を使うと確実です。e-Tax(電子申告)はデータで申請書を作成して送る方法で、対応した会計ソフトからも提出できます。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
青色申告承認申請書の提出期限はいつまで?
青色申告承認申請書の提出期限は、原則として青色申告をしようとする年の3月15日までです。その年の1月16日以降に開業した場合は、開業日から2か月以内になります。
原則は青色申告をする年の3月15日まで
すでに事業をしている人や1月15日までに開業した人は、青色申告をする年の3月15日までが提出期限です。
提出期限が土日祝日にあたるときは、翌平日が期限になります。白色申告から青色申告へ切り替える場合も、同じ期限で申請書を出します。
1月16日以降に開業した場合は2か月以内
1月16日以降に開業した場合は、開業日から2か月以内が提出期限です。
たとえば4月1日に事業を始めたときは、5月31日までに提出します。開業届と同時に出しておくと、提出期限を気にせずに済みます。
また、青色申告をしていた人の事業を相続で引き継ぐ場合は、亡くなった日によって青色申告承認申請書の提出期限が変わります。
詳しくは下記をご覧ください。
出し忘れるとその年は青色申告ができない
青色申告承認申請書を出し忘れると、その年は青色申告ができず白色申告になります。
たとえば、令和8年1月1日から12月31日までの所得を青色申告するには、令和8年3月16日までに申請書を出す必要があります。申請書の提出日は、原則として3月15日になりますが、15日が土日祝日の場合は、翌平日が申告期限です。
期限までに出し忘れると、令和8年分は青色申告ができず、青色申告ができるのは令和9年分からになります。
白色申告では節税の面で不利になりやすいため、早めの提出が安心です。
青色申告の承認がされたかどうか確認するには?
青色申告の承認は、承認を知らせる通知が届く仕組みではありません。
原則として、青色申告の承認を受けようとする年の12月31日までに「承認しない」という通知が来なければ、承認されたとみなせます。
たとえば令和8年分について申請書を出した場合、令和8年12月31日までに通知が来なければ承認されたことになります。なお、その年の11月1日以後に開業した場合は、翌年2月15日が基準になります。
一度承認されれば、取りやめや取消しがない限り翌年以降も続くため、毎年の提出は不要です。
確定申告の期限との違い
青色申告承認申請書の期限と、確定申告そのものの期限は別物です。青色申告承認申請書は青色申告を始める前に出す書類で、確定申告は1年間の所得を申告する手続きを指します。
確定申告は、1年間の所得について翌年の2月16日から3月15日の間に行います。1月1日から12月31日までに生じた所得とその所得税額を計算し、この期間に申告します。
3月15日が土日祝日にあたるときは、翌平日が期限になります。
なお、災害などやむを得ない事情で期限に間に合わないときは、申請により期限を延長できます。所轄の税務署長へ申請することで、その理由のやんだ日から2カ月以内の範囲で期限を延ばせます。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

青色申告の提出期限を過ぎたらどうなる?
ここでの期限は、申請書ではなく確定申告そのものの提出期限を指します。申告が遅れると、加算税や控除の減額といった不利な扱いを受ける場合があります。
無申告・過少申告など各種加算税がかかることも
納税は国民の三大義務となっているため、義務を適正に果たさなかった場合、ペナルティとして加算税が課されることになっています。加算税は、申告のタイミングや申告内容によって割合が変わります。
無申告加算税
うっかり申告期限の3月15日を過ぎて申告をしていない場合、納める税金とは別に無申告加算税がかかります。無申告加算税の税率は、申告の状況などによって異なります。
たとえば、税務署の調査を受けた後に期限後申告した場合、納税額が50万円までは15%、50万円を超え300万円までの部分は20%、300万円を超える部分は30%が無申告加算税となります(300万円超の区分は、令和6年1月1日以後に法定申告期限が到来するものに適用されます)。
このケースでは、30万円の納税額であれば、30万円×15%=45,000円が無申告加算税となり、75万円の納税額であれば、50万円×15%と25万円×20%を合算した12万5,000円となります。
ただし以下の条件にすべて該当する場合は、無申告加算税はかかりません。
- 法定申告期限からひと月以内に自主的に期限後申告を行っている
- 期限後申告で生じた納税額の全額を、法定納期限(口座振替納付の手続をした場合は期限後申告書を提出した日)までに納付した
- 過去5年間に無申告加算税や重加算税を課されていないこと、期限内に申告をする意思があったと認められる場合
過少申告加算税
実際より少ない納税額になった場合、過少申告加算税が加算されます。ただし、自主的に修正申告した場合は、過少申告加算税はかかりません。
延滞税
期限後申告では、加算税とは別に延滞税もかかります。延滞税は納付が遅れた日数に応じて計算される利息にあたるもので、割合は毎年見直されます。
令和8年(令和8年1月1日から12月31日まで)は、納期限の翌日から2カ月を経過する日までが年2.8%、2カ月を経過した日以後が年9.1%です。
最新の割合は国税庁のホームページで確認しましょう。
青色申告特別控除が減額されるケース
帳簿の記帳が要件に届かないと、特別控除が減額される場合があります。
複式簿記といえる水準に達していないと判断されると、最高額の控除ではなく10万円控除になることがあります。
なお令和9年分以降、書面提出の場合は控除額が10万円となる(55万円控除は廃止)ため、e-Taxを利用しないと節税機会を失う点にも注意が必要です。
青色申告の承認取り消し
帳簿書類が要件どおりに備えられていないと、青色申告の承認が取り消される場合があります。
- 帳簿書類が規定通りに備え付けられていない
- 帳簿書類が税務署長の指示に従ったものではない
- 帳簿書類の内容に疑いがある
帳簿書類に関して正しい運用をしていないと認められてしまった場合、その事実があった年にさかのぼって、青色申告の承認が取り消されてしまうのです。
青色申告のメリットとは?
青色申告には、白色申告にはない税制上の特典があります。提出期限を守って青色申告を選ぶと、節税につながる扱いを受けられます。

最大75万円の青色申告特別控除(令和9年分以降)
青色申告を行う大きなメリットとして、青色申告特別控除が挙げられます。青色申告特別控除とは、簡単にいうと「青色申告をすることで、申告方法や帳簿の種類に応じて最大75万円(令和9年分以降・一定条件あり)の控除が受けられる」というものです。
控除額は以下の条件によって異なります。
| 条件 | 令和8年分まで | 令和9年分以降 |
|---|---|---|
| 複式簿記+e-Tax提出+優良な電子帳簿の保存またはデジタルシームレス保存 | 65万円※ ※令和8年分については、複式簿記+e-Taxによる申告 または 優良な電子帳簿の保存により、65万円控除の適用が可能。 |
75万円 |
| 複式簿記+e-Tax提出のみ | 65万円 | 65万円 |
| 複式簿記+書面提出+優良な電子帳簿の保存 | 65万円 | 10万円 |
| 複式簿記+書面提出 | 55万円 | 10万円 |
| 簡易簿記(前々年の不動産所得または事業所得にかかる収入1,000万円以下) | 10万円 | 10万円 |
| 簡易簿記(前々年の不動産所得または事業所得にかかる収入1,000万円超) | 10万円 | 0円(適用除外) |
個人事業主にとって、通常の経費からさらに大きな控除を捻出することは容易ではありません。しかし、青色申告をすれば最大75万円(令和9年分以降・一定条件あり)の控除が受けられるので、節税効果が高くなります。
赤字の繰り越し・繰り戻し
「赤字の繰り越し」とは、青色申告をすると、事業所得や不動産所得で出た赤字を翌年以降3年間繰り越せることをいいます。繰り越した赤字は翌年以降3年間の黒字から差し引くことができるので、翌年以降の節税効果が高くなります。
「赤字の繰り戻し」とは、損益通算をしてもなお控除しきれない純損失が生じた場合に、前年も青色申告をしているなど一定の要件を満たすとき、その純損失を前年に繰り戻して、前年分の所得税の還付を受けることができる制度です。
40万円未満の固定資産を一括で経費計上
原則、1つあたり10万円以上のものを購入したら、固定資産として減価償却をしなければいけません。減価償却とは、固定資産を購入年度で全額経費にするのではなく、一定の期間内で毎年少しずつ経費にしていくことをいいます。
そのため、固定資産を購入しても、購入年度の節税効果は小さくなります。しかし青色申告をしている場合は、一定の要件を満たした場合、令和8年4月1日以後に取得する資産から、取得価額が40万円未満のものを年間で合計300万円まで購入年度に一括して経費計上できます。
これは令和8年度税制改正による拡充で、適用期限は令和11年3月31日まで延長されました。ただし、常時使用する従業員が400人を超える法人などの場合は対象外です。
家族への給与を経費にできる
個人事業では原則、配偶者や家族に対する給与を経費にできません。なぜなら、個人事業において、家族の財布はひとつという考え方があるためです。
しかし、青色申告で一定の要件を満たせば、配偶者や家族への給与を経費にできます。これを「青色事業専従者給与」といいます。ただし、青色事業専従者給与を経費計上した年度は、配偶者控除や扶養控除を併用できないので注意しましょう。
マネーフォワード クラウド開業届は、開業を検討されている方に役立つ「開業時に決めることチェックリスト」を無料で用意しております。
このチェックリストは、開業前にやっておくことをリストアップし、初心者の方にも分かりやすくまとめています。個人事業主か法人(株式会社など)か事業形態に悩まれている方にもおすすめの資料です。 一つひとつ確実にクリアしていくことで、スムーズに事業をスタートできます。
青色申告のデメリットとは?
青色申告には特典がある一方で、白色申告より準備の手間がかかります。事前の届出と帳簿付けが必要になる点をおさえておくと、つまずきにくくなります。
青色申告承認申請書の提出が必要
青色申告をするには、青色申告承認申請書の提出が必要です。開業届は青色申告の要件ではありませんが、同時に提出するのが一般的です。書類作成の手間がかかるだけでなく、青色申告承認申請書の提出が遅れると、青色申告をしようと考えていた年にできなくなるので注意しましょう。
複式簿記での帳簿付けが必要
青色申告をするには、一定の水準に達した帳簿を備え付ける必要があります。
青色申告特別控除には10万円、55万円、65万円などの区分があり、控除額によって必要となる記帳方法や要件が異なります。
10万円の青色申告特別控除については、簡易な記帳でも適用できます。一方、55万円・65万円の青色申告特別控除を受けるには、複式簿記による記帳などの要件を満たす必要があります。
なお、令和9年分以降は、65万円の青色申告特別控除を受けるためにe-Taxによる申告等が必要となり、書面で申告する場合の控除額は原則として10万円となります。
そのため、青色申告特別控除を最大限活用したい場合は、e-Taxでの申告を検討するとよいでしょう。
法人も青色申告できる?
法人も青色申告ができます。法人も個人事業主と同じように、一定水準の帳簿を備えるなどの要件を満たすことで青色申告ができ、赤字(欠損金)の繰り越し・繰り戻しや、一定の要件を満たす中小企業者等は40万円未満の固定資産を一括で経費計上できるなどの特典を受けることができます。
法人の青色申告承認申請書の提出期限
法人が青色申告をするには、原則として青色申告を始める事業年度開始日の前日までに「青色申告の承認申請書」を出します。設立初年度の法人は、設立日から3カ月を経過した日と最初の事業年度終了日のうち、いずれか早い日の前日までが期限になります。
期限の詳細は、国税庁の案内で確認しておくと確実です。
法人はほとんどが青色申告をしている
法人は、個人事業主に比べて青色申告をしている割合が高いのが特徴です。
法人税の計算は複雑で、しっかりと記帳された帳簿をもとに行う必要があります。その過程で青色申告の要件を満たすため、結果として多くの法人が青色申告をしています。
青色申告承認申請書は提出期限までに出そう
青色申告承認申請書は、青色申告を始めるために前もって税務署へ出す書類です。提出期限は原則として青色申告をする年の3月15日まで、1月16日以降に開業した場合は開業日から2か月以内になります。
出し忘れると、その年は青色申告ができず、特別控除などの特典を受けられません。開業届とまとめて早めに提出しておくと、忘れずに済みます。
青色申告には節税につながる特典が多くあるため、提出期限を守って手続きを進めましょう。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
青色申告を行うための期限は?
青色申告を行う事業者は、1月1日から12月31日までの課税金額を、翌年の2月16日から3月15日の間に申告する必要があります。詳しくはこちらをご覧ください。
青色申告承認申請書の提出期限は?
現在の状況によって期限が異なります。詳しくはこちらをご覧ください。
青色申告の期限に間に合わなかった場合は?
ペナルティとして加算税が課され、青色申告の承認が取り消されてしまうことや、控除額を減額されてしまうこともあります。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
確定申告の期間の関連記事
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる