
- 更新日 : 2021年7月7日
白色申告の減価償却について
白色申告を行なう際の減価償却の取り扱いに関して見ていきたいと思います。
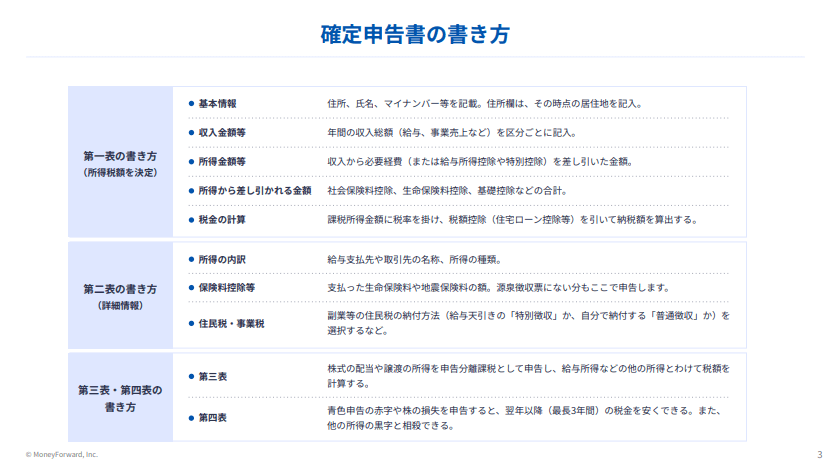
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
減価償却とは
減価償却とは、時間の経過や使用の結果、経済的な価値が減少する固定資産の取得を行なった際に、取得価額をその資産の耐用年数の期間に渡り、必要経費として計上していく会計処理の方法のことを指します。
耐用年数は、基本的に減価償却資産の耐用年数等に関する省令により資産の種類別に定められており、それを法定耐用年数と呼びます。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
減価償却の計算法
減価償却には、定額法、定率法などの計算法があります。ここではそれぞれの計算法の特徴を解説していきます。
定額法は、固定資産の耐用期間中、毎期均等な額を減価償却費として計上する方法のことです。
それに対し定率法は、固定資産の耐用期間中、毎期期首未償却残高に対して耐用年数に応じたへ一定の率をかけた結果の金額を減価償却費として計上する方法です。一定の割合で償却を行なうため、当初の負担額が大きく、後半の負担額は小さくなります。
また、新たに事業を開始して定率法により減価償却の計算を行う場合には、事前に「所得税の減価償却資産の償却方法の届出書」を税務署へ提出する必要があります。 この届け出を行わなかった場合、定率法による計上はできません。
生産高比例法は、固定資産の耐用期間中、毎期その固定資産を使って減価償却の対象となる資産での生産、用役の提供度合に比例した金額を減価償却費として計上する方法のことです。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

減価償却の注意点
減価償却の取り扱いに関する注意点を2点紹介していきます。
1. 年度途中に購入した固定資産の計算方法
減価償却を行なう必要がある物品を年度の途中で購入した場合の処理方法があります。この場合、1年分の償却費の計算を行なった後、事業供用日から年末までの残り月数から算出します。
2. 固定資産を事業、家事の両方で使用している場合の計算方法
個人事業主の方の場合、固定資産を事業、家事で併用するケースがあると思います。その場合、事業用に使用している部分が減価償却の対象になります。
例えば、車を事業、家事の両方で使用しているケースを見ていきたいと思います。この場合には、まず、車の使用の中で事業に使っている部分を算出します。事業で使っている割合が30%だとすると資産全体の30%が減価償却の対象となります。
白色申告と青色申告との違い
基本的には、減価償却の取り扱いに関して、白色申告を行う場合と青色申告を行なう場合で違いはありませんが、下記の一点が異なってきます。その点を見ていきたいと思います。
青色申告を行なう場合、少額減価償却資産の特例により、30万円未満のものは、年合計300円万まで減価償却ではなく、一括で必要経費としての処理を行なうことが認められています。
なお、10万円未満のものは、無条件に必要経費として計上できるため、300万円の合計金額には含まれません。対して、白色申告を行なう際には、少額減価償却資産の特例は認められていません。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
減価償却とは?
時間の経過や使用の結果、経済的な価値が減少する固定資産の取得を行なった際に、取得価額をその資産の耐用年数の期間に渡り、必要経費として計上していく会計処理方法のことです。詳しくはこちらをご覧ください。
減価償却の計算法は?
減価償却には、定額法、定率法などの計算法があります。詳しくはこちらをご覧ください。
減価償却の注意点は?
年度途中に購入した固定資産の計算方法や、固定資産を事業・家事の両方で使用している場合の計算方法に注意する必要があります。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
白色申告の関連記事
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる