
- 更新日 : 2026年10月21日
所得税の青色申告決算書とは?書き方・種類・提出方法などについて解説!
青色申告決算書は、青色申告者が確定申告書に添付して提出する全4ページの書類で、損益計算書と貸借対照表で構成されます。
- 4種類(一般用・農業用・不動産用・現金主義用)から用途に応じて選ぶ
- 65万円控除には複式簿記に加え、「e-Taxによる申告」または「優良な電子帳簿保存」が必要
- 提出方法は窓口、郵送、e-Taxの3択
e-Taxと書面提出で控除額はどう違う?
A. e-Taxなら最大65万円(令和9年以降は最大75万円)、書面提出は55万円(令和9年以降は10万円に減額)の控除となります。
「青色申告決算書」とは、青色申告の場合に確定申告書へ添付して提出する書類です。青色申告決算書には、一般用、農業所得用、不動産所得用、現金主義用の4種類があります。なお、現金主義用は、事前に税務署の届出をした場合にのみ使用できる様式です。
この記事では青色申告決算書の書き方についてわかりやすく解説します。e-Tax(電子申告)や書面提出といった提出方法もご紹介しますので、ぜひ参考にしてください。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
所得税の青色申告決算書とは?
青色申告決算書は、青色申告を行う場合に、事業者が確定申告書に添付して提出しなければならない書類です。用紙は全4ページで、1〜3ページ目に損益計算書と関連項目、4ページ目に貸借対照表を記載します。
| ページ | 記載する内容 |
|---|---|
| 1枚目 | 損益計算書 |
| 2枚目 | 月別売上・仕入金額、 給料賃金の内訳、専従者給与の内訳 地代家賃の内訳 貸倒引当金繰入額の計算 青色申告特別控除額の計算 |
| 3枚目 | 減価償却費の計算 利子割引料の内訳 税理士・弁護士等の報酬・料金の内訳 特殊事情の記述欄 |
| 4枚目 | 貸借対照表 |
青色申告特別控除のうち、55万円と65万円の控除(令和8年分まで)や、令和9年分以後の75万円の控除を適用する場合は、4ページすべてに記載して提出する必要があります。
損益計算書とは
損益計算書は、1年間の事業の収益や費用の状態を表し、事業の経営成績を示したものです。青色申告決算書の2ページ目以降には損益に関連した詳細な内容を記入し、1ページ目にはそれらを集計した結果をまとめて記入します。
損益計算書についての詳細は次の記事をご参照ください。
貸借対照表とは
貸借対照表は、事業における資産、負債、純資産の状況をもとに、一定時点の財政状態を表すことを目的として作成するものです。期末の残高がそのまま翌年度の期首残高となるため、年をまたいで数値がつながる書類でもあります。
貸借対照表についての詳細は次の記事をご参照ください。
青色申告決算書が対象とする期間と提出期限
青色申告決算書が対象とする1年間は、個人事業主の場合は暦年で、1月1日から12月31日までをいいます。提出期限は原則として翌年3月15日ですが、期限が延長されることもあるため、国税庁のホームページで確認しましょう。
なお、55万円または65万円の青色申告特別控除を受けるには、確定申告期限までに申告書を提出する必要があります。
ただし、10万円の青色申告特別控除については、期限内申告は要件とされていません。還付申告となる場合でも、期限を過ぎると控除額が下がる点に留意しておきたいところです。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
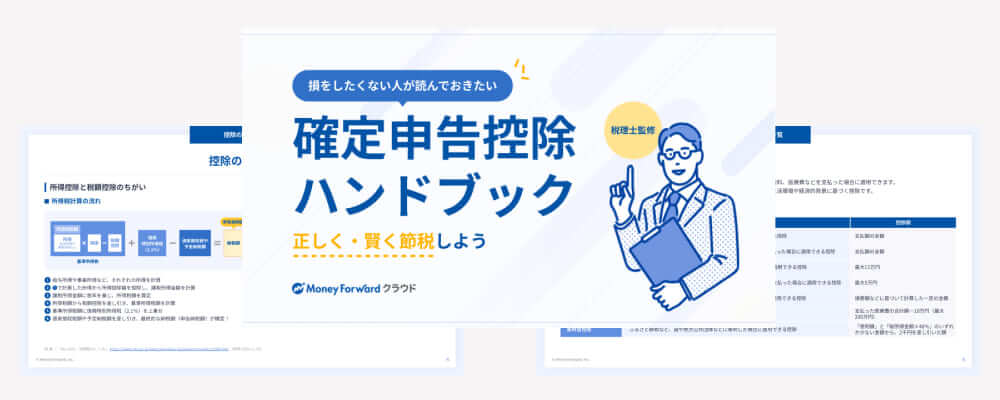
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
令和9年分からの青色申告の変更点は?
青色申告決算書に記載する青色申告特別控除の額は、令和8年度税制改正により、令和9年分以後の所得税から区分が変わります。最大額は75万円に引き上げられる一方、書面提出や簡易簿記の場合は控除額が下がります。
| 記帳と提出の方法 | 令和8年分まで | 令和9年分以後 |
|---|---|---|
| 複式簿記+e-Tax+優良な電子帳簿の保存 またはデジタルシームレス保存 |
65万円※ ※令和8年分については、複式簿記+e-Taxによる申告 または 優良な電子帳簿の保存により、65万円控除の適用が可能 |
75万円 |
| 複式簿記+e-Tax | 65万円 | 65万円 |
| 複式簿記+書面提出+優良な電子帳簿の保存 | 65万円 | 10万円 |
| 複式簿記+書面提出 | 55万円 | 10万円 |
| 簡易簿記(前々年の不動産所得または事業所得にかかる収入金額が1,000万円以下) | 10万円 | 10万円 |
| 簡易簿記(前々年の不動産所得または事業所得にかかる収入金額が1,000万円超) | 10万円 | 0円 ※業務的規模の場合は対象外 |
令和8年分までは、複式簿記に加えてe-Taxまたは優良な電子帳簿の保存のいずれかを満たせば65万円の控除を受けられます。令和9年分以後は65万円の控除にe-Taxでの送信が要件となるため、書面で提出している場合は控除額が10万円まで下がります。
出典:10万円控除要件が変わります!、75万円の青色申告特別控除|国税庁
75万円の控除を受けるための要件
75万円の控除は、65万円の控除の要件に加えて、優良な電子帳簿の保存またはデジタルシームレス保存のいずれかを満たす場合に適用されます。
- 優良な電子帳簿:訂正・削除・追加の履歴が残る、帳簿間で相互に関連づけられる、日付・金額・取引先で検索できる要件を満たした電子帳簿
- デジタルシームレス保存:国税庁長官が定める基準に適合するシステムを使い、電子取引データの送受信から保存までを一貫して行う方法
いずれの場合も、適用を受ける年分の確定申告期限までに所轄の税務署へ届出書を提出します。すでに優良な電子帳簿の保存によって65万円の控除を受けている場合は、あらためて届出書を提出する必要はありません。
控除額が下がるケースと備え方
簡易簿記で記帳している場合、前々年分の事業所得または不動産所得に係る収入金額が1,000万円を超えると、令和9年分以後は青色申告特別控除の対象外となります。扱いは所得の内容によって分かれます。
- 不動産所得は、事業的規模に該当する場合に控除の対象外となる
- 業務的規模の場合は、改正前と同様に最大10万円の控除を受けられる
- 現金主義の特例を受けている場合は、55万円・65万円・75万円の控除は適用されない
該当しそうな場合は、複式簿記での記帳とe-Taxでの送信に切り替えておくと、控除額を維持しやすくなります。会計ソフトを使えば、仕訳の入力から決算書の作成までを一連の流れで進められます。

節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

青色申告決算書と収支内訳書の違いは?
所得税の確定申告書に添付する決算書には、青色申告決算書と収支内訳書の2種類があります。青色申告の場合は青色申告決算書を、白色申告の場合には収支内訳書を添付します。
- 青色申告をする場合:青色申告決算書
- 白色申告をする場合:収支内訳書
青色申告決算書と収支内訳書はどちらも売上や原価、必要経費を記入する書類ですが、収支内訳書は記入する項目が少なくなっています。
大きな違いとして、青色申告決算書には貸借対照表がありますが、収支内訳書にはありません。
| 項目 | 青色申告決算書 | 収支内訳書 |
|---|---|---|
| 対象者 | 青色申告をしている個人事業主 | 白色申告をしている個人事業主 |
| 記帳方法 | 複式簿記が原則 (10万円控除の場合は簡易簿記も可) |
簡易的な記帳が認められる |
| 書類の構成 | 4枚 | 2枚 |
| 記載内容の詳細 | 売上や仕入、必要経費などを詳細に記載 | 売上、経費、利益を簡易的に記載 |
| 提出義務 | 必須 | 以下のいずれかを満たす場合 ①事業所得・不動産所得・山林所得がある ②前々年分の業務に係る雑所得の収入金額が1,000万円を超える(一定規模以上の副業等が対象) |
| 税制上の特典 | 青色申告特別控除 (10万円〜65万円。 令和9年分以後は最大75万円) |
特典なし |
| 帳簿の保存義務 | 7年間 | 7年間 |
なお収支内訳書についての詳細は以下の記事で解説しています。
青色申告決算書の4種類の選び方は?
「青色申告決算書」には、一般用、農業所得用、不動産所得用、現金主義用の4種類があります。
| 種類 | 使う人 | 特徴 |
|---|---|---|
| 一般用 | 農業所得・不動産所得に該当しない一般的な事業所得用 | 多くの業種に対応し、製造原価報告書の欄もある |
| 農業所得用 | 農業を営み、農業所得がある人 | 農業特有の勘定科目や田畑別の収穫量の欄がある |
| 不動産所得用 | 不動産を所有し、不動産所得がある人 | 不動産別の所在地・賃借人・賃貸料の欄がある |
| 現金主義用 | 届出をした小規模事業者 (前々年の所得300万円以下) |
収入や費用を現金の出入りを基準に計上する |
1. 一般用
青色申告決算書の一般用は、一般的な事業所得用で、農業所得・不動産所得のいずれにも該当しない場合に使用します。製造業にも対応しており、4ページ目には貸借対照表があり、製造業を営む場合には、製造原価報告書を記載する欄も設けられています。

出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
- ネットショップ運営、小売業、飲食店の経営者
- ライター、デザイナー、プログラマーなどのフリーランス
- 美容師、マッサージ師、講師などのサービス業
- その他、農業・不動産・山林以外の事業で利益を出している人
2. 農業所得用
青色申告決算書の農業所得用は、農業を営んでいる個人事業主が利用する決算書です。損益計算書には農業特有の勘定科目が設定され、2ページ目には田畑別の収穫量を記載する欄などがあります。

出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
- 稲作・畑作・果樹栽培などを行う農家
- 養鶏・養豚・酪農などの畜産業を営む人
- 農産物の加工・直売を行う人
3. 不動産所得用
青色申告決算書の不動産所得用は、アパート・マンション・貸家・駐車場などの不動産の貸付けによる不動産所得がある方が利用する決算書です。損益計算書には不動産賃貸業特有の勘定科目が設定され、2ページ目には不動産別に所在地や賃借人、賃貸料を記載する欄などがあります。

出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
- アパート・マンションなどの賃貸経営を行う人
- 貸家や貸地を所有し、賃料収入がある人
- 駐車場やトランクルームなどを賃貸している人
4. 現金主義用
青色申告決算書の現金主義用は、事前に「所得税の青色申告承認申請書(兼)現金主義の所得計算による旨の届出書」を税務署に提出して利用できる決算書です。
届出書を提出できるのは、前々年分の青色申告特別控除前の所得金額(事業所得と不動産所得の金額の合計額)が300万円以下の人に限られます。

出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
なお、現金主義の特例を受けている場合、55万円・65万円・75万円の控除は適用されず、青色申告特別控除は最大10万円となります。
- 不動産所得および事業所得の合計額が300万円以下の人
- 「現金主義による所得計算の特例を受けることの届出書」を税務署に提出している人
- 個人商店や小規模なサービス業など、少人数で経理を行う事業者
- 白色申告から青色申告に切り替えたばかりの小規模事業者
マネーフォワード クラウド開業届は、開業を検討されている方に役立つ「開業時に決めることチェックリスト」を無料で用意しております。
このチェックリストは、開業前にやっておくことをリストアップし、初心者の方にも分かりやすくまとめています。個人事業主か法人(株式会社など)か事業形態に悩まれている方にもおすすめの資料です。 一つひとつ確実にクリアしていくことで、スムーズに事業をスタートできます。
青色申告決算書はどこでもらえる?
青色申告決算書の用紙の入手方法は以下の通りです。
- 税務署の窓口でもらう
- 国税庁のホームページからダウンロード
- e-Taxの「確定申告書作成コーナー」で作成
- 確定申告ソフト・会計ソフトで作成
税務署の窓口で入手する
税務署には、確定申告書や青色申告決算書などが用意されており、最寄りの税務署の窓口でもらえます。ただし、時期によっては用紙の配布が行われていない場合もあります。
ただし、税務署の開庁時間は限られているため注意が必要です。
国税庁のホームページからPDFをダウンロードする
国税庁のホームページから、所得税の確定申告書や青色申告決算書のPDFをダウンロードすることもできます。
・確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
e-Taxの「確定申告書作成コーナー」で作成する
国税庁のホームページには、e-Taxを利用した確定申告をサポートする目的で「確定申告書作成コーナー」が用意されています。
インターネット環境があれば「確定申告書作成コーナー」で青色申告決算書を作成して出力することが可能です。
確定申告ソフト・会計ソフトで作成する
青色申告に対応している確定申告ソフトなら、青色申告決算書をダウンロードしなくても、入力したデータから自動で作成することができます。
確定申告ソフトの中には、白色申告にしか対応していないものもあるため、事前に必ず確認しておきましょう。
なお、マネーフォワード クラウド確定申告は青色申告/白色申告の両方に対応しており、自動作成した確定申告書や青色申告決算書、収支内訳書などを、e-Taxに対応している場合は、アプリからそのまま提出することができます。
青色申告決算書の書き方は?
青色申告決算書の書き方について、ここでは「所得税青色申告決算書(一般用)」を例に解説します。
1ページ目:損益計算書の書き方
1ページ目の損益計算書は、売上から売上原価や経費などを差し引いて、最終的な所得金額を求めるページです。各項目には1年間の合計額を記入していきます。

出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
損益計算書は次のブロックで構成されています。
- 売上(収入)金額
- 売上原価
- 経費
- 各種引当金・準備金等
- 青色申告特別控除
所得金額の計算式は次のとおりです。
そこから青色申告特別控除を差し引いた金額が、最終的な所得金額となります。
記入欄ごとの内容は次のとおりです。
| 記入欄 | 記入する内容 |
|---|---|
| ①〜⑦ | 1年間の売上金額や仕入金額を記入し、売上金額から売上原価を差し引いて差引金額を求める |
| ⑧〜㉜ | 帳簿の中から勘定科目ごとの必要経費を記入し、合計額を求める |
| ㉝ | 差引金額から必要経費の合計額を差し引いた金額を記入する |
| ㉞〜㊷ | 貸倒引当金などを記入したうえで、合計額を求める |
| ㊸ | ㉝に㊲を加算し㊷を差し引いた金額を記入し、青色申告特別控除額を差し引いて所得金額を求める |
必要経費の記入について
経費の勘定科目はあらかじめ印刷されていますが、業務によっては該当しないものも多くあります。その場合は、㉕〜㉚の未記入欄に勘定科目名と金額を記載しましょう。
家事関連費を必要経費にできる条件
自宅で仕事をしている場合、電気代やガス代などは、家事用に使ったものか業務用に使ったものかがはっきりしません。こうした費用は「家事関連費」と呼ばれ、原則として必要経費に算入できません。
ただし青色申告者は、次の2つを満たせば、明らかに区分された部分を必要経費とすることができます。
- 業務の遂行上、必要な経費であること
- 必要となる部分を明らかに区分できること
2ページ目:損益計算書の内訳(売上・給与・地代家賃など)の書き方
2ページ目には、1ページ目の損益計算書に記入した金額の内訳を記載します。欄ごとに転記元の帳簿が異なるため、対応関係を押さえておくと記入しやすくなります。

出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
| 欄 | 記入する内容 |
|---|---|
| 月別売上(収入)金額 及び仕入金額 |
月ごとの売上金額・仕入金額と、その合計金額 |
| 貸倒引当金繰入額の計算 | 年末の貸金の帳簿価額の合計額と、その5.5%以下の繰入額(金融業は3.3%以下) |
| 給料賃金の内訳 | 被雇用者がいる場合の賃金と、源泉徴収をしている場合の源泉徴収税額 |
| 専従者給与の内訳 | 青色事業専従者がいる場合の賃金や源泉徴収税額 |
| 地代家賃の内訳 | 権利金や更新料、賃借料 |
| 青色申告特別控除額の計算 | 適用を受ける青色申告特別控除の額 |
月別売上・仕入金額の書き方
売掛帳などの帳簿を月末ではなく20日など月の中途で締めている場合も、1月1日から12月31日までの売上および仕入金額を記入します。
家事消費等の計上
所得税では、家事消費等を売上高として計上します。家事消費等とは、小売店や飲食店などにおいて、自家で業務用の商品等を消費することをいいます。
商品等を自家消費した場合は「家事消費等」という勘定科目を使い、原則として通常の販売時と同様の金額とします。ただし、次のいずれか大きい方の金額を家事消費等とする特例も認められています。
- その資産の取得価額(仕入額)
- 通常の販売価額等の70%相当額
参考:法第39条《たな卸資産等の自家消費の場合の総収入金額算入》関係|国税庁
3ページ目:損益計算書の内訳(減価償却費など)の書き方
3ページ目には、減価償却費の計算をはじめ、1ページ目に記入した経費の内訳を記載します。固定資産台帳など、帳簿以外の資料も参照しながら記入します。

出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
| 欄 | 記入する内容 |
|---|---|
| 売上(収入)金額の明細 /仕入金額の明細 |
売上先・仕入先ごとの金額の明細 |
| 減価償却費の計算 | 固定資産台帳などをもとにした、本年分の減価償却資産と減価償却費 |
| 利子割引料の内訳 (金融機関を除く) |
本年分として必要経費に算入する利子割引料 |
| 税理士・弁護士等の報酬・料金の内訳 | 弁護士や税理士へ支払った報酬 |
| 本年中における特殊事情 | 前年との大きな違いや会計方法の変更など、特記すべきことがら |
「本年中における特殊事情」は備忘録として記載する欄です。記載の形式に決まりはなく、必ず記入しなければならないものではありません。
減価償却の詳細は次の記事を参考にしてください。
4ページ目:貸借対照表の書き方
4ページ目の貸借対照表には、会計帳簿の内容をもとに、決算時点での資産と負債・純資産の状況を記載します。区分は次のとおりです。

出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
- 資産の部
- 負債・純資産の部
- 製造原価の部(製造業などで原価計算を行っている場合)
資産の部と負債・純資産の部は金額が一致するため、記入を終えたら必ず確認しましょう。原価計算を行っている場合は、製造原価の計算もあわせて記入します。
青色申告決算書の提出方法は?
青色申告決算書は、必ず確定申告書と同時に提出します。確定申告書、青色申告決算書、添付資料をまとめて申告書類といい、提出方法は大きく分けて次のとおりです。
- 税務署の窓口に持参
- 税務署に郵送する
- e-Taxで提出する
どの方法でも大切なのは期限を守ることです。期間に余裕をもって提出しましょう。
税務署の窓口に持参する方法
申告書類を税務署窓口まで持参する方法です。確定申告書や青色申告決算書などに加え、マイナンバーカードなど本人確認資料も持参します。
税務署の窓口に提出する場合は、青色申告決算書も含め、提出内容の控えを手元に保管しておきましょう。なお、現在は原則として収受日付印の押なつは行われていません
郵送する方法
申告書類一式を郵送する方法です。宅配便ではなく、「信書」で送付します。
また、本人確認資料の写しを同封します。申告書類の控えと返信用封筒を同封するのがおすすめです。
e-Taxで提出する方法
申告書類一式を、インターネット経由で提出する方法です。国税庁の「確定申告書作成コーナー」や確定申告ソフトなどを利用して提出します。
e-Taxで電子申告をした場合、メッセージボックスの「受信通知」から申告書等の受付日時や内容を確認できるようになっています。
※e-Taxで提出する場合は、マイナンバーカード等による電子認証を行うため、本人確認書類の写しを別途提出する必要はありません。
確定申告ソフトなら青色申告決算書が簡単に作成できる
青色申告決算書の中でも、貸借対照表は今年度の期末残高を翌年度に引き継ぎます。つまり、事業を継続する限り残高が引き継ぎを繰り返すのです。そして、青色申告決算書などの決算関係書類の保存期間は原則として7年間です。決算書はできるだけ、コンパクトに、しかも過去の取引をいつでも参照できる形で残しておきましょう。
また、個人は法人とは異なって資本金がありません。その代わりに元入金があり、さらにプライベートとの出入りを管理する事業主勘定(事業主貸・事業主借)があります。確定申告ソフトなら、元入金に事業主勘定を自動的に加減して新しい年度へ繰り越すこともできます。
青色申告決算書の作成・保管・検索などの利便性が高い確定申告ソフトは、個人事業主に必要なアイテムといえるでしょう。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
青色申告決算書とは?
青色申告者が決算書として記載する書類で、主として損益計算書と貸借対照表からできています。詳しくはこちらをご覧ください。
青色申告決算書の種類とは?
青色申告決算書には4種類あります。一般用、農業所得用、不動産所得用、現金主義用です。詳しくはこちらをご覧ください。
青色申告決算書の提出方法は?
青色申告決算書は、確定申告書、添付資料とともに提出します。提出には、窓口持参、郵送、電子申告の3種類の方法があります。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
確定申告の書き方の関連記事
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる