
- 更新日 : 2026年10月30日
年金受給者の個人事業主に確定申告は必要?青色申告の選び方も解説
公的年金収入400万円以下かつ年金以外の所得20万円以下であれば確定申告不要制度の対象ですが、控除で還付を受けたい場合は申告が必要です。
- 年金収入400万円を超えると申告が必要
- 年金以外の所得20万円超でも申告が必要
- 所得が多いなら青色申告が有利
Q. 申告不要制度に該当しても申告すべき?
A. 医療費控除などで還付を受けられる場合は、申告すると納め過ぎた税金が戻ります。
個人事業主の年金受給者が確定申告をしなければならないかどうかは、公的年金の収入額や事業で得た所得の金額などによります。
また、確定申告が必要ない場合でも、納めすぎた所得税の還付を受けるために確定申告をしたほうがよいケースもあります。この記事では、年金受給者の個人事業主が押さえておくべきポイントを紹介します。
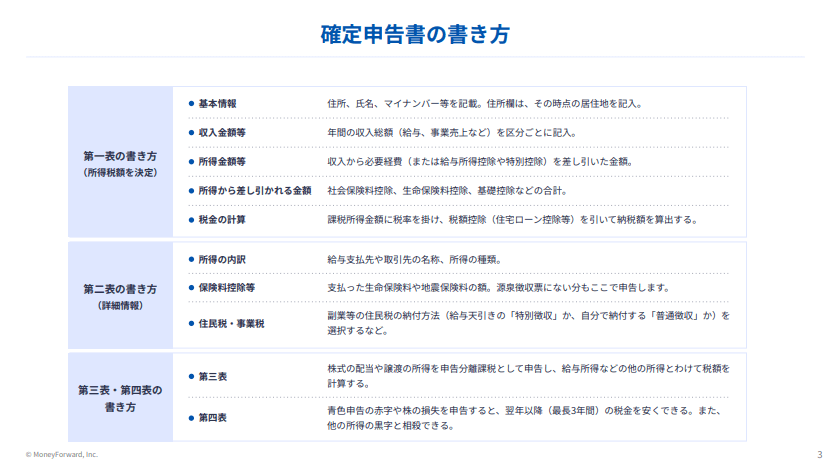
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
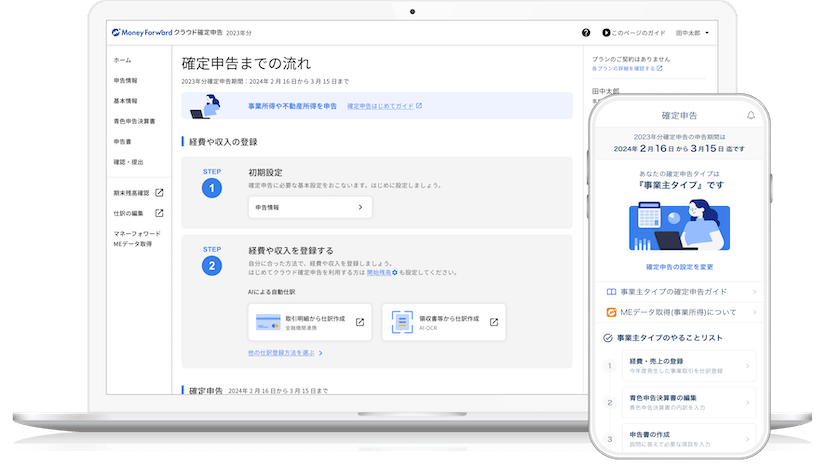
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
個人事業主が受け取る年金は収入になる?
公的年金は「公的年金等の雑所得」として、所得税の課税対象になります。事業所得とは別の区分で、確定申告書にも分けて記入します。
ただし、受け取った金額がそのまま所得になるわけではありません。給与に給与所得控除があるように、公的年金にも「公的年金等控除」があります。
公的年金等控除額は、受給者の年齢と年金の収入金額によって決まります。
65歳以上で公的年金等以外の所得が1,000万円以下の場合、最低でも110万円が控除されます。
事業所得がある場合は、この雑所得と合算して所得税を計算します。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
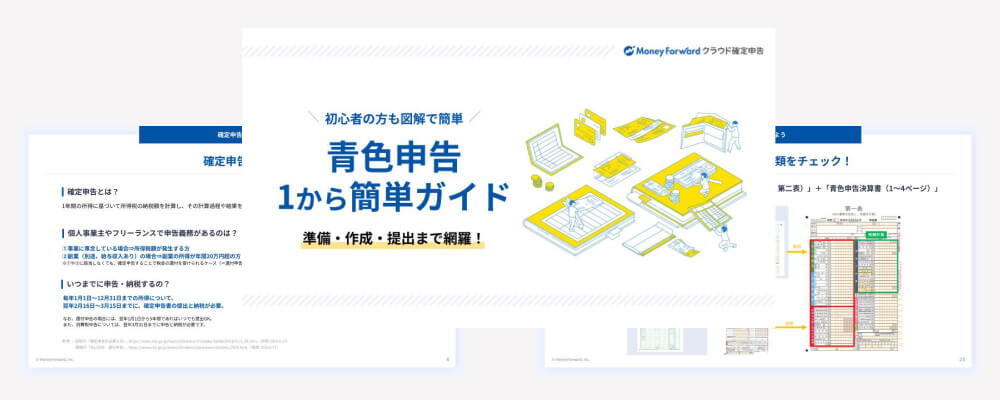
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
年金受給者の個人事業主に確定申告が必要なのはどんなとき?
公的年金などの所得については、一定の要件を満たすと確定申告をしなくてもよい「確定申告不要制度」があります。
申告不要制度の対象外でも、所得控除・税額控除後に納税額が残るかで申告義務を判断します。公的年金等400万円以下、全額が源泉徴収対象、年金以外の所得20万円以下なら、この制度で所得税の申告は不要です。
| 条件 | 確定申告 |
|---|---|
| 公的年金などの収入が400万円以下、 かつ年金以外の所得が20万円以下 |
不要 |
| 公的年金などの収入が400万円を超える | 必要 |
| 年金以外の所得が20万円を超える | 必要 |
参照:ご存じですか?年金受給者の確定申告不要制度|政府広報オンライン
公的年金などによる収入が年間で400万円を超える場合
公的年金などの収入金額が、年間400万円を超えるときは確定申告が必要です。公的年金などとは、国民年金や厚生年金の老齢年金、確定給付年金、恩給などのことです。
一方、公的年金などのみの受け取りが年400万円以下で、かつ全額が源泉徴収の対象となるときは、確定申告が免除されます。
年金以外の所得が年間で20万円を超える場合
個人事業主などで公的年金など以外にも所得がある場合は、その年の所得金額によって確定申告が必要かどうかが決まります。公的年金以外の所得が20万円以下のときは、確定申告は不要です。
年間20万円を超えるときは、年金受給者でも確定申告をしなければなりません。
なお、所得税の確定申告をしない場合でも、お住まいの市区町村に住民税の申告が必要になります。
年金受給者の個人事業主にかかる所得税の計算
所得税は、事業所得と公的年金等の雑所得を合計し、そこから所得控除を差し引いて計算します。
所得税等の額=(課税所得×速算表の税率 – 速算表の控除額)×102.1%
末尾の102.1%は復興特別所得税(所得税額の2.1%)です。令和9年1月1日以後に生ずる所得は、防衛特別所得税1%と復興特別所得税1.1%をあわせた2.1%となり、合計の割合は変わりません。
所得控除のうち基礎控除は、令和8年分・令和9年分で最大104万円です。年金から源泉徴収された税額は、計算した所得税額から差し引きます。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

確定申告不要制度に該当しても申告したほうがよい?
確定申告不要制度に該当する場合でも、医療費控除などの適用によって所得税の還付を受けられる場合は、確定申告をしたほうがよいでしょう。
公的年金などから所得税が源泉徴収されていたり、予定納税を行っていたりする場合、控除の適用によって本来納めるべき税額が減り、納めすぎた所得税が還付される可能性があります。
次のような控除を受けられる場合、還付を受けられる可能性があります。
【主な控除の種類】
| 名称 | 適用できるケース |
|---|---|
| 雑損控除 | 災害や盗難などにより損害を受けた場合 |
| 医療費控除 | 通院や入院などで一定以上の医療費を負担した場合 |
| 小規模企業共済等掛金控除 | 個人事業主などが小規模企業共済掛金の払い込みなどを行っている場合 |
| 生命保険料控除 | 生命保険や介護医療保険、個人年金保険の保険料を支払っている場合 |
| 寄附金控除 | ふるさと納税を含む国や地方自治体、特定の団体に寄付した場合 |
| 住宅借入金等特別控除 | 住宅ローンを借りて住宅の新築や増改築、バリアフリー改修、多世帯同居改修工事などを行った場合 |
医療費控除は、1年間に支払った医療費が一定額を超える場合に適用できる可能性があります。医療費の領収書などを確認し、控除の対象になるか調べておきましょう。

年金受給者の個人事業主は青色申告と白色申告のどちらを選ぶ?
年金受給者の個人事業主は、事業の所得が少ないなら白色申告、ある程度の所得が見込めるなら青色申告が向いています。
青色申告特別控除の対象になるのは事業所得や不動産所得で、公的年金等の雑所得からは差し引けません。
年金収入が多く事業所得が少ない場合、控除額を使い切れないことがあります。
例えば事業所得が30万円しかなければ、65万円の要件を満たしていても控除されるのは30万円までです。
青色申告を選ぶかどうかは、年金の額でなく、事業所得の規模で判断しましょう。
| 項目 | 白色申告 | 青色申告 |
|---|---|---|
| 事前申請 | 不要 | 必要 (所得税の青色申告承認申請書) |
| 記帳方法 | 簡易的な記帳でよい | 複式簿記が原則 |
| 特別控除 | なし | 最大65万円 (令和9年分以後は最大75万円) |
| 専従者給与 | 事業専従者控除(配偶者最高86万円、その他の親族最高50万円。事業所得等の金額や専従者の人数に応じた制限あり)。専従者給与自体の必要経費算入ではありません。 | 届出額の範囲で広く認められる |
白色申告は、青色申告の承認申請を行わない場合に自動的に適用される申告方式です。取引ごとに細かく記帳するのではなく、日々の合計金額をまとめて記載する方法を採用できます。
青色申告は複式簿記による記帳が必要な代わりに、多くの特典が設けられています。
令和9年分以後は青色申告の控除額が見直しに
令和8年度税制改正により、令和9年分以後の青色申告特別控除の要件と控除額が見直されます。
| 区分 | 令和8年分まで | 令和9年分以後 |
|---|---|---|
| 複式簿記+e-Tax | 65万円 | 65万円 |
| 複式簿記+e-Tax+優良な電子帳簿の保存またはデジタルシームレス保存 (令和9年分以後は、正規の簿記・貸借対照表等の期限内e-Tax送信で65万円、さらに優良な電子帳簿の保存またはデジタルシームレス保存と期限内の届出で75万円) |
65万円 | 75万円 |
| 複式簿記+書面で提出 | 55万円 | 10万円 |
| 簡易な帳簿(前々年の収入1,000万円超) | 10万円 | 0円(適用除外) |
これまで書面で申告して55万円控除を受けていた方は、令和9年分以後は10万円控除まで縮小されます。 e-Taxによる電子申告への移行を早めに検討しておきましょう。
年金収入がある場合の確定申告書の書き方は?
事業所得と公的年金等の雑所得は、確定申告書で別々の欄に記入します。
| 区分 | 記入する欄 | 記入する内容 |
|---|---|---|
| 事業の収入 | 事業の売上は「収入金額等」の事業・営業等欄へ、必要経費や青色申告特別控除を差し引いた事業所得は「所得金額等」の事業・営業等欄へ記載する | 個人事業での売上 |
| 事業の所得 | 売上から経費と青色申告特別控除を引いた額 | |
| 年金の収入 | 「収入金額等」の 「公的年金等」 源泉徴収票の「支払金額」は「収入金額等」の公的年金等欄へ、 |
源泉徴収票の「支払金額」 |
| 年金の所得 | 支払金額から公的年金等控除を引いた額 |
年金の額は、日本年金機構から送られる源泉徴収票の「支払金額」を転記します。公的年金等控除を差し引いた所得は、確定申告書等作成コーナーや確定申告ソフトを使えば自動で計算されます。
年金から源泉徴収された税額は、「税金の計算」の「源泉徴収税額」に記入します。事業の報酬から源泉徴収されている分がある場合は、あわせて合計額を記入してください。
参照:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
年金受給者の個人事業主が確定申告する流れは?
年金受給者の個人事業主が確定申告する場合の流れを解説します。
確定申告する時期
原則として、毎年2月16日から3月15日までです。 祝休日にあたる場合は翌平日が期限になります。前年の1月1日から12月31日までの1年間の所得金額と所得税について確定申告します。
なお、e-Taxでは1月上旬からデータの送信が可能です。還付申告だけであれば、翌年1月1日から5年間提出できます。
申告書の作成方法
確定申告書の作成方法には、主に以下の方法があります。
| 方法 | 特徴 |
|---|---|
| 確定申告書等作成コーナー | 国税庁が運営するツール。案内に従って入力でき、そのままe-Taxで送信できる |
| 確定申告ソフト | 会計ソフトに入力したデータをもとに作成でき、入力の手間を削減できる |
| 手書き | 国税庁のサイトからダウンロードするか、税務署の窓口で用紙を取得して記入する |
パソコンを使用した入力作業に不慣れな場合は、インターネット上からダウンロードした確定申告書を出力、あるいは税務署の窓口で取得した確定申告書を使用して、手書きで作成する方法もあります。
確定申告に必要な書類
年金受給者である個人事業主が確定申告書を作成する際に必要になるのは、以下の書類です。
- 前年の確定申告書
- 年金の源泉徴収票
- 国民健康保険や国民年金の支払証明書
- 個人事業主の事業所得などに関する帳簿書類
- 各種控除を証明する書類(医療費であれば領収書など)
年金の源泉徴収票は、毎年1月中旬から下旬にかけて日本年金機構から送付されます。届いたら申告まで保管しておきましょう。
申告書の提出方法
確定申告書の提出方法は3つあります。
- 税務署の窓口:
窓口に直接持ち込む方法。時間外で窓口が閉まっているときは、時間外収受箱への投かんもできる - 郵送:
郵便物や信書として送る。郵便局で受け付けの際に付される通信日付印が提出日となる - e-Tax:
電子データで送信。窓口に足を運ぶ手間や、郵送のために封筒を用意する手間がかからない
年金受給者の個人事業主は状況に応じて青色申告を選択する
年金受給者の個人事業主の場合、確定申告不要制度により確定申告自体が必要ないケースもあります。確定申告の時期が到来する前に、年金の額や事業所得などの額を計算しておきましょう。
ただし、申告不要制度に該当していても、医療費控除などで還付を受けられる場合があります。納めすぎた税金がないか確認しておきたいところです。
青色申告を選択すべきかどうかは事業所得の規模によります。特典のメリットが大きい場合は、必要に応じて青色申告の承認申請を済ませておきましょう。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
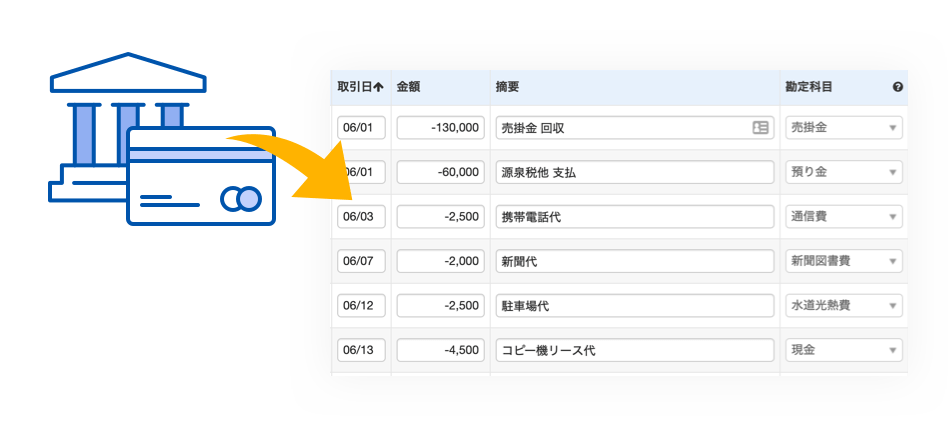
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
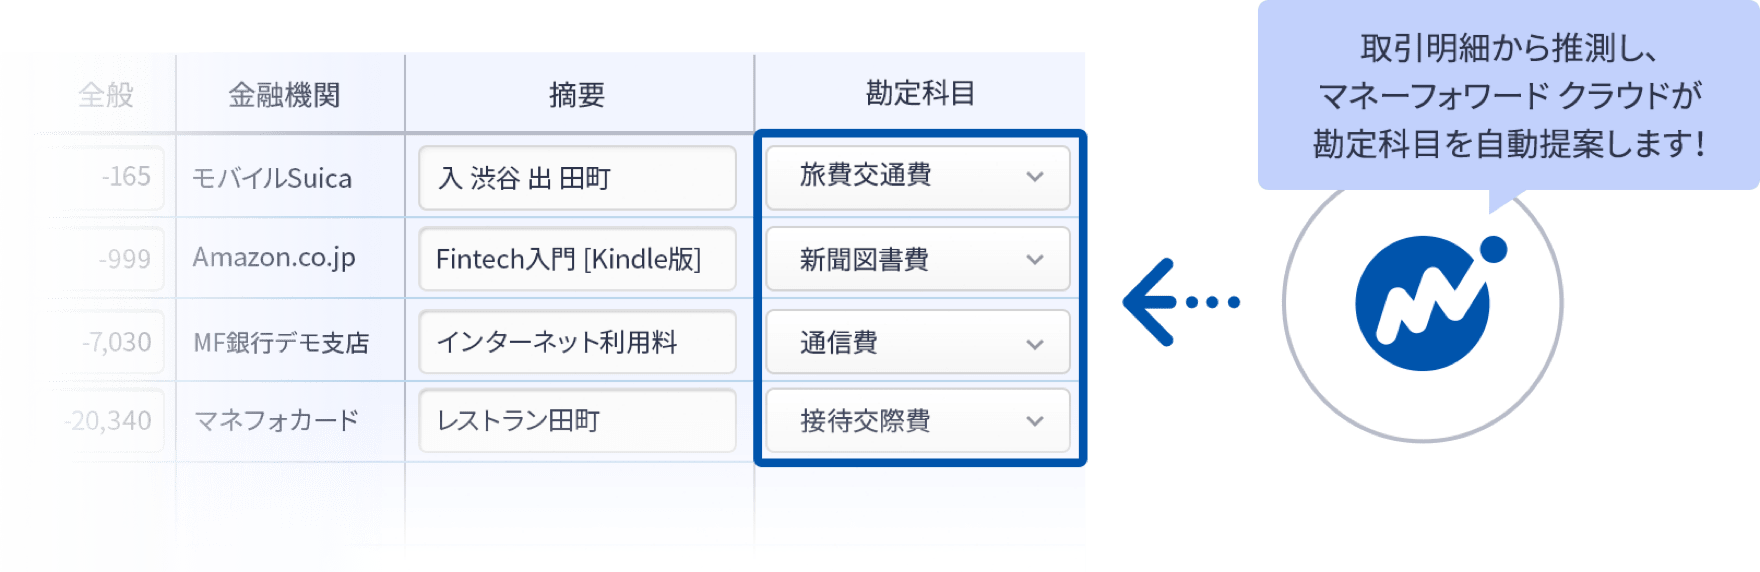
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 職業・ケース別
葬儀費用は確定申告で控除できない!相続税の基礎控除を受けよう
確定申告にあたって、個人的な事情をふまえて税負担を調整するため、所得から一定の額を差し引ける「所得控除」が認められています。個人的な事情を加味するのであれば、葬儀費用なども所得控除…
詳しくみる -
# 職業・ケース別
ブリーダーは確定申告が必要?経費の勘定科目や税務調査についても解説
ブリーダーは、働き方により確定申告が必要です。会社員のブリーダーの場合は、給与所得者に該当するため、基本的には年末調整によって所得税の課税関係が終了します。一方、個人事業主のブリー…
詳しくみる -
# 職業・ケース別
ミュージシャン向け確定申告の書き方!経費にできるものも解説
ミュージシャンとひと口にいってもバンドマンや歌手、インディーズバンドや楽団などさまざまです。また、働き方も本業や副業、アルバイトといった形があり、同じミュージシャンでも確定申告の必…
詳しくみる -
# 職業・ケース別
自動車保険は確定申告で控除の対象になる?
個人事業主の確定申告では、生命保険や地震保険など多くの保険料が、保険料控除として控除の対象になっています。 では、任意保険や自賠責保険などの自動車保険は、保険料控除の対象になるので…
詳しくみる -
# 職業・ケース別
個人事業主・フリーランスの家賃は確定申告で経費にできる?按分計算の方法も解説!
個人事業主の事業所については、賃貸物件である場合と持ち家である場合とがあります。そのどちらの場合にも、自宅兼事務所となっていることもあります。 例えば家賃については、確定申告で所得…
詳しくみる -
# 職業・ケース別
仮想通貨(暗号資産)取引で確定申告は必要?所得の区分や税金の計算方法も解説
仮想通貨の確定申告、必要なのはどんなとき? 仮想通貨(暗号資産)の利益は原則「雑所得」として総合課税の対象となり、給与所得者は年間利益が20万円を超えると確定申告が必要です。 売却…
詳しくみる