
- 更新日 : 2026年10月30日
青色申告の複式簿記とは?必要な帳簿と書き方をわかりやすく解説
複式簿記で記帳してe-Taxで申告すると、最大65万円(令和9年分以後は最大75万円)の青色申告特別控除を受けられます。
- 取引を借方・貸方の2面から記録する方法
- 簡易簿記の控除額は10万円にとどまる
- 令和9年分以後は書面申告だと控除が下がる
令和9年分以後に控除を受けるには、e-Taxでの送信と、帳簿の電子保存の要件を確認しておきましょう。
青色申告で最大額の青色申告特別控除を受けるためには、複式簿記(正規の簿記の原則)による記帳に加えて、e-Taxでの電子申告などの条件を満たす必要があります。複式簿記は一見難しそうに感じますが、取引の原因と結果をセットで記録する仕組みを理解すれば、事業の財政状態や損益を正確につかめます。
この記事では、複式簿記の仕組みから簡易簿記との違い、必要な帳簿の種類と書き方、保存期間までをわかりやすく解説します。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
青色申告の複式簿記と簡易簿記は何が違う?
複式簿記は取引を原因と結果の両面から記録し、簡易簿記は収入か支出の1面だけを記録します。
そもそも簿記とは、事業における財産や資本の変動、お金の流れなどを帳簿に記録・計算する作業のことです。身近な例では家計簿も簿記の一種といえます。
【複式簿記と単式簿記(簡易簿記)の違い】
| 項目 | 複式簿記 | 単式簿記(簡易簿記) |
|---|---|---|
| 記録の方法 | 取引を借方と貸方の2面から記録 | 収入か支出の1面だけを記録 |
| 作成できる書類 | 損益計算書と貸借対照表 | 損益計算書 |
| わかること | 損益に加えて資産や負債の状況 | お金の出入り |
| 青色申告特別控除 | 最大65万円 (令和9年分以後は最大75万円) |
最大10万円 |
複式簿記は取引を原因と結果の両面から記録する
複式簿記とは、一つの取引を「原因」と「結果」の2つの側面から記録する記帳方法です。青色申告で最大額の控除を受けるためには、複式簿記による記帳と、e-Taxでの電子申告などの条件があります。
複式簿記の書き方は、取引を「借方(かりかた)」と「貸方(かしかた)」に振り分け、それぞれの金額が常に一致するように記録します。
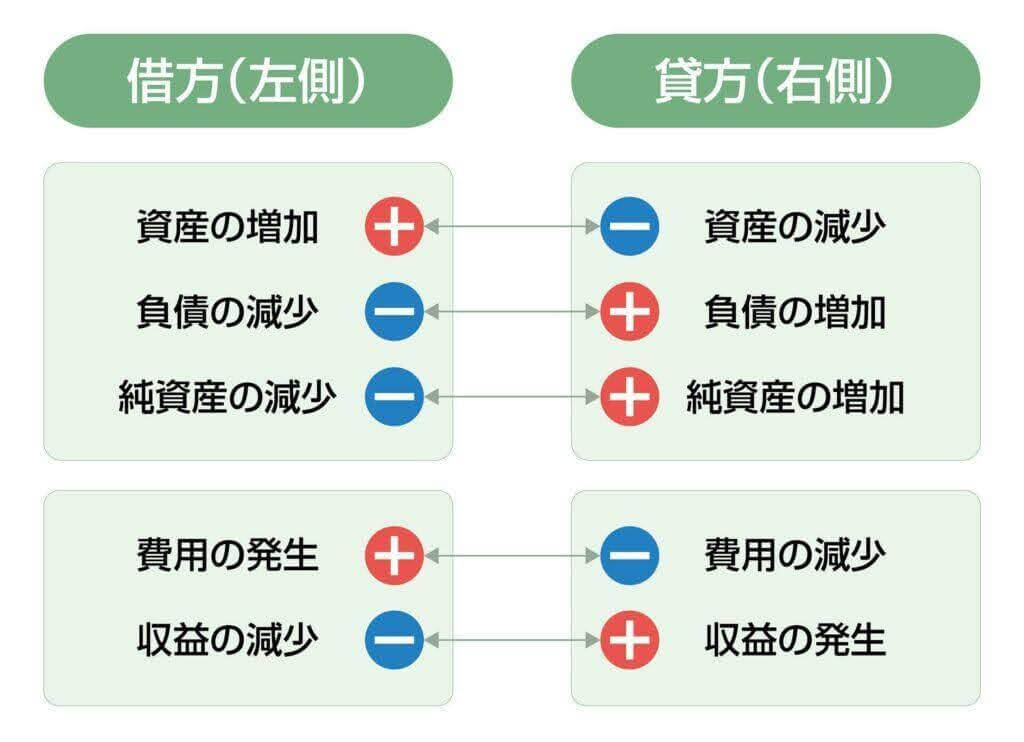
例えば「現金で商品が売れた」場合は、売上が発生したこと(原因)と、現金が増えたこと(結果)の2つの側面を記録します。
| 借方 | 貸方 |
|---|---|
| 現金 35,000円 | 売上 35,000円 |
左右の金額が必ず一致するため、記録のミスに気づきやすくなります。
また、取引のたびに売上や経費だけでなく、資産や負債の増減まで記録に残ります。この記録を集計すれば、「損益計算書」と「貸借対照表」の2つの決算書を作成できます。
勘定科目は、必ず「資産」「負債」「純資産」「収益」「費用」のいずれかに分類されます。この分類にしたがって取引を記録する作業を「仕訳」と呼びます。
簡易簿記(単式簿記)は収入と支出の1面だけを記録する
簡易簿記(単式簿記)は、一つの取引に対し「何にいくら使ったか」「何でいくら入ったか」という1つの側面だけを記録する方法です。現金の増減のみを記録するシンプルな方法で、お小遣い帳や家計簿のようなイメージです。
記入例は次のとおりです。
12月8日 支出 電気代 10,000円
12月25日に商品30,000円を売り上げて、現金でもらった場合
12月25日 収入 商品売上 30,000円
- 現金式簡易簿記
青色申告には、現金の収支があった時点で記帳する「現金式簡易簿記」もあります。前々年の事業所得と不動産所得の合計が300万円以下で、事前に「現金主義による所得計算の特例を受けることの届出書」を提出した事業者のみが利用できます。 この300万円は青色事業専従者給与を差し引く前で判定します。現金主義とは、取引の発生で記帳するのではなく、現金の収支があった時点で記帳する方法です。
※単式簿記や現金式簡易簿記など、簡易簿記で青色申告を行う場合の特別控除額は最大10万円です。

参照:個人で事業を行っている方の記帳・帳簿等の保存について|国税庁
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
青色申告における複式簿記のメリット・デメリット
複式簿記には、最大額の青色申告特別控除を受けられる、経営状況を正確につかめるといったメリットがある一方、記帳に手間がかかるなどのデメリットもあります。
- 最大65万円の特別控除が受けられる(令和9年分以後は最大75万円)
要件を満たすことで、税制上の最も大きな優遇措置を受けられます。 - 経営状況が正確に把握できる
損益だけでなく、資産や負債の状況まで明確になる「貸借対照表」が作成できるため、財政状態を正確に把握できます。 - お金の流れが明確になる
取引の原因と結果を記録するため、売上は立ったが現金が未回収である「売掛金」なども管理できます。 - ミスや不正を発見しやすい
貸方と借方の金額が一致する複式簿記の仕組みによって、記帳のミスや不整合が発見しやすくなっています。
- 記帳に手間と時間がかかる
簡易簿記に比べて記録する項目が多く、複雑です。 - 簿記の知識が必要になる
借方・貸方や勘定科目など、一定のルールを理解する必要があります。
近年は会計ソフトの普及により、専門知識がなくてもスムーズに記帳できるようになっています。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

青色申告特別控除額は記帳方法でどう変わる?
青色申告の大きなメリットは、所得金額から一定額を差し引ける「青色申告特別控除」です。控除額は記帳方法と申告方法によって決まります。
令和8年分までは、55万円控除の要件に加え、e-Tax申告または優良な電子帳簿の保存と所定の届出で65万円控除となります。令和9年分以後は、正規の簿記・貸借対照表等の期限内e-Tax送信で65万円控除、さらに優良な電子帳簿の保存またはデジタルシームレス保存と期限内の届出で75万円控除です。簡易簿記の場合は10万円です。
| 条件 | 令和8年分まで | 令和9年分以後 |
|---|---|---|
| 複式簿記+e-Tax提出+優良な電子帳簿の保存またはデジタルシームレス保存 | 65万円 | 75万円 |
| 複式簿記+e-Tax提出のみ | 65万円 | 65万円 |
| 複式簿記+書面提出 | 55万円 | 10万円 |
| 簡易簿記(前々年の収入1,000万円以下) | 10万円 | 10万円 |
| 簡易簿記(前々年の収入1,000万円超) | 10万円 | 0円(適用除外) |
令和9年分以後は、書面で提出すると複式簿記でも10万円に下がります。
令和9年分以後は、簡易簿記による青色申告特別控除について、原則として、前々年分の事業所得または不動産所得に係る収入金額が1,000万円を超える場合、10万円控除を受けられなくなります。
ただし、不動産所得については、事業的規模に該当しない場合、この適用除外の対象とはならず、従来どおり最大10万円の控除を受けられます。
参照:優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう!|国税庁
参照:A1-15、H4-9 国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出手続|国税庁
青色申告がラクラク簡単!青色申告特別控除に対応しています。
青色申告で必要な帳簿の種類は?(主要簿・補助簿)
青色申告では、複式簿記なら主要簿の「仕訳帳」と「総勘定元帳」が必要で、補助簿は事業に応じて選びます。 簡易簿記では主要簿は不要です。
| 帳簿の区分 | 複式簿記 | 簡易簿記 |
|---|---|---|
| 主要簿 | 仕訳帳、総勘定元帳 | 不要 |
| 補助簿 | 現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳など | 現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳など |
主要簿は、すべての取引を記録する中心の帳簿です。 補助簿は、その内訳を補足します。
補助簿は、掛け取引がなければ売掛帳・買掛帳を作らないなど、取引内容によって必要なものが異なります。
簡易簿記では、仕訳帳や総勘定元帳を作る必要がありません。 現金出納帳や経費帳などの補助簿に、収入と支出を記録します。(控除は最大10万円)
なお、令和9年分以後に75万円控除を受けるには、仕訳帳・総勘定元帳を優良な電子帳簿として電磁的記録で保存するか、デジタルシームレス保存の要件を満たす必要があります。
参照:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
マネーフォワード クラウド開業届は、開業を検討されている方に役立つ「開業時に決めることチェックリスト」を無料で用意しております。
このチェックリストは、開業前にやっておくことをリストアップし、初心者の方にも分かりやすくまとめています。個人事業主か法人(株式会社など)か事業形態に悩まれている方にもおすすめの資料です。 一つひとつ確実にクリアしていくことで、スムーズに事業をスタートできます。
青色申告の複式簿記の書き方は?
複式簿記の帳簿は、仕訳帳に取引を記録し、総勘定元帳に転記する流れで書きます。 現金出納帳や売掛帳などの補助簿は、取引の種類に応じて並行して作成します。
帳簿の様式には一定の記載事項・保存要件がありますが、事業の実態に応じて補助簿を選んだり、様式を調整したりできます。
仕訳帳
仕訳帳は、日々のすべての取引を発生した日付順に記録する帳簿です。総勘定元帳などを作成するための大元となる帳簿です。
▼ 記入例
2月14日、現金での売上(チョコレート)が35,000円あった。
| 日付 | 借方 | 貸方 | 摘要 | ||
|---|---|---|---|---|---|
| 2月14日 | 現金 | 35,000円 | 売上 | 35,000円 | チョコレート |
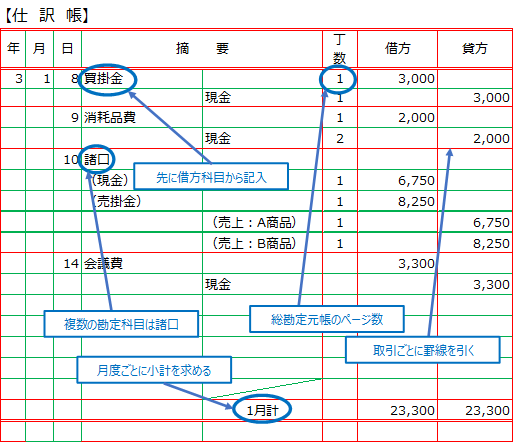
- 日付:取引日を記入します。
- 摘要:「現金」「売上」といった勘定科目を記入します。「A会社」といったメモも摘要欄に残します。
- 元丁:総勘定元帳に転記した際のページを記入します。ページが記入されていれば、転記が終わったことがわかります。
- 貸方・借方:勘定科目を記録した行に、貸方勘定の金額、もしくは借方勘定の金額を記入します。
- 区切線(仕切線):1つの取引ごとに、摘要欄に線を引き、前後の取引と区別できるようにします。
1つの取引は、ページをまたげない点に注意しましょう。
総勘定元帳
総勘定元帳は、「現金」「売掛金」「消耗品費」といった勘定科目ごとにページを設け、すべての取引を記録・集計する帳簿です。仕訳帳の内容を転記して作成し、特定の勘定科目の増減や残高をすぐに確認できます。
先ほどの売上の取引は、仕訳帳から2つの勘定科目に転記されます。
2/14 現金 35,000円(借方)/ 売上 35,000円(貸方) チョコレート
【総勘定元帳:現金】
2/14 摘要「売上」 借方 35,000円 残高 35,000円(借)
【総勘定元帳:売上】
2/14 摘要「現金」 貸方 35,000円 残高 35,000円(貸)
1つの仕訳が、現金の元帳には借方、売上の元帳には貸方として記録されます。
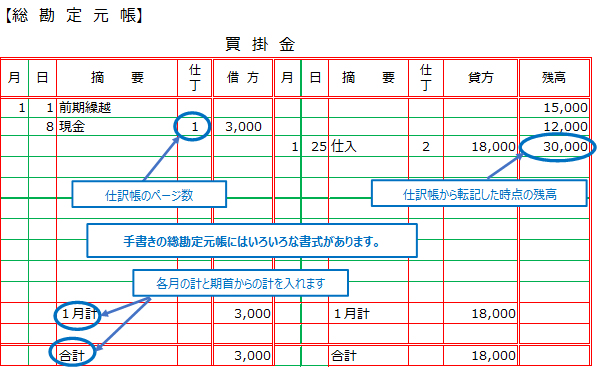
- 日付:取引日を記入します。
- 摘要:仕訳帳での相手の勘定科目を記入します。現金の元帳で相手が「売掛金」なら、「売掛金」と書きます。相手が2つ以上の場合は「諸口」と記入します。
- 仕丁:転記元となる仕訳帳のページ番号を記入します。
- 借方・貸方:借方であれば借方に、貸方であれば貸方の欄に金額を記入します。
- 借/貸:残高が借方残高であれば「借」、貸方残高であれば「貸」と記入します。
- 残高:その行の時点での残高を計算して記入します。
現金出納帳
現金出納帳とは、事業用の現金の出入りを管理するための帳簿です。この帳簿の残高は、実際の現金有高と一致している必要があります。
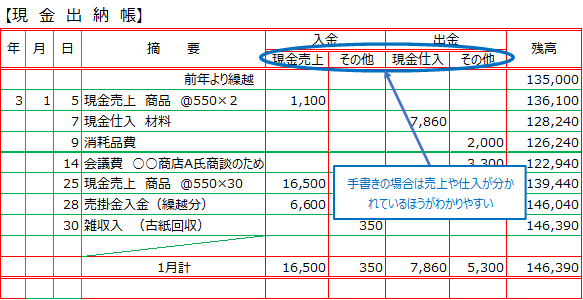
- 日付:取引の発生日を記入します。
- 摘要:「A商店へ売り上げ」「B商店の売掛金を回収」というように、取引内容と相手方を記入します。
- 収入金額・支出金額:取引で発生した現金での収入または支出の金額を記入します。
- 残高:収入と支出を差し引きして残高を求め、記入します。この金額は手元の現金残高と一致します。
- 繰越:月末には摘要に「次月繰越」、月初には「前月繰越」と記入し、残高などを書き入れます。
売掛帳・買掛帳
売掛帳は、得意先ごとに「つけ」で販売した代金(売掛金)の発生と回収を記録する帳簿です。同様に、買掛帳は仕入先ごとに「つけ」で仕入れた代金(買掛金)の発生と支払いを記録します。
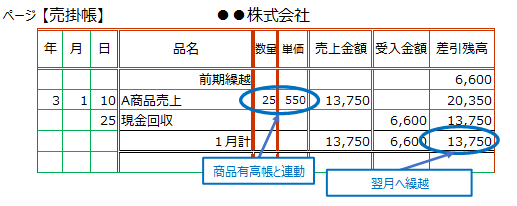
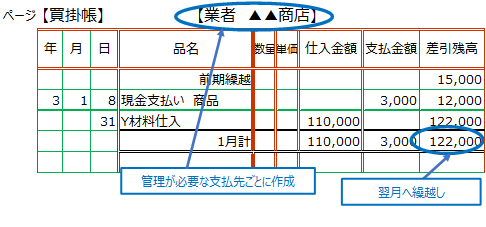
売掛帳と買掛帳は、借方と貸方が逆になります。 売掛金は資産、買掛金は負債だからです。
売掛帳・買掛帳の記帳方法
| 項目 | 売掛帳 | 買掛帳 |
|---|---|---|
| 日付・摘要 | 取引日と、商品名や数量などの取引内容 | 同左 |
| 発生した金額 | 借方:売上が発生した金額 | 貸方:仕入が発生した金額 |
| 回収・支払いの金額 | 貸方:入金があった金額 | 借方:支払いをした金額 |
| 残高 | まだ回収していない金額 | まだ支払っていない金額 |
経費帳
経費帳とは、仕入以外の事業に必要な経費を、勘定科目ごとに記録するための帳簿です。水道光熱費、消耗品費、地代家賃などの科目別に作成します。
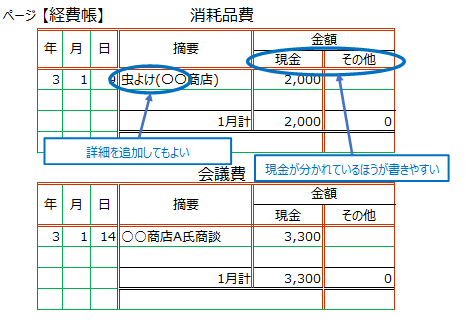
簡易簿記では、経費帳などを単式簿記に近い簡素な形式で記帳できます。
固定資産台帳
固定資産台帳は、パソコンや車、建物など、取得価額10万円以上で使用可能期間1年以上の長期にわたって使用する固定資産を管理するための台帳です。資産の取得年月日、取得価額、耐用年数、減価償却費などを記録します。
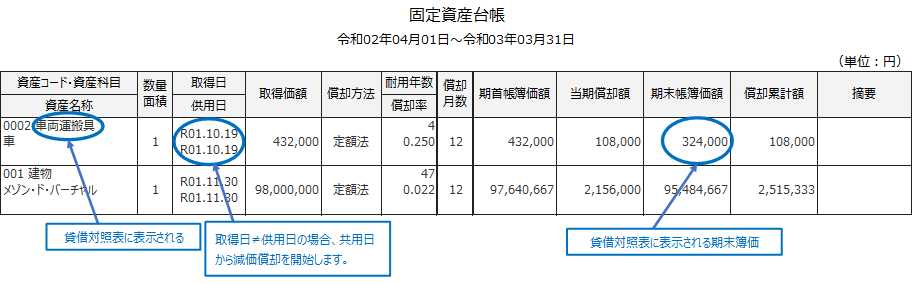
固定資産台帳の書き方
固定資産台帳には、資産の概要、償却の方法、金額の3つの区分で記載します。 記載すべき内容は定められていますが、具体的な様式には一定の自由度があります。
| 区分 | 記載する項目 |
|---|---|
| 資産の概要 | 固定資産名/区分や種類/取得年月日及び供用年月日 |
| 償却の方法 | 耐用年数/償却方法/償却率 |
| 金額 | 取得価額/減価償却額/帳簿価額/年月日/摘要 |
なお、一定の要件を満たす青色申告者であれば、令和8年4月1日以後に取得する資産のうち取得価額が40万円未満のものは、年間合計300万円まで取得した年に一括で経費計上できます(少額減価償却資産の特例)。この場合も固定資産台帳への記載は必要です。
マネーフォワード クラウド確定申告では、固定資産の登録を行うだけで、簡単に固定資産台帳が作成できます(CSV出力・PDF出力にも対応)。
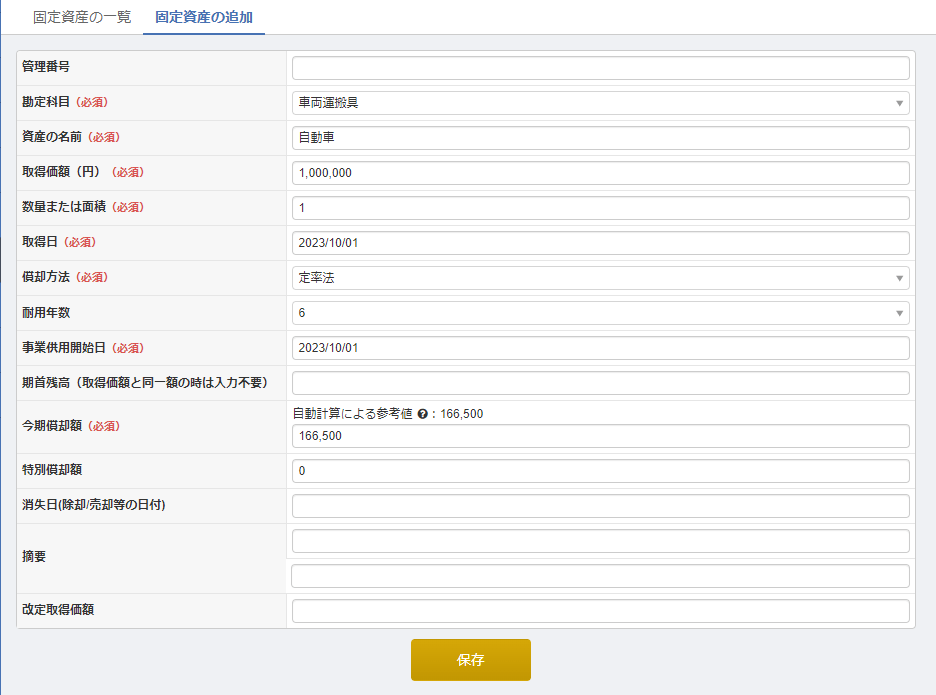
引用:マネーフォワード クラウド確定申告使い方ガイド(執筆時点のイメージ画像であり、実際の操作画面とは異なる場合があります)
確定申告で提出する書類は?
確定申告で提出するのは、帳簿そのものではなく、帳簿をもとに作った決算書と申告書です。 帳簿は保存が義務ですが、提出は求められません。
提出する書類と保存する書類
確定申告書と青色申告決算書は提出し、帳簿と領収書は保存します。
| 書類 | 内容 | 扱い |
|---|---|---|
| 確定申告書 (第一表・第二表) |
所得金額、所得控除、税額を記載 | 提出する |
| 青色申告決算書 | 損益計算書と貸借対照表 | 提出する |
| 控除証明書など | 社会保険料や生命保険料の控除を受ける場合 | 提出または提示する |
| 仕訳帳・総勘定元帳などの帳簿 | 日々の取引の記録 | 提出しない (7年間保存) |
| 領収書・請求書 | 取引の証拠書類 | 提出しない (青色申告の領収書・預金通帳等は原則7年間(前々年分の事業所得と不動産所得の合計が300万円以下なら5年間)、その他の請求書等は5年間保存します。消費税の仕入税額控除に必要な請求書等は7年間保存。) |
帳簿の数字は決算書を経て申告書に転記される
帳簿の数字は、青色申告決算書の各ページに集計され、最終的に確定申告書へ転記されます。
| 帳簿 | 転記先 |
|---|---|
| 総勘定元帳 (売上・仕入・経費) |
決算書1ページ目の損益計算書 |
| 売掛帳・買掛帳 | 決算書2ページ目の月別売上・仕入、4ページ目の売掛金・買掛金 |
| 固定資産台帳 | 決算書3ページ目の減価償却費、4ページ目の固定資産 |
| 総勘定元帳(資産・負債) | 決算書4ページ目の貸借対照表 |
| 決算書の所得金額 | 確定申告書第一表の事業所得の欄 |
青色申告決算書は4ページ構成になっている
複式簿記で10万円を超える控除を受ける場合は、4ページ目まで作成して添付します。
| ページ | 内容 |
|---|---|
| 1ページ目 | 損益計算書(売上、仕入、経費、所得金額) |
| 2ページ目 3ページ目 |
月別の売上・仕入、給料賃金の内訳、減価償却費等の計算 |
| 4ページ目 | 貸借対照表 |
なお、不動産所得がある方は、別様式の『青色申告決算書(不動産所得用)』を使用します。
e-Taxで電子申告する場合
令和9年分以後は、e-Taxでの送信が65万円以上の控除の要件になります。 書面で提出すると、複式簿記でも控除は10万円に下がります。
e-Taxを使うには、利用者識別番号の取得が必要です。マイナンバーカードとスマートフォンがあれば、確定申告書等作成コーナーから自宅で申告できます。
参照:e-Tax|国税庁
青色申告の帳簿は手書きやExcelでも作成できる?
簿記の知識があれば、手書きやExcelでの帳簿作成もできます。ただし、複式簿記には専門的なルールが多く、手作業では時間がかかるうえ、計算ミスや転記ミスが発生しやすくなります。
最大額の控除を目指す場合は、正確な仕訳帳と総勘定元帳を作成し、最終的に貸借対照表と損益計算書を完成させる必要があります。時間の節約や正確性の観点から、初心者の方ほど会計ソフトの導入を早めに検討するとよいでしょう。
確定申告ソフト「マネーフォワード クラウド確定申告」は会計の専門知識がない方でも直感的に操作が可能なように設計されています。仕訳帳・総勘定元帳・補助元帳・現預金出納帳などの帳簿も自動作成・出力が可能です。また、青色申告の提出に必要な確定申告書・青色申告決算書も自動作成が行えます。
青色申告の複式簿記ができるスマホアプリはある?
最近では、スマートフォンアプリで日々の仕訳入力から確定申告書の作成まで完結できるサービスも増えています。「マネーフォワード クラウド確定申告アプリ」も複式簿記に対応しており、移動中などの隙間時間を使って帳簿付けを進めることが可能です。
>マネーフォワード クラウド確定申告アプリを無料ダウンロードする
青色申告の帳簿や書類の保存期間は?
青色申告では、作成した帳簿や取引に関する書類を一定期間保存することが義務付けられています。電子データで保存する場合も、同じ期間が求められます。
会計書類とは、取引や決算に関して作成または受領した書類(請求書、請求書控、損益計算書、小切手帳など)をいいます。会計帳簿と会計書類をあわせて「帳簿書類」といいます。
紙の帳簿・書類の保存期間
帳簿と決算関係書類は7年間、請求書などの書類は5年間の保存が必要です。
| 区分 | 保存が必要なもの | 保存期間 |
|---|---|---|
| 帳簿 | 仕訳帳、総勘定元帳、現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳など | 7年 |
| 書類 | 決算に関して作成した書類(損益計算書、貸借対照表、棚卸表) | 7年 |
| 書類 | 現預金取引等関係書類(預金通帳、小切手控、領収書など) | 7年(※) |
| 書類 | 業務に関して作成し、または受領した書類(請求書、見積書、契約書、納品書、送り状など) | 5年 |
※前々年分の事業所得及び不動産所得の金額が300万円以下の方は、5年です。
電子データで保存する場合のルール
電子データで作成した帳簿や受け取った請求書も、紙と同じ期間の保存が必要です。 保存の方法は、データの種類によって分かれます。
| 区分 | 対象 | 保存の方法 |
|---|---|---|
| 電子帳簿等保存 | 会計ソフトで作成した帳簿や決算書 | 電子データのまま保存できる |
| スキャナ保存 | 紙で受け取った請求書や領収書 | 紙の請求書・領収書は、電子帳簿保存法のスキャナ保存の要件を満たして保存した場合に、紙に代えて電子データを保存できる |
| 電子取引 | メールやWebで受け取った請求書など | 電子データのまま保存する必要がある |
電子取引のデータは、紙に印刷して保存することが認められていません。 メールで受け取った請求書は、データのまま保存します。
優良な電子帳簿の保存やデジタルシームレス保存の要件を満たすと、令和9年分以後の75万円控除が受けられます。 要件の詳細は、国税庁の案内で確認してください。
参照:優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう!|国税庁
青色申告の複式簿記に関してよくある質問(FAQ)
最後に、青色申告の複式簿記に関してよくある質問とその回答をまとめました。
青色申告の帳簿付けはいつから始めるべきですか?
帳簿付けは、開業した日から始めるのが原則です。日々の取引を溜め込まず、こまめに記帳する習慣をつけることが大切です。特に現金は、毎日残高を確認すると良いでしょう。
白色申告から青色申告に切り替えるにはどうすればいいですか?
青色申告に切り替えたい年の3月15日までに「所得税の青色申告承認申請書」を管轄の税務署に提出してください。これにより、その年の確定申告から青色申告が適用されます。
複式簿記を理解して青色申告のメリットを活用しよう
青色申告は、最大65万円(令和9年分以後は最大75万円)の青色申告特別控除をはじめ、赤字の繰越しなど税制上の多くの特典がある制度です。そのメリットを最大限に受けるためには、複式簿記による記帳が必要になります。
令和9年分以後は、書面で提出すると控除額が10万円まで下がり、簡易簿記でも前々年の収入が1,000万円を超えると控除を受けられなくなります。
最初は難しく感じるかもしれませんが、会計ソフトなどを活用すれば、簿記の知識に自信がない方でも効率的に帳簿を作成できます。現在白色申告を行っている方も、青色申告への切り替えを検討してみてはいかがでしょうか。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる