
- 更新日 : 2026年9月17日
青色申告で扶養控除が受けられない場合
青色事業専従者給与を支払っている親族は、扶養控除の対象外になります。
- 専従者給与との扶養控除は併用不可
- 事前に税務署へ青色専従者について届出書の提出が必要
- 専従者給与は適正額については必要経費として計上可能
Q. 扶養控除と青色事業専従者給与、どちらが節税効果は高い?
A. 一般に専従者への年間給与が38万円を超えると、青色事業専従者給与の方が節税効果は高くなります。
青色申告とは、個人事業主など事業所得がある人、山林所得もしくは不動産所得がある人が、所得金額と税額を正確に計算して納税するための手続きです。
青色申告制度を利用すると、さまざまな特典を受けられます。ただし、納税者(青色申告者)が青色事業専従者給与を支払っている場合には、扶養控除が受けられません。
ここでは、青色申告において扶養控除が受けられないケースについて説明します。
※本記事の内容は財務省「令和8年度税制改正の解説」をもとにしています。
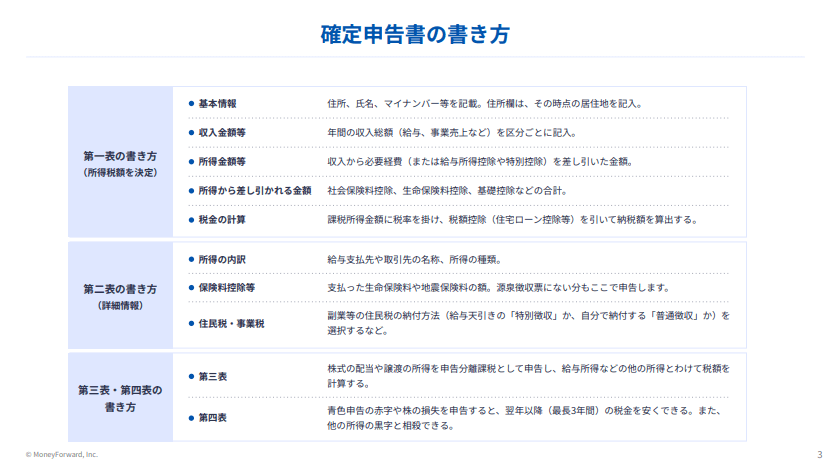
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
扶養控除とは何か
納税者は、所得税法上の「控除対象扶養親族」などを扶養している場合に、一定の所得控除を受けることができます。
これが「扶養控除」と呼ばれるものです。扶養控除の対象となる扶養親族とは、年齢がその年の12月31日時点で16歳以上で、下記の条件のいずれにも該当する人のことです。
扶養控除の対象となる扶養親族(以下全て)
- 配偶者以外の親族(6親等内の血族および3親等内の姻族)であることまたは都道府県知事より養育を委任された児童(例えば里子など)、市町村長より養護を委託された老人であること
- 納税者と生計を一にしていること
- 年間の合計所得金額が62万円以下であること
※上記の所得要件(62万円以下)は令和8年分の所得税から適用されます。なお、個人住民税への反映は令和9年度分以後となります。
ただし、これらの人々が生計を一にする納税者と一緒に事業を行っている場合、納税者から給与を支払われることがあります。
例えば、父の経営している事業で自分の子どもがアルバイトをするなどして、父が子どもに給与を払うケースなどです。
このときに支払った給与が「青色事業専従者給与」に該当すると、納税者が青色申告をしても扶養控除を受けられませんが、かわりに相当であると認められる金額を必要経費として計上できます。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
青色事業専従者と青色事業専従者給与
「青色事業専従者」とは、下記の条件に該当する人のことです。
青色事業専従者
- 納税者(青色申告者)と生計を一にする配偶者その他の親族であること
- その年の12月31日時点で年齢が15歳以上であること
- 年間6カ月を超える期間(一定の場合には、事業に従事することができる期間の2分の1を超える期間)、納税者(青色申告者)の営む事業に従事していること
参考:No.2075 専従者給与と専従者控除|所得税|国税庁
青色事業専従者に支払われる給与を「青色事業専従者給与」といいます。ただし、青色申告において「青色事業専従者給与」として認められ、必要経費として計上するためには、しかるべき手続きが必要です。
納税者が青色事業専従者に支払った給与を、税務的に「青色事業専従者給与」として扱ってもらうには、まず「青色事業専従者給与に関する届出書」を、提出期限までに納税地の所轄税務署長に提出しなくてはなりません。(届出書は、国税庁のサイト「青色事業専従者給与に関する届出手続き」のページからダウンロードすることもできます。)
その提出期限とは、青色申告をする年の3月15日までです。ただし、同年の1月16日以降に開業した場合や新たに専従者がいることとなった場合には、その開業日や専従者がいることとなった日から2カ月以内に提出すればよいと定められています。
この届出書には、青色事業専従者の氏名、職務の内容・従事の程度、給与の金額、支給期間などを記載します。
参考:No.2075 専従者給与と専従者控除|所得税|国税庁
このときの給与の額は、専従者の労務の期間や性質、ほかの使用人などの給与、事業の種類や規模、収益の状況などを踏まえて相当であると認められる範囲でなくてはいけません。過剰とされる部分については、必要経費にすることは難しくなります。
そして、納税者がこうして事前に提出した届出書に記入している金額の範囲内で支払ったときのみ、その給与額が必要経費として認められます。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

青色事業専従者と扶養控除、節税効果が高いのはどちらか
それでは、青色事業専従者と扶養控除では、節税効果が高いのはどちらかを考えてみましょう。
例えば、子どもに仕事を手伝ってもらったとき、子どもを青色事業専従者にすると、扶養控除38万円を受けることはできなくなります。
この場合、子どもに年間で支払う額が38万円よりも多くなるようにしないと、結果的に扶養控除を受けていたほうが得になってしまいます。
青色事業専従者で節税効果を高めたいと考えるときには、以下のようなことに気を付けましょう。
- 年間の給与を38万円以上にすること
- 給与額に応じて、青色申告者及び青色事業専従者が支払うべき所得税を計算すること
- 青色事業専従者給与を必要経費として計上することによる、節税効果を計算すること
ケースで見る税額の違い
例えば、所得が1,000万円である青色申告者のケースを考えてみます。
申告者が青色事業専従者給与を一切払っていない場合の所得税額は、以下のとおりとなります。なお、基礎控除額、所得税率、控除の額は、所得額に応じて変わります。
(所得1,000万円-扶養控除38万円-基礎控除62万円※)×税率33%-控除153万6,000円=所得税額143万4,000円
一方で、事業を手伝ってくれている子どもに400万円の青色事業専従者給与を払っている場合の所得税額は、以下のとおりです。
さらに、子どもの所得に対する税金は、以下のとおりです。
つまり、申告者と青色事業専従者の所得税を合わせても73万2,500円で、青色事業専従者給与を支払わない場合と比較すると、70万1,500円も節税できます。
※令和8年分以後、扶養控除は扶養家族の年間合計所得が62万円以下(令和7年分以前は48万円以下)の場合が対象。
専従者給与と扶養控除は併用できない
このように、納税者(青色申告者)が青色事業専従者給与を支払っている場合には、その給与を受け取っている親族は扶養控除の対象にはなりません。
事前に税務署に「青色事業専従者給与に関する届出書」を提出するなど、しかるべき手続きを取れば、扶養控除を受けられなくとも、適正な金額を必要経費として算入できます。
青色申告で扶養控除を受けるかを検討するときには、十分に注意しましょう。
なお、青色申告については以下の記事でくわしく解説しています。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
扶養控除の関連記事
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる