
- 更新日 : 2026年11月18日
業務委託の経費はどこまで認められる?経費になるものと確定申告
業務との関連性を説明できれば、金額の上限はありません。
- パソコンや交通費、通信費は経費になる
- 自宅兼事務所の家賃は家事按分で計上する
- 本業の経費は副業の申告に含められない
経費率が極端に高いと、税務調査で説明を求められることがあります。
クライアントと業務委託契約を締結して仕事をする場合、確定申告時に経費を計上できます。逆にいえば、業務に必要だった出費を経費として計上しないと、必要以上の税金を支払うことになりかねません。
この記事では、業務委託契約における経費の考え方や経費として認められるものの例、確定申告のやり方までを解説します。
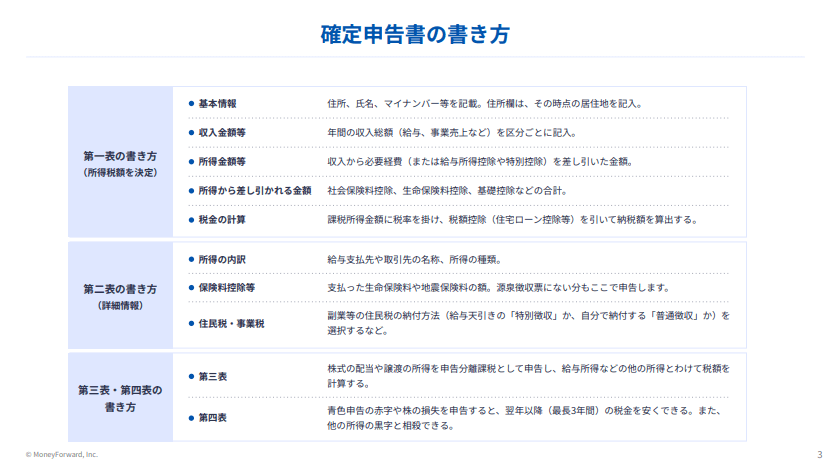
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
業務委託とはどんな契約?
業務委託で収入を得た場合、税務上は個人事業主と同じ扱いになります。 そのため、必要経費を計上できます。
業務委託契約とは、委託者(クライアント)が外部の受託者に対して業務を委託する際に締結する契約です。雇用契約ではないため、受託者は従業員ではありません。
業務委託契約には3種類ある
業務委託契約は、民法上の「委任契約」「準委任契約」「請負契約」のいずれかに分類されます。
| 契約の種類 | 委託する内容 | 報酬の発生 | 例 |
|---|---|---|---|
| 委任契約 | 法律行為 | 業務を行うことに対して | 弁護士への弁護依頼、税理士への申告代行 |
| 準委任契約 | 法律行為以外の業務 | 業務を行うことに対して | コンサルティング、医師の診療 |
| 請負契約 | 仕事の完成 | 成果物の納品後 | ライター、デザイナー、工務店 |
委任・準委任契約と請負契約の大きな違いは、仕事の完成を約束するかどうかです。請負契約は、仕事の完成を約束する契約です。報酬は、原則として仕事の目的物の引渡しと同時に支払うこととされていますが、契約内容等によって異なる場合があります。
なお、副業でも業務委託契約は増えています。ライター、デザイナー、プログラマー、カメラマンなどの副業は、ほとんどが業務委託です。マッサージ店のセラピスト、美容師、学習塾の講師なども、雇用契約ではなく業務委託契約を締結する場合があります。
税務上は個人事業主と同じ扱いになる
業務委託で得た報酬は事業所得または雑所得となり、必要経費を差し引けます。
会社員は原則として経費を計上できませんが、会社員が副業で業務委託を行っている場合は、その分について経費計上が可能です。確定申告を行えば、報酬から経費を差し引いた所得で税額を計算できます。
ただし、本業で使った経費は自分の確定申告に含められません。 給与所得には給与所得控除が適用されるためです。副業に関する支出だけを集計しましょう。
業務の履行に必要な費用は受託者の負担
業務委託契約における費用負担は、契約内容で確認します。委任・準委任では、業務に必要な費用の前払いや償還を、委託者に請求できる場合があります。
デザイナーとして働く場合、デザインを完成させるために使用するパソコンやソフトウェアは自分で購入して準備します。だからこそ、これらは経費として計上できます。
ただし、打ち合わせや取材に出向く交通費、クライアントの指示にもとづいて購入した備品代などは、クライアントが負担するケースもあります。
| 費用の負担 | 経費の扱い |
|---|---|
| 受託者が負担 | 自分の経費として計上する |
| クライアントが実費精算 | 経費にせず、立替金として処理する |
| 報酬に含めて受け取る | 報酬を収入に計上し、支出を経費に計上する |
委託者が負担すべき費用を一時的に立て替えた場合は、立替金として処理します。一方、自分の業務にかかる費用の補填として受け取る場合は、原則として受け取った金額を収入とし、支出を必要経費に計上します。経費の負担については、契約時に書面で確認しておきましょう。
業務委託の経費はどこまで認められる?
業務との関連性を説明できる支出であれば、金額の上限はありません。 ただし、経費が多ければよいというわけでもありません。
判断の基準は業務との関連性
必要経費になるのは、収入を得るために直接必要だった支出です。
税務署から質問を受けたときに、その支出が業務にどう関係したかを説明できるかが判断の目安になります。領収書があるだけでは足りません。
プライベートと業務の両方に関わる支出は「家事関連費」といい、業務に使った割合分だけを経費にできます。按分の方法は後述します。
経費は多ければよいわけではない
経費を計上すると所得が減って税金は下がりますが、手元の現金も同じだけ減ります。
経費を使うために支出するのでは本末転倒です。事業に必要だったから支出し、結果として経費になるという順序を押さえておきましょう。
その判断材料として「経費率」という考え方があります。
例えば収入100万円で経費が30万円なら、経費率は30%です。経費率が高いほど利益が少ないことを意味します。
収入に対して経費が多すぎると、税務署から説明を求められることがあります。
ただし、適正な経費率は業種によって大きく異なります。仕入れのある物販と、パソコン1台で完結するライターでは水準が違って当然です。
一律の基準はありませんが、前年と比べて経費率が大きく変動した場合は、理由を説明できるようにしておきましょう。
副業の場合は本業の経費を含めない
会社員が副業で業務委託を行っている場合、経費にできるのは副業に関する支出だけです。
本業の通勤費や、本業で使うスーツ代などは含められません。給与所得については、実際の支出に代えて給与所得控除が差し引かれる仕組みになっているためです。
パソコンなど本業と副業の両方で使うものは、副業に使った割合分を按分して計上します。
業務委託で経費になるものと処理の仕方は?
業務に使ったパソコン、交通費、通信費、家賃の一部などが経費になります。 代表的なものを見ていきましょう。
| 経費の例 | 勘定科目 |
|---|---|
| パソコン、文房具、ソフトウェア | 消耗品費 |
| 打ち合わせや取材の交通費 | 旅費交通費 |
| 取引先との会食 | 接待交際費 |
| 事業用の火災保険、自動車保険 | 損害保険料 |
| 自宅兼事務所の家賃、光熱費 | 地代家賃、水道光熱費 |
| 通信費、サーバー代 | 通信費 |
パソコンや事務備品代は「消耗品費」
業務で使うパソコンやその周辺機器、ソフトウェアの購入費用は経費になります。
モニタ、マウス、キーボード、プリンタなどの周辺機器、業務に必要なソフトウェアやサブスクリプションサービスの利用料も計上できます。ノートや印刷用紙、ボールペンなどの文房具も対象です。
取得価額が10万円未満のものは、原則として業務に使用した年に全額を必要経費にできます。10万円以上のものは、原則として減価償却により複数年に分けて必要経費に計上しますが、20万円未満の一括償却資産の特例などの例外があります。
ただし、青色申告をしている場合は特例があります。
一定の要件を満たす青色申告者が、令和8年4月1日以後に取得した資産で、取得価額が40万円未満のもの
→ 年間合計300万円まで、取得した年に一括で経費計上できる
令和8年度税制改正により、この特例の上限が30万円未満から40万円未満に引き上げられました。適用期限は令和11年3月31日までです。
参照:少額減価償却資産の特例を拡充しました|経済産業省、令和8年度税制改正の大綱(3/9)|財務省
参照:No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例|国税庁
交通費は「旅費交通費」
打ち合わせや取材、納品のために移動した交通費は経費になります。
電車代、バス代、タクシー代、出張時の宿泊費などが対象です。ICカードの利用履歴や、訪問先と目的を記録しておきましょう。
自家用車を業務に使う場合は、ガソリン代や駐車場代も経費にできます。プライベートでも使う場合は、走行距離で按分します。
例:年間1万km走行し、うち業務で6,000km
→ ガソリン代や車両関係費の60%を経費に計上
飲食費は「接待交際費」
取引先との打ち合わせや会食にかかった費用は、接待交際費として計上できます。
ただし、業務との関連を説明できることが前提です。1人での食事や、業務と関係のない相手との飲食は経費になりません。
領収書の裏に、同席した取引先の名前と打ち合わせの内容をメモしておきましょう。税務調査で質問されたときに答えられます。
保険料は「損害保険料」
事業用の資産にかけた火災保険や、業務に使う車の自動車保険は経費になります。
自宅兼事務所の火災保険は、業務に使っている面積の割合で按分します。自動車保険も、業務での使用割合に応じて按分します。
なお、国民健康保険料や国民年金保険料は経費になりません。 これらは社会保険料控除として、所得控除で差し引きます。生命保険料も同様に、生命保険料控除の対象です。
家賃や光熱費は家事按分で計上する
自宅で業務を行っている場合、家賃や光熱費のうち業務に使った割合分を経費にできます。
按分の基準は、支出の性質によって使い分けます。
| 支出 | 按分の基準 |
|---|---|
| 家賃 | 仕事部屋の面積が住居全体に占める割合 |
| 電気代 | 業務に使う時間、またはコンセントの数 |
| 通信費 | 業務での使用時間やデータ量 |
按分の根拠は記録に残しておきましょう。
間取り図に仕事部屋を示したものや、作業時間の記録があると説明しやすくなります。
業務委託の収入はいくらから確定申告が必要?
業務委託のみの場合は、所得から所得控除を差し引いた課税所得に対する税額が、配当控除などの税額控除を差し引いても残るときは、原則として確定申告が必要です。
副業の場合は、給与収入が2,000万円以下で、給与を1か所から受け、その全部が源泉徴収されている人であれば、給与所得・退職所得以外の所得が20万円以下のときは申告が不要です。20万円を超える場合や、これらの条件に当てはまらない場合は、確定申告が必要になることがあります。
| 立場 | 確定申告が必要になる基準 |
|---|---|
| 業務委託のみ(専業) | 所得が所得控除の合計額を超える場合 |
| 会社員の副業 | 業務委託などの所得が20万円を超える場合 |
所得とは、報酬から必要経費を差し引いた金額です。報酬が20万円を超えていても、経費を引いた所得が20万円以下なら申告は不要になります。
業務委託のみの場合は所得控除との比較
所得が所得控除の合計額を超える場合に、確定申告が必要です。
所得控除の中心となるのは基礎控除です。令和8年分・令和9年分は、合計所得金額489万円以下であれば最大104万円が適用されます。社会保険料控除などもあるため、実際の基準はこれより高くなります。
確定申告の期限は、原則として翌年の3月15日です。 3月15日が土日祝日にあたる場合は、翌平日が期限になります。
申告しないまま放置すると、無申告加算税や延滞税といったペナルティが課される可能性があります。
副業の場合は所得20万円超
会社員が副業で業務委託を行っている場合、所得が20万円を超えると確定申告が必要です。
20万円以下であれば所得税の確定申告は不要とされていますが、非課税になるわけではありません。 この場合も、お住まいの市区町村に住民税の申告が必要です。
なお、副業が就業規則で禁止されている場合もあります。働き始める前に、勤務先の規定を確認しておきましょう。
参照:No.1900 給与所得者で確定申告が必要な人|国税庁
源泉徴収されている場合は還付の可能性がある
原稿料やデザイン料などは、原則として報酬の支払い時に所得税が源泉徴収されますが、支払者の属性などにより例外があります。税額は、1回の支払額が100万円以下の場合は10.21%、100万円を超える部分は20.42%です。
源泉徴収は、経費を差し引く前の報酬額に対して行われます。そのため、経費を計上して所得を計算し直すと、納めすぎの場合もあります。
確定申告をすれば、差額の還付を受けられます。申告が不要な場合でも、源泉徴収されているなら申告したほうが有利になることがあります。
源泉徴収票は発行されないため、支払調書や請求書の控え、入金明細で源泉徴収税額を確認しましょう。
参照:No.1900 給与所得者で確定申告が必要な人|国税庁
業務委託の確定申告のやり方と節税方法は?
青色申告を選び、所得控除を活用することで税負担を抑えられます。
青色申告で特別控除を受ける
青色申告特別控除を受けるには、「所得税の青色申告承認申請書」を税務署に提出し、青色申告の承認を受ける必要があります。そのうえで、帳簿を要件に沿って記帳し、期限内に青色申告書で申告すると、控除額ごとの要件を満たす場合に控除を受けられます。
申請書の提出期限は、原則として青色申告をしようとする年の3月15日までです。控除額は、記帳と提出の方法によって決まります。
| 条件 | 令和8年分まで | 令和9年分以後 |
|---|---|---|
| 複式簿記+e-Tax提出+優良な電子帳簿の保存またはデジタルシームレス保存 | 65万円 (複式簿記等に加え、e-Tax申告又は優良な電子帳簿保存で65万円控除) |
75万円 |
| 複式簿記+e-Tax提出のみ | 65万円 | 65万円 |
| 複式簿記+書面提出 | 55万円 | 10万円 |
| 簡易な帳簿 (原則10万円控除。令和9年分以後は、前々年の事業所得または不動産所得に係る収入金額が1,000万円を超える場合は対象外) | 10万円 | 10万円 |
令和9年分以後は書面で提出すると控除額が10万円まで下がるため、e-Taxでの申告を検討しておきましょう。
このほか、赤字を3年間繰り越せる純損失の繰越控除や、家族への給与を経費にできる青色事業専従者給与といった特典もあります。
承認申請書の提出期限は、原則として青色申告をしようとする年の3月15日までです。その年の1月16日以後に開業した場合は、開業日から2カ月以内になります。
副業であっても、事業所得に該当すれば青色申告を選べます。
参照:A1-8 所得税の青色申告承認申請手続|国税庁、所得税の青色申告承認申請書

小規模企業共済やiDeCoを活用する
掛金の全額が所得控除になるため、経費とは別に所得を減らせます。
| 制度 | 掛金の上限 | 控除の種類 |
|---|---|---|
| 小規模企業共済 | 月7万円(年84万円) | 小規模企業共済等掛金控除 |
| iDeCo | 職業や加入状況により異なる | 小規模企業共済等掛金控除 |
小規模企業共済は、個人事業主の退職金制度にあたります。将来の資金を準備しながら、課税所得を減らせる仕組みです。
ただし、給与所得者が副業として事業を行っている場合、小規模企業共済には加入できないことがあります。 事業を主として営んでいるかで判断されるため、加入前に中小機構へ確認しておきましょう。
領収書と契約書を管理する
経費を認めてもらうには、領収書やレシートなどの証憑書類が必要です。
これらが整理されていないと、記帳のミスや税務調査への対応の遅れにつながります。紙に貼り付ける、ファイルに綴じるなどして管理しましょう。
領収書の裏に「何のために使ったのか」をメモしておくと、後から確認しやすくなります。
帳簿や書類には保存義務があります。青色申告の場合、帳簿、決算関係書類、領収書などは原則7年、その他の請求書などは原則5年です。ただし、前々年分の事業所得と不動産所得の金額が300万円以下の方は、領収書などの保存期間は5年です。また、消費税の課税事業者は、仕入税額控除の要件となる請求書等などを7年間保存する必要があります。
あわせて、クライアントと交わす契約書で経費の負担を明確にしておきましょう。
「交通費を支払ってもらえると思ったのに支払われなかった」といったトラブルを防げます。誰がどの費用を負担するのかを、契約前に確認しておくことが大切です。
業務委託の経費は業務との関連性で判断しよう
業務委託で働く場合、税務上は個人事業主と同じ扱いになるため、必要経費を計上できます。パソコンや交通費、自宅兼事務所の家賃の一部などが対象です。
判断の基準は、その支出が業務にどう関係したかを説明できるかどうかです。金額の上限はありませんが、経費率が極端に高いと税務調査で説明を求められることがあります。
確定申告は、専業なら所得が所得控除を超える場合、副業なら所得が20万円を超える場合に必要です。源泉徴収されている場合は、申告することで還付を受けられる可能性があります。
経費にはどんなものがあるかを確認し、正しく計算して申告しましょう。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
確定申告は青色申告が良いと聞きますが、どんな人におすすめですか?
フリーランスや個人事業主など、業務委託で働かれている方におすすめです。さまざまな節税メリットを得ることができます。詳しくはこちらをご覧ください。
引っ越しにかかった実費を経費にまわせますか?
事務所や店舗を移転する場合は全額経費にできます。自宅を事務所として使っている場合は、荷物の割合などから計算して事業に要した分だけ計上しましょう。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 確定申告のやり方
確定申告の整理番号と利用者識別番号を詳しく解説
確定申告をする際、書類やe-Taxで必要になるものが「整理番号」と「利用者識別番号」です。これらは個人を特定したり、なりすましを防止したりするための番号であり、大切な役割を果たしま…
詳しくみる -
# 確定申告のやり方
大木町の確定申告ガイド!税務署や郵送先、会場の情報を網羅的に解説
この記事では大木町(福岡県)の確定申告に必要な税務署や申告書等の送付先、会場について解説します。確定申告を行う際は、時間に余裕を持って準備を進め、期限内に行いましょう。 2026年…
詳しくみる -
# 確定申告のやり方
住民票を移していない場合に確定申告はどこでする?コピーは必要?
一般的な確定申告の提出先は自身の居住地です。そこで、実際の居住地と住民票が異なるケースでは、どこで確定申告すべきなのか悩むこともあるでしょう。 本記事では、確定申告書の提出先が原則…
詳しくみる -
# 確定申告のやり方
田原本町の確定申告ガイド!税務署や郵送先、会場の情報を網羅的に解説
この記事では田原本町(奈良県)の確定申告に必要な税務署や申告書等の送付先、会場について解説します。確定申告を行う際は、時間に余裕を持って準備を進め、期限内に行いましょう。 2026…
詳しくみる -
# 確定申告のやり方
非課税所得とは?確定申告は不要?非課税世帯との違いについても解説!
非課税所得とは一般的な所得とは違い、所得税の課税対象にはならない所得のことです。 「所得税がかからないということは確定申告をする必要がないのでは?」と考える方も多いでしょう。 そこ…
詳しくみる -
# 確定申告のやり方
厚木市の確定申告ガイド!税務署や郵送先、会場の情報を網羅的に解説
この記事では厚木市(神奈川県)の確定申告に必要な税務署や申告書等の送付先、会場について解説します。確定申告を行う際は、時間に余裕を持って準備を進め、期限内に行いましょう。 2026…
詳しくみる