
- 更新日 : 2025年3月11日
個人事業主は圧縮記帳を使えない!国庫補助金等の総収入金額不算入について解説
圧縮記帳とは、課税の繰り延べをする会計処理のことを指します。税法で規定されており、企業が国からの補助金を利用して固定資産を取得した際に用います。そのため、個人事業主の場合には使えません。本記事では、圧縮記帳の概要や圧縮記帳を活用するメリット、個人事業主が補助金を受け取った場合の対処法などについて解説します。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
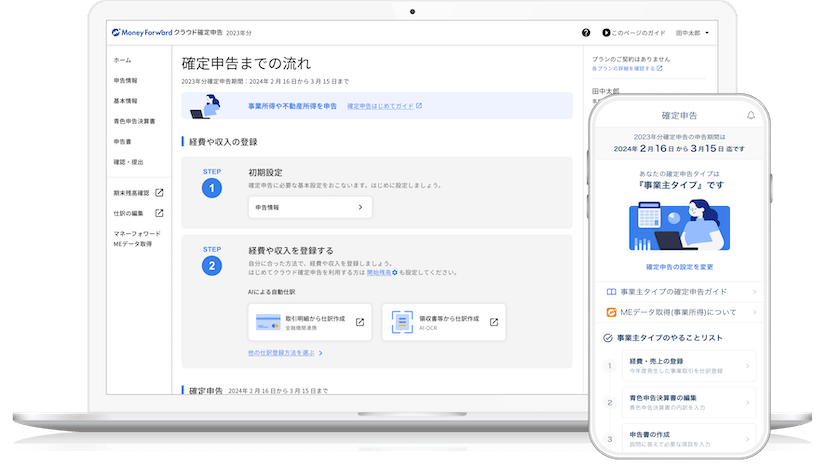
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
個人事業主は圧縮記帳を使えない
圧縮記帳とは、税務上の課税を繰り延べるための会計処理です。企業を対象としており、企業が国からの補助金などを利用して固定資産を取得した際に用います。個人事業主の場合には利用できないため、注意しましょう。
ここでは、圧縮記帳の概要や圧縮記帳のメリット・デメリットについて解説します。
そもそも圧縮記帳とは
圧縮記帳とは、法人税法と租税特別措置法で規定されている制度で、税務上の課税を繰り延べるための会計処理です。企業が国からの補助金などを活用して固定資産を取得した際、補助金分を固定資産の取得価額から控除(圧縮)することで、多くなる税負担を一時的に回避できます。
圧縮記帳の目的は、補助金の効果が課税により薄れないようにすることです。
たとえば、次のような例を見てみましょう。機械設備を購入するにあたって、国から補助金の交付を受けたとします。
補助金は、受給年度の収入として計上され、法人税の課税対象です。一方、機械設備の取得価額は、耐用年数に従って減価償却を行います。
補助金の受給にともない該当年度の課税所得は増えます。それとともに税負担が増えることになるため、税負担軽減を目的に制定されているのが、圧縮記帳です。固定資産の取得価額から補助金分を差し引き税負担の一時的回避につなげます。
ただし、圧縮記帳はあくまで課税の繰り延べであることには、注意しましょう。税の免除ではないため、圧縮記帳を適用してもしなくても、最終的には税額の総額は基本的に変わりません。
圧縮記帳のメリット・デメリット
圧縮記帳のメリット・デメリットについて解説します。
圧縮記帳のメリットは、固定資産の取得年度における税負担額を軽減できる点にあります。補助金などで収入額が多くなると、その分税負担も大きくなります。圧縮記帳を用いれば、多額の税金が単年度にかかることを回避できます。
それにより、一時的な節税効果が生まれるため、資金確保につながります。
圧縮記帳のデメリットは、資産管理が複雑化するため、会計処理に注意しなければならない点です。圧縮記帳では、対象となる固定資産をほかの資産と区別して管理する必要があります。
また、翌年度以降の会計処理にも注意が必要です。圧縮記帳の対象の固定資産を途中で売却した場合、売却益が多くなって課税所得も多くなることがあります。
圧縮記帳が使えるのは法人のみ
前述したように、圧縮記帳は法人税法で定められた制度であり、利用できるのは法人のみです。個人事業主は所得税法に基づくため、利用できません。
なお、法人の場合でも圧縮記帳を利用するかは任意です。ただし、所定の要件を満たさないと利用できないため注意しましょう。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
所得税法第42条 国庫補助金等の総収入金額不算入とは
個人事業主は、圧縮記帳を利用できません。個人事業主が補助金を受け取って固定資産を購入した場合には、総収入金額不算入の特例で補助金分を差し引くことになります。
総収入金額不算入の特例とは、固定資産を取得する際に補助金を受給した場合に適用できる制度です。高額になりがちな法人税負担を一時的に軽減させる(翌年度以降に繰り延べる)ことで、資金不足を防ぐ目的があります。
なお、総収入金額不算入の特例の対象となる補助金や助成金は決まっているため、利用する際は対象外の補助金や助成金でないか確認をしましょう。
また、圧縮記帳同様に総収入金額不算入の特例を利用する際にも、確定申告時に国庫補助金等の総収入金額不算入に関する明細書を税務署へ提出する必要があります。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

個人事業主が国庫補助金等で固定資産を取得した場合の仕訳
個人事業主が補助金で固定資産を購入したときの仕訳について解説します。
■◯月◯日にパソコンを30万円で購入した場合の仕訳
| 借方 | 貸方 | 摘要 | ||
|---|---|---|---|---|
| 工具器具備品 | 300,000円 | 現金預金 | 300,000円 | パソコン購入費用 |
■その後、×月×日にパソコン購入に対しての補助金の交付決定通知がされた際の仕訳
| 借方 | 貸方 | 摘要 | ||
|---|---|---|---|---|
| 未収入金 | 200,000円 | 事業主借 | 200,000円 | 補助金の確定 |
■補助金交付決定を受けて、固定資産の購入金額のうち補助金の金額分を減額する際の仕訳
| 借方 | 貸方 | 摘要 | ||
|---|---|---|---|---|
| 事業主貸 | 200,000円 | 工具器具備品 | 200,000円 | 補助金の金額分を減額 |
■口座に補助金が入金された際の仕訳
| 借方 | 貸方 | 摘要 | ||
|---|---|---|---|---|
| 普通預金 | 200,000円 | 未収入金 | 200,000円 | 補助金入金 |
工具器具備品30万円の購入に対し補助金20万円をもらっているため、工具器具備品の取得価額は10万円になります。固定資産台帳には補助金額を引いた10万円で登録しましょう。
個人事業主が国庫補助金等で固定資産を取得した場合の確定申告
個人事業主が国庫補助金等で固定資産を取得した場合の確定申告について解説します。
確定申告書の書き方
確定申告書を書く際の注意点は、総収入金額には補助金のうち、固定資産の取得/改良に充てた金額を算入しないということです。補助金分を差し引いた額を記入しましょう。
また、前述したように確定申告書には国庫補助金等の総収入金額不算入に関する明細書の添付が必要です。
確定申告書の提出方法
確定申告書の提出先は、住んでいる地域の税務署になります。確定申告書の提出方法は、次の3つです。
- 窓口での提出:書類を作成し税務署に持って行き提出する
- 郵送での提出:作成した書類を郵便局の窓口や郵便ポストから送付して提出する
- e-Taxでの提出:作成した書類をe-Taxで(インターネットを使って)提出する
なお、e-Taxの利用にはマイナンバーカードを利用するマイナンバー方式とID・パスワード方式の2つの方法があるため、注意しましょう。
確定申告書の提出期限
確定申告書の提出期限は、交付決定日が基準となります。仮に2024年に交付決定を受けて補助金が入金されたのが2025年でも、2024年度分としての確定申告をしなければなりません。
確定申告の時期は、事業年度の翌年2月16日~3月15日までです(土日祝の場合は翌平日まで)。2024年分の確定申告は、2025年2月17日から3月17日になるため注意しましょう。
確定申告の提出期限を過ぎると、延滞税や無申告加算税などのペナルティが発生してしまうため、事前に準備をしておくことが重要です。
確定申告書の添付書類
個人事業主が国庫補助金等で固定資産を取得した場合に確定申告をする際には、国庫補助金等の総収入金額不算入に関する明細書の添付が必要です。
国庫補助金等の総収入金額不算入に関する明細書の記入例については次項で解説します。
国庫補助金等の総収入金額不算入に関する明細書の記入例
国庫補助金等の総収入金額不算入に関する明細書の記入例について解説します。なお、国税庁のホームページ「国庫補助金等の総収入金額不算入に関する明細書」から指定の明細書をダウンロード可能です。
注意したい項目を以下に取り上げるので、ご参照ください。
■国庫補助金を交付した者
明細書に記載されているいずれか(「国」「地方公共団体」「その他」)を丸で囲んで、その名称を記載します。
■うち各種所得の金額の計算上、総収入金額に算入されない金額
ここには、以下の金額を記載してください。
1.交付を受けた国庫補助金等の返還を要しないことが、交付を受けた年の12月31日までに確定し、なおかつ、交付を受けた国庫補助金等をもって取得または改良した固定資産がその年の前年以前の隔年において取得または改良した減価償却資産である場合
以下の算式で計算した金額を記入
国庫補助金等の額 × (減価償却資産の取得または改良に要した金額 – 国庫補助金等の返還を要しない事が確定した日の減価償却資産の減価償却累計額) ÷ 減価償却資産の取得または改良に要した金額
2.上記以外は、その交付を受けた国庫補助金等の金額を記載
■交付を受けた国庫補助金等をもって取得または改良等をした固定資産に関する明細
固定資産の種類や細目を記載します。
■交付を受けた国庫補助金等の返還を要しないことが、その交付を受けた年の12月31日までに確定した方
国庫補助金等の返還を要しないことが交付を受けた年の12月31日までに確定しない場合は、この欄以下に記載の必要はありません。
■取得に関する金額の見込額
取得に要する見込額の全額を記載します。取得に要する金額が部分ごとに分かれる場合は、部分ごとに内訳欄に内容および金額を記載してください。
個人事業主の国庫補助金等の総収入金額不算入に関する注意点
個人事業主が特例を利用する際の注意点を紹介します。主な注意点は次の3つです。
- 確定申告時に、国庫補助金等の総収入金額不算入に関する明細書を税務署へ提出する必要がある
- 総収入金額不算入の特例の対象は決まっているため、対象かどうか事前に確認すること
- 総収入金額不算入の特例は、すべての補助金や経費に適用できるわけではない
総収入金額不算入の特例は、固定資産の取得または改良のために交付される補助金に適用されるものであり、広告宣伝費などの経費の支払いに充てるためのための補助金には適用できません。
個人事業主の場合は総収入金額不算入の特例を利用できる
企業が国からの補助金を用いて固定資産を取得した場合には、圧縮記帳を利用できます。ただし、法人税法で定められた制度であるため、所得税法に基づく個人事業主は利用できません。個人事業主の場合は、総収入金額不算入の特例で補助金分を差し引くことになります。
総収入金額不算入の特例を利用する際には、税務署への明細書の提出や特例対象であるかどうかの確認、広告宣伝費などには充当できないなどの注意点に注意しましょう。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
圧縮記帳の関連記事
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる