
- 更新日 : 2026年10月21日
不動産所得とは?確定申告のやり方・税率について【家賃収入対応】
家賃収入などの不動産所得がある方は原則として所得税の確定申告が必要で、副業の給与所得者は所得20万円超が目安です。
- 不動産所得は総収入金額から必要経費を差し引いて計算する
- 赤字や所得控除額以下の場合は、確定申告が不要になる
- 独立した10室以上または5棟以上が事業的規模の目安となる
青色申告特別控除を受けるには、期限内の申告書提出が必要です。
賃貸アパートからの家賃収入など、不動産所得がある場合には、原則として確定申告や納税が必要です。しかし、確定申告にあたっては、不動産所得金額や納付すべき税額の計算をはじめ、申告書類の作成や必要書類の準備など、さまざまな手続きが求められます。
そこで、ここでは不動産所得や家賃収入がある場合の確定申告について詳しく解説します。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
不動産所得とは?
所得税では、収入の種類に応じて、所得を不動産所得や事業所得など10の所得に区分し、原則としてそれぞれの所得ごとに所得金額などの計算を行います。
不動産所得とは「不動産等の貸付け」による所得のことです(事業所得、譲渡所得に該当するものを除く)。ここでいう不動産等の貸付けとは、大きく次のものをいいます。
土地や建物などの不動産の貸付け
賃貸アパートや貸地など、土地や建物などの不動産の貸付けによる収入は、不動産所得になります。オーナーとして所有している物件を貸し出す場合が、これにあたります。
地上権など不動産の上に存する権利の設定および貸付け
不動産等の貸付けには、不動産の貸付けだけでなく、地上権、永小作権、借地権など不動産の上に存する権利の設定や貸付けなども含まれます。そのため、これら権利の設定や貸付けによる収入も不動産所得になります。
船舶や航空機の貸付け
船舶や航空機の貸付けによる収入も不動産所得に該当します。土地や建物以外にも対象が広がる点に注意しておきたいところです。
そのほか、広告宣伝用の看板やネオンサインの設置使用料など、土地や建物の一部を利用させて受け取る収益(使用料)についても不動産所得になります。
不動産収入に含まれるもの
不動産収入には、毎月の家賃だけでなく、貸付けに付随して受け取る金銭も含まれます。
不動産収入の例は、以下のとおりです。
- 土地や建物といった不動産の貸付けによる賃貸料収入
- 名義書換料、承諾料、更新料または頭金などの名目で受領するもの
- 礼金、敷金や保証金などのうち、返還を要しないもの
- 共益費などの名目で受け取る電気代、水道代や掃除代など
また、駐車場や自動販売機などの付帯施設・設備を運営している場合は、不動産の貸付けに付随するものであれば、そこから得られる収入も不動産収入としてカウントします。
これらの収入を合算したものが不動産収入であり、そこから必要経費を差し引いたのが不動産所得です。税金を計算する際は、不動産収入ではなく不動産所得が基準になります。
家賃収入と不動産所得の関係性
アパートやマンション経営などで得た家賃収入は、所得区分として基本的には事業所得ではなく不動産所得に該当します。不動産所得は課税対象のため、給与所得以外に不動産所得を得る場合は、その分所得税や住民税などの金額も増加します。
会社勤めで副業として不動産所得を得ており、給与所得以外の所得金額が年間20万円を超える場合は、自身で確定申告を行わなければなりません。
参照:No.1370 不動産収入を受け取ったとき(不動産所得)|国税庁
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
不動産所得における「事業的規模」とは?
不動産所得における事業的規模とは、不動産によって所得を得る行為が、社会通念上事業と言える程度の規模のことです。部屋数や棟数、駐車場の台数などについて、社会通念に照らして判断されます。
例えば、マンションの1室だけを貸し付けて得た不動産所得は、事業的規模とは言えません。以下では、事業的規模と認められる要件とメリットについて解説します。
事業的規模と認められる要件
事業的規模かどうかは、社会通念上事業と言える程度の規模で行われているかによって判断されるのが原則です。判断の目安は次のとおりです。
| 貸付けの種類 | 事業的規模とされる目安 |
|---|---|
| 貸間やアパート等の貸付け | 貸し付けられる独立した室数がおおむね10室以上 |
| 独立家屋(貸家)の貸付け | おおむね5棟以上 |
建物の貸付けについては、室数または棟数のいずれかの基準を満たせば事業的規模と認められます。また、上記の基準に満たなくても、賃料が高く多くの収入を得ている場合は、事業的規模と認められる可能性があります。
参考:No.1373 事業としての不動産貸付けとそれ以外の不動産貸付けとの区分|国税庁
事業的規模と認められるメリット
事業的規模と認められると、所得の計算上で受けられる取扱いが広がります。
主なものは次のとおりです。
- 一定の要件を満たすことで、青色申告特別控除の最大額を受けられる
- 家族への給与を、青色申告の場合は青色事業専従者給与として経費にできる
- 回収不能となった賃料を経費にできる
- 取り壊しや除却などによる損失を全額経費にできる/所得から引ききれない場合は、3年間繰り越せる
事業的規模になり、青色申告で確定申告を行いたい場合は、管轄の税務署に「青色申告承認申請書」を提出しましょう。
なお、令和9年分以後は、簡易簿記による10万円の青色申告特別控除について、その年の前々年分の不動産所得または事業所得に係る収入金額が1,000万円を超える場合には、適用を受けられなくなります。
ただし、複式簿記による記帳などの要件を満たす場合には、55万円または65万円、さらに一定の要件を満たして電子帳簿保存またはデジタルシームレス保存を行う場合には75万円の青色申告特別控除を受けられます。

参考:No.1373 事業としての不動産貸付けとそれ以外の不動産貸付けとの区分|国税庁
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

不動産所得や家賃収入のある人は確定申告が必要?
原則、不動産所得のある人は、確定申告が必要です。ただし、次に該当する場合には、確定申告はしなくても良いこととなっています。
納める税金がない場合
確定申告が必要なケースは、納税が発生する場合です。不動産等の貸付けによる収入より経費が多いなど不動産所得が赤字の場合は、納税が発生しないため、原則として確定申告は不要です。
また、基礎控除などの所得控除の合計額よりも不動産所得が低い場合も、納める税金がないため、確定申告は不要です。
基礎控除の額は本人の合計所得金額によって変わり、令和8年分と令和9年分は最大104万円です。
副業で得た不動産所得が20万円以下の場合
サラリーマンのように給与所得者の場合、給与所得・退職所得以外の所得金額の合計が20万円以下であれば、確定申告は不要です。そのため、給与所得者が副業で不動産等の貸付けをしている場合でも、不動産所得が20万円以下であれば、確定申告をする必要はありません。
ただし、この20万円の基準は所得税だけの取扱いです。所得税の確定申告をしない場合は、お住まいの市区町村に住民税の申告が必要になります。
申告をしないと、国民健康保険料が正しく計算されないなどの不利益が生じることもあります。
確定申告が不要でも申告したほうがよいケース
上記のように確定申告が不要なケースでも、申告することで税額が下がる場合があります。次のようなケースでは、確定申告が必要になります。
- 医療費控除を受ける場合
- 初めて住宅ローン控除を受ける場合
- 不動産所得の赤字と給与所得金額を相殺(損益通算)する場合
また、青色申告特別控除を受けるためには、提出期限までに確定申告書の提出が必要です。期限を過ぎると控除額が下がるため、こちらも注意しましょう。
参照:No.1900 給与所得者で確定申告が必要な人|国税庁
不動産所得の計算方法は?
所得税の計算や、上述した確定申告の要不要の基準となるのは、不動産等の貸付けによる収入ではなく「所得金額」です。

不動産所得金額は、次の計算式で求めます。
※青色申告をしている場合は、一定の要件を満たすことで、さらに青色申告特別控除の金額を差し引けます。
例えば、年間の家賃収入が240万円、必要経費が100万円で、青色申告特別控除65万円(令和8年分までの最大額・令和9年からは最大75万円)の適用がある場合、不動産所得金額は次のとおりです。
不動産所得金額=総収入金額240万円-必要経費100万円-青色申告特別控除65万円=75万円
総収入金額には、家賃収入や受取地代などのほかに、名義書換料や更新料、礼金や返還を要しない保証金、共益費なども含まれます。
必要経費の代表的なものには、賃貸物件にかかる固定資産税や損害保険料、減価償却費や修繕費があります。
所得税の計算と税率
課税所得金額(所得から所得控除を差し引いた金額)を算出したのち、金額に応じた税率をかけ、控除額を差し引いて所得税額を計算します。
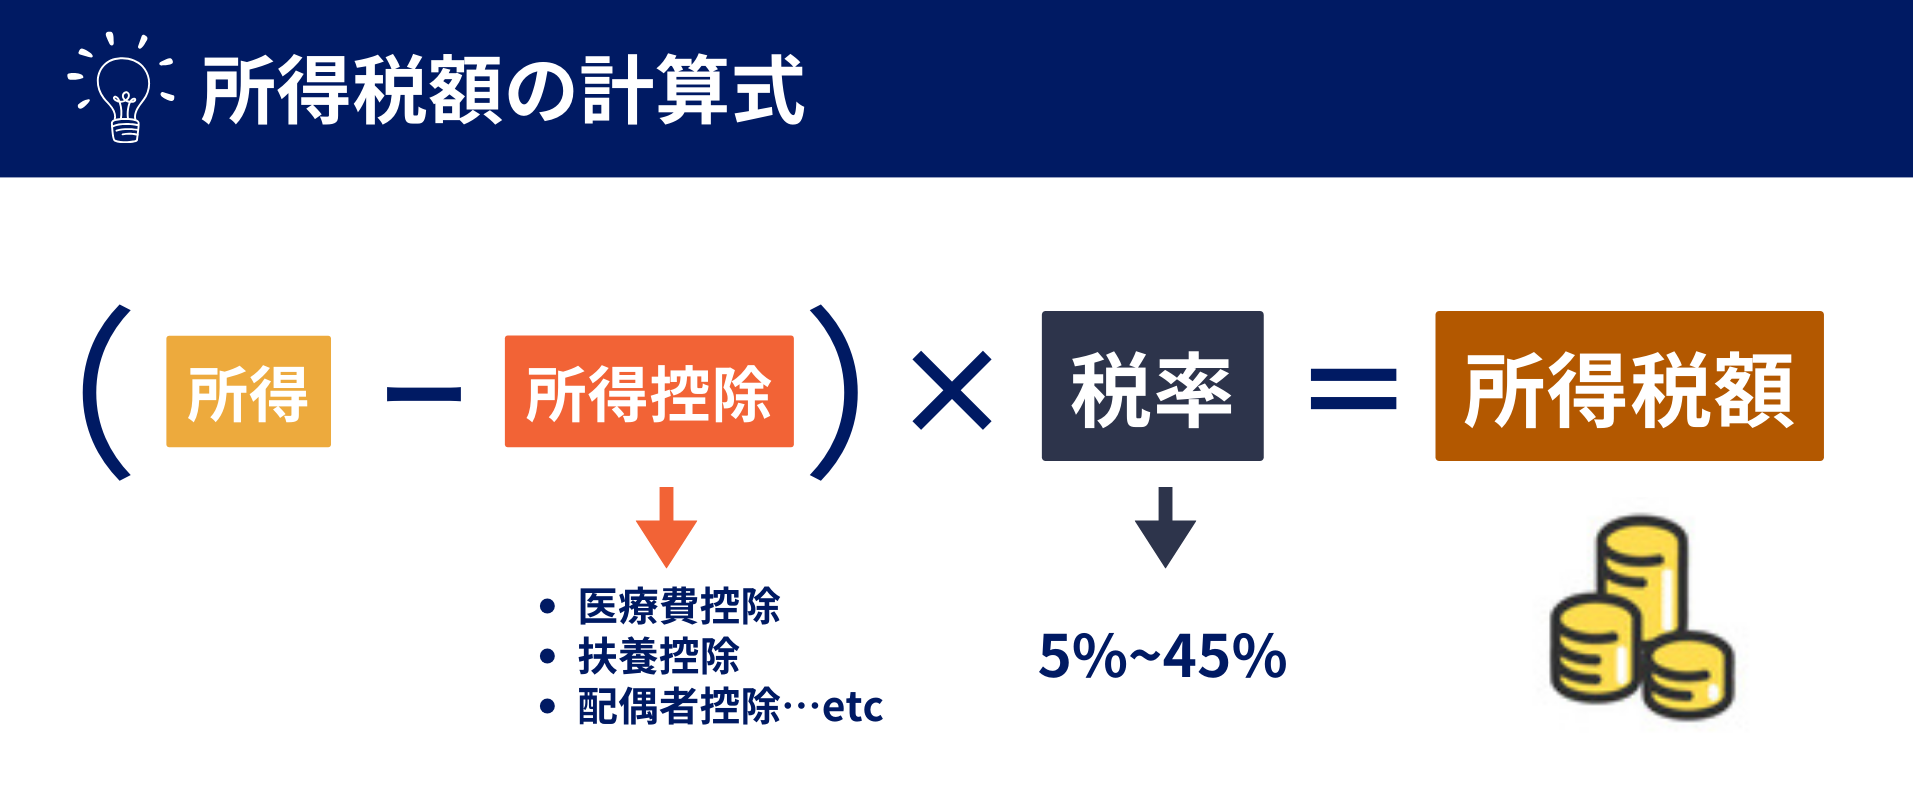
このときの所得とは、不動産所得以外の総合課税の所得(例:給与所得など)も合算した総所得金額等を指します。
所得税の税率は、課税される所得金額に対して区分が決まっています。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円から1,949,000円まで | 5% | 0円 |
| 1,950,000円から3,299,000円まで | 10% | 97,500円 |
| 3,300,000円から6,949,000円まで | 20% | 427,500円 |
| 6,950,000円から8,999,000円まで | 23% | 636,000円 |
| 9,000,000円から17,999,000円まで | 33% | 1,536,000円 |
| 18,000,000円から39,999,000円まで | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
例えば、課税所得340万円に対し税率20%を掛け合わせると68万円となります。ここから控除額である427,500円を差し引くことで、税額である252,500円が算出できます。
不動産所得の確定申告に必要な書類は?
不動産所得がある場合の確定申告に必要な書類は以下のものです。
- 確定申告書(第一表、第二表)
- 青色申告決算書不動産用(青色申告の場合)
- 収支内訳書不動産用(白色申告の場合)
- 通帳や契約書など、収入の内容が確認できる資料(必要に応じて現金出納帳など)
- 賃借人の氏名や家賃月額などがわかる資料(賃借期間、敷金、礼金)
- 通帳、領収書、請求書など必要経費のわかるもの(銀行振込書、借入金の支払明細、固定資産税領収書、保険料領収書、管理費など)
1〜3の確定申告書と青色申告決算書または収支内訳書は、税務署に提出します。4〜6は、税務署に提出する必要はありませんが、青色申告決算書や収支内訳書などの作成に必要であり、申告後も一定期間保存する必要があります。
収支内訳書(不動産所得用)の書き方
不動産所得がある場合、白色申告では収支内訳書の「不動産所得用」を使用して確定申告書と一緒に提出します。
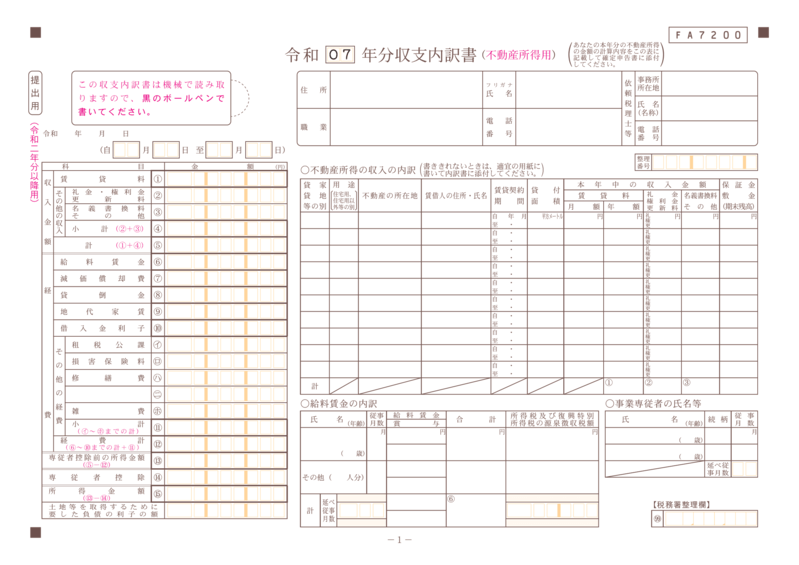
出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
不動産所得の収入の内訳では、以下の項目について記載する必要があります。
- 貸家・貸地などの種別
- 用途
- 所在地
- 賃借人の氏名
- 賃貸契約期間
- 貸付面積
- 賃貸料(月額・年額)
- 礼金・権利金・更新料
- 名義書換料・その他
- 保証金・敷金
そして、収入の合計額や期末残高などを記載しましょう。
不動産所得にかかる税金とは?
不動産所得には、以下のような税金がかかります。所得に対してかかるものと、資産の取得や保有に対してかかるものに分かれます。
- 所得税
- 住民税
- 消費税
- 固定資産税
- 都市計画税
- 不動産取得税
- 登録免許税
- 印紙税
それぞれの税金について理解しましょう。
参照:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
所得税
所得税は、個人の所得に対してかかる税金です。不動産所得や給与所得などの1年間の所得を合算し、所得控除を差し引いた課税所得によって税額が決まります。
所得税には累進課税制度が用いられており、所得が多いほど税率も高くなる仕組みです。そのため、不動産所得が増えて所得が増加した場合は、翌年の確定申告などで精算・納付する所得税額が高くなるため注意しましょう。
住民税
住民税は、所得税と同様に所得に応じて発生し、1月1日時点で住民票がある市区町村に納付する税金です。不動産所得が増加した場合は、その分課税所得が増加するため、住民税も高くなります。
住民税では、所得割(前年の課税所得金額に応じて課せられるもの)と均等割(所得にかかわらず課せられるもの)の2つを合算した金額を納税します。
消費税
不動産の貸付けについては、貸付けの内容によって消費税の取扱いが異なります。例えば、事務所や店舗などの建物の貸付けは原則として課税対象ですが、住宅の貸付けや土地の貸付けは原則として非課税です。
また、消費税の納税義務は、原則として基準期間における課税売上高が1,000万円を超えるかどうかによって判定しますが、特定期間の課税売上高による判定や、インボイス発行事業者の登録などによって課税事業者となる場合もあります。
なお、基準期間における課税売上高が1,000万円以下でも自身で消費税の課税事業者になることを選択できます。
一方、不動産所得を得た物件が居住用の場合、非課税取引に該当し、消費税はかかりません。
居住用と事業用どちらにも使用されている不動産の場合は、不動産所得のうち事業用として得ている分を計算しましょう。
固定資産税
固定資産税は、固定資産を所有している場合にかかる税金です。土地や建物のほか、償却資産(土地及び家屋以外の、事業の用に供せられる資産のこと)にも発生します。
税額は、基本的に土地や建物などの固定資産税評価額(市町村が定める評価基準に基づき算定された価格)に基づく課税標準額によって定められています。
固定資産を所有している間は毎年かかるのがポイントです。
都市計画税
都市計画税は、都市計画法による都市計画区域のうち、原則、市街化区域内に所在する土地または家屋を所有している場合にかかる税金です。毎年1月1日時点における、対象の土地や家屋の所有者に課税されます。対象となる土地や家屋を所有している間は、基本的に毎年発生するのが特徴です。
都市計画税の課税の有無は、市区町村が条例で定めるかどうかに委ねられています。詳しくは、お住まいの市区町村に問い合わせてみてください。
不動産取得税
不動産取得税は、不動産を購入、贈与、建築などで取得した際に課税される税金です。固定資産税と異なり、不動産を取得したタイミングで単発的に発生します。
税額は、取得した不動産の固定資産税評価額を基に算定される課税標準額に税率をかけることで決まります。また、土地・建物それぞれに対し、一定要件を満たせば、不動産取得税の軽減措置を受けることが可能です。
有償・無償や登記の有無にかかわらず発生するものですが、相続により不動産を取得した場合は課税されません。
登録免許税
登録免許税は、土地や建物について所有権の保存や移転などの登記手続きを行う際にかかる税金です。税額は、固定資産税評価額に税率をかけることで決まります。
新築で固定資産税評価額がつけられない場合は、法務局で認定した課税標準価格に税率をかけて算出することが可能です。
税率は登記の種類ごとに定められています。土地や中古建物などの所有権移転登記では原則として2.0%、建物を新築した際の所有権保存登記は原則として0.4%です。条件を満たせば、軽減措置によって税率が引き下げられる場合があります。
印紙税
印紙税は、印紙税法で定められた課税文書に対して発生する税金です。不動産取引における売買契約書や金銭消費貸借契約書、建築工事請負契約書などの契約書には、印紙税が課税されます。
収入印紙を課税文書(契約書)に貼り、課税文書の作成者(通常は契約当事者)が収入印紙を貼付し、消印することによって納付しなければなりません。
税額は、基本的には契約書に記載された記載金額によって決められています。
不動産所得の経費になるものとならないものは?
不動産所得を計算するためには、経費を正しく計上する必要があります。まずは、判断に迷いやすいものを整理しておきましょう。
| 項目 | 経費の可否 |
|---|---|
| 修繕費(原状回復などにあたるもの) | 経費にできる |
| 修繕費のうち資本的支出とみなされるもの | 資産計上し、耐用年数にわたって経費計上(減価償却する) |
| 不動産投資ローンの利子部分 | 経費にできる |
| 不動産投資ローンの元金部分 | できない |
| 固定資産税や不動産取得税など物件にかかる税金 | 経費にできる |
| 所得税・住民税 | できない |
| 税理士や司法書士への報酬金 | 経費にできる |
| 相続した賃貸不動産の登録免許税 | 経費にできる(賃貸を引き継ぐ場合) |
経費として認められるもの
不動産投資に関係があり、私的な出費ではない費用については、基本的には経費として認められます。経費として認められるのは、以下のような費用です。
- 管理費・維持修繕費
- 不動産投資ローンの利子部分(元本返済部分を除く)
- 土地の賃料
- 減価償却費
- 火災保険料・地震保険料などの損害保険料
- 団体信用生命保険の保険料(金利に上乗せされて支払っている場合など、利息に含まれるもの)
- 固定資産税、都市計画税、不動産取得税、登録免許税など、投資用不動産にかかる税金
- 入居者の立ち退き料
- 税理士や司法書士への報酬金
- 青色事業専従者給与(青色申告・事業的規模の場合)。白色申告の場合は事業専従者控除
- 回収不能となった賃料(事業的規模と認められる場合)
- 取り壊しや除却などによる損失(事業的規模と認められる場合)
- そのほか不動産所得に関係がある必要経費
経費として認められないもの
一方、不動産投資に関係のない私的な出費や、減価償却の対象となるものは経費として認められません。以下のような費用が該当します。
- 住民税・所得税
- 資格取得費用(宅地建物取引士や賃貸不動産経営管理士、マンション経営管理士など、原則として事業との直接性が認められないもの)
- そのほか、不動産投資に関係のない私的な出費
不動産所得の確定申告にはマネーフォワード クラウド確定申告がおすすめ
不動産所得の確定申告をスムーズに行うためには、マネーフォワード クラウド確定申告の利用がおすすめです。
末尾が(不動産)となっている科目を使用して仕訳登録を行うことで、不動産所得に対応した帳簿を効率的に作成できます。
e-Taxに対応しているため、作成した申告書類をスムーズに提出できます。
事業所得の帳簿も作成できるため、事業所得と不動産所得があり、確定申告を効率化したい方にもおすすめです。
不動産所得の金額を正しく計算して、確定申告をしよう!
不動産所得がある場合には、他の所得や所得控除を含めて申告要否を判定しますが、原則、確定申告が必要です。しかし、不動産所得の金額を正しく計算しないと、納める税金の金額を間違ってしまうので注意が必要です。
不動産所得の金額を正しく計算するためには、まず、その収入が不動産所得になるのかどうかを判断します。不動産所得に該当する場合は、総収入金額、必要経費の金額を求め、不動産所得金額を計算します。
また、不動産所得があっても、確定申告が必要なケースと必要でないケースがあります。
確定申告が必要な場合は、必要書類を用意して、確定申告を行います。確定申告については以下のページで詳しく解説していますので詳しく知りたい方はぜひご参照ください。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
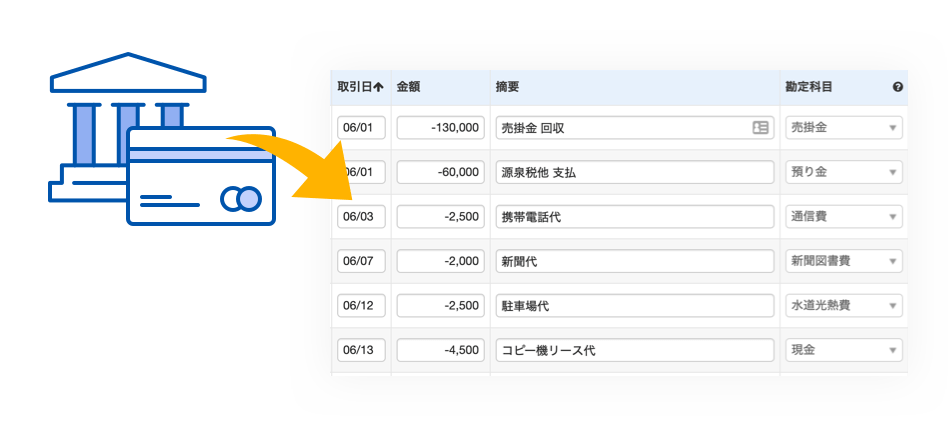
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
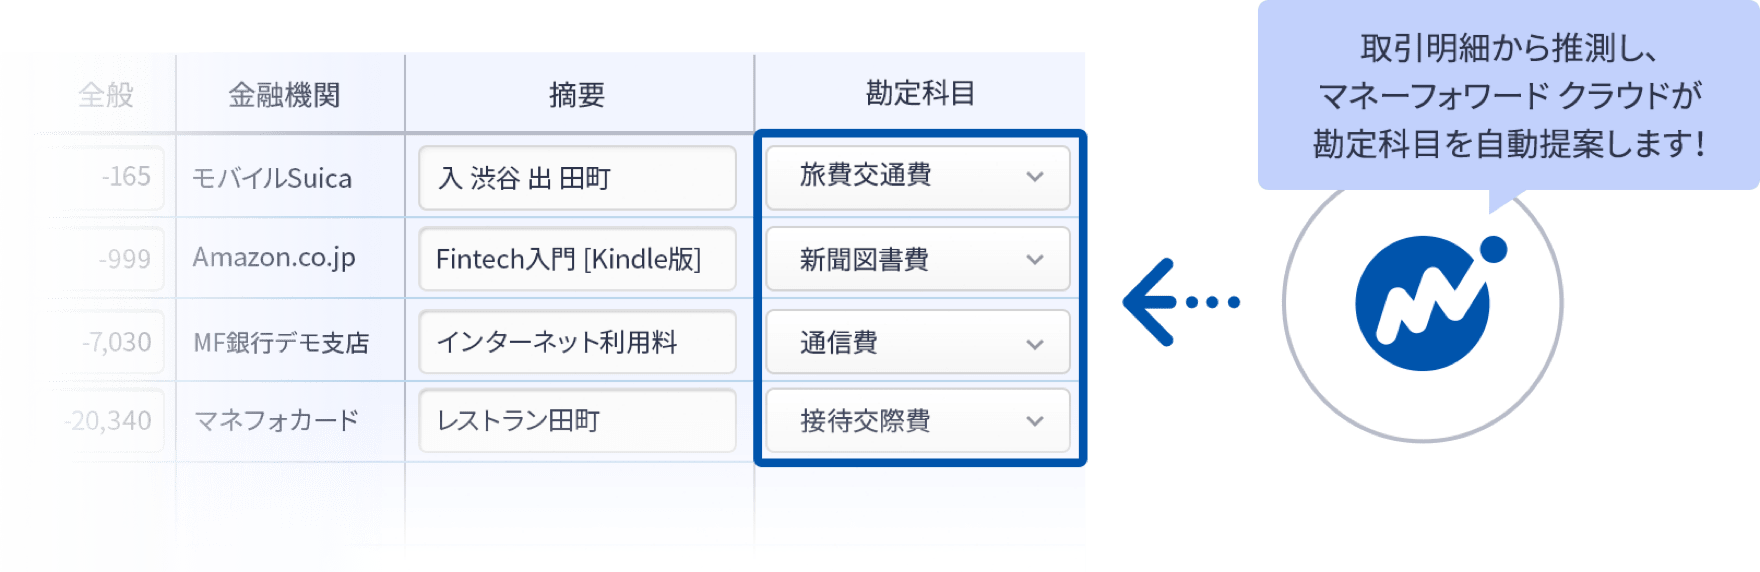
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典


マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
不動産所得とは?
土地や建物をはじめとする不動産の貸付けによる所得のことです。詳しくはこちらをご覧ください。
不動産所得のある人は確定申告が必要?
原則として確定申告が必要ですが、一定の条件に該当する場合は確定申告をしなくてもよいことになっています。詳しくはこちらをご覧ください。
不動産所得の計算方法は?
「不動産所得金額=総収入金額-必要経費」で求められます。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
不動産の確定申告の関連記事
-
譲渡所得とは?不動産売却時の確定申告の方法、必要書類を解説
-
不動産所得の計算
-
土地を売却したら確定申告は必要?不動産売却の流れから必要書類まで解説!
-
不動産の減価償却とは?計算方法や仕組み、耐用年数についても解説!
-
確定申告でリフォームが減税に?要件と必要書類を解説
-
不動産投資は個人事業主が有利?法人化のタイミングや融資を受ける方法も解説
-
譲渡損失とは?不動産売却時の繰越控除や特例の適用方法について解説!
-
土地は減価償却できない?その他の経費や特例による節税方法も解説!
-
確定申告と地代家賃 – 収支内訳書の書き方から自宅の家賃を経費にする方法まで
-
不動産所得がある人は青色申告をするべき?メリットと条件を解説!
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる