
- 更新日 : 2026年10月7日
個人事業主の税金はいくらかかる?種類と金額の目安、節税のコツを解説
所得税は課税所得に応じて税率5%~45%が適用され、住民税や個人事業税も加わる。
- 事業所得300万円なら所得税・住民税は年間約21.8万円かかる。
- 青色申告特別控除前の所得290万円超で個人事業税も発生する。
- 青色申告特別控除や経費計上の活用で税額を抑えられる。
確定申告時は控除の申請漏れがないか確認しましょう。
個人事業主の税金がいくらか知るためには、税金の種類や課税の仕組みを理解しておくことが大切です。本記事では、個人事業主が納める税金の基本情報や計算方法、年間事業所得ごとの税金額のシミュレーション結果などを紹介します。個人事業主が知っておくべき節税のコツも解説するため、ぜひ参考にしてください。
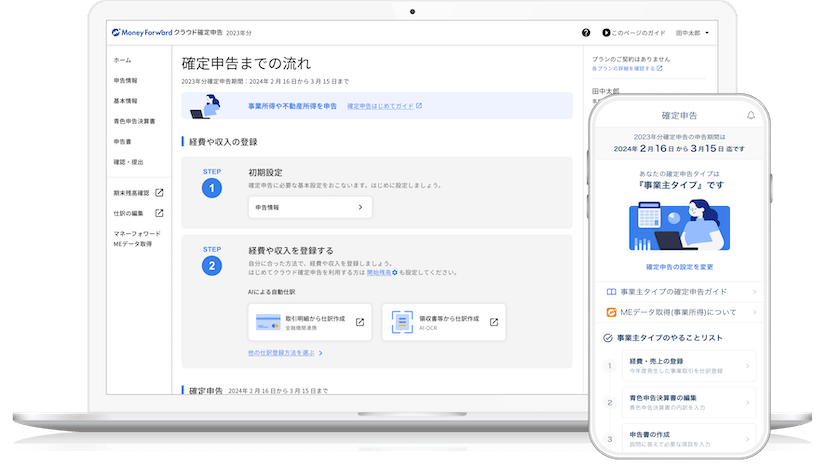
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
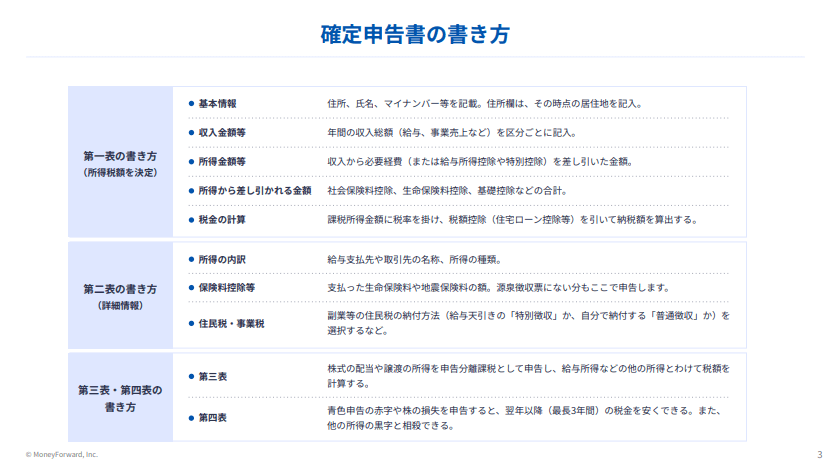
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
個人事業主が支払う税金の種類
個人事業主の税金がいくらかかるか算出するためには、税金の種類や課税の仕組みを理解しておく必要があります。
個人事業主が支払う主な税金は、所得税・住民税・個人事業税・消費税の4つです。
| 税金の種類 | 税金の概要 | 課税対象者 | 課税の仕組み |
|---|---|---|---|
| 所得税 | 個人の所得に対してかかる国税 | 一定所得のある個人事業主 | 課税所得に応じて税率5%~45% |
| 住民税 | 地域社会での生活に対してかかる地方税 | 一定所得のある個人事業主 | 均等割+所得割 |
| 個人事業税 | 法定業種に対してかかる地方税 | 一定所得のある個人事業主 | 業種によって税率3%~5% |
| 消費税 | 商品・サービスなどの購入・提供価格に対してかかる国税+地方税 | 課税事業者 | 売上にかかる消費税額-仕入れなどで支払った消費税額 |
それぞれの税金の基本情報や計算方法について、詳しく見ていきましょう。
①所得税
所得税とは、1月1日から12月31日までの個人の所得に対して課される国税のひとつです。
【計算方法】
「各種の所得控除」の例は、以下のとおりです。
- 医療費控除
- 社会保険料控除
- 小規模企業共済等掛金控除
所得税の算出に適用される税率は、課税所得に応じて異なります。国税庁が公表している所得税の速算表は、以下のとおりです。
【所得税の速算表】
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円 から 1,949,000円まで | 5% | 0円 |
| 1,950,000円 から 3,299,000円まで | 10% | 97,500円 |
| 3,300,000円 から 6,949,000円まで | 20% | 427,500円 |
| 6,950,000円 から 8,999,000円まで | 23% | 636,000円 |
| 9,000,000円 から 17,999,000円まで | 33% | 1,536,000円 |
| 18,000,000円 から 39,999,000円まで | 40% | 2,796,000円 |
| 40,000,000円 以上 | 45% | 4,796,000円 |
②住民税
住民税とは、地域社会で生活していくうえで必要な費用を自治体に納付するために課される地方税のひとつです。
【計算方法】
均等割は、納税者の所得に関係なく、定額で課税されます。たとえば、2024年度の均等割額は原則として5,000円(市町村民税3,000円+道府県民税1,000円+森林環境税1,000円)でした。
所得割は、前年の所得に対して課税されます。所得割額の計算方法は、以下のとおりです。
参照:個人住民税|総務省
③個人事業税
個人事業税とは、地方税法等で定められた70の法定業種に対して課される地方税のひとつです。法定業種に該当する個人事業主は、事業所得などをもとに算定した所得金額から事業主控除290万円を差し引いた金額に対して、原則として3~5%の税率で課税されます。なお、個人事業税の計算では、所得税の青色申告特別控除は適用されません。
【計算方法】
青色申告特別控除は、事業所得額に足し戻しておく必要があるため注意しましょう。
また、個人事業税は、地方税法で定められた法定業種に該当する事業が課税対象となります。事業の名称だけで判断せず、実際に行っている事業内容が法定業種に該当するかを確認する必要があります。
個人事業税は、地方税法で定められた法定業種に該当する場合に課税され、業種に応じて税率が異なります。
自治体の公式サイトなどで確認しましょう。開業時の申請内容ではなく、実際に行っている事業内容に応じた税率が適用される点にも注意が必要です。
参照:個人事業税|総務省
④消費税(課税事業者の場合)
消費税とは、商品・製品やサービスの購入・提供価格の一定割合(標準税率10%、軽減税率8%)を消費者が負担し、事業者が納付する税金です。
課税事業者に該当する個人事業主は、消費税を支払う必要があります。消費税の課税事業者となる個人事業主の例は、以下のとおりです。
- 基準期間の課税売上高が1,000万円を超える場合または、特定期間の課税売上高および給与支払額が1,000万円を超える場合
- インボイス発行事業者に登録している場合
- 「消費税課税事業者選択届出書」を提出している場合
【計算方法】
基準期間の課税売上高5,000万円以下の個人事業主の場合、仕入れなどで支払った消費税相当分を「みなし仕入れ率」で計算する「簡易課税制度」を利用することが可能です。制度を利用するためには、事前に税務署に「消費税簡易課税制度選択届出書」を提出しておく必要があります。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
【事業所得別】個人事業主の税金はいくらかかる?
個人事業主の税金は、具体的にいくらかかるのでしょうか。事業所得のケース別に、以下の条件で税金および手取り収入の年額をシミュレーションしました。
- 20〜39歳・独身の個人事業主(配偶者・扶養親族0人)
- 年間の事業所得:事業収入−経費(青色申告特別控除前)
- 青色申告特別控除あり(65万円)
- 個人事業税・消費税の課税なし
- 令和8年分の所得税と、これに対応する令和9年度分の住民税で計算する
- 所得控除は、基礎控除と社会保険料(国民健康保険料・国民年金保険料)のみとする。社会保険料は各ケースに記載した仮定額とする
- 基礎控除は、所得税が104万円(合計所得金額が489万円を超えると67万円、655万円を超えると62万円)、住民税が43万円とする
- 所得税は速算表で計算し、復興特別所得税(2.1%)を加えるため「×1.021」と表記する。住民税は所得割10%に均等割5,000円を加え、調整控除などは考慮しない
なお、一人ひとりの状況によって納めるべき税額は変動します。シミュレーション結果は、目安として参考にしてみてください。
年間の事業所得が100万円の場合
年間の事業所得が100万円の個人事業主に、所得税や住民税はかかりません。
青色申告特別控除65万円を差し引いた合計所得金額は35万円で、基礎控除104万円の範囲内に収まるためです。住民税も所得割・均等割ともにかからない水準です(非課税の基準は自治体により異なります)。社会保険料27万円を差し引いた手取り収入の年額は、約73万円です。
- 計算の目安(事業所得100万円)
合計所得金額:100万円 − 65万円(青色申告特別控除) = 35万円
所得税・住民税:0円
手取り:100万円 − 27万円(社会保険料) = 約73万円
年間の事業所得が200万円の場合
年間の事業所得が200万円の個人事業主には、住民税のみ約5.9万円がかかります。
合計所得金額135万円から社会保険料38万円と基礎控除104万円を差し引くと課税所得がなくなるため、所得税はかかりません。一方、住民税の基礎控除は43万円と小さいため、所得割と均等割が課税されます。手取り収入の年額は、約156万円です。
- 計算の目安(事業所得200万円)
合計所得金額:200万円 − 65万円(青色申告特別控除) = 135万円
所得税:135万円 − 38万円(社会保険料) − 104万円(基礎控除) < 0 → 0円
住民税:(135万円 − 38万円(社会保険料) − 43万円(基礎控除)) × 10% + 0.5万円(均等割) = 5.9万円
手取り:200万円 − 5.9万円(住民税) − 38万円(社会保険料) = 約156万円
年間の事業所得が300万円の場合
年間の事業所得が300万円の個人事業主には、合計約19万円の所得税・住民税がかかります。
所得税の課税所得は82万円で、税率5%の区分に収まります。
住民税の所得割は税率が一律10%のため、所得税よりも負担が大きくなります。手取り収入の年額は、約232万円です。
- 計算の目安(事業所得300万円)
合計所得金額:300万円 − 65万円(青色申告特別控除) = 235万円
所得税:(235万円 − 49万円(社会保険料) − 104万円(基礎控除)) × 5% × 1.021(復興特別所得税) = 約4.2万円
住民税:(235万円 − 49万円(社会保険料) − 43万円(基礎控除)) × 10% + 0.5万円(均等割) = 14.8万円
手取り:300万円 − 19.0万円(所得税・住民税) − 49万円(社会保険料) = 約232万円
年間の事業所得が400万円の場合
年間の事業所得が400万円の個人事業主には、合計約32.4万円の所得税・住民税がかかります。
所得税の課税所得は171万円で、引き続き税率5%の区分です。
住民税は課税所得232万円に10%をかけるため、所得税の約2.7倍の金額になります。手取り収入の年額は、約308万円です。
- 計算の目安(事業所得400万円)
合計所得金額:400万円 − 65万円(青色申告特別控除) = 335万円
所得税:(335万円 − 60万円(社会保険料) − 104万円(基礎控除)) × 5% × 1.021(復興特別所得税) = 約8.7万円
住民税:(335万円 − 60万円(社会保険料) − 43万円(基礎控除)) × 10% + 0.5万円(均等割) = 23.7万円
手取り:400万円 − 32.4万円(所得税・住民税) − 60万円(社会保険料) = 約308万円
年間の事業所得が500万円の場合
年間の事業所得が500万円の個人事業主には、合計約49.2万円の所得税・住民税がかかります。
所得税の課税所得は260万円となり、税率10%の区分に入ります。
合計所得金額435万円は489万円以下のため、基礎控除は104万円のままです。手取り収入の年額は、約380万円です。
- 計算の目安(事業所得500万円)
合計所得金額:500万円 − 65万円(青色申告特別控除) = 435万円
所得税:{(435万円 − 71万円(社会保険料) − 104万円(基礎控除)) × 10% − 9.75万円(速算表の控除額)} × 1.021(復興特別所得税) = 約16.6万円
住民税:(435万円 − 71万円(社会保険料) − 43万円(基礎控除)) × 10% + 0.5万円(均等割) = 32.6万円
手取り:500万円 − 49.2万円(所得税・住民税) − 71万円(社会保険料) = 約380万円
年間の事業所得が600万円の場合
年間の事業所得が600万円の個人事業主には、合計約76.4万円の所得税・住民税がかかります。
合計所得金額535万円が489万円を超えるため、所得税の基礎控除が104万円から67万円に下がります。所得が100万円増えるのに対して税額は約27万円増え、500万円の場合より増加幅が大きくなります。
所得税の課税所得は385万円で、税率20%の区分です。手取り収入の年額は、約441万円です。
- 計算の目安(事業所得600万円)
合計所得金額:600万円 − 65万円(青色申告特別控除) = 535万円
所得税:{(535万円 − 83万円(社会保険料) − 67万円(基礎控除)) × 20% − 42.75万円(速算表の控除額)} × 1.021(復興特別所得税) = 約35.0万円
住民税:(535万円 − 83万円(社会保険料) − 43万円(基礎控除)) × 10% + 0.5万円(均等割) = 41.4万円
手取り:600万円 − 76.4万円(所得税・住民税) − 83万円(社会保険料) = 約441万円
年間の事業所得が700万円の場合
年間の事業所得が700万円の個人事業主には、合計約103万円の所得税・住民税がかかります。
合計所得金額635万円は655万円以下のため、基礎控除は67万円が適用されます。
所得税の課税所得は473万円で、税率20%の区分です。手取り収入の年額は、約502万円です。
- 計算の目安(事業所得700万円)
合計所得金額:700万円 − 65万円(青色申告特別控除) = 635万円
所得税:{(635万円 − 95万円(社会保険料) − 67万円(基礎控除)) × 20% − 42.75万円(速算表の控除額)} × 1.021(復興特別所得税) = 約52.9万円
住民税:(635万円 − 95万円(社会保険料) − 43万円(基礎控除)) × 10% + 0.5万円(均等割) = 50.2万円
手取り:700万円 − 103.1万円(所得税・住民税) − 95万円(社会保険料) = 約502万円
年間の事業所得が800万円の場合
年間の事業所得が800万円の個人事業主には、合計約131万円の所得税・住民税がかかります。
合計所得金額735万円が655万円を超えるため、基礎控除は62万円に下がります。
所得税の課税所得は567万円で、税率20%の区分です。手取り収入の年額は、約563万円です。
- 計算の目安(事業所得800万円)
合計所得金額:800万円 − 65万円(青色申告特別控除) = 735万円
所得税:{(735万円 − 106万円(社会保険料) − 62万円(基礎控除)) × 20% − 42.75万円(速算表の控除額)} × 1.021(復興特別所得税) = 約72.1万円
住民税:(735万円 − 106万円(社会保険料) − 43万円(基礎控除)) × 10% + 0.5万円(均等割) = 59.1万円
手取り:800万円 − 131.2万円(所得税・住民税) − 106万円(社会保険料) = 約563万円
年間の事業所得が900万円の場合
年間の事業所得が900万円の個人事業主には、合計約161万円の所得税・住民税がかかります。
所得税の課税所得は664万円で、税率20%の区分の上限に近い水準です。手取り収入の年額は、約630万円です。
- 計算の目安(事業所得900万円)
合計所得金額:900万円 − 65万円(青色申告特別控除) = 835万円
所得税:{(835万円 − 109万円(社会保険料) − 62万円(基礎控除)) × 20% − 42.75万円(速算表の控除額)} × 1.021(復興特別所得税) = 約91.9万円
住民税:(835万円 − 109万円(社会保険料) − 43万円(基礎控除)) × 10% + 0.5万円(均等割) = 68.8万円
手取り:900万円 − 160.7万円(所得税・住民税) − 109万円(社会保険料) = 約630万円
年間の事業所得が1,000万円の場合
年間の事業所得が1,000万円の個人事業主には、合計約193万円の所得税・住民税がかかります。
所得税の課税所得は763万円となり、税率23%の区分に入ります。
社会保険料は110万円と仮定しています。手取り収入の年額は、約697万円です。
- 計算の目安(事業所得1,000万円)
合計所得金額:1,000万円 − 65万円(青色申告特別控除) = 935万円
所得税:{(935万円 − 110万円(社会保険料) − 62万円(基礎控除)) × 23% − 63.6万円(速算表の控除額)} × 1.021(復興特別所得税) = 約114.2万円
住民税:(935万円 − 110万円(社会保険料) − 43万円(基礎控除)) × 10% + 0.5万円(均等割) = 78.7万円
手取り:1,000万円 − 192.9万円(所得税・住民税) − 110万円(社会保険料) = 約697万円
年間の事業所得が2,000万円の場合
年間の事業所得が2,000万円の個人事業主には、合計約616万円の所得税・住民税がかかります。
所得税の課税所得は1,763万円となり、税率33%の区分に入ります。
社会保険料は1,000万円の場合と同じ110万円と仮定しています。なお、前提では個人事業税と消費税を課税なしとしているため、法定業種に該当する場合や課税事業者の場合は、これらの税金が加わります。手取り収入の年額は、約1,274万円です。
- 計算の目安(事業所得2,000万円)
合計所得金額:2,000万円 − 65万円(青色申告特別控除) = 1,935万円
所得税:{(1,935万円 − 110万円(社会保険料) − 62万円(基礎控除)) × 33% − 153.6万円(速算表の控除額)} × 1.021(復興特別所得税) = 約437.2万円
住民税:(1,935万円 − 110万円(社会保険料) − 43万円(基礎控除)) × 10% + 0.5万円(均等割) = 178.7万円
手取り:2,000万円 − 615.9万円(所得税・住民税) − 110万円(社会保険料) = 約1,274万円
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

個人事業主の税金を安くするには?
税金がいくらかかるか試算した結果「税金が高いから節税したい」と考える個人事業主は多いことでしょう。
ここでは、個人事業主が知っておきたい節税方法を紹介します。
青色申告で最大65万円(令和9年分以後は最大75万円)控除を受ける
個人事業主の税金を安くする1つめの方法は、青色申告によって最大65万円の控除を受けることです。
青色申告特別控除とは、申告期間内に青色申告で所得税の確定申告を行うことで、所得税額の計算の際に事業所得や不動産所得等の金額から最大65万円を差し引ける控除を指します。特定の要件を満たす必要があるため手間はかかるものの、高い節税効果を得られるメリットがあります。なお、令和9年分以降は、一定の電子帳簿保存等の要件を満たす場合、最大75万円の青色申告特別控除を受けられます。
家事按分を利用する
個人事業主の税金を安くする2つめの方法は、家事按分の活用です。
自宅とオフィスを兼ねている場合、家賃や電気代などを家事按分し、事業分を経費として計上することが可能です。自宅をオフィスにしている個人事業主は、確定申告の際に忘れずに申請しましょう。
必要経費として適切に計上する
節税のためには、事業に必要な費用を必要経費として適切に計上することも重要です。例えば、事業に使用している自宅の家賃や水道光熱費、通信費などは、事業で使用している部分を合理的に区分して必要経費に計上できます。また、個人事業税や業務用の固定資産税なども、一定の要件のもとで必要経費にできます。
生命保険・個人年金・介護医療保険の控除を受ける
民間の生命保険・個人年金・介護医療保険に加入している場合、以下のように控除を受けられます。該当する場合は、忘れずに申請しましょう。
【新契約(2012年1月1日以後の契約)の控除額】
| 年間の支払保険料等 | 控除額 |
|---|---|
| 20,000円以下 | 支払保険料等の全額 |
| 20,000円超 40,000円以下 | 支払保険料等×1/2+10,000円 |
| 40,000円超 80,000円以下 | 支払保険料等×1/4+20,000円 |
| 80,000円超 | 一律40,000円 |
【旧契約(2011年12月31日以前の契約)の控除額】
| 年間の支払保険料等 | 控除額 |
|---|---|
| 25,000円以下 | 支払保険料等の全額 |
| 25,000円超 50,000円以下 | 支払保険料等×1/2+12,500円 |
| 50,000円超 100,000円以下 | 支払保険料等×1/4+25,000円 |
| 100,000円超 | 一律50,000円 |
医療費控除またはセルフメディケーション税制を活用する
医療費を多く支払った際は、医療費控除またはセルフメディケーション税制を活用できないかチェックしましょう。
医療費控除とは、1月1日から12月31日までの間に支払った医療費が一定額を超えるときに受けられる所得控除のことです。セルフメディケーション税制は、対象となる医薬品を12,000円以上購入した場合などに受けられる所得控除です。
医療費控除とセルフメディケーション税制は併用できない点には注意しましょう。
iDeCo・小規模企業共済を活用する
iDeCo(個人型確定拠出年金)や小規模企業共済も、節税対策になります。
iDeCoの拠出金や小規模企業共済の掛金は、小規模企業共済等掛金控除の対象となります。加入している個人事業主は、確定申告でしっかり申請しましょう。
ふるさと納税を活用する
ふるさと納税を活用する節税方法もあります。確定申告の際に、ふるさと納税の寄附金額から2,000円を差し引いた金額を「寄附金控除」として申請すれば、寄附した年の所得税や翌年の住民税から控除される仕組みです。
なお、確定申告をしなくてもふるさと納税の寄附金控除が受けられる「ワンストップ特例制度」を選択した個人事業主でも、確定申告で正しく寄附金控除を行えば問題ありません。
個人事業主の税金がいくらになるか把握しておこう
個人事業主は、所得税・住民税・個人事業税・消費税などの税金を支払う必要があります。各税金の計算方法や課税の仕組みを押さえておきましょう。
税金がいくらかかるかは、事業所得額や控除額などによって異なります。そのため、個人事業主の税金を安くするためには、控除を上手に活用することが大切です。確定申告の際は、経費の計上漏れがないかしっかりチェックしましょう。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 個人事業主
遺品整理業で個人事業主になるには?開業準備や経費・インボイス対応について解説
遺品整理業は、高齢化社会の進展により年々需要が高まっている分野です。遺族に代わって故人の持ち物を整理・処分し、時には買取や供養、清掃なども行うこの仕事は、社会的意義が大きく、個人事…
詳しくみる -
# 個人事業主
個人事業主がマイカーローンを組むには?審査・書類・経費処理まで解説
マイカーローンは、自動車を購入する際の資金を分割で支払える便利な手段ですが、個人事業主の場合、審査や必要書類、経費処理などで疑問を持つ方も少なくありません。自家用車として使う場合だ…
詳しくみる -
# 個人事業主
個人事業主の家賃は領収書がなくても経費にできる?対処法や確定申告の記載について解説
個人事業主が事業のために支払う家賃は、必要経費として計上できる代表的な支出のひとつです。しかし、実際には「領収書がもらえない」「紛失してしまった」といったケースも多く、経費にしてよ…
詳しくみる -
# 個人事業主
個人事業主の開業手続きの流れとは?準備から届け出・確定申告までのステップを解説
個人事業主として新たにビジネスを始めたいと考えたとき、まず何から手を付けるべきか迷う方も多いのではないでしょうか。開業には、事業計画の立案や資金準備だけでなく、税務署への届け出、社…
詳しくみる -
# 個人事業主
個人事業主におすすめの銀行は?タイプ別に選び方や特徴を解説
個人事業主として事業を始めるとき、意外と見落とされがちなのが「銀行口座選び」です。事業専用の口座を開設することで、資金管理や確定申告が格段にスムーズになり、取引先からの信用も得やす…
詳しくみる -
# 個人事業主
個人事業主のアルバイトの勘定科目と税務処理は?雇う・働く両方のケースを解説
個人事業主にとって「アルバイト」に関する会計処理は、自分が働く側か、雇う側かで取り扱いが異なります。個人事業主自身がアルバイトとして得た給与は事業所得等とは別に、「給与所得」として…
詳しくみる