
- 更新日 : 2025年1月7日
個人事業主の消費税引き落とし日はいつ?予定納税はできる?条件や納付額も解説
個人事業主の消費税は3月31日が期限となり、振替納税を設定している場合は、消費税の口座引き落とし日は納付期限の1ヶ月後になります。消費税の納税義務があるのは、課税事業者の要件に該当するか、適格請求書発行事業者として登録している場合です。
本記事では、個人事業主の消費税引き落とし日や、予定納税の方法などを解説します。
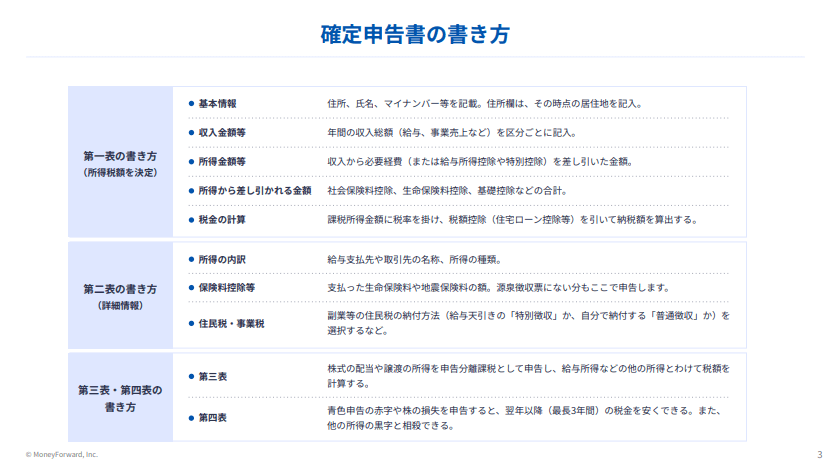
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
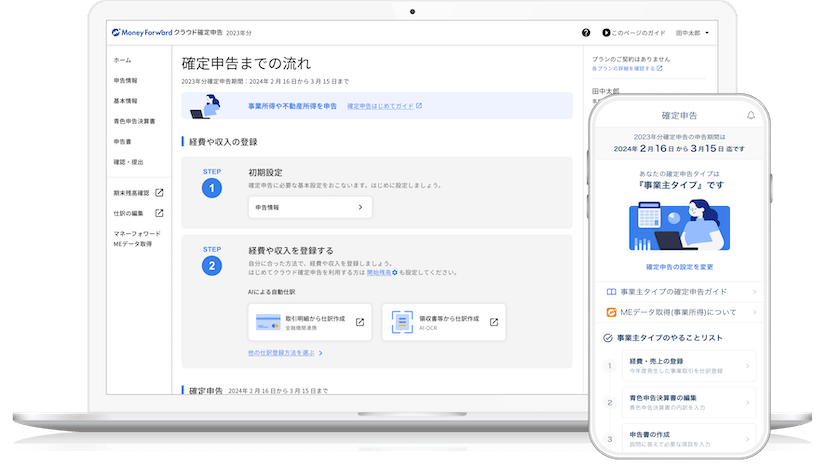
フォームに順番に入力するだけで、控除や還付金を受け取るための確定申告も簡単に。「マネーフォワード クラウド確定申告」は、医療費控除・社会保険料控除、ふるさと納税・住宅ローン控除…などの各種控除がある方にも、多くご利用いただいています。
スマホのほうが使いやすい方は、アプリからも確定申告が可能です。
個人事業主の消費税引き落とし日はいつ?
ここでは、消費税の確定日と納付期限・引き落とし日について解説します。
消費税の確定日
消費税の納付義務のある個人事業主は、消費税の申告と納税が必要です。消費税は、原則として1月1日から12月31日までの1年間が課税期間となります。期間内に受け取った消費税を計算し、翌年に申告します。
会計ソフトを使用している場合は、所得税の確定申告書の作成と同時に消費税の申告書も作成できる仕組みになっている場合も多いでしょう。
消費税の納付期限
個人事業主の消費税の申告期限は、原則として「課税期間の翌年の3月31日まで」です。納付期限も同日までとなっています。ただし、3月31日が土日の場合は、翌日の月曜日が期限です。
ただし、消費税の申告は、所得税の確定申告と同時に行われることが一般的です。所得税の申告期限は、原則として2月16日から3月15日(曜日によりずれる場合あり)までとなっているため、それに合わせて消費税の申告を行うと手間がありません。
消費税の納付方法
申告した消費税の納付は、次の方法があります。
- 現金納付
- コンビニ納付(QRコード)
- 振替納税
- e-Taxによる口座振替
- インターネットバンキング
- クレジットカード
- スマホアプリ
現金納付やコンビニ納付は、現金で支払う方法です。現金納付は納付書を添えて、金融機関や所轄税務署で支払い、コンビニ納付は国税庁のシステムからQRコードを作成して、コンビニで納付します。
振替納税は事前に振替依頼を提出し、口座から振替日に引き落としが行われます。
e-Taxによる口座振替やインターネットバンキングは、事前に手続きが必要です。
クレジットカード払いはインターネット上の「国税クレジットカードお支払いサイト」から、スマホアプリは「国税スマートフォン決済専用サイト」から納付します。
スマホアプリとコンビニ納付(QRコード)は、納付できる金額が30万円までとなっているため、注意してください。
納付書の有無
これまで、消費税の支払いには納付書が送られていました。納付書は、消費税を税務署や金融機関の窓口で現金で支払う場合に必要な書類です。
この納付書について、2024年5月以降は一部の例外を除き、事前送付が廃止されました。そのため、税務署に納付書を請求しない限り消費税の納税は現金納付ができなくなります。
納付書の送付がなくなったのは、国税庁がキャッシュレス納付を推進しているためです。国税庁は「あらゆる税務手続が税務署に行かずにできる社会」の実現を目指し、キャッシュレスによる効率化を進めています。
個人事業主に消費税が課税される条件
個人事業主がかかわる消費税については、課税事業者・免税事業者の2つのパターンに分かれます。消費税の申告・納付が必要になるのは、課税事業者のみです。
課税されるのは、次のいずれかの条件に該当する場合です。
- 課税期間より前々年の1月1日~12月31日(基準期間)の課税売上高が1,000万円を超える
- 前年の1月1日~6月30日(特定期間)の課税売上高と給与支払額の両方が1,000万円を超える
- 消費税課税事業者選択届出書を提出している
これらに該当しなければ免税事業者となり、消費税の納税義務はありません。
条件に該当しない場合でも、消費税課税事業者選択届出書を提出し、適格請求書発行事業者として登録している場合は課税事業者となり、納税義務が発生します。
課税事業者の条件に該当したらいつから納税義務が発生する?
個人事業主が課税事業者になった場合、実際に納税しなければならない時期は、次のいずれかです。
- 基準期間(前々年の1月1日〜12月31日)の要件にあたる場合はその2年後
- 特定期間(前年の1月1日〜6月30日)の要件にあたる場合は翌年
たとえば、2024年の基準期間内に課税売上高が1,000万円を超えた場合は、2年後の2026年から納税が必要です。
また、2024年の特定期間内に課税売上高と給与支払額の両方が1,000万円を超えた場合は、1年後の2025年から納税しなければなりません。
免税事業者でも、インボイス制度のもとで適格請求書発行事業者に登録するために消費税課税事業者選択届出書を提出している場合は、課税事業者となります。届出をした翌年に申告・納税が必要です。
消費税納付額の計算方法
消費税申告の計算方法には、原則(一般課税)と簡易な計算方法(簡易課税制度)の2種類があります。
それぞれの計算方法について解説します。
一般課税
原則である一般課税の計算式は、次のとおりです。
課税売上高にかかる消費税額と、仕入れや経費で支払った消費税額は、それぞれ10%と8%(軽減税率)の税率ごとに計算します。取引のなかに非課税取引がある場合は、それらを除外して計算しなければなりません。
たとえば、課税売上高が1,000万円、仕入れや経費の合計額は300万円で、消費税率はすべて10%の場合、計算は次のようになります。
支払う消費税額は、70万円です。
簡易課税
簡易課税は、基準期間の売上が5,000万円以下の場合のみ選べる計算方法です。課税売上高にかかる消費税額に、業種ごとに設定された「みなし仕入率」を掛けて計算します。
みなし仕入れ率は、次のように定められています。
- 第1種事業(卸売業):90%
- 第2種事業(小売業):80%
- 第3種事業(農業、林業、漁業、建設業、鉱業、製造業など): 70%
- 第4種事業 (いずれにもあてはまらない事業・飲食店業など): 60%
- 第5種事業 (金融・保険業、運輸・通信業、飲食店業以外のサービス業): 50%
- 第6種事業 (不動産業):40%
仕入れの際に支払った消費税を計算する必要がなく、簡単に計算できます。非課税取引を分ける必要もありません。
計算式は、次のとおりです。
たとえば、卸売業で課税売上高が700万円の場合、次のように計算します。
支払う消費税額は、21万円です。
個人事業主の消費税は予定納税できる?
予定納税とは、前年度の所得税が一定の金額を超えた者に対し、年の途中に2回にわたって納税額の一部を前もって納める制度です。
予定納税は、税金を前もって納めることにより、資金繰りの負担を緩和することなどを目的としています。
消費税にも、前年度の消費税額が一定の金額を超えた場合、納税額の一部を前もって納める制度があり、中間申告と呼ばれます。
ここでは、個人事業主が中間申告をする場合の条件や、納付期限・税額をみていきましょう。
個人事業主が中間申告の対象となる条件
個人事業主が中間申告できるのは、前年の課税期間の消費税額が48万円を超えた場合です。
ただし、48万円以下でも、管轄の税務署に「任意の中間申告書を提出する旨の届出書」を提出することで申告ができます。
48万円を超えるかどうかは、国税部分のみで計算します。地方消費税は含まれません。
納付期限と税額
中間申告の納付期限は、次のとおりです。
- 1月~3月分:5月末日
- 4月~11月分:申告対象期間末日の翌日から2ヶ月以内
計算方法は、前年度の消費税額からあらかじめ納付税額を計算する予定申告方式と、中間日までの期間を一事業年度とみなして仮決算をする方式に分かれます。
どちらで申告するかは、個人事業主が自由に選択できます。
予定申告方式
前年の実績により申告する方法です。前年に受け取った消費税額をもとに納付する金額が決められており、税務署から納税額が記載された中間申告書および納付書が送られてきます。
送られてきた納付書を利用するだけでよく、計算をしなくてもよいという点がメリットです。申告・納税が簡単にできます。ただし、業績によっては後述の仮決算の方法よりも中間納付税額が大きくなる可能性もあるため、注意が必要です。
仮決算方式
中間申告ごとに決算処理をして納税額を計算する方法です。期間における売上や仕入の金額で仮決算を行い、納付額を算出します。実際の利益をもとに納税額を計算するため、正確な税額がわかります。
中間申告期間ごとに決算業務を行うという手間はありますが、前期に比べて業績が悪化した場合や、前年の消費税額が特に高額だった場合など、納税の負担を軽減するために有効な方法です。
なお、計算した税額がマイナスになった場合でも、還付を受けられません。
消費税の納付期限を過ぎた場合の延滞税
消費税の申告・納税を期限までに行わない場合、ペナルティとして延滞税が課せられるため、注意が必要です。
延滞税は期限から遅れた日数分が課せられ、期限翌日から2ヶ月を基準に税率が変わります。
さらに、無申告加算税が課せられるほか、事情によっては過少申告加算税や重加算税といった付帯税が課せられる場合もあるため、期限内に正しく申告・納税するようにしてください。
個人事業主が消費税を支払えない場合はどうする?
消費税を納付することが難しい場合、税務署に申請して猶予が一時的に認められるケースがあります。
猶予が認められる例としては、主に次のようなケースがあげられます。
- 災害や盗難にあった
- 納税者や家族が病気や怪我をした
- 事業を廃業もしくは休業した
- 事業に大きな損失があった
消費税の支払いについて猶予を受けられるのは、原則として1年以内に限ります。猶予を受けた消費税は、猶予期間中に分割して納めなければなりません。
課税事業者の個人事業主は消費税の引き落とし日に注意しよう
課税事業者の要件に該当する個人事業主は、課税期間の翌年、3月31日までに申告・納税が必要です。振替納税の引き落とし日は1ヶ月後になりますが、余裕をもって口座に入金しておきましょう。
前年度の消費税額が一定の金額を超えた場合は中間申告ができ、高額な消費税納付の負担を軽減できます。
申告・納税の期限が過ぎると延滞金などの付帯税が課せられるため、期限は必ず守るようにしてください。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 税制・控除
印紙税
印紙税とは 印紙税とは、契約書や領収書などの文書を作成した際に、貼付する印紙代として国に納税する税金のことです。 印紙は印紙税法に定められている通り、課税物件の取引をする時に必要な…
詳しくみる -
# 税制・控除
消費税や法人税など国税の納付書が送付されなくなった?令和6年5月以降の対応を解説
消費税の納付書は、これまで現金で納付をしていた方に送付されていた書類です。納付書については令和6年5月より事前送付がされなくなりました。これまで消費税の納付書を使って納付していた方…
詳しくみる -
# 税制・控除
税務調査が10年以上来ないのはなぜ?個人事業主・フリーランス向けに解説
個人事業主として事業を営んでいるのに税務調査が10年以上来ないと、かえって不安になるかもしれません。税務調査の連絡がないのは、申告内容が適切である可能性が高いですが、永久に来ない保…
詳しくみる -
# 税制・控除
還付申告の必要書類とは?還付申告で戻る可能性がある主なパターン
所得は給与のみなので、自分は還付申告とは関係ないとか、必要書類なんか知らないという人が多くいるようです。しかしそのような人も、還付申告を行えば納付しすぎた税金が戻ることがあります。…
詳しくみる -
# 税制・控除
矯正歯科治療の確定申告 – 歯列矯正は医療費控除の対象?
噛み合わせの調整や審美のためなど、さまざまな目的で歯列矯正(歯科矯正)が行われています。一般的に、治療を受けた者が負担した医療費は所得税の所得控除である医療費控除の対象になりますが…
詳しくみる -
# 税制・控除
個人事業主に給与所得控除はない?適用される控除や節税方法について解説
個人事業主の場合、給与所得控除は原則として適用されません。しかし、代わりに基礎控除をはじめとする各種控除を上手に活用すると、課税対象となる所得を減らすことができます。 本記事では、…
詳しくみる