
- 更新日 : 2026年10月30日
アルバイトをする個人事業主も確定申告は必要?いくらから?書き方やり方も解説
事業所得と給与所得の合計が所得控除の額を超えるなら、確定申告が必要です。
- 事業所得と給与所得は分けて記入する
- 源泉徴収された税金が戻ることがある
- 事業の赤字はバイト収入と相殺できる
源泉徴収票がないと給与所得を記入できないため、必ず保管しておきましょう。
また、確定申告が不要でも、住民税の申告が必要になる場合があります。
個人事業主がアルバイトをした場合、事業所得と給与所得などを合計して所得金額を算出し、所得控除を差し引いた課税所得金額をもとに所得税額を計算します。そのうえで、税額控除などを差し引いても納付すべき所得税額が残る場合は、原則として確定申告が必要です。
なお、年末調整を受けている給与所得者については、給与以外の所得金額の合計額が20万円を超える場合など、所定の要件に該当すると確定申告が必要です。20万円以下であっても、ほかの理由で確定申告をする場合には、原則としてその所得も併せて申告する必要があります。この記事では、個人事業主がバイト収入を得たときの確定申告について、必要になる条件から書き方の手順までをまとめています。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
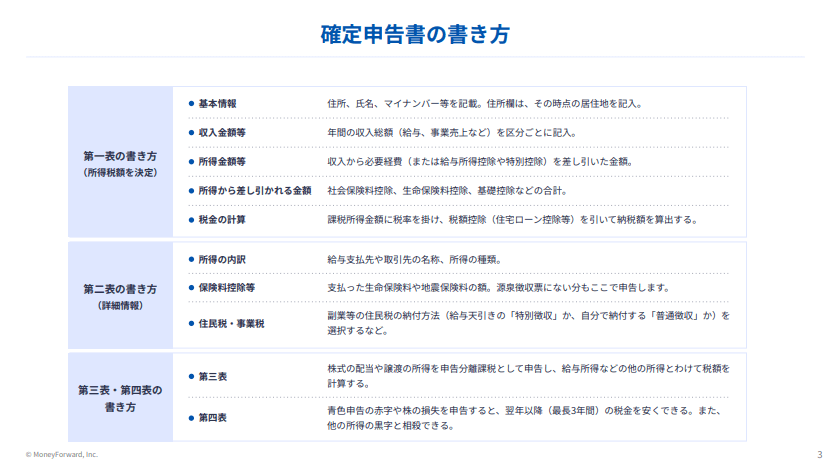
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
個人事業主がアルバイトをすると確定申告はいくらから必要?
個人事業主がアルバイトをして収入を得た場合、個人事業の事業所得とアルバイトでの給与所得を合計した所得が、所得控除の合計額を超える場合に確定申告が必要です。
合計所得 > 所得控除の合計額 → 確定申告が必要
所得控除の中心となるのは基礎控除で、令和8年分・令和9年分は最大104万円です。
| 状況 | 確定申告 |
|---|---|
| 給与が1カ所で年末調整済み、給与・退職所得以外の所得が20万円超 | 必要 |
| 給与が1カ所で年末調整済み、給与・退職所得以外の所得が20万円以下 | 不要 |
| 給与が複数のアルバイト先から、または年末調整を受けていない | 必要(合計所得が所得控除の合計額を超えている) |
| 合計所得が基礎控除などの所得控除の合計額以下 | 不要(源泉徴収があれば申告で還付) |
年末調整済みの場合は、事業所得が20万円を超えると申告が必要
給与収入2,000万円以下で、1か所からの給与がすべて源泉徴収の対象となるなど一定の場合は、給与・退職所得以外の所得合計が20万円以下なら原則として所得税の確定申告は不要です。年末調整は給与所得だけを精算するため、事業所得の税金は別に計算する必要があります。
20万円は事業所得・不動産所得・雑所得などの合計で判定します。ただし、源泉分離課税の所得や、申告不要を選択する一定の上場株式配当等は含めません。
複数の給与がある場合は、年末調整されなかった給与の収入と給与・退職所得以外の所得の合計が20万円を超えるかなどで判断します。給与収入2,000万円以下等の条件も確認します。
年末調整を受けていない場合は、合計所得と所得控除を比べる
合計所得が所得控除の合計額を超えると、確定申告が必要です。 所得控除の中心となる基礎控除は、合計所得金額に応じて次のように決まります。
| 合計所得金額 | 基礎控除(令和8年分・令和9年分) |
|---|---|
| 132万円以下 | 104万円 |
| 132万円超489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
ほかの所得控除がなくても、合計所得が104万円以下であれば申告は不要です。
社会保険料控除などがある場合は、実際の基準はこれより高くなります。不動産所得や投資の収益も、合計所得に合算します。
確定申告が不要でも住民税の申告は必要
所得税の確定申告をしない場合は、お住まいの市区町村に住民税の申告が必要です。 所得が20万円以下でも、住民税の申告は別に必要になります。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
確定申告をするとどんなメリットがある?
確定申告をすると、払いすぎた税金が戻ったり、事業の赤字をアルバイト収入と相殺できたりします。
アルバイトで払いすぎた税金が戻る
アルバイト収入をきちんと確定申告すれば、バイト先で払いすぎた税金が戻ってくることがあります。
アルバイトの給料は源泉徴収として所得税が差し引かれますが、給与の支払額に基づく暫定的な金額で徴収されています。そのため、最終的に各種控除が適用された結果、本来納めるべき税金よりも源泉徴収された税額のほうが多くなる場合があります。
確定申告によって、多く払った分を明らかにできます。還付申告の手続きを行えば、約1カ月ほどで自身が指定した口座へ還付金が振り込まれます。ゆうちょ銀行や郵便局の窓口でも受け取れます。
参考:【税金の還付】|国税庁
個人事業のマイナスをバイト収入と相殺できる
個人事業(事業所得)が赤字だった場合、そのマイナス分をアルバイトで稼いだ金額(給与所得)から引き算して、最終的な課税所得を計算できます。これを「損益通算」と言います。
全体の所得を小さくすることで、税金の負担を減らせるのがメリットです。
次の例を用いて損益通算について考えてみましょう。
- 個人事業:収入150万円(経費を引いた事業所得は赤字50万円)
- アルバイト:収入200万円(給与所得控除74万円を引いた給与所得は126万円)
給与所得 = 給与収入200万円 - 給与所得控除74万円 = 126万円
この2つを合わせると、全体の所得は以下のようになります。
給与所得 126万円 + 個人事業の赤字50万円 = 76万円
アルバイト先の給料からは、すでに税金が天引き(源泉徴収)されています。事業の赤字を差し引くと、本来支払うべき税金の対象は「76万円」に減ります。そのため、確定申告をすることで、払いすぎていた分の税金が還付(返金)されます。
なお、給与所得控除の最低保障額は令和8年分から65万円が74万円に引き上げられたため、同じ給与収入でも給与所得は小さくなります。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

アルバイト収入は個人事業主の事業所得とどう違う?
個人事業の収入は「事業所得」、アルバイトの収入は「給与所得」に分類され、確定申告書でも分けて記載します。 アルバイト収入は雇用主から払われた給料で、個人事業で稼いだ収入とは性質が異なるためです。
事業収入は事業所得、アルバイト収入は給与所得
確定申告書では、事業所得と給与所得をそれぞれ分けて記載する必要があります。
アルバイト先からもらった給料の支給額だけでなく、源泉徴収額も申告します。源泉徴収票は必ず保管しておきましょう。
完全出来高の場合は事業所得になることもある
アルバイトの給与形態が時給制の場合は「給与所得」ですが、完全出来高制の場合は「事業所得」となることもあります。
事業所得に該当する場合は、完全出来高制のアルバイトの収入と個人事業での収入を合算します。
合算額を確定申告書の「収入金額等」の「営業等」に記載します。
合算した額から経費・控除額などを引いた金額は、「所得金額等」の「営業等」に記載します。
個人事業主がアルバイトをしたときの確定申告のやり方は?
個人事業主がアルバイトをした時の確定申告の手順を解説します。
必要書類をそろえたうえで、申告方法を選び、確定申告書に事業所得と給与所得を分けて記入します。
- 必要書類をそろえる
- 申告方法を選ぶ
- 確定申告書に事業所得と給与所得を分けて記入する
- 源泉徴収税額を記入する
- 期限までに申告し、税金の不足分は納税する
①必要書類をそろえる
アルバイト先の源泉徴収票と、個人事業の書類を用意します。
| 書類 | 入手先・備考 |
|---|---|
| 源泉徴収票 | アルバイト先から受け取る(原則として翌年1月末までに発行)。もらえなかった場合は発行を依頼する |
| 確定申告書 | 国税庁のサイトから入手、または確定申告書等作成コーナーで作成 |
| 青色申告決算書 (白色申告は収支内訳書) |
帳簿をもとに作成 |
| 請求書・領収書・帳簿 | 自分で保管。提出はしない |
| 控除証明書 | 生命保険料、国民年金保険料などの控除を受ける場合 |
年末頃にアルバイト先から源泉徴収票が発行されるので、もらったら保管してください。複数のアルバイト先がある場合は、すべての源泉徴収票を集めてから申告します。
青色申告の場合、帳簿(仕訳帳・総勘定元帳など)と決算関係書類は7年、領収書・預金通帳等は原則7年(前々年分の事業所得と不動産所得の合計が300万円以下なら5年)、請求書・見積書などその他の書類は5年保存します。
白色申告の場合、収入金額・必要経費を記載した帳簿は7年、領収書・請求書などの書類は5年保存します。
消費税の仕入税額控除に必要な請求書等は7年間保存します。
②申告方法を選ぶ
確定申告には青色申告と白色申告があり、青色申告の承認を受けているかどうかで決まります。
| 項目 | 青色申告 | 白色申告 |
|---|---|---|
| 対象者 | 承認を受けた人 | 青色申告の承認を受けていない人 |
| 提出する書類 | 確定申告書+青色申告決算書 | 確定申告書+収支内訳書 |
| 特別控除 | 最大65万円 (令和9年分以後は最大75万円) |
なし |
青色申告特別控除の額は、記帳と提出の方法によって決まります。令和9年分以後はe-Taxでの送信が65万円の控除の要件となり、書面で提出した場合は10万円まで下がります。65万円の控除に加えて一定の要件を満たすと最大75万円の控除を受けられます。
③確定申告書に事業所得と給与所得を分けて記入する
個人事業で得た収入は「事業所得」、アルバイトで得た収入は「給与所得」として、それぞれの欄に記入します。
| 区分 | 記入する欄 | 記入する内容 |
|---|---|---|
| 個人事業の収入 | 「収入金額等」の事業 「営業等」 |
個人事業での収入 |
| 個人事業の所得 | 「所得金額等」の事業 「営業等」 |
収入から経費や控除額を引いた額 |
| アルバイトの収入 | 「収入金額等」の「給与」 | 源泉徴収票の「支払金額」 |
| アルバイトの所得 | 「所得金額等」の「給与」 | 年末調整済みの給与が1か所なら源泉徴収票の「給与所得控除後の金額」を参照します。年末調整未済や複数給与の場合は支払金額を合計して給与所得控除を1回計算します。 |
源泉徴収票の「支払金額」は1年間に支払われた給与の総額、「給与所得控除後の金額」は そこから給与所得控除を差し引いた額です。
どちらも源泉徴収票の上部に記載されています。
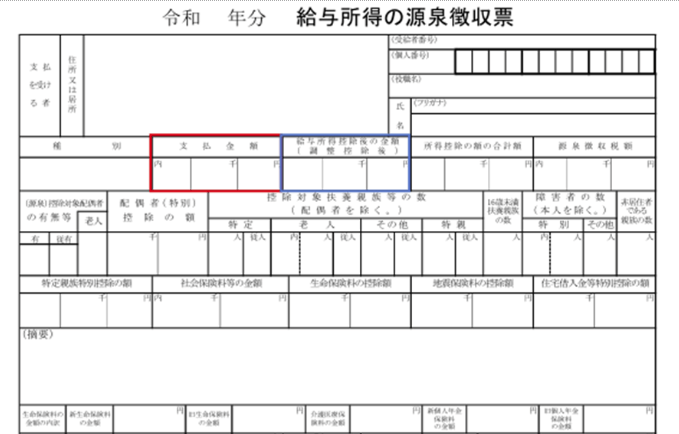
出典:F1-1 給与所得の源泉徴収票(同合計表)|国税庁、「【手書用】令和 年分 給与所得の源泉徴収票(令和7年12月以降用)」を加工して作成
④源泉徴収票を見ながら源泉徴収額を記入する
源泉徴収票の「源泉徴収税額」を、確定申告書の「税金の計算」の「源泉徴収税額」に記入します。
「源泉徴収税額」は「給与所得控除後の金額」の右側にある欄です。この金額が本来納めるべき税額を上回っていれば、差額が還付されます。
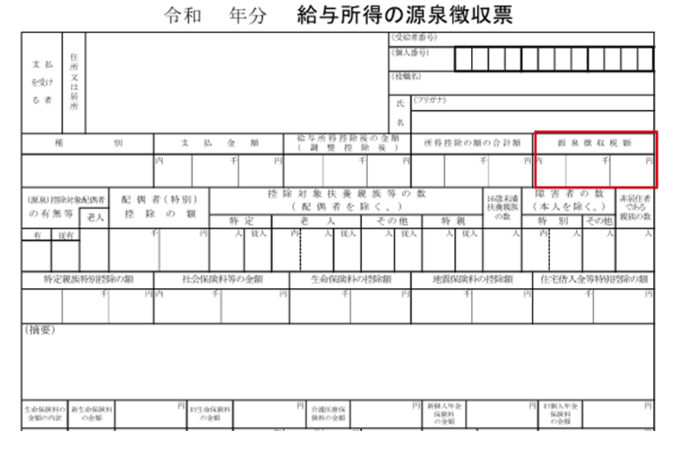
出典:F1-1 給与所得の源泉徴収票(同合計表)|国税庁、「【手書用】令和 年分 給与所得の源泉徴収票(令和7年12月以降用)」を加工して作成
⑤期限までに申告し、税金の不足分は納税する
確定申告の期限は、原則として翌年の3月15日です。3月15日が土日祝日にあたる場合は、翌平日が期限になります。不足分の税金も同じ日までに納めてください。
振替納税やダイレクト納付などの方法でも納税できます。納期限に遅れると、本税とあわせて延滞税も納める必要があるので注意しましょう。
参考:【税金の納付】|国税庁
アルバイトをしたら個人事業の収入と一緒に確定申告しましょう
個人事業主がアルバイトをして収入を得た場合、合計所得が所得控除の額を超えるなら確定申告が必要です。払いすぎた税金が還付されたり、事業で赤字が出てもアルバイト収入と相殺できたりするメリットもあります。
アルバイト収入を確定申告する際は、源泉徴収票を必ず受け取っておきましょう。また、個人事業の収入とアルバイト収入は、それぞれ「事業所得」と「給与所得」に分けて申告する点にも注意が必要です。
少々手間は増えますが、忘れずに確定申告を行いましょう。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 個人事業主
個人事業主におすすめの銀行は?タイプ別に選び方や特徴を解説
個人事業主として事業を始めるとき、意外と見落とされがちなのが「銀行口座選び」です。事業専用の口座を開設することで、資金管理や確定申告が格段にスムーズになり、取引先からの信用も得やす…
詳しくみる -
# 個人事業主
個人事業主とは?定義やメリット、開業方法・フリーランスとの違いを解説
個人事業主になるには何をすればいい? 個人事業主とは法人を設立せず、個人として独立して事業を営む働き方を指します。 開業届は事業の開始等の事実があった日の属する年分の所得税の確定申…
詳しくみる -
# 個人事業主
家内労働者とは?個人事業主との違いや税務・確定申告の注意点を解説
企業に属さず自宅で作業を行う「家内労働者」は、外から見ると個人事業主と似た働き方に見えるかもしれません。しかし実際には、法律上・税務上での取り扱いや制度面で明確な違いがあります。 …
詳しくみる -
# 個人事業主
個人事業主のiDeCoの上限額は?節税額やデメリット、小規模企業共済との比較
iDeCo(イデコ)とは、自分が毎月支払った掛金を自分で運用して、資産を形成する「個人型確定拠出年金」のことです。iDeCoは個人事業主も加入できますが、毎月の掛金はいくらなのでし…
詳しくみる -
# 個人事業主
個人事業主に税務調査が入る確率は?入りやすい特徴や対応を解説
個人事業主の税務調査の確率は、それほど高いわけではありません。ただし、法人と比較すると確率が低いというだけで、リスクがまったくないわけではないため注意が必要です。 本記事では、個人…
詳しくみる -
# 個人事業主
ペーパーカンパニーは節税に使える?個人事業主が注意すべきリスクと対策を解説
ペーパーカンパニーは、節税や信用力向上などの目的で活用されることがありますが、運用には明確な事業実態が求められ、法的なリスクも伴います。特に、税負担を軽減するためだけの形式的な設立…
詳しくみる