
- 更新日 : 2026年10月21日
個人事業税とは?計算方法や仕訳、勘定科目、控除まで解説
個人事業税は、法定業種の事業で事業主控除290万円を超える所得があると、都道府県から課税されます。
- 第1種事業の税率は5%で、所得から事業主控除290万円を引いて計算する
- 青色申告特別控除や基礎控除は、個人事業税の計算に使えない
- 納めた個人事業税は、租税公課として全額を経費にできる
納税通知書は8月ごろに届くため、納期限は都道府県の公式ページで確認しましょう。
個人事業税とは「前年度の所得が290万円を超えた場合に、都道府県へ支払う税金」と考えることが一般的です。個人事業税は全額を経費にできるため、正しい仕訳・計上を忘れないようにしましょう。当記事では個人事業税の概要や課税対象になる業種、計算式、仕訳例・勘定科目を解説します。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
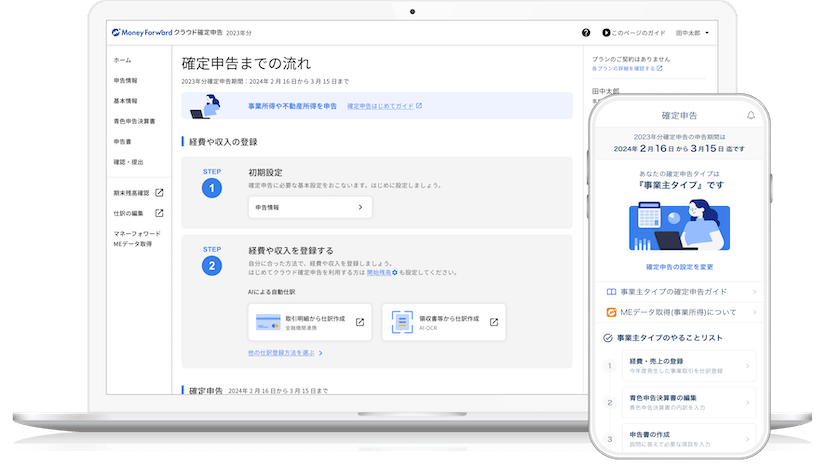
フォームに順番に入力するだけで、控除や還付金を受け取るための確定申告も簡単に。「マネーフォワード クラウド確定申告」は、医療費控除・社会保険料控除、ふるさと納税・住宅ローン控除…などの各種控除がある方にも、多くご利用いただいています。
スマホのほうが使いやすい方は、アプリからも確定申告が可能です。
個人事業税とは?
個人事業税とは、住民税や固定資産税と同じく「地方税」に分類される事業税の1種です。地方税の中でも、都道府県が課税主体である都道府県税に分類されます(市町村区への納付は市町村税)。
例えば、東京都で事業を行っている場合は東京都、福岡県で事業を行っている場合は福岡県への納付になります。
所得税や消費税など国に納める「国税」とは別の税金です。そのため、税務署や国税局ではなく、都道府県税事務所が主な問い合わせ先になります。
個人事業税を課税される対象者は、原則として「都道府県内で法定業種に当てはまる事業を営み、290万円超の所得を得た個人」というイメージです。
課税対象になる所得は、事業所得、不動産所得、場合によっては雑所得が該当します。
なぜ個人事業税を徴収するのか、その理由は「個人事業者は収益を伴う事業を展開する上で、さまざまな行政サービスを利用していると考えられることから、その利用に関する行政経費の一部を負担する」ものとされています。
行政サービスとは公道の利用、そのほかの手続きの案内・代行や公共施設の利用などをイメージするとよいでしょう。
なお、法人に課せられる事業税は「法人事業税」と呼び、税率や納税対象者が個人事業税とは異なるものになります。
個人事業主でなくても個人事業税はかかる
個人事業税の課税対象は、個人事業主に限定されるわけではありません。
「開業届を出さずに、個人事業主にならなければ課税されない」「事業所得ではなく雑所得であれば課税対象にならないのでは」と考えている場合は、誤った認識のため注意しましょう。
例えば、開業届を提出していない副業サラリーマンであっても、ある年に確定申告を行った場合、税務署は都道府県税事務所へ所得金額や事業実態などの情報を伝えます。
ここで申告内容が個人事業税の対象であることが判明すると、副業サラリーマンであっても個人事業税を支払わなければなりません。
個人事業税の納付時期・納付方法・申告方法
個人事業税の納付時期は、原則として8月末日と11月末日の2回に分けられます(合計が1万円の場合は、第1期である8月中に一括納付する都道府県もあり)。
納期限は都道府県によって変わることがあるため、都道府県の公式ページや都道府県税事務所で一度確認してみましょう。通常、納税通知書が送られてくるのは1回目の納期限の月である8月あたりが多いです。
ただし、所得税の修正申告によって個人事業税の金額が変わったり、年度途中で事業を廃止したりした場合は、この限りではありません。
改めて送られてくる納税通知書に書かれた納期限までに納付を行います。
納税通知書がきた後は、以下の方法で納付を行います。
- 納付書を金融機関や都道府県税事務所の窓口、コンビニなどへ持っていき現金で支払う
- 口座振替を行う
- クレジットカード納付を行う
- スマートフォン決済を行う
- 地方税共通納税システムeLTAXを使って電子納税を行う
なお、個人事業税の納付額は所得税のように、事業者が自分で計算したものを申告する必要はありません。住民税の納付額を市区町村が計算してくれるように、都道府県税事務所が前年の確定申告の内容をもとに計算し、その金額を納税通知書に記載して送ってくれます。
ただし、所得税の確定申告書、または住民税の申告書を提出していない場合は、別途で申告手続きが必要です。原則として毎年3月15日までに「個人事業税申告書」を都道府県税事務所へ提出します。
また、年の中途で事業を廃止した場合は、廃止の日から1カ月以内(死亡による廃止の場合は4カ月以内)に申告が必要です。
確定申告の方法を知りたいときは、以下の記事にてわかりやすく解説しています。

個人事業主が納めるべきほかの税金や負担金について
個人事業主は個人事業税以外にも、さまざまな税金やその他の負担金を支払う必要があります。代表的なものは次のとおりです。
- 所得税
- 消費税(免税事業者を除く)
- 住民税
- 国民健康保険料
- 国民年金保険料
- 固定資産税・都市計画税(土地・家屋を所有している場合)、固定資産税(償却資産)(事業用の償却資産を所有している場合)
- 印紙税
もし個人事業主から法人成りした場合は、法人事業税や法人住民税などの税金に加えて、健康保険料や厚生年金保険料などの社会保険料の負担が生じる場合があります。
「個人事業開始申告書」の提出について
個人事業を始めたいときは、所轄の税務署に提出する「開業届」だけでなく、都道府県に事業開始を申告するための「個人事業開始申告書」の提出を行います。開業届が所得税関係の手続きと見るなら、個人事業開始申告書は個人事業税関係の手続きといえるでしょう。

提出期限は都道府県によって異なります。原則としてはおおよそ「事業を開始してから15日~2ヶ月以内」です。
しかしながら、個人事業開始申告書も開業届と同じく、期日までに提出しなくてもペナルティはありません。ただし、前述のとおり開業した事実や所得額などの情報は都道府県税事務所へ伝わるため、個人事業税の納付義務は発生します。
個人事業開始申告書の詳細や書き方については、以下の記事で解説しています。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
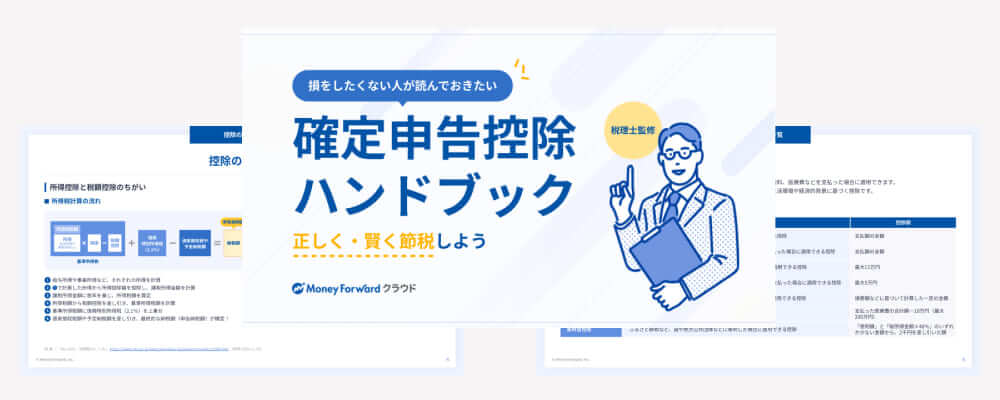
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
個人事業税の対象業種と税率は?
個人事業税を支払う義務を負う対象業種は、地方税法第72条に定められている70種類の法定業種に該当するものです。第1種事業~第3種事業に区分されており、それぞれ税率も異なります。
結論からいえば、ほとんどの事業が法定業種に該当するものと考えられます。実際に法定業種70種類をみていきましょう。

出典:個人事業税|東京都主税局
ただし、上記の第1種業者のうち「不動産貸付業(アパートや土地のオーナー)」と「駐車場業」については、家屋の面積や数、総面積、駐車可能台数などを条件にした認定基準を満たした場合のみ、その業を行っているものと見なされ、課税対象になります。
具体的な認定基準については、東京都主税局といった都道府県の公式サイトを確認してみてください。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

個人事業税の計算方法と計算例
個人事業税は自分で計算する必要はありませんが、自分で計算して概算を出せれば、資金繰りのスケジュール組みやキャッシュフローの分析のときに役立ちます。
個人事業税の計算式は次のとおりです。
× 法定業種ごとに定められた税率
個人事業税の計算では、たとえ青色申告事業者であっても青色申告特別控除を適用できません。同様に基礎控除といった所得控除も適用外になります。
そのため、確定申告書に記載された所得金額をそのまま使うと税額が合いません。
青色申告をしている場合は、所得金額に青色申告特別控除額を足し戻してから計算します。事業専従者給与についても、所得税と個人事業税で控除できる額が異なる場合は調整が必要です。
個人事業税の計算でも適用できる控除制度は次のとおりです。
| 控除の種類 | 概要 |
|---|---|
| 事業主控除 | すべての者が適用できる年間290万円分の控除(事業を行った期間が1年に満たないときは、290万円を12で割った額に事業を実施した月数を乗じて算定) |
| 白色申告事業者の個人事業税の事業専従者給与控除額 | 配偶者86万円、それ以外は1人50万円までの範囲で控除 |
| 青色申告事業者の個人事業税の事業専従給与控除額 | 青色専従者への適切な給与支払額の全額 |
| 損失の繰越控除 | 青色申告者が、事業所得の赤字を最大3年間繰り越して控除できる金額 |
| 被災事業用資産の損失の繰越控除 | 白色申告事業者で震災や風水害などで生じた事業用資産の損失金額(最大3年間繰越) |
| 譲渡損失の控除と繰越控除 | 事業用に供する資産の譲渡によって生じた損失額の控除(青色申告事業者は最大3年間繰越) |
計算例をみていきましょう。
・収入500万円
・必要経費100万円
・事業税控除のみ適用
・第1事業(税率5%)
(500万円-100万円-290万円)×5%=5万5,000円
個人事業税の仕訳と勘定科目は?(経費計上について)
個人事業税は、所得税法上の必要経費として計上できます。「地方税だから所得税関係の経費にできないのでは」と思われるかもしれませんが、個人事業税の支払いは「一定規模以上の事業を行う上で必ず発生する支出=事業継続のために必要な支出」と判断されるためです。
経費計上して節税につなげるためにも、支払った個人事業税についても正しく仕訳を行いましょう。個人事業税は「租税公課」という勘定科目で処理します。仕訳例は次のとおりです。
<個人事業税を支払った日に仕訳を行う場合>
| 借方 | 貸方 | ||
|---|---|---|---|
| 租税公課 | 27,500 | 現金 | 27,500 |
個人事業税のほかに租税公課として経費計上できるものには、所有する固定資産にかかる固定資産税や都市計画税、自動車税などが挙げられます。
ただし、自宅や愛車などプライベートと共用で使っている固定資産にかかるものについては、家事按分による合理的な計算のもと、事業用として供している部分のみを算出して計上します。
個人事業税がかからないのはどんなケース?
個人事業税は青色申告特別控除やそのほかの所得控除を利用できないものの、事業主控除という特別な控除を適用できます。所得290万円を超えない限りは、原則として個人事業税は課税されません。
また、前述の法定業種に該当しない働き方をしている個人事業主も、課税対象外になる可能性があります。以下より詳細をみていきます。
事業主控除やそのほかの繰越控除を適用する場合
事業主控除の290万円控除や、そのほかの繰越控除を適用した結果、所得額がゼロになった場合は個人事業税がかからなくなります。
とくに事業主控除の影響は大きく、原則として290万円以下の所得になる個人事業主には、個人事業税は課せられないという認識で問題ありません。
ただし、事業主控除の金額は、事業を行っていた期間が1年未満だった場合、月割に応じた額に減少して適用されます。例えば、7月1日から事業を開始したときは、7〜12月の6カ月分である145万円しか控除されません。
事業主控除の月割額は次のとおりです。
| 事業を行っていた期間 | 事業主控除 |
|---|---|
| 1ヶ月 | 24万2,000円 |
| 2ヶ月 | 48万4,000円 |
| 3ヶ月 | 72万5,000円 |
| 4ヶ月 | 96万7,000円 |
| 5ヶ月 | 120万9,000円 |
| 6ヶ月 | 145万円 |
| 7ヶ月 | 169万2,000円 |
| 8ヶ月 | 193万4,000円 |
| 9ヶ月 | 217万5,000円 |
| 10ヶ月 | 241万7,000円 |
| 11ヶ月 | 265万9,000円 |
| 12ヶ月 | 290万円 |
また、損失の繰越損失や譲渡損失の控除などを適用した後、所得額がゼロになった場合も課税対象外です。事業主控除を適用した後の所得が100万円であっても、ほかの控除額が100万円以上であれば個人事業税は発生しません。
法定業種以外の業種に該当する場合
70種類も定められている法定業種ですが、世の中には法定業種に該当しない仕事もあります。該当しない業種で得た所得に関しては、個人事業税が非課税になります。
代表的なものは次の業種です。
- ライター・文筆業(作家やシナリオライターなど)
- 通訳業、翻訳業
- 画家
- 漫画家
- 音楽家
- 作詞家、作曲家
- スポーツ選手
- 農業(自分で栽培する場合)、林業
- 保険営業等の外務員
- システムエンジニア・プログラマー など
ただし、あくまで判断主体は都道府県税事務所です。都道府県税事務所が法定業種に含まれると判断された場合には、上記の業種であっても個人事業税を納める必要があります。
例えば、ライター業として届出していても、業務にデザインの作業が入っていたり、広告関係の業務を兼任していたりすると法定業種として判断される可能性が高くなります。また、クライアントとの契約内容が請負契約になると、請負業として課税対象になるかもしれません。
とはいえ、判断基準は都道府県ごとや契約内容次第で変わります。事前に確認したいときは都道府県税事務所への相談をおすすめします。
各種減免を受ける場合
個人事業税もほかの税金と同じく、条件を満たせば使える減免制度があります。
都道府県によっても違いはありますが、代表的なものは次のとおりです。
- 災害等により損害を受けたとき
- 生活保護法により生活扶助を受けているとき
- 高額な医療費の支出があったとき
- 納税者または扶養親族等が障害者であるとき
都道府県ごとの方法に従って申請しましょう。例えば東京都や大阪府であれば「個人事業税減免申請書」の記載と提出が必要です。
所得290万円を超える個人事業主は個人事業税を意識しよう!
個人事業税とは、法定業種に該当する事業を営む個人が都道府県へ支払う地方税です。事業主控除290万円があるため、原則として所得が290万円を超えない限りは支払う必要がありません。もし所得が290万円を超えそうなときは、翌年度に個人事業税分の支出が出ると意識しておきましょう。
なお、個人事業税の支払いは経費計上できます。租税公課で仕訳を行い、正しく記帳するようにしてください。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
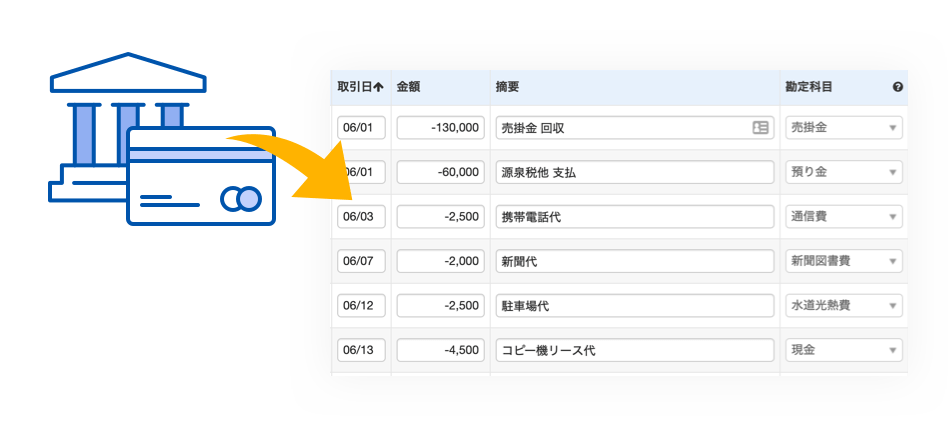
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
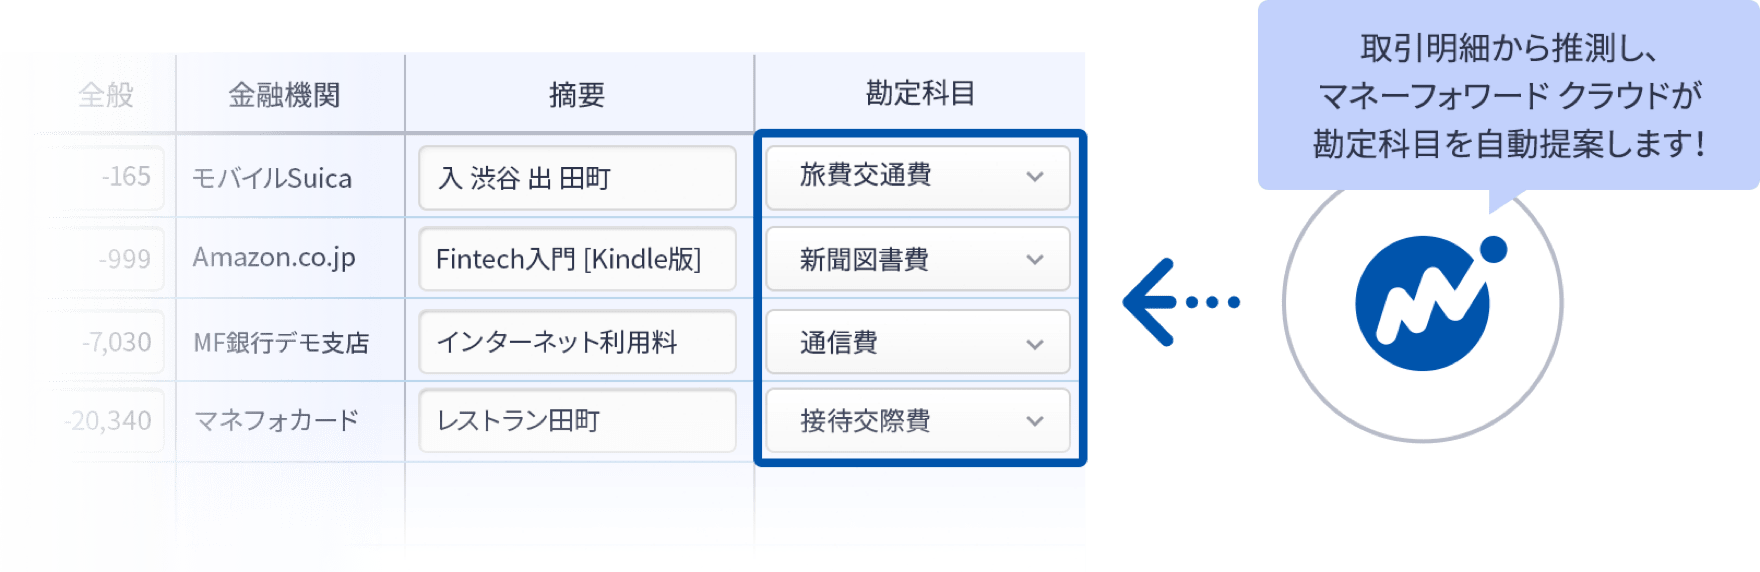
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
個人事業税とは?
個人が営む事業のうち、法定業種に該当する事業の所得にかかる地方税です。詳しくはこちらをご覧ください。
個人事業税の計算式は?
「個人事業税={所得(収入-必要経費)-各種控除}×税率」です。青色申告特別控除や所得控除は適用できません。 詳しくはこちらをご覧ください。
個人事業税の仕訳で使われる勘定科目は?
固定資産税や自動車税と同じく「租税公課(公租公課)」を用いるのが一般的です。なお個人事業税は全額を経費計上できます。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
個人事業主の税金の関連記事
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる