
- 更新日 : 2026年10月21日
事業所得とは?雑所得との違いや個人事業主・副業別に判断基準を解説
事業所得は、事業性が客観的に認められる所得で、認められない場合は業務に係る雑所得になります。
- 雑所得では青色申告や損益通算を利用できない
- 事業所得なら青色申告で最大65万円(令和9年分以後は最大75万円)の控除を受けられる
- 会社員の副業は、投機性や本業収入などから事業所得と認められないことがある
事業所得か雑所得か迷う場合は、確定申告の前に税務署へ相談しましょう。
個人事業主が事業を営んで収入を得た場合、その「もうけ」は原則として事業所得になります。しかし、その収入が反復継続性や営利性といった事業性を欠く場合には、雑所得と判断されることがあります。
この記事では事業所得と雑所得の違いや、個人事業主と副業の確定申告の進め方の違いについて解説します。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
事業所得とは?
事業所得とは卸売業、小売業をはじめ、農業やサービス業などの事業から生ずる所得をいいます。ただし、不動産の貸し付けや山林所得、譲渡所得に該当する所得は除きます。
所得税の対象となる所得は、10種類あります。その中で雑所得は、利子所得、配当所得、不動産所得、事業所得、給与所得、退職所得、山林所得、譲渡所得、一時所得以外の所得のことで、例えば公的年金等や副業に係る所得などをいいます。
事業から得られた収入でも、事業所得と認められないものは、業務に係る雑所得として扱われます。雑所得は、青色申告が認められておらず、また他の所得区分との損益通算が原則として認められないなどのデメリットがあります。
事業所得として認定される判断基準として、以下のような判例があります。
自己の計算と危険において独立して営まれ、営利性、有償性を有し、かつ反覆継続して遂行する意思と社会的地位とが客観的に認められる業務から生ずる所得
事業所得は、事業主がリスクを負い、自身の判断で事業を営み、その行為が反復継続などから「事業」と客観的に認められるものです。ほかに本業があり、複業として行っている場合でも、同じ事実が認められれば事業所得になります。
事業所得の計算方法
事業所得は、総収入金額から必要経費を差し引いた金額です。
総収入金額とは、1年間の事業活動から生じたすべての収入金額です。次のようなものも含まれます。
- 金銭ではなく物品で受け取ったもの
- 販売商品を自家用に消費、または贈答用に使ったもの
- 棚卸商品の損失被害で受け取った保険料・賠償金
- 空箱などの廃品を売却した収入
- 仕入割引やリベート収入
必要経費とは、総収入金額を得るために直接要した費用のほか、販売費、一般管理費その他業務上の費用をいいます。商品仕入代金である売上原価のほか、給料、旅費交通費、交際費、地代家賃などの販売費・一般管理費が含まれます。
自宅兼事業所の場合の家事関連費
自宅兼事業所としている場合の必要経費の計上には、気をつけなければなりません。家賃、水道光熱費、固定資産税など家事にも事業にも利用している費用を家事関連費といいますが、家事関連費について、所得税法45条1項1号で以下のように規定されています。
居住者が支出し又は納付する次に掲げるものの額は、その者の不動産所得の金額、事業所得の金額、山林所得の金額又は雑所得の金額の計算上、必要経費に算入しない。
一 家事上の経費及びこれに関連する経費で政令で定めるもの
家事関連費を按分して必要経費とするためには、業務に直接関連するか、業務遂行上の必要性があるか、業務のため金額を明らかに区別できるかなどを確認して計上します。
事業所得に含まれない収入
事業用の車両を売った場合ですが、これは事業所得にはなりません。事業用の車なのにと思われるかもしれませんが、譲渡所得として計算されます。
また、預貯金の受取利息は、たとえ事業用の預貯金であっても利子所得になりますので事業の収入にはなりません。しかしながら、取引先や従業員に対する貸付金の利息などは利子所得に該当しませんので、事業上の受取利息として雑収入に計上します。
事業所得に係る税金の仕組み
事業所得の所得税は、所得金額から所得控除を差し引き、税率を掛けて求めます。
所得金額は損益計算書や収支内訳書によって確定します。このとき、作成の根拠となる会計帳簿(法定帳簿)の保存が義務付けられています。
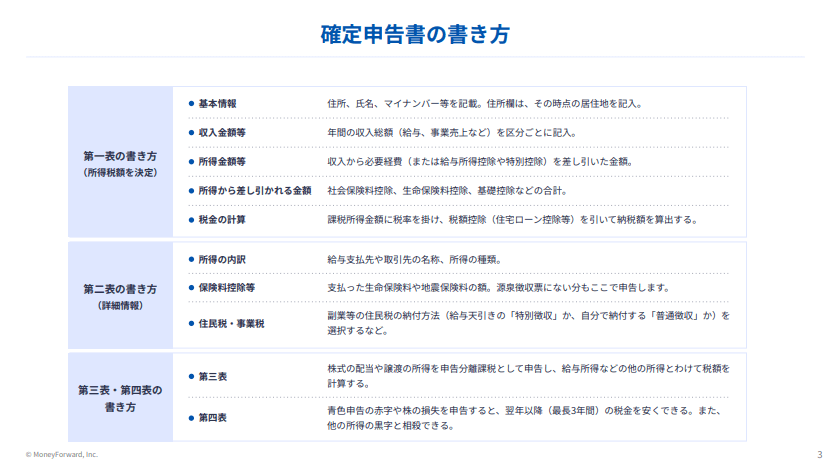
事業所得では、確定申告書の第一表及び第二表を作成しますが、譲渡所得や山林所得などの分離課税所得がある場合には、第三表も作成します。
不動産所得、事業所得、山林所得、譲渡所得で損失があるものについては、総所得金額等を計算するにあたって他の各種所得で生じた黒字金額から差引きする「損益通算」を行います。その後、扶養控除、医療費控除などの所得控除や住宅ローン控除などの税額控除を行い、課税される所得金額を求め、税率を掛けて所得税を求めます。
所得税の税率は5%〜45%の7段階に区分されており、これを累進課税制度といいます(分離課税を除く)。
【所得税の速算表】
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円から1,949,000円まで | 5% | 0円 |
| 1,950,000円から3,299,000円まで | 10% | 97,500円 |
| 3,300,000円から6,949,000円まで | 20% | 427,500円 |
| 6,950,000円から8,999,000円まで | 23% | 636,000円 |
| 9,000,000円から17,999,000円まで | 33% | 1,536,000円 |
| 18,000,000円から39,999,000円まで | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
なお、所得税額には復興特別所得税が上乗せされます。令和9年1月1日以後に生ずる所得については、防衛特別所得税1%と復興特別所得税1.1%をあわせた2.1%となり、合計の税率は変わりません。
参照:No.1350 事業所得の課税のしくみ(事業所得)|国税庁
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
事業所得か雑所得かの判断基準は?
業務の遂行により得た所得が、事業所得・雑所得いずれに該当するのか?その判断は慎重に行わなければなりません。所得を得たのが個人事業主であるケースと会社員が副業で行ったケースそれぞれについて、判断基準を解説します。
個人事業主の場合
個人事業主とは、法人を設立せず、「個人で」事業をしている方を指します。
事業所得であるための「事業」とは、前述の判例のとおり、自己の計算と危険において独立して営まれ、営利性、有償性を有し、かつ反復継続して遂行する意思と社会的地位とが客観的に認められる業務を指します。
個人事業者でも、本業以外で収入を得ることがあります。その収入が「事業所得」なのか「雑所得」なのかが問題になります。
事業所得に付随して発生する収入であれば一般的に事業所得として問題はありませんが、事業と関連性がないものは取扱いに気をつけましょう。
| 前々年分の業務に係る雑所得の収入 | 書類の保存義務 | 収支内訳書の添付 | 記帳義務 |
|---|---|---|---|
| 収入300万円以下 | なし | 不要 | なし |
| 収入300万円超 1,000万円以下 |
あり(現金預金取引等関係書類の保存が必要) | (「記帳義務」ではなく「保存義務」が中心) | |
| 収入1,000万円超 | あり(現金預金取引等関係書類の保存が必要) | 必要(収支内訳書などの添付が必要) |
また、帳簿書類の保存状況は、事業所得と主張した場合の説明可能性(否認リスク)に影響するため、事業所得における記帳・保存には留意しましょう。
参考:No.1500 雑所得|国税庁、法第35条《雑所得》関係|国税庁
会社員の副業の場合
副業として行う取引は、事業所得として認められないことが多くあります。
本業の傍ら証券取引などをサイドビジネスとして行っている人も多いでしょう。このサイドビジネスが(取引の種類によって)譲渡所得等や「先物取引に係る雑所得等」として区分されるのか、また事業所得(または業務に係る雑所得)と評価されるのかが問題になります。
特に取引で損失が出た場合、事業所得にして必要経費にしたいと思うのは当然です。しかし、事業所得として認められるのは難しいことも多く、その点を実際のケースを使って説明します。
有価証券・商品先物取引売買
長い間、大きな金額を費やし継続的に有価証券・商品先物取引売買を行っていて損失が出たケースです。このケースでは、次の点が決め手となり、事業所得とは認められませんでした。
- 有価証券・商品先物取引売買は、もともと投機性が強く、安定した収入を得る可能性が低い
- 本業で安定した高額収入がある
- 結局は本業のかたわら、趣味と実益を兼ねて行った行為である
FX取引
FX取引は、会社員の間でも人気です。FX取引では、外国為替証拠金取引を取引額1億3,000万円、取引回数1,400回、1日平均15時間費やして行ったというケースがありました。ですが、こちらも先に述べた「有価証券・商品先物取引売買」のケースと同様、事業所得とは認められませんでした(課税上は「先物取引に係る雑所得等」として申告分離課税の対象)。
理由は次のとおりです。
- 外国為替証拠金取引は投機性が高く、安定した収入につながらない
- 自らが経営する会社から安定した高額収入がある
- 外国為替証拠金取引を行うに当たって、精神的・肉体的労力を要していない
- 取引のための資金調達が認められない
- 取引のための人的物的設備を要していない
金銭貸付
特定の法人に対する金銭の貸付けで貸倒損失が出た場合の事例です。この件は、以下の理由から貸付事業者としてのレベルに達していないと判断されています。
- 事業者と貸付けた法人が特殊な関係にある
- 担保がない、または形式的で実質的な価値がない
- 金利が低すぎる
- 保証料を取らず連帯保証人になっている
- 銀行から融資を得られなかった
- 貸付業とは別に安定した給与収入がある
上記は一例であり、事業所得として認められる副業もあります。確定申告の前になって慌てないように、事前に税務署などに相談しておきましょう。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

雑所得と判定されると何が変わる?
事業所得ではなく業務に係る雑所得と判定されると、税制上の扱いが変わります。赤字が出た年や節税を考えるうえで影響が大きいのは、次の点です。
| 項目 | 事業所得 | 業務に係る雑所得 |
|---|---|---|
| 損益通算 | 給与所得など他の所得と相殺できる | 他の所得と相殺できない |
| 純損失の繰越控除 | 青色申告なら翌年以後3年間繰り越せる | 繰り越せない |
| 青色申告 | 選択できる | 選択できない |
| 青色申告特別控除 | 要件を満たせば適用できる | 適用できない |
| 青色事業専従者給与 ・事業専従者控除 |
適用できる | 適用できない |
特に影響が大きいのは損益通算です。事業所得なら赤字を給与所得などから差し引いて所得税を減らせますが、業務に係る雑所得ではその赤字がなかったものとして扱われます。
なお、雑所得どうしであれば内部で相殺できます。同じ区分の所得がある場合は、あわせて確認しておきたいところです。
事業所得で申告するとどんなメリットがある?
事業所得で申告する最大のメリットは、青色申告制度を利用できることです。所得税で青色申告ができるのは「事業所得」「不動産所得」「山林所得」で、会社員が副業で事業所得を得ている場合も選べます。
青色申告をするには、原則として青色申告をしようとする年の3月15日までに「青色申告承認申請書」を提出します。その年の1月16日以後に開業した場合は、開業した日から2カ月以内が期限です。帳簿や書類は原則として7年間(請求書、見積書、納品書などは5年間)保存します。
青色申告特別控除を受けられる
複式簿記で記帳し、貸借対照表と損益計算書を確定申告書に添付して期限内に提出すると、最高額の青色申告特別控除を受けられます。
令和8年分までは最高55万円、電子帳簿保存またはe-Taxでの申告を行えば最高65万円です。令和9年分以後は、65万円の控除にe-Taxでの送信が必要になり、優良な電子帳簿の保存またはデジタルシームレス保存を満たすと最大75万円、書面で提出した場合は10万円になります。
簡易な帳簿でも青色申告は認められますが、控除額は少なくなります。控除額の区分は次の記事でくわしく解説しています。

家族への給与を経費にできる
生計をともにする配偶者や15歳以上の親族が、その年を通じて6カ月を超える期間、事業に専ら従事している場合は「青色事業専従者」と認められます。届出書に記載した給与の金額まで、必要経費に算入できます。
ただし、記載する給与はその専従者の労働の対価として適正な金額でなければなりません。「青色事業専従者給与に関する届出書」は、必要経費に算入しようとする年の3月15日までに提出します。1月16日以後に開業した場合や、新たに専従者がいることとなった場合は、その日から2カ月以内が期限です。
貸倒引当金を計上できる
事業の遂行上生じた売掛金や貸付金について、貸倒れによる損失の見込額を貸倒引当金として繰り入れられます。
繰入額が年末における貸金の帳簿価額の合計額の5.5%以下(金融業は3.3%以下)であれば、必要経費として認められます。
赤字を繰り越し・繰り戻しできる
事業所得が赤字の場合、損益通算でも控除しきれない純損失を、翌年以後3年間にわたり各年分の所得金額から控除できます。
前年も青色申告をしている場合は、前年にさかのぼって赤字を相殺する繰戻し還付も選べます。
白色申告でも事業専従者控除を使える
白色申告でも、家族従業員がいる場合は事業専従者控除の特例を使えます。控除額は、次のどちらか低い金額です。
- 事業の専従者が配偶者の場合は86万円、配偶者以外の場合は専従者一人につき50万円
- 事業専従者控除前の事業所得等の金額を「専従者の数+1」で割った金額
事業専従者とは、生計をともにする配偶者や15歳以上の親族で、その年を通じて6カ月を超える期間働いている者をいいます。なお、実際は「白色申告制度」というものはなく、青色申告以外の申告という意味になります。
事業所得の確定申告の方法は?
事業所得の確定申告について、その進め方を解説します。
1. 青色申告決算書、収支内訳書の作成
事業者の方が確定申告をするにあたって、最初に行うのが青色申告決算書又は収支内訳書の作成です。収支内訳書を例に解説します。


出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
収支内訳書や青色申告決算書は、「後ろから前に」向かって作成するとスムーズです。収支内訳書は2ページあるので、先に2ページ目を作成し、その合計額を1ページ目に転記します。
2. 確定申告書への転記
収支内訳書の作成が終わったところで、その計算結果を確定申告書に転記していきます。収支内訳書と確定申告書をつなぐポイントは次のとおりです。
- 収支内訳書で集計した「収入金額」を転記する
- 家事消費やその他の収入を含めた「計(合計)」の欄を転記する
- 所得税の計算の基準となる「所得金額」を転記する
(1)収入金額の転記
収支内訳書で集計した「収入金額」を転記します。
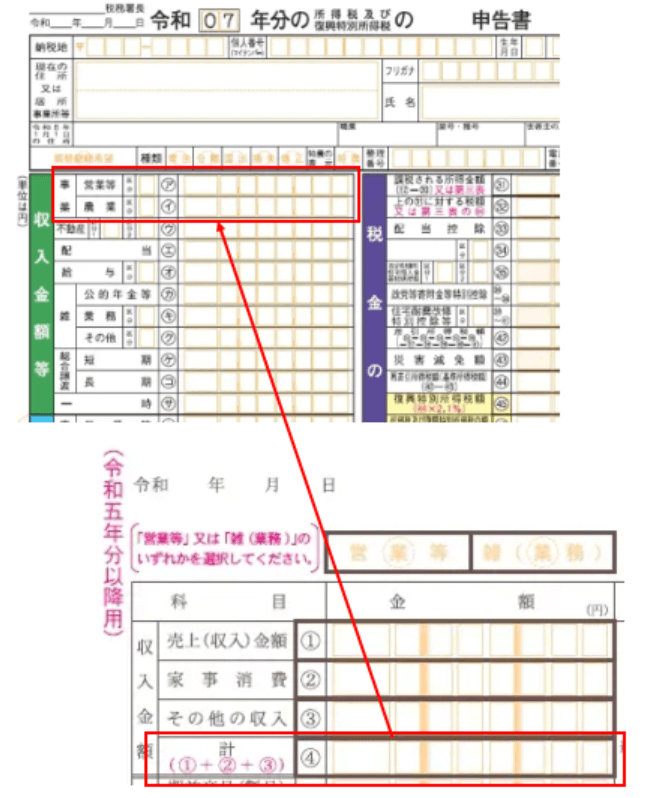
出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
(2)家事消費やその他の収入を含めた「計(合計)」の欄(様式上の該当する計欄)を転記
(3)所得金額の転記
所得税の計算にあたって重要な「所得金額」を転記します。
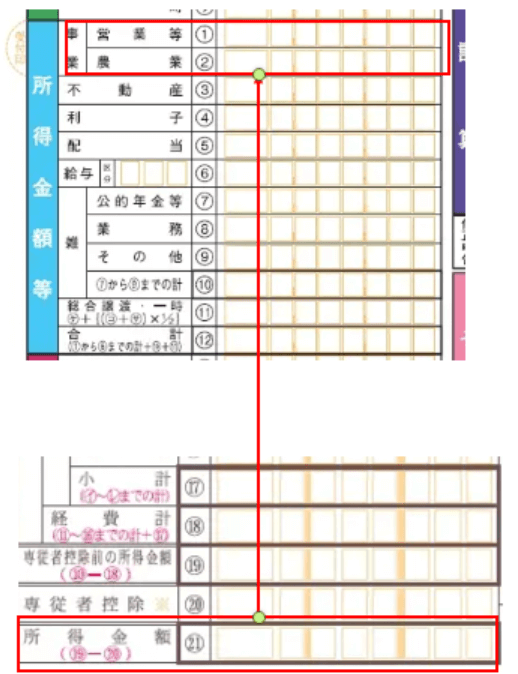
事業所得の「収入金額」と「所得金額」を転記した後、その他の所得があればさらに追記して確定申告書が完成します。
出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
事業所得のメリットを最大に活かそう!
事業所得と雑所得は所得区分として法律上区分されていますが、事業所得か業務に係る雑所得かの境界は社会通念により総合的に判断され、線引きが難しい場合があります。
しかしながら、現時点では小規模な取引であっても、自己の判断でその事業を営み、継続する意思があるのであれば、まずは税務署や専門家に積極的に相談してみましょう。
そして、事業として開始し、「開業届」の提出を検討することになった場合は、できれば当初から節税のできる青色申告を利用することをおすすめします。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
事業所得とは?
事業主のリスクにおいて独立して営まれ、反復継続して行われる業務から生じる所得を指します。詳しくはこちらをご覧ください。
個人事業主・副収入のある会社員が事業所得で申告するメリットは?
副収入を事業所得とすることで「青色申告」の各種特典を受けることができます。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
副業の確定申告の関連記事
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる