
- 更新日 : 2026年11月17日
個人事業主の薬代やサプリメントは経費になる?控除や勘定科目を解説
薬代が経費になるかどうかは、誰のために何の目的で買ったかで決まります。
- 事業主本人の薬(風邪薬や目薬、サプリ等)は経費にできず家事費として扱う
- 従業員全員が使う常備薬や検診は経費にできる
- 治療目的の薬代は年間10万円超の分を確定申告で医療費控除する
サプリは医療費控除の対象外です。本人用と事業用はレシートを分けて管理しましょう。
ドラッグストアで買った薬や目薬、サプリメントを経費にしてよいか迷う個人事業主は少なくありません。事業主本人の分は経費にできず、従業員全員のために備える分は経費にできます。
本記事では、勘定科目の具体例と、経費にならない場合の医療費控除・セルフメディケーション税制などを解説します。
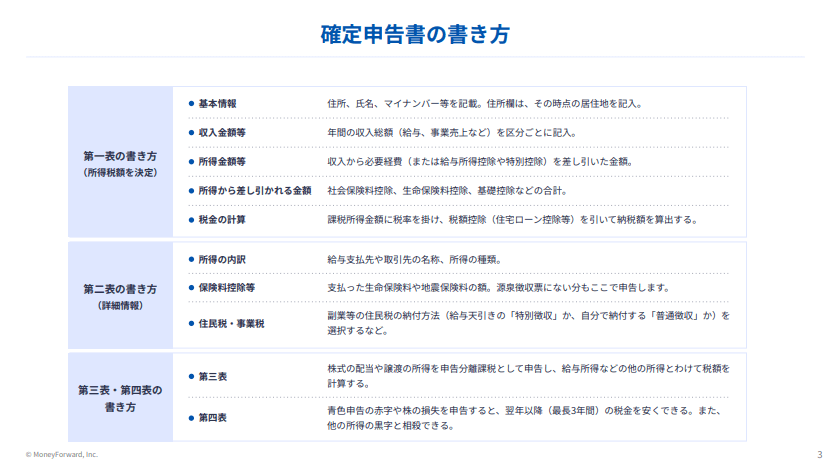
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
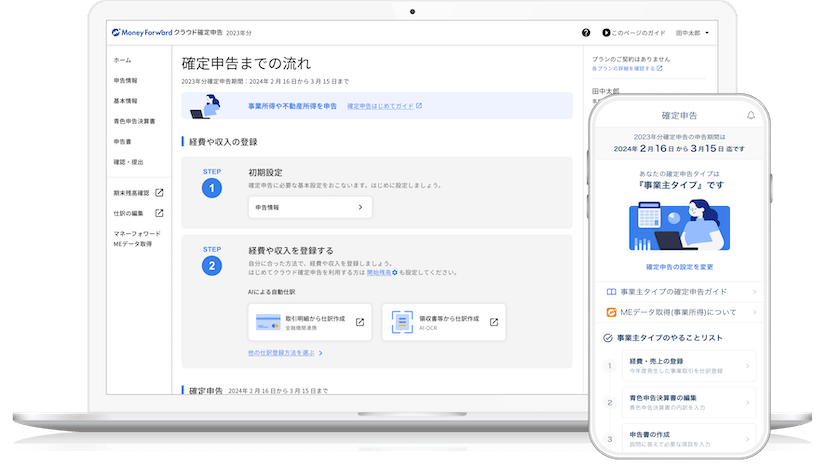
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
個人事業主の薬代は経費になる?
個人事業主が購入した薬代や衛生用品が事業の経費になるかどうかは、薬の種類ではなく、誰のために何の目的で買ったかで決まります。事業主本人や家族の分は家事費となり、従業員全員が使う常備薬や検診は福利厚生費や消耗品費にできます。
- 誰が使うか:事業主本人・家族か、従業員か
- 誰でも使えるか:従業員全員が同じ条件で使えるか、特定の人だけか
- 事業に必要か:事務所・作業場・店舗で、業務のために使う衛生用品や救急用品か
同じ目薬でも、事業主が自分用に買えば家事費となり、事務所に備えて従業員全員が使えるようにすれば経費になります。
経費にできない事業主本人や家族の薬代
事業主本人やその家族の薬代は、事業主が自分で使う限り家事費となり、経費にできません。経費には、事業の遂行上必要な支出しか認められないためです。
従業員がおらず、事業主だけが使う事務所の常備薬も同じ扱いです。事業用の口座や現金で支払った場合は、複式簿記では「事業主貸」で処理します。
検査で異常が見つかり治療に移ったケースなどは、後述の医療費控除の対象になることがあります。
経費にできる従業員全員向けの薬代
従業員を雇っている場合、全員が同じ条件で使える常備薬や、全員が受ける検診の費用は経費にできます。従業員の健康管理や職場環境の整備が目的となるため、福利厚生費や消耗品費として処理します。
経費にできる例は、次のとおりです。
- 事務所に備える風邪薬、解熱鎮痛剤、胃腸薬、湿布、消毒薬、絆創膏など
- パソコン作業の多い職場で、従業員が自由に使える目薬
- 労働安全衛生法に基づく年1回の定期健康診断
- 全従業員を対象にしたインフルエンザ予防接種
福利厚生費として認められるには、次の条件を満たす必要があります。
- 全従業員が公平に利用できる
- 金額が社会通念上妥当な範囲にとどまる
特定の従業員だけの薬代や人間ドックを事業主が負担した場合は、福利厚生費ではなく給与として扱われ、源泉徴収が必要になることがあります。人間ドックは、全従業員が同じ条件で受けられる仕組みであれば、福利厚生費にできる場合があります。
サプリメントは医薬品ではなく、福利厚生費として認められるかの判断が分かれやすいため、全員に配る場合も少額にとどめ、税理士に確認しておくと安心です。
薬代で使う勘定科目の一覧
薬代や衛生用品の勘定科目は、支出の目的に応じて、次の表から選びます。事業主貸は経費ではなく、家事費を記帳するための科目です。
| 勘定科目 | 使う場面 | 具体例 |
|---|---|---|
| 福利厚生費 | 従業員全員の健康管理や予防を目的とした支出 | 定期健康診断、インフルエンザ予防接種、事務所の常備薬、従業員が使う目薬、熱中症対策の経口補水液や塩分タブレット |
| 消耗品費 | 事務所・作業場・店舗で業務に使う衛生用品や救急用品 | 絆創膏、包帯、消毒液、マスク、使い捨て手袋、体温計、救急箱 |
| 給与賃金 | 特定の従業員だけに負担・支給した支出 | 特定の従業員の人間ドック費用、個人用に渡した薬やサプリメント |
| 事業主貸 | 事業主本人・家族の薬代を、事業用の口座や現金で支払った場合 | 事業主の風邪薬、目薬、サプリメント、通院費 |
同じ品目でも、買う場面によって勘定科目が変わります。目薬を例にすると、次のとおりです。
- 事業主が自分用に買った場合:事業主貸(経費にならない)
- 従業員全員が使えるよう事務所に備えた場合:福利厚生費または消耗品費
- 特定の従業員だけに渡した場合:給与賃金
経費にできない薬代は確定申告で控除できる?
事業主本人や家族の薬代は経費にできませんが、医療費控除またはセルフメディケーション税制による所得控除の対象になる場合があります。医療費控除は治療目的の費用が対象、セルフメディケーション税制は対象となる市販薬の購入額が基準で、2つは併用できません。
年間の医療費が一定額を超えると医療費控除を選べる
医療費控除とは、その年の1月1日から12月31日までに支払った医療費の合計額が、一定の基準を超える場合に、所得から差し引ける制度です。納税者本人だけでなく、生計を一にする配偶者やその他の親族の分も合算して申告できます。
| 項目 | 医療費控除の内容・基準 |
|---|---|
| 適用基準 | 年間の医療費総額が10万円を超える場合 (総所得金額等が200万円未満の場合はその5%を超える場合) |
| 対象となる費用 | 診療・手術・入院費、処方薬代、 通院の公共交通機関運賃、 治療目的の市販薬代(風邪薬、解熱鎮痛剤、湿布など) |
| 対象外となる費用 | 健康増進や病気の予防を目的として購入するビタミン剤・サプリメント、予防目的の人間ドック・健康診断費用 |
| 控除額の計算式 | (支払った医療費総額 − 保険金等で補填される金額)− 10万円(※) = 医療費控除額(上限200万円)
※総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5% |
| 申告手続 | 確定申告書に「医療費控除の明細書」を添付 (領収書の提出は不要だが5年間の保管義務あり) |
【医療費控除の試算例】
前提:総所得金額等が200万円以上、保険金等の補填なし
年間の医療費が18万円の場合
18万円 − 10万円 = 8万円(控除額)
将来の病気を防ぐ目的で購入したサプリメントや、異常が見つからなかった定期健診の費用は控除対象外となります。
確定申告時には、医療費控除を適用するために「医療費控除の明細書」の提出が必要です。2017年の制度改正以降、領収書の提出は不要となりましたが、税務署からの求めがあれば提示できるよう、5年間の保管義務があります。
控除される金額は、医療費総額から保険金等で補填される金額と10万円(総所得金額等が200万円未満の場合はその5%)を引いた額です。
対象市販薬の購入額が多いとセルフメディケーション税制を選べる
セルフメディケーション税制は、特定一般用医薬品等(スイッチOTC薬など)を年間一定額以上購入した際に所得控除を受けられる制度です。利用するには、その年に定期健康診断やインフルエンザ予防接種など、健康の保持増進や疾病の予防への取組を行っている必要があります。
こちらも確定申告が必要ですが、医療費控除との併用はできないため、どちらが得かを比較したうえで選択します。
- 適用基準:対象となる市販薬の年間購入額が1万2,000円を超える場合
- 控除額の計算式:対象医薬品の年間購入額 − 保険金等の補填額 − 1万2,000円(控除限度額:8万8,000円)
- 対象外:サプリメント(医薬品ではないため)、ビタミン剤
- 適用期限:令和8年分までは現行の制度です。令和9年分以後は、スイッチOTC医薬品の適用期限がなくなり、一部の市販薬が対象に加わります
【セルフメディケーション控除額の試算例】
前提:対象医薬品を年間3万円購入、医療費控除は選択しない
30,000円 − 12,000円 = 18,000円(控除額)
対象となる医薬品には、風邪薬、鎮痛剤、アレルギー薬などが含まれますが、商品ごとに指定があるため、レシートやパッケージに「セルフメディケーション税制対象」の記載があるか確認が必要です。医薬品の購入履歴がわかるレシートや領収書は保管しておきましょう。オンライン申告(e-Tax)にも対応しており、データでの提出も可能です。
参照:セルフメディケーション税制(特定の医薬品購入額の所得控除制度)について|厚生労働省
医療費控除とセルフメディケーション税制はどちらか一方を選択する
医療費控除とセルフメディケーション税制は併用できないため、どちらか一方を選ぶ必要があります。年間の医療費が10万円を超える場合は医療費控除が有利なことが多いですが、市販薬の購入が多く、医療費全体がそこまで高くない場合はセルフメディケーション税制の控除額が大きくなることもあります。
どちらが節税効果が高いか、確定申告ソフトや税理士に相談するのも一案です。
確定申告と控除の組み合わせでどう変わる?
薬代の経費処理と控除は、青色申告か白色申告かによって使える範囲が変わりません。医療費控除は青色申告特別控除と併用でき、記帳では経費と所得控除を分けて管理します。
医療費控除は青色・白色どちらでも利用できる
医療費控除は申告方法(青色か白色か)に関係なく、すべての個人に適用される所得控除の制度です。 青色申告だから医療費控除が増える、あるいは不利になるということはありません。
医療費控除は「所得控除」の一種であり、事業の経費とは区別されます。
対象となるのは、事業主自身やその家族の治療費、通院交通費、処方薬や一部の市販薬などです。
ただし、青色申告を行っている個人事業主の場合、すでに帳簿を詳細に管理しているため、控除の申告に必要な医療費明細の整理もしやすいという利点があります。
医療費控除と青色申告特別控除は併用できる
医療費控除と青色申告特別控除は併用でき、事業所得から青色申告特別控除を差し引いたうえで、所得控除として医療費控除も適用できます。青色申告特別控除には55万円・65万円・10万円の区分があり、要件が異なります。複式簿記で記帳し、貸借対照表等を確定申告書に添付することが要件となるのは55万円(一定の要件を満たす場合は65万円)の控除で、これらの要件に該当しない青色申告者でも、10万円の控除を受けられます。
つまり、事業所得から最高65万円の特別控除を差し引いたうえで、さらに所得控除として医療費控除を適用できます。複数の控除を重ねて適用することで、課税所得を効果的に圧縮し、所得税・住民税の軽減につなげられます。
また、65万円の青色申告特別控除を受けるには電子申告(e-Tax)または電子帳簿保存法への対応が求められています。医療費控除もe-Taxを活用することで、明細書の自動入力や領収書の添付不要など、申告作業を効率化できます。
※令和9年分以後は最大75万円に改正されます。詳しくは以下をご覧ください。

医療費控除は帳簿の経費欄ではなく所得控除欄で管理する
医療費控除の対象となる支出は、帳簿の経費ではなく、確定申告書の所得控除欄で管理します。日常の経理記帳とは別に、医療費の記録を明細書の形式でまとめておくと、申告時に迷いません。
記録の際には、次の点を押さえます。
- 日付・支払先・金額・誰のための医療費かを明記する
- 保険金などで補填された場合は、明細に反映させる
- 通院にかかった公共交通機関の交通費も漏れなく記録する
なお、セルフメディケーション税制を利用する場合も同様に、対象医薬品のレシートを保管し、購入履歴を整理しておくと、青色申告書類との整合性が取りやすくなります。
薬局・ドラッグストアでの買い物で注意する点は?
ドラッグストアや薬局では、事業に必要な備品とプライベートな日用品が一緒に購入されるケースが少なくありません。税務調査で私的支出との混同を疑われないよう、事業関連性の説明、家事按分、領収書の保存方法におけるポイントを押さえておきましょう。
事業に必要な消耗品や常備薬は経費にできる
事業に必要な衛生用品や職場用の医薬品などは経費として認められます。
- 飲食店・美容室など:手指消毒液、使い捨て手袋、絆創膏(消耗品費)
- 建設・運送など現場作業:救急セット、経口補水液、塩分タブレット(消耗品費または福利厚生費)
- 従業員のいる事務所:風邪薬、解熱剤、目薬、体温計(福利厚生費または消耗品費)
- 来客・顧客向け:マスク、除菌シート、消毒液(消耗品費)
職場で使う、従業員全員が利用する、顧客にも関係するなど、業務との関連性を客観的に示せる場合に限り、経費となります。
家庭用と事業用が混ざる場合は按分で処理する
プライベート利用と事業利用が混在する支出は、使用割合に応じて分けて処理します。
マスク、ティッシュ、飲料水、消毒液などは、事業でも私生活でも使える汎用品であるため、原則として全額を経費にすることはできません。
このような支出は「家事関連費」に分類され、事業用と私用の使用割合に応じて分けて処理する「家事按分(かじあんぶん)」が求められます。
【家事按分の計算例】
前提:消毒液1,000円分を購入し、家庭と事業所で半々(50%ずつ)使用
経費(消耗品費)に計上する額:1,000円 × 50% = 500円
経費にしない額(家事費):1,000円 × 50% = 500円
面積比や使用頻度など合理的な基準で算定し、その根拠を帳簿や備考欄に記録します。
レシートの用途メモと会計の分離でリスクを減らす
レシートに事業用と私用を混在させず、用途を明確にしておくと、経費として認められやすくなります。
ドラッグストアのレシートには、複数の品目が一括で記載されることが多く、後から内容を精査するのは困難です。
記帳ミスや否認リスクを下げるため、以下の対応を実践することが推奨されます。
- レジを分ける:事業用と私用は別会計にする
- メモを残す:レシートに「職場用マスク」などの用途を記載する
- 分類して記帳する:勘定科目ごとにまとめ、用途がわかるよう分類しておく
- 明細を保管する:クレジットカード利用の場合も品目明細のあるレシートを必ず保管する
税務調査時に「誰が・何のために」購入したかが明確になり、私用との混同が疑われにくくなります。
薬代の経費計上と控除を正しく区別しよう
個人事業主が支払う薬代や衛生用品の費用は、支出の目的や対象者によって「事業経費」になるか「家事費(控除対象)」になるかが分かれます。
事業主本人や家族の薬代・医療費は原則として経費計上できませんが、従業員の健康管理や事務所備品としての用途が明確なものは、条件を満たせば福利厚生費や消耗品費として認められます。
事業との関連性・支出の目的・対象者を明確にし、帳簿と証憑を適切に管理することで、合理的な節税が実現できます。用途の曖昧な支出は按分処理や用途メモを活用し、経費性を正確に説明できるように備えましょう。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 個人事業主
小規模企業共済の掛金は経費になる?仕組みや確定申告の方法を解説
個人事業主にとって、将来の備えと節税を同時に実現できる制度が「小規模企業共済」です。退職金のように積み立てができ、掛金は全額が所得控除の対象となるため、老後資金の準備と税負担の軽減…
詳しくみる -
# 個人事業主
個人事業主の持ち家はどこまで経費になる?具体例や計算方法を解説
個人事業主の持ち家に関する支出は、持ち家を事業で使っている場合にのみ経費にできます。しかし、経費にできるのは支出の全額ではなく、あくまで事業で使った部分のみです。事業で使った部分が…
詳しくみる -
# 個人事業主
トラック運転手が個人事業主として独立するには?車両選び・収入・手続き・経費を解説
トラック運送業を営む個人事業主として事業を始める場合、荷物を運ぶだけではなく、自らが経営のすべてを担う立場となります。車両の選び方や働き方、収入の仕組み、事業開始に必要な各種手続き…
詳しくみる -
# 個人事業主
インボイス制度で個人事業主の経費精算方法が変わる?飲食店の注意点も解説
インボイス制度では、仕入税額控除を受けるために「適格請求書(インボイス)」が必要です。従来の請求書や領収書では、経費にできません。 本記事では、インボイス制度での仕訳ルールや、仕訳…
詳しくみる -
# 個人事業主
個人事業主が秘書代行を導入するメリットは?選び方・料金・活用術まとめ
秘書代行サービスは、かつては大企業の役員秘書の代替として利用されていましたが、今では個人事業主やフリーランスにとっても日常業務の負担軽減や時間の有効活用を図るための有力な選択肢とな…
詳しくみる -
# 個人事業主
インターネット費用は経費になる?個人事業主が押さえておくべき確定申告のポイント
インターネットは、個人事業主にとって業務上欠かせないインフラの一つです。自宅の回線やモバイルWiFi、クラウドサービスの利用など、多くの通信費が発生します。これらの費用を確定申告で…
詳しくみる