
- 更新日 : 2026年10月30日
赤字でも住民税はかかる?個人事業主が知っておくべき仕組みと対策を解説
赤字でほかに所得がなければ、所得割も均等割もかからず住民税は0円です。
- 均等割は非課税限度額以下なら発生しない
- 所得税より基礎控除が低い点に注意する
- 固定資産税は赤字でも課税される場合がある
所得税の申告をしない年は、住民税の申告が必要になります。
個人事業主として事業を営んでいると、年によっては赤字になることもあります。そんなときに気になるのが「赤字でも住民税はかかるのか?」という点です。
本記事では、赤字の際の住民税の仕組みや注意点、必要な手続きについて解説します。
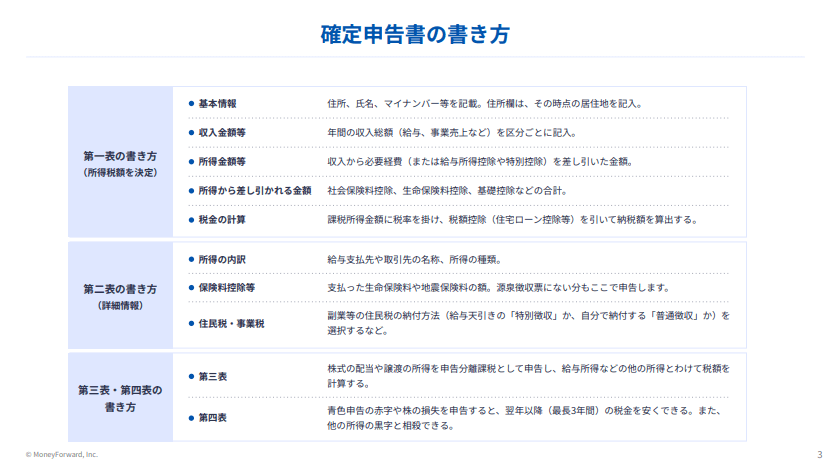
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
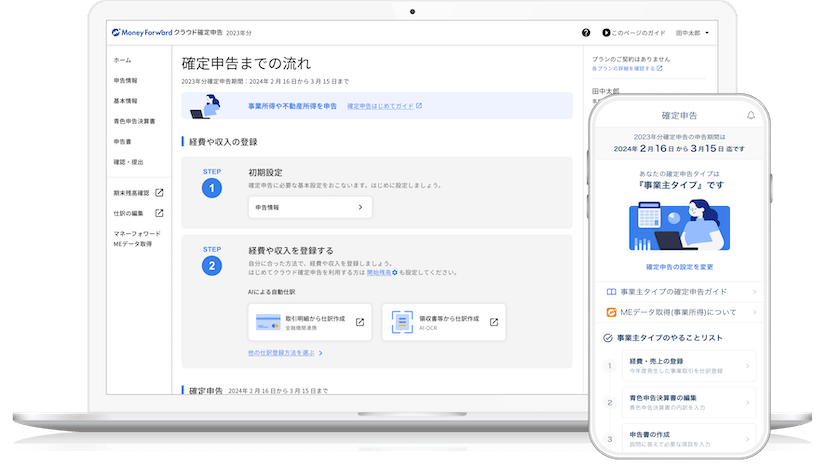
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
赤字の個人事業主に住民税はかかる?
赤字でほかに所得がなければ、住民税はかかりません。 ただし所得の状況によっては均等割が発生することもあります。ここでは住民税の仕組みと、赤字時に課税が生じるかどうかを整理します。
個人住民税の仕組み(所得割と均等割)
個人住民税は、前年の所得に基づいて翌年課税される地方税です。税額は「所得割」と「均等割」の合計で決まります。
| 区分 | 課税のされ方 | 標準額 |
|---|---|---|
| 所得割 | 課税所得に応じて課される | 一律10%(市町村民税6%+道府県民税4%) |
| 均等割 | 所得に関係なく一律に課される | 5,000円(市町村民税3,000円+道府県民税1,000円+森林環境税1,000円) |
所得がなければ所得割は課税されません。一方、均等割は住んでいるだけで課される可能性があります。
ただし、住民税には非課税の基準があります。単身者で前年の合計所得(※)が45万円以下であれば、均等割も含めて住民税はかかりません。自治体によって差異があるため、正確な金額は居住地の市区町村にご確認ください。
※「合計所得」とは、給与所得者の場合は、給与所得控除後の金額をいいます。
赤字かつ他に所得がなければ住民税は原則0円
前年の事業が赤字で、他に課税所得がなく非課税限度額以下なら、その翌年度の住民税は非課税です。当年に赤字となっても前年の所得に対する当年度の住民税は残る場合があります。
給与収入に換算した目安は、令和8年度の住民税(令和7年分の所得)で110万円以下、令和9年度の住民税(令和8年分の所得)で119万円以下です。令和8年分から給与所得控除の最低保障額が65万円から74万円に引き上げられるため、目安の金額も上がります。
注意したいのは、住民税は所得税より基礎控除が低い点です。所得税が非課税でも住民税は発生するケースがあります。
| 所得税 | 住民税 | |
|---|---|---|
| 基礎控除 | 最大104万円 (令和8年分・令和9年分) |
43万円 |
| 合計所得47万円の場合 | 課税なし | 課税所得が生じ、数千円程度の納付 |
前年の所得が非課税基準を満たしていれば、赤字でも住民税は一切かかりません。
なお、法人は赤字でも法人住民税の均等割が年間最低7万円程度課されますが、個人事業主にこうした最低納税額の制度はありません。
赤字が続く状況では、法人より個人事業のほうが税負担の面で有利といえます。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
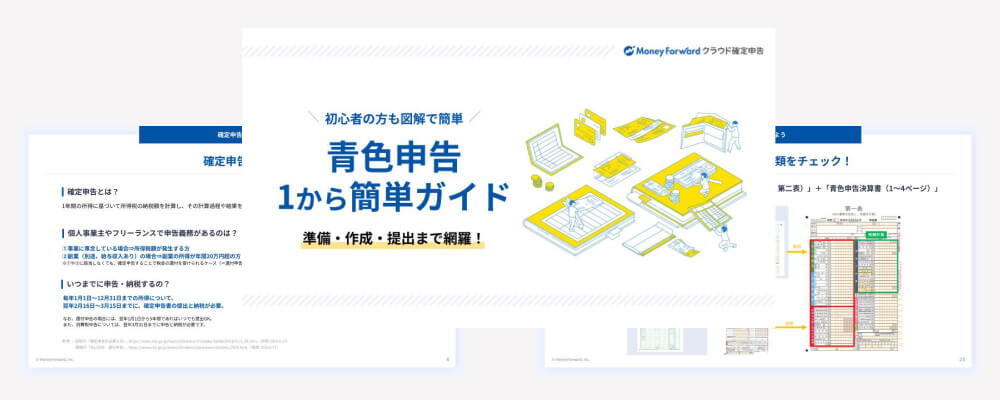
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
赤字でも確定申告は必要?
赤字となった年は「税金が発生しないから申告は不要」と考えがちですが、注意が必要です。法律上は確定申告義務がない場合でも、住民税の判断や行政手続きに支障が出ることがあります。
所得税上は赤字なら確定申告義務はない
課税所得がゼロ以下であれば、所得税の確定申告義務は発生しません。確定申告は、原則として「納めるべき税額がある人」が対象であり、税金が発生しない年に申告を行わなくても違法ではありません。
事業所得のみで大きな損失が出た年は、法律上の観点では申告不要とされています。
住民税のためには申告が必要となることも
所得税の確定申告をしないと、税務署から市区町村へ所得情報が送られません。自治体はその年の所得を把握できず、住民税の課税・非課税の判断ができなくなります。
そのため多くの自治体では、確定申告をしていない人に対し、住民税の申告書提出を求めています。赤字であっても、住民税のためには何らかの形で所得を申告しておきましょう。
参照:所得税の確定申告|国税庁
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

赤字でも確定申告をするメリットは?
個人事業主が赤字になった年でも、確定申告を行うことで得られるメリットは少なくありません。ここでは主な利点を解説します。
損失の繰越控除により将来の税負担を軽減できる
青色申告をしている個人事業主であれば、赤字となった年に確定申告を行うことで「純損失の繰越控除」が適用されます。翌年以降3年間の黒字と相殺できる制度です。
今年の赤字200万円を翌年の所得300万円から繰越控除すると、控除後の所得は100万円です。ここから基礎控除等の所得控除を差し引いて課税所得を計算します。純損失の繰越控除は、損失が生じた年に青色申告書を提出し、その後も連続して確定申告書を提出することが必要です。
前年分の所得税を還付できる可能性がある
青色申告者は、赤字を繰り越す代わりに「損失の繰戻し還付」を選ぶこともできます。赤字を前年の黒字と相殺し、すでに納めた所得税の一部を還付してもらう制度です。
純損失の一部を前年へ繰り戻して還付を受け、残額を翌年以後へ繰り越すこともできます。各手続きの要件を確認して選択します。
行政手続きに必要な所得証明書を取得できる
確定申告をしておくと、たとえ所得がゼロであっても市区町村で「課税証明書(所得証明書)」を発行してもらえます。
次のような手続きで必要になる書類です。
- 融資の申請
- 児童手当や保育園の入園
- 公営住宅の申請
確定申告をしていない場合は非課税証明書すら発行されないことがあり、書類不備で手続きが進まないおそれがあります。
国民健康保険料が軽減される場合がある
国民健康保険料は前年の所得に基づいて算定されるため、確定申告で所得が少ないことを示すことで、保険料が大幅に軽減される場合があります。
特に住民税非課税世帯と認定されれば、保険料の負担は大きく下がります。一方、申告をしていないと自治体に所得が伝わらず、「所得不明」として高額な保険料が課されることもあります。
確定申告を行わない場合は「住民税申告書」を利用する
赤字で所得税の確定申告義務がない場合でも、自治体に所得状況を申告する必要があります。その際に使用するのが「住民税申告書」です。
住民税申告書とは
住民税申告書とは、市区町村が住民税の課税・非課税を判断するために提出を求める書類です。確定申告をしていない人を対象に、前年の所得状況を明らかにするための書類です。
特に収入が少ない、または赤字の個人事業主にとっては、非課税扱いや保険料の軽減措置を受ける根拠となる情報を提供する書類です。
提出方法と記載内容
住民税申告書は、居住地の市区町村役場の窓口やホームページから入手できます。
必要事項として、前年の収入、経費、事業収支の明細、各種所得控除の内容などを記入します。
赤字であればその旨を記載し、帳簿の写しや控除証明書の添付が求められる場合もあります。申告期間は例年2月中旬から3月中旬までで、確定申告とほぼ同時期です。
個人事業主が赤字でも支払う可能性のある税金は?
個人事業主が赤字になった場合、所得税や住民税の支払い義務は基本的にありませんが、それ以外の税金については状況によって納税が求められます。事業所得がマイナスであっても、別の基準により課税される税目があるためです。
| 税金 | 赤字の場合 | 判断の基準 |
|---|---|---|
| 所得税・住民税 | 原則かからない | 所得 (住民税は均等割の非課税限度額も) |
| 個人事業税 | かからない | 事業所得290万円超 |
| 消費税 | かかる場合がある | 前々年の課税売上高や前年1月~6月までの期間における課税売上高、インボイス登録の有無など |
| 固定資産税 ・償却資産税 |
固定資産税は資産の所有・評価額等によって課税される。償却資産は同一市区町村の課税標準額合計が150万円未満なら課税されないが、申告は必要。 ※令和9年度以後の年度分については、償却資産税が180万円未満は免税となる。 |
保有資産の評価額 |
個人事業税は赤字ならかからない
個人事業税は、事業所得が赤字であれば発生しません。
黒字であっても、所得が290万円以下なら税額はゼロです。事業開始初期や小規模事業者にとっては負担が比較的少ない税目といえます。なお、この所得の計算では青色申告特別控除は適用されません。
消費税は売上高が一定以上なら赤字でも申告義務あり
消費税は所得ではなく課税売上高に応じて課される税金です。原則として、前々年(基準期間)の課税売上高が1,000万円を超える事業者は、赤字でも申告・納税義務があります。
インボイス制度により、基準期間における課税売上高が1,000万円以下でも「適格請求書発行事業者」として登録した場合は、同様に申告・納税義務が発生します。
なお、インボイス登録を契機に免税事業者から課税事業者となった等の要件を満たす場合、個人は令和8年分まで2割特例、令和9年分・令和10年分は3割特例を適用できます。納税額の算式は以下の通りです。
赤字となるほど経費や仕入れが多ければ、仕入税額控除により納付すべき消費税が少なくなり、還付を受けられるケースもあります。
原則として、前々年の課税売上が1,000万円以下などといった免税事業者の要件を満たしていれば、赤字か黒字かを問わず納税義務は生じません。
固定資産税は赤字でも課税される場合がある
事業用に土地や建物、設備などの資産を所有している場合、評価額が免税点以上であればそれらには固定資産税が課されます。資産の評価額に基づいて課税されるため、事業の収支とは無関係です。
減価償却の対象となる設備類(機械装置、工具、備品など)については、償却資産税として毎年1月末までに申告が必要です。同一区市町村内における所有資産の課税標準額の合計が150万円未満(免税点)の場合は課税されませんが、免税点未満であっても申告自体は必要となります。また、保有資産の規模によっては税負担が大きくなることもあります。
※令和9年度以後の年度分については、償却資産税が180万円未満は免税となります。
参照:個人事業税|東京都主税局
個人事業主が赤字でもしておきたい手続きや届出は?
赤字でもしておきたいのは、青色申告の承認申請と所得控除の申告です。税額が発生しない年でも、これらを適切に行うことで将来の節税や行政手続きの円滑化につながります。
青色申告の承認申請は早めに行う
赤字であっても、将来的に黒字へ転じた際の節税効果を高めるために、青色申告への切り替えを検討する価値があります。承認を受けると、損失の繰越控除や青色申告特別控除といった優遇措置を受けられます。
控除の最大額は令和8年分までは65万円、令和9年分以後は75万円です。令和9年分以後はe-Taxでの送信が要件となり、書面で提出した場合は10万円まで下がります。
「所得税の青色申告承認申請書」は、原則として青色申告をしようとする年の3月15日までに提出します。その年の1月16日以後に開業した場合は、開業日から2カ月以内が期限です。
帳簿の整備が前提ですが、赤字の段階から準備しておくことで有利な制度を活用できます。
所得控除の申告も忘れずに対応する
赤字で課税が発生しない年であっても、社会保険料控除や配偶者控除などの各種控除は忘れずに届け出ておきましょう。
住民税では控除内容が所得税と基本的に共通ですが、控除額が異なることがあります。基礎控除・社会保険料控除等の所得控除は原則としてその年分の所得に適用し、翌年へ繰り越しません。黒字年にも、その年に適用できる控除を申告します。
赤字でも正しく申告し、将来に備えた対応を
個人事業主が赤字となった年は、基本的に所得税や住民税の課税はありませんが、状況に応じて均等割や他の税負担が発生することもあります。
また、確定申告を行うことで損失繰越や保険料の軽減、各種証明書の発行など多くのメリットがあります。申告を怠ると行政手続きに支障が出るため、赤字であっても住民税申告や青色申告の準備、控除の申告をきちんと行いましょう。
税務の基本を押さえ、将来の黒字に備えて今できる対応をしておくことが大切です。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 個人事業主
TikTokビジネスアカウントとは?個人事業主が成果を出すための運用・収益・税務を解説
個人事業主にとって、SNSは集客やブランディング、顧客との接点づくりに欠かせない時代となりました。中でもTikTokは、短尺動画を通じて多くのユーザーにリーチできる強力なプラットフ…
詳しくみる -
# 個人事業主
個人事業主がコピー機をリースするメリットは?注意点や費用相場を解説
コピー機リースは、個人事業主が高額な業務用コピー機を一括購入せずに導入できる合理的な契約形態です。リース契約を活用すれば、初期投資を抑えながら月々の定額料金で最新機種を導入でき、さ…
詳しくみる -
# 個人事業主
個人事業主に税理士はいらない?依頼できる業務やメリットを解説
「個人事業主に税理士はいらない」という意見がある一方で、確定申告や経理業務を正確に行うために税理士へ依頼する個人事業主も少なくありません。本記事では、個人事業主にとって税理士が必要…
詳しくみる -
# 個人事業主
個人事業主のためのマイナンバーガイド|外注・従業員対応・確定申告まで解説
マイナンバー制度は、行政の効率化を目的に導入された仕組みですが、個人事業主にとっても日常業務の中で関わる場面が多くあります。確定申告での記載義務、報酬の受け取り時や従業員の雇用時、…
詳しくみる -
# 個人事業主
従業員が5人以下の個人事業主が加入する社会保険は?任意適用についても解説
個人事業主が5人以下(厳密には5人未満)の従業員を雇う場合、社会保険のうち労災保険と雇用保険に入る必要はありますが、健康保険や厚生年金保険、介護保険に加入する必要はありません。ただ…
詳しくみる -
# 個人事業主
個人事業主でも賃金台帳の作成は義務?作り方や活用方法を解説
個人事業主であっても、従業員を雇っている場合には「賃金台帳」の作成が法律で義務づけられています。アルバイトやパートを1名雇用しているだけでも対象となるため、知らずに放置していると労…
詳しくみる