
- 更新日 : 2026年10月30日
年収250万円の個人事業主が払う税金はいくら?内訳と節税対策
青色申告なら所得税0円・住民税約6万2,500円、白色申告なら所得税約3万2,700円・住民税約12万7,500円が目安です(経費50万円・社会保険料32万円の場合)。
- 所得税・住民税は所得額や各種控除、非課税要件によって課税の有無・金額が変わる。
- 所得290万円以下なら個人事業税は不要
- 売上1,000万円以下など一定の要件に該当する場合、消費税は原則免税
青色申告か白色申告かで、年間約9.8万円の差が出ますが、青色申告の場合は事前に承認申請が必要です。
個人事業主として年収250万円を得ている場合、所得税や住民税が発生します。さらに、事業所得によっては個人事業税、場合によっては消費税の対象になることもあります。
この記事では、年収250万円の個人事業主が負担する税金の種類や税額の目安、青色申告・白色申告による違い、節税につながる控除制度や共済制度の活用などを解説します。
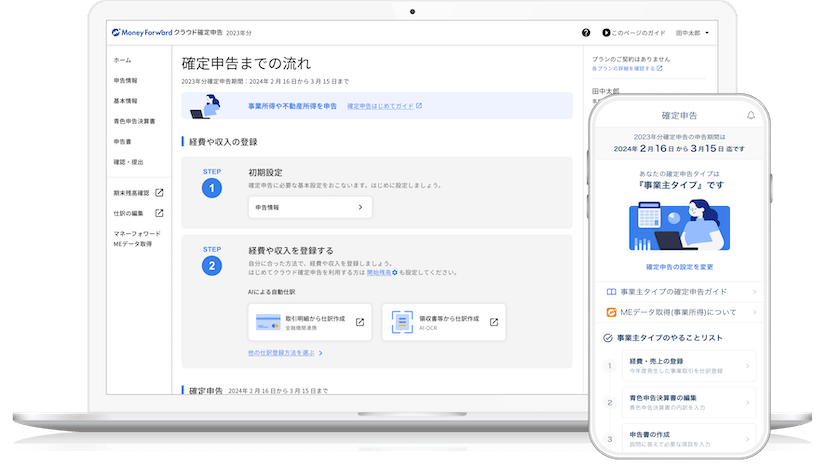
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
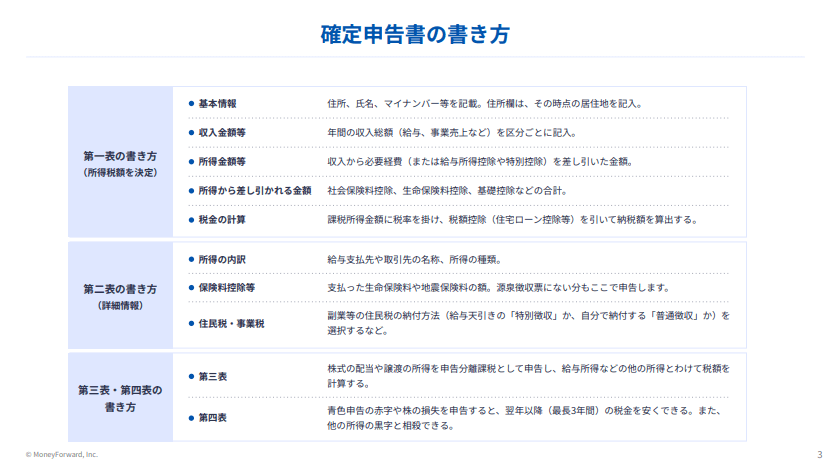
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
年収250万円の個人事業主にかかる税金の種類は?
年収250万円程度の個人事業主にかかる税金は、基本となる所得税・住民税に加え、所得が増えた場合には個人事業税、条件によっては消費税の対象になります。
| 税金 | 納付先 | 対象になる条件 |
|---|---|---|
| 所得税 | 国 | 所得が所得控除の合計を上回る場合 |
| 住民税 | 都道府県・市区町村 | 前年の所得が一定額を超える場合 |
| 個人事業税 | 都道府県 | 法定業種で事業所得が290万円を超える場合 |
| 消費税 | 国 | 前々年の課税売上高が1,000万円を超える場合など |
なお、この記事では「年収250万円」を、個人事業主として1年間に得た総収入(売上)と定義します。顧客などから受け取る売上代金の合計額で、必要経費は差し引かれていません。
個人事業主の年収を「売上-必要経費」とする考え方もありますが、ここでは年間売上高を年収として扱います。
所得税:所得控除を超えた分にかかる
所得税は、事業収入から経費と所得控除を差し引いた「課税所得」に税率をかけて計算します。
所得税額 =所得税等の額 =(課税所得×税率−速算表の控除額)× 102.1%
末尾の102.1%は復興特別所得税(所得税額の2.1%)です。令和9年1月1日以後に生ずる所得は、防衛特別所得税1%と復興特別所得税1.1%をあわせた2.1%となり、合計の割合は変わりません。
年収250万円の場合、課税所得が194万9,000円以下なら税率は5%です。
課税所得は控除の活用で大きく変わり、なかでも基礎控除は令和8年度税制改正で次のように引き上げられました。
| 合計所得金額 | 令和8年分・令和9年分 | 令和10年分以後 |
|---|---|---|
| 132万円以下 | 104万円 | 99万円 |
| 132万円超489万円以下 | 104万円 | 62万円 |
| 489万円超655万円以下 | 67万円 | 62万円 |
| 655万円超2,350万円以下 | 62万円 | 62万円 |
国民年金・国民健康保険料の支払い分も「社会保険料控除」として全額控除できるほか、家族の状況に応じた所得控除もあります。
参照:No.2260 所得税の税率|国税庁、No.1199 基礎控除|国税庁
住民税:前年の所得に基づいて課税される
住民税は、都道府県民税・市町村民税からなる地方税で、前年の課税所得に対して課されます。住民税には「所得割」と「均等割」があり、合計して計算します。
住民税の所得割と均等割の違い
| 区分 | 計算の方法 | 目安 |
|---|---|---|
| 所得割 | 課税所得に標準税率10%(都道府県民税4%+市町村民税6%)をかける | 課税所得に応じて変動 |
| 均等割 | 自治体が定める定額 | おおむね5,000円(都道府県1,000円+市町村3,000円+森林環境税1,000円) |
所得税と同様に基礎控除(住民税では43万円)などが適用され、課税所得が抑えられる仕組みになっています。
個人事業主は年4回(6月・8月・10月・翌年1月)に分けて納める普通徴収方式です。給与から天引きされないため、納付期限の管理が必要になります。
個人事業税:所得290万円超で対象になる
個人事業税は、法定業種に該当し事業所得が年間290万円を超えた場合に課される地方税です。税率は業種によって異なり、3〜5%です。
経費を差し引いた事業所得が250万円であれば、事業主控除290万円に満たないため課税対象外になります。
納税は通常年2回(8月末・11月末)で、確定申告書の内容をもとに都道府県税事務所が税額を決定し、納税通知書が届きます。所得が290万円を超えそうなときは、あらかじめ備えておきましょう。
消費税:年収250万円なら原則かからない
消費税は、原則として前々年の課税売上高が1,000万円を超えた場合などに納税義務が発生します。年収250万円規模であれば、ほとんどの場合は免税事業者として扱われ、申告・納付義務はありません。
ただし、インボイス制度で「適格請求書発行事業者」として登録した場合は、基準期間における課税売上高が1,000万円以下でも納税義務が発生します。
インボイス登録を契機に免税事業者から課税事業者となった等の要件を満たす場合、個人は令和8年分まで2割特例、令和9年分・令和10年分は3割特例を適用できます。
登録は任意ですが、取引先との関係で実質的に求められる場面もあります。取引先の意向を確認しながら判断しましょう。
参照:No.6498 適格請求書等保存方式(インボイス制度)|国税庁
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
個人事業主の税額は青色申告と白色申告でどう違う?
同じ収入でも青色申告特別控除を差し引けるかどうかで課税所得に差が出ます。
青色申告と白色申告の計算を並べて見ていきましょう。
- 年間の売上(年収)250万円
- 必要経費50万円
- 社会保険料(国民年金・国民健康保険料など)年間32万円
- 扶養親族なし、令和8年分として計算
上記の条件により、事業所得(売上-経費)は200万円です。
青色申告は、65万円の特別控除を受ける場合で計算、白色申告には、この特別控除がありません。
| 項目 | 青色申告 | 白色申告 | ||
|---|---|---|---|---|
| 所得税 | 住民税 | 所得税 | 住民税 | |
| 事業所得 (売上-経費) |
200万円 | 200万円 | 200万円 | 200万円 |
| 青色申告特別控除 | 65万円 | 65万円 | なし | なし |
| 所得金額 | 135万円 | 135万円 | 200万円 | 200万円 |
| 基礎控除 | 104万円 | 43万円 | 104万円 | 43万円 |
| 社会保険料控除 | 32万円 | 32万円 | 32万円 | 32万円 |
| 所得控除の合計 | 136万円 | 75万円 | 136万円 | 75万円 |
| 課税所得 | 0円 | 60万円 | 64万円 | 125万円 |
| 税額 | 0円 | 6万2,500円 (所得割6万円―調整控除2,500円+均等割5,000円) |
約3万2,700円 (復興特別所得税を含む) |
12万7,500円 (所得割12万5,000円―調整控除2,500円+均等割5,000円) |
青色申告では、所得控除の合計136万円が所得金額135万円を上回るため、所得税はかかりません。
住民税は調整控除後、約6.3万円になります。
白色申告では、特別控除がない分だけ課税所得が大きくなり、所得税と住民税をあわせて約16万円が目安になります。
青色申告と白色申告の所得税・住民税の差額は約9.8万円になります。

節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

個人事業主が確定申告で気をつけることは?
年収が250万円程度の場合、個人事業主であれば原則として毎年確定申告を行う必要があります。申告の要否と、期限まわりの注意点を整理します。
所得税が0円でも確定申告は必要
所得金額から所得控除を差し引き、所得税額から税額控除を差し引いても納税額が残る場合、原則として確定申告が必要です。青色申告特別控除等を受けるための申告要件は別に確認します。前の章のように所得税が0円になる場合でも、青色申告特別控除を受けるには期限内の確定申告が欠かせません。
申告しないまま放置すると、後に税務署から指摘を受け、延滞税や無申告加算税などのペナルティが発生するリスクもあります。
青色申告には事前の申請が必要
青色申告特別控除を受けるには、原則として青色申告をしようとする年の3月15日までに「所得税の青色申告承認申請書」を提出します。その年の1月16日以後に新たに事業を開始した場合は、開業日から2カ月以内が期限です。
控除額は最大65万円(簡易な帳簿で10万円)で、令和9年分以後は最大75万円に引き上げられます。赤字を翌年以降に繰り越せるなどのメリットもあります。
一方、白色申告は届け出が不要で簡単ですが、これらのメリットは受けられません。記帳は簡易的な帳簿でよいものの、白色申告者にも帳簿保存が求められます。
なお、確定申告期限(通常3月15日)に間に合わないと、青色申告特別控除は10万円になります。
経費と控除の証拠書類を保管する
必要経費を証明できるように、領収書やレシート、請求書を保管・整理しておきましょう。経費をきちんと計上することで課税所得を減らせて、結果として納税額も軽減されます。
社会保険料や小規模企業共済掛金、生命保険料などの控除証明書も、あわせて保管しておきます。
年収250万円の個人事業主ができる節税対策は?
年収250万円規模の個人事業主でも、適切に対策を講じることで所得税・住民税の負担を減らせます。ここでは、無理なく実践できる節税対策を紹介します。
小規模企業共済を利用する
小規模企業共済は、掛金の全額が「小規模企業共済等掛金控除」として所得控除の対象になります。個人事業主が廃業時や老後に備えて積み立てを行う制度です。
月額1万円(年間12万円)を拠出すれば、課税所得を12万円分減らせて、その分税額も軽減されます。
さらに、将来の共済金受け取り時にも税制優遇があるため、長期的な資産形成をしながら節税にもつながります。小規模企業共済は、個人事業主でも業種に応じ常時使用する従業員が20人以下または5人以下などの加入条件があります。常時雇用されている給与所得者の副業等は対象外です。
生命保険料控除や社会保険料控除を活用する
民間の生命保険や医療保険に加入している場合、保険料の一部を「生命保険料控除」として所得控除に含められます。生命保険料控除には「一般生命保険料」「介護医療保険料」「個人年金保険料」の枠があります。
年間支払保険料に応じて、所得税では新旧の制度をあわせて合計12万円まで控除を受けられます。
| 枠 | 新制度 (平成24年以後の契約) |
旧制度 (平成23年以前の契約) |
|---|---|---|
| 一般生命保険料 | 4万円 | 5万円 |
| 介護医療保険料 | 4万円 | ― |
| 個人年金保険料 | 4万円 | 5万円 |
| 合計の限度額 | 12万円 | 10万円 |
なお、令和8年分以後、23歳未満の扶養親族がいる場合は、新契約の一般生命保険料控除の上限が6万円になります。介護医療・個人年金保険料の控除限度額とは区別します。
また、国民年金保険料、国民健康保険料は全額が社会保険料控除となるため、年間数十万円の所得控除となり、節税効果が高くなります。
経費と家事按分を正しく処理する
事業に必要な支出は経費として計上できるため、領収書やレシートを日頃から整理し、もれなく申告することが基本です。
自宅の一部を事務所として使っている場合や、スマートフォン・インターネットなどを仕事と私用で併用している場合には、「家事按分」によって事業使用分を経費として処理できます。
按分は、事業での使用時間やデータ使用量など合理的な基準にもとづいて行います。
例:通信費12万円 × 業務割合50% = 6万円
ただし、按分計算をした根拠は保存しておきましょう。
負担する税金を減らすためにできることを確認しよう
年収250万円でも、所得税・住民税のほかに、年収の増加や条件によっては個人事業税や消費税の負担が発生します。青色申告を活用すれば課税所得を抑えて、実際の納税額を軽減できます。
さらに、小規模企業共済や各種控除制度、経費の適切な計上を行うことで節税効果は高まります。制度や申告の選択によって年間の税負担は大きく変わるため、自身の事業状況に応じて適切な対策をとっていきましょう。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 個人事業主
個人事業主が交通事故にあったら休業補償はどうなる?手続きや税務のポイントを解説
交通事故で負傷し、仕事を休まざるを得なくなった個人事業主の方は、売上が途絶える不安を抱えることでしょう。そのような場合に助けとなるのが「休業補償」です。本記事では、個人事業主のため…
詳しくみる -
# 個人事業主
給料(報酬)未払いは労働基準監督署で対応できる?個人事業主が知っておくべき相談先と対処法を解説
個人事業主やフリーランスとして働く中で、報酬の未払いに悩まされるケースは珍しくありません。業務委託契約であるため、労働基準法の保護が及ばず、労働基準監督署では対応できないこともあり…
詳しくみる -
# 個人事業主
クラウドPBXは個人事業主の強い味方|仕組み・料金・おすすめサービスを解説
クラウドPBXは、スマートフォンやパソコンを使って固定電話番号を扱える通信サービスで、オフィス用の電話環境をインターネット上で実現できます。個人事業主でも、物理的な電話機や回線工事…
詳しくみる -
# 個人事業主
個人事業主がコピー機をリースするメリットは?注意点や費用相場を解説
コピー機リースは、個人事業主が高額な業務用コピー機を一括購入せずに導入できる合理的な契約形態です。リース契約を活用すれば、初期投資を抑えながら月々の定額料金で最新機種を導入でき、さ…
詳しくみる -
# 個人事業主
個人事業主でも雇用保険に入れる?ダブルワーク時の加入条件や注意点を解説
副業・兼業を行う個人事業主が増える中で、「雇用保険には加入できるのか?」「失業手当は受け取れるのか?」といった疑問を持つ方も多いのではないでしょうか。原則として自営業者は雇用保険の…
詳しくみる -
# 個人事業主
個人事業主が利用できる債務整理とは?事業継続できる?種類や注意点を解説
個人事業主として事業を営む中で、借入金の返済に行き詰まり、資金繰りに悩む場面は少なくありません。 そんなときに検討すべき手段の一つが「債務整理」です。債務整理は、法的な手続きを通じ…
詳しくみる