
- 更新日 : 2026年10月30日
個人事業主・フリーランスの月40万の手取りと必要な売上額は?
税金と社会保険料を差し引くと、手取りは月額約25万円が目安です(経費が年80万円の場合)。
- 年間の負担は税金と社会保険料で約101万円
- 社会保険料は会社員の約2倍を自己負担する
- 手取り40万円には月商約70万円が必要
経費の額や居住地によって、手取りは大きく変わります。
個人事業主・フリーランスとして月収40万円を得ても、その全額が自由に使えるわけではありません。税金や社会保険料、事業経費の負担によって手取りは大きく減少します。
この記事では、月収と手取りの関係、差し引かれる税金や社会保険料の内訳、節税方法や事業戦略を解説します。業務委託契約で働く方にも共通する内容です。
なお、この記事で「月収40万円」とは、個人事業主として1カ月間に得た総収入(売上)を指します。事業により得た収入の合計額であり、必要経費などは含まれていません。個人事業主の年収を「売上-必要経費」とする考え方もありますが、ここでは「月間売上高=月収」と捉えます。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
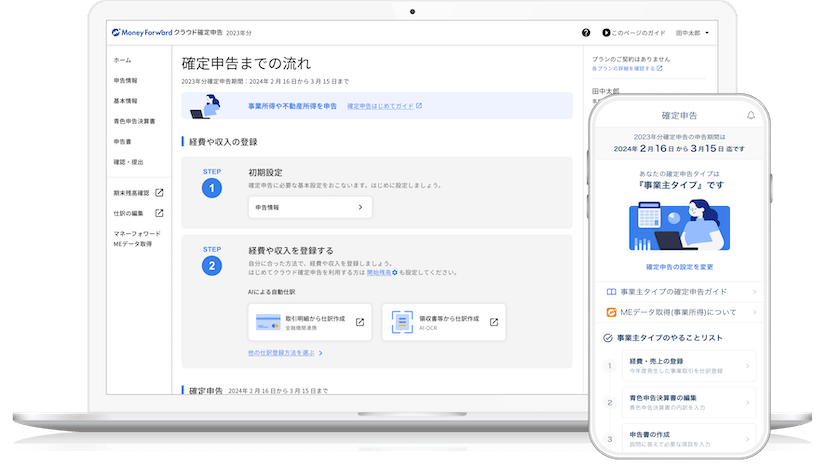
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
個人事業主の月収40万円の手取りはいくら?
月収が40万円でも、その全額が手元に残るわけではありません。税金や社会保険料の自己負担があるため、実際の手取り額は目減りします。
月収40万円の手取り目安
都内在住・40歳未満・単身の個人事業主が月収40万円を得た場合、手取りは月額約25万円が目安になります。
前提条件は次のとおりです。
- 年収(売上)480万円
- 必要経費 年80万円
- 青色申告特別控除 65万円
- 社会保険料 年64万円(前年の所得に基づく額と仮定)
この条件で計算すると、負担額は次のようになります。
| 項目 | 年額 | 月額 |
|---|---|---|
| 所得税 | 約8.5万円 | 約0.7万円 |
| 住民税 | 約23.3万円 | 約1.9万円 |
| 個人事業税 | 5.5万円 | 約0.5万円 |
| 社会保険料 | 64万円 | 約5.3万円 |
| 合計 | 約101万円 | 約8.4万円 |
手取り = 売上480万円 - 経費80万円 - 負担額101万円 = 約299万円
299万円 ÷ 12カ月 = 月額 約25万円
基礎控除は令和8年分・令和9年分で最大104万円です。この例では所得金額が335万円(480万円-80万円-65万円)となるため、104万円が適用されます。
| 合計所得金額 | 令和8年分・令和9年分 | 令和10年分以後 |
|---|---|---|
| 132万円以下 | 104万円 | 99万円 |
| 132万円超489万円以下 | 104万円 | 62万円 |
| 489万円超655万円以下 | 67万円 | 62万円 |
| 655万円超2,350万円以下 | 62万円 | 62万円 |
ただし、これはほんの一例です。実際の手取りは事業経費の多寡、所得控除の適用状況、扶養家族の有無、居住地の保険料率などによって上下します。例えば経費が多ければ課税対象所得は減り、税金や保険料も軽くなります。
手取りが減る理由は税金と社会保険料
月収40万円の全額が残らないのは、必要経費以外に税金と社会保険料を負担するためです。収入から経費を引いた事業所得に対して所得税や住民税が課され、さらに健康保険と国民年金の保険料を全額自己負担します。
| 会社員 | 個人事業主・フリーランス | |
|---|---|---|
| 加入する制度 | 健康保険・厚生年金 | 国民健康保険・国民年金 |
| 保険料の負担 | 会社と折半 | 全額自己負担 |
個人事業主の国民健康保険・国民年金には会社の折半負担がありません。ただし会社員とは制度や計算方法が異なるため、同じ所得でも保険料が一律約2倍になるとは限りませんが、月収40万円から実際の手取り額は大きく減少します。
税と社会保険料の仕組みを理解し、負担を見越した資金計画を立てておきましょう。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
個人事業主が手取り40万円を得るために必要な売上はいくら?
収入が増えると税金や社会保険料も比例して増えるため、必要となる月収は想像以上に高くなります。
手取り40万円にするための月収
経費率20%で試算すると、手取り月40万円を得るには月商約70万円が必要です。前の例では売上480万円に対し、経費が年間80万円とかなり少なめの想定でした。ここでは売上に対する経費の割合を20%として計算します。
| 項目 | 金額 |
|---|---|
| 年間売上 | 840万円(月商70万円) |
| 必要経費 | 168万円(売上の20%) |
| 青色申告特別控除 | 65万円 |
| 事業所得 | 607万円 |
所得税 = 約53.5万円(課税所得476万円、基礎控除67万円)
住民税 = 約50.25万円
個人事業税 = 約19.1万円※税率5%として計算
社会保険料 = 64万円
手取り = 売上840万円 - 経費168万円 - 負担額187万円 = 約485万円
485万円 ÷ 12カ月 = 月額 約40万円
手取りを25万円から40万円に増やすには、月商を40万円から70万円へ1.75倍にする必要があります。 売上の伸びがそのまま手取りに反映されないのは、税率が上がるためです。
この例では基礎控除が104万円から67万円に下がっている点にも注意が必要です。合計所得金額が489万円を超えると、基礎控除額が段階的に縮小します。
なお、必要経費の割合や前年の社会保険料は人によって異なります。ご自分に合った数値を当てはめて試算してみてください。
高収入ほど税負担が増える仕組み
必要な月商が高くなる背景には、累進課税制度と社会保険料の算定方法があります。
| 負担 | 増え方 |
|---|---|
| 所得税 | 5%から最大45%まで段階的に税率が上がる |
| 住民税 | 所得割は一律約10%のため、所得に比例して増える |
| 国民健康保険料 | 前年の所得に応じて計算されるため、翌年度の負担が増える |
| 基礎控除 | 合計所得489万円超で段階的に縮小する |
こうした構造により、手取り40万円を得るためには多くの売上を確保する必要があります。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

個人事業主が月収から差し引かれる税金は?
個人事業主は、月収(売上)からそのままの金額を手取りとして受け取るわけではありません。税金や社会保険料、事業運営に必要な経費を差し引いた残りが実際の手取り額となります。
ここでは、代表的な税金の種類と必要経費について解説します。
所得税と住民税
所得税は、事業所得から所得控除を差し引いた課税所得に、累進税率(5%〜45%)を適用して計算します。
※ 令和8年分は復興特別所得税2.1%、令和9年分以後は復興特別所得税1.1%と防衛特別所得税1%が加わります。
年収480万円で経費が100万円の場合、事業所得は380万円となり、ここから控除額を引いた残りに税率がかかります。
さらに、計算された税額には復興特別所得税(所得税額の2.1%)が上乗せされます。所得税は翌年の確定申告時期に計算し、申告期限までに納付します。
住民税は前年の所得に基づいて課税される地方税で、都道府県民税と市町村民税から成り立ちます。多くの自治体で所得割の税率は合計約10%程度に設定されています。
住民税は、所得に応じて課される所得割と、所得にかかわらず定額で課される均等割を足し合わせます。標準的な住民税の均等割は年4,000円で、別に森林環境税年1,000円がかかり、合計は年5,000円です。自治体独自の加算がある場合は別途確認します。
前年の所得が多ければ翌年度の住民税額も高くなります。普通徴収の場合は年4回に分けて納付します。
個人事業税
個人事業税は、指定された業種を営む個人事業主に対して課される地方税です。税率は業種によって異なり、おおむね3~5%の範囲で設定されています。ただし、年290万円の事業主控除があり、この額を超える部分にのみ課税されます。
たとえば事業所得が400万円で税率5%の場合、110万円に対して課税されるため、年間5万5,000円の負担となります。納付は通常8月と11月の2回に分けて行われます。
なお、個人事業税の計算では青色申告特別控除は適用されません。
消費税
消費税は、前々年の課税売上高が1,000万円を超える、あるいは前年の1月1日から6月30日までの期間(特定期間)における課税売上高が1,000万円を超えると納税義務が発生します。特定期間は、課税売上高に代えて給与等支払額で1,000万円超かを判定することもできます。開業初年度や2年目は基準期間がないため免税になる場合があります。
税率は10%(うち地方消費税2.2%)および軽減税率8%(うち地方消費税1.76%)で、売上に含まれる消費税から仕入や経費で支払った消費税を差し引いた額を納めます。
2023年10月からインボイス制度が導入され、免税事業者でもインボイス発行事業者として登録すると課税事業者となり、消費税の申告と納付が必要になります。
必要経費
必要経費とは、事業運営に直接必要な支出で、売上から差し引けます。仕入高、通信費、備品費、交通費、車両維持費、外注費、研修費、減価償却費などが該当します。
経費計上によって課税所得が減少し、結果的に所得税・住民税・個人事業税の負担を軽減できます。ただし、私的な支出は経費にできず、事業と私用が混在する場合は「家事按分」により事業使用分を計算します。
この際の按分は、例えば事業用に使った時間や使用量の割合、作業スペースの面積割合など合理的な基準で按分します。
個人事業主が加入する国民健康保険・国民年金
個人事業主は、自ら手続きを行い国民健康保険と国民年金に加入します。これらの保険料は支払額がそのまま「社会保険料控除」として所得控除の対象になります。
国民健康保険料の計算方法と負担額の目安
国民健康保険料は自治体ごとに計算方法が異なり、主に所得割と均等割で構成されます。
| 区分 | 計算の方法 |
|---|---|
| 所得割 | 前年の総所得から住民税の基礎控除額を差し引いた金額に料率をかける |
| 均等割 | 加入者人数に定額をかける |
令和7年度(2025年度)の東京都新宿区の場合、40歳未満の単身世帯で前年所得が400万円なら(400万円−43万円)×10.40%+64,100円=年435,380円(約43.5万円)です。所得100万円増の増分は年10.4万円です。
さらに40歳から64歳は介護保険料が加算されるため、同じ所得でも負担は高くなります。
納付は自治体からの通知に基づき、年数回に分けて行うのが一般的です。支払った保険料は全額を社会保険料控除として申告でき、所得税・住民税の軽減効果があります。
なお、令和8年度からは子ども・子育て支援金が新設され、賦課の区分が4つになりました。
国民年金保険料は定額(月額17,000円台)
国民年金は20歳以上60歳未満の全国民が加入する基礎年金制度で、保険料は所得に関係なく定額です。
令和8年度(2026年度)の保険料は月額17,920円で、年間約22万円の負担となります。全額が社会保険料控除の対象で、確定申告で申告すればその分課税所得を減らせます。
老齢基礎年金は、保険料納付済期間と免除期間などを合算した受給資格期間が10年以上ある場合に、原則として65歳から受け取れます。20歳から60歳までの40年間すべて保険料を納めると、満額の老齢基礎年金を受け取れます。
将来の年金受給というメリットはありますが、個人事業主にとっては毎月固定の負担額となるため、資金計画に組み込んでおく必要があります。
収入が減少し支払いが困難な場合は、免除や猶予制度を申請できるため、条件に該当する場合は早めに活用することが望まれます。
個人事業主が手取りを増やすための節税対策は?
手取りを最大化するには、税金の仕組みを理解したうえで節税策を実践することが欠かせません。ここでは、代表的かつ実効性の高い方法を紹介します。
青色申告をして特別控除を受ける
青色申告の承認を受けて複式簿記で正しく記帳し、損益計算書や貸借対照表を添付して申告すれば、青色申告特別控除を受けられます。
控除額は記帳と提出の方法によって決まります。
| 条件 | 令和8年分まで | 令和9年分以後 |
|---|---|---|
| 複式簿記+e-Tax提出+優良な電子帳簿の保存またはデジタルシームレス保存 | 65万円 | 75万円 |
| 複式簿記+e-Tax提出のみ | 65万円 | 65万円 |
| 複式簿記+書面提出 | 55万円 | 10万円 |
| 簡易な帳簿 | 10万円 | 10万円 (前々年の収入1,000万円超は0円) |
これにより、所得税・住民税の課税対象となる所得が減少し、納税額を抑えられます。ただし、個人事業税の計算では青色申告特別控除は適用されません。
また、赤字を翌年以降に繰り越して黒字と相殺する純損失の繰越控除などの優遇制度もあります。
令和8年分までは、55万円控除の要件に加え、e-Tax申告または優良な電子帳簿の保存と所定の届出で65万円控除となります。令和9年分以後は、正規の簿記・貸借対照表等の期限内e-Tax送信で65万円、さらに優良な電子帳簿の保存またはデジタルシームレス保存と期限内の届出で75万円です。

各種所得控除を最大限に活用する
税負担を減らすためには、利用できる所得控除を漏れなく適用しましょう。
- 社会保険料控除(国民健康保険や国民年金の支払額)
- 生命保険料控除
- 地震保険料控除
- 扶養控除、配偶者控除
- 医療費控除
さらに、小規模企業共済やiDeCo(個人型確定拠出年金)の掛金は全額が小規模企業共済等掛金控除の対象となり、課税所得を減らせます。例えば年間20万円積み立てれば、その分だけ課税所得が減少し、税額も下がります。
控除を受けるためには、領収書やレシート、証明書類の保管が必須です。
必要経費を漏れなく計上する
必要経費は、課税所得を直接減らす手段です。 事業に関係する支出であれば計上できます。
- 打ち合わせ時のカフェ代
- 取引先との会食費
- 自宅兼事務所の家賃や光熱費などの事業に使用した分
- 事業に活用しているパソコンや書籍、研修費
少額の支出でも積み重なれば節税効果は大きくなります。ただし、私的利用分は経費にできないため、事業用と私用の支出は明確に区分する必要があります。
日常的に領収書を整理し、会計ソフトを使って正確に記帳することで、計上漏れを防げます。
個人事業主が手取りを増やすためのビジネスの工夫は?
個人事業主が手取りを増やすには、節税や経費管理だけでなく、売上や利益率そのものを高めるビジネス戦略も欠かせません。
ここでは、利益率向上・業務効率化・顧客単価アップといった工夫を紹介します。
高付加価値サービスで利益率を上げる
同じ時間や労力でより多くの利益を生むには、単価の高いサービスや商品を提供することが効果的です。
専門性の高いスキルや独自のノウハウを活かし、他にはない付加価値を提供することで価格競争に巻き込まれにくくなります。
たとえば、制作業務にコンサルティングを組み合わせたり、納品後のサポートを含むパッケージ化を行うことで、単価を引き上げやすくなります。顧客が「価格以上の価値がある」と感じるサービス設計がポイントです。
業務効率化で時間単価を向上させる
売上を伸ばすためには、限られた時間でより多くの案件をこなす仕組み作りも重要です。会計や請求、顧客対応などの事務作業を自動化できるツールを導入すれば、作業時間を削減できます。
さらに、外注やアシスタントの活用によって自分が高付加価値業務に集中できる環境を整えることも有効です。
時間単価を意識し、低単価業務に時間を費やしすぎないよう見直すことが、結果的に手取り増加につながります。
既存顧客からの売上を最大化する
新規顧客獲得はコストも時間もかかりますが、一方で既存顧客への追加提案やリピート受注は効率的に売上を増やせます。継続契約や定期購入型のサービスを導入すれば、安定した収入源となり、将来の見通しも立てやすくなります。
また、既存顧客の満足度を高めることで口コミや紹介による新規顧客獲得にもつながり、集客コストを抑えながら売上基盤を強化できます。
月収40万円と手取りの関係を正しく理解しよう
個人事業主・フリーランスの場合、月収40万円でも経費や税金、社会保険料の負担により、手取りは月額約25万円前後に減少します(経費が年間80万円の場合)。
手取り40万円を得るには、累進課税や保険料の増加をふまえ、月商70万円程度が必要です。手取りを増やす施策として、青色申告や各種控除、経費計上などの節税策を適切に活用しましょう。
さらに、高付加価値サービスの提供や業務効率化などのビジネス戦略を組み合わせることで、安定的に高い手取りを確保できます。
所得税・住民税・個人事業税・消費税の仕組みや、国民健康保険・国民年金の計算方法を理解して、事業の持続的な成長につなげましょう。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 個人事業主
アルバイトをする個人事業主も確定申告は必要?いくらから?書き方やり方も解説
個人事業主のアルバイト収入は申告が必要? 事業所得と給与所得の合計が所得控除の額を超えるなら、確定申告が必要です。 事業所得と給与所得は分けて記入する 源泉徴収された税金が戻ること…
詳しくみる -
# 個人事業主
楽天銀行の個人ビジネス口座とは?個人事業主におすすめの理由や開設方法を解説
個人事業主として事業用の資金を適切に管理するためには、プライベート用とは別に専用の銀行口座を持つことが欠かせません。中でも楽天銀行の「個人ビジネス口座」は、屋号名義の利用や低コスト…
詳しくみる -
# 個人事業主
個人事業主の所得証明書はどこでもらえる?発行方法や利用シーンを解説
個人事業主が融資を受ける場合などに必要な所得証明書は、自治体の窓口などで発行してもらえます。そもそも所得証明書は、どのような場面で必要になるのでしょうか。所得証明書の利用シーンや発…
詳しくみる -
# 個人事業主
個人事業主でOEMをするのは難しい?始め方や会計の仕方を解説
個人事業主であっても、OEMをすることは可能です。しかしOEMには様々なメリットとデメリット、注意点があり、よく理解してからOEMを始めないと思わぬ失敗をしてしまうことがあります。…
詳しくみる -
# 個人事業主
個人事業主でも賃金台帳の作成は義務?作り方や活用方法を解説
個人事業主であっても、従業員を雇っている場合には「賃金台帳」の作成が法律で義務づけられています。アルバイトやパートを1名雇用しているだけでも対象となるため、知らずに放置していると労…
詳しくみる -
# 個人事業主
個人事業主のやることリスト!開業前、開業後、経費の一覧も
個人事業主は、しなければならない事務や手続きが多くあります。しかし、やるべき事を一つ一つ教えてくれる人はいません。自分の事業に合わせて必要な事務や手続きを調べて期限までに行わなけれ…
詳しくみる