
- 更新日 : 2026年9月17日
個人事業主でも源泉徴収は必要?源泉徴収票の作成方法や所得税の計算を解説
個人事業主でも、従業員を雇用して給与を支払う場合や特定の報酬を支払う場合は源泉徴収が必要です。
- 従業員を雇用したら源泉徴収義務が発生
- 従業員を雇用したら原稿料・弁護士報酬等も源泉徴収の対象
- 従業員なしでも確定申告時に(自分の)源泉税を要考慮
Q. 従業員のいない個人事業主に源泉徴収は必要?
A. 原則不要ですが、例外的にバー・キャバレー等の経営者がホステス等に報酬を支払う場合は源泉徴収が必要です。
源泉徴収は原則として給与や報酬を支払う者が行います。では、従業員を雇用せずに給与を支払っていない個人事業主の場合は、源泉徴収が必要になるのでしょうか。
本記事では、従業員のいない個人事業主でも源泉徴収が必要なケースや源泉徴収票の作成方法について解説します。源泉徴収制度をよく理解し、従業員を雇用するときに備えておきましょう。また、令和8年9月の大規模なシステム刷新に伴って、申告書を含むほぼすべての国税関連帳票の様式が新しくなりました。本記事では源泉徴収票や源泉税の納付書を案内しています。
※本記事の内容は財務省「令和8年度税制改正の解説」をもとにしています。
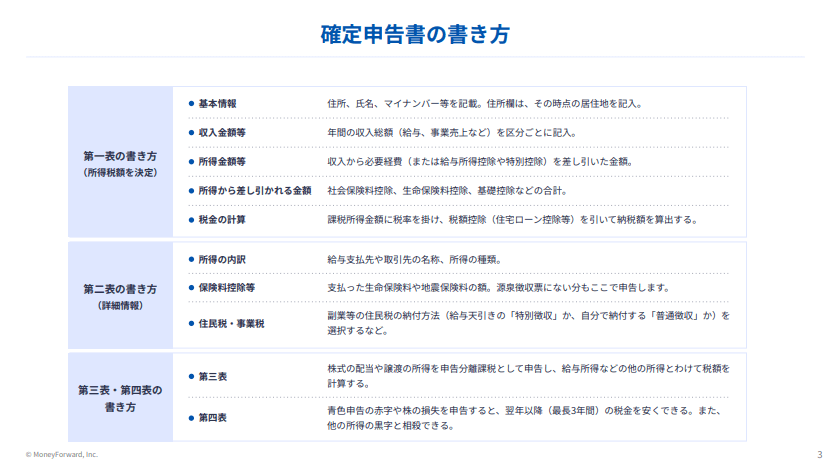
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
個人事業主でも源泉徴収は必要?
個人事業主でも、従業員を雇用して給与を支払っている場合は源泉徴収が必要です。
そもそも源泉徴収制度とは、「①給与や利子、配当、税理士報酬などの所得を支払う者が、②その所得を支払う際に所定の方法により所得税額を計算し、③支払金額からその所得税額を差し引いて国に納付する」制度です。
給与支払者が給与や報酬から所得税等を差し引いて支払うほか、給与以外の支払いをした場合にも源泉徴収が必要なケースがあります。
参考:令和8年版 源泉徴収のあらまし|国税庁、「第1 源泉徴収制度について」
源泉徴収制度により源泉徴収された所得税および復興特別所得税は、最終的に年末調整や確定申告等によって精算されます。所得税では原則として、自分でその年の所得金額と税額を計算して申告・納付を行う「申告納税制度」が採用されていますが、給与や報酬を受け取る人の負担を軽減する目的で源泉徴収制度が導入されています。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
個人事業主の源泉徴収における要否の判断方法
源泉徴収が必要になるケースは、業種ではなく業務内容によって決まるほか、一定の報酬の支払いを受ける人が個人か法人かでも異なります。ここでは、個人事業主が源泉所得税を支払う立場にある場合について解説します。
従業員を雇用している個人事業主は源泉徴収が必要
従業員のいる個人事業主は、従業員だけでなく、以下のようなケースにおいても源泉徴収が必要になります。
源泉徴収が必要なケース
- 原稿料や講演料など
- 弁護士、公認会計士、司法書士等に支払う報酬等
- 社会保険診療報酬支払基金が支払う診療報酬
- プロ野球選手、プロサッカーの選手、モデルや外交員などに支払う報酬
- 映画、芸能(音楽、舞踊、漫才等)、TV放送等の出演等の報酬等および芸能プロダクションを営む個人に支払う報酬等
- バンケットホステスやバー・キャバレーのホステスに支払う報酬等
- プロ野球選手の契約金など、役務の提供契約により一時に支払う契約金
- 広告宣伝のための賞金や馬主に支払う競馬の賞金
さらに、上記を詳細に見ると、源泉徴収すべきケースは少なくありません。例えば、1の原稿料や講演料についてだけでも以下のような多くのケースがあります。
- 原稿料の報酬
- 挿絵の報酬
- 写真の報酬
- 作曲の報酬
- レコード等の吹込み報酬
- デザインの報酬
- 放送謝金
- 著作権の使用料
- 著作隣接権の使用料
- 工業所有権等の使用料
- 講演の報酬・料金
- 技芸、スポーツ、知識等の教授・指導料
- 脚本の報酬・料金
- 脚色の報酬・料金
- 翻訳の報酬・料金
- 通訳の報酬・料金
- 校正の報酬・料金
- 書籍の装丁の報酬・料金
- 速記の報酬・料金
- 版下の報酬・料金
- 投資助言業務に係る報酬・料金
参考:No.2792 源泉徴収が必要な報酬・料金等とは|国税庁、令和8年版 源泉徴収のあらまし|国税庁、「報酬・料金等の源泉徴収事務」
なお、給与と賞与は源泉所得税の算定方法が異なるため、それぞれの区分ごとに計算してから合算します。具体的には、月々の源泉徴収のほか、年末調整によって年間の源泉徴収額と年税額を精算します。
給与支払者である個人事業主は、給与の月額または日額などの支給区分に応じた税額表と、従業員の「給与所得者の扶養控除等(異動)申告書」の提出の有無に応じて甲欄または乙欄などを使い分ける必要があります。
参考:No.2110 事業主がしなければならない源泉徴収|国税庁参考:No.2523 賞与に対する源泉徴収|国税庁参考:No.2668 年末調整の対象となる給与|国税庁
従業員のいない個人事業主で源泉徴収が必要な場合
従業員のいない個人事業主でも、以下のような特別なケースにおいては源泉徴収が必要です。
前述の報酬等に係る8項目のうち、バンケットホステスやバーやキャバレーの経営者(個人事業主)がそこで働くホステス等に支払う「報酬・料金」については源泉徴収が必要となります。
ホステス等が従業員であれば、その給与から源泉徴収をしますが、ホステス等が「外注」や「個人事業主」として働く場合においても、報酬の支払者には源泉徴収が求められます。
しかしながら、従業員がおらず、かつ、ホステス等への報酬も支払わない個人事業主については、原稿料、弁護士等々に支払う報酬や料金については、源泉徴収は不要です。
参考:No.2807 ホステス等に支払う報酬・料金|国税庁参考:No.2792 源泉徴収が必要な報酬・料金等とは|国税庁
個人事業主で源泉徴収しなくてよい場合
個人事業主は、従業員がいない場合には、「対象となる報酬・料金等」のうち特別な項目(ホステス等への報酬等)以外の報酬や料金等に源泉徴収は必要ありません。
例えば、法人に対して支払う「対象となる報酬・料金等」には源泉徴収が不要*です。
また、個人事業主で従業員に給与を支給している場合には、「対象となる報酬・料金等」についても源泉徴収が必要となります。ただし、士業への報酬であっても、所得税法に規定されていない行政書士については原則として徴収の義務がありません。
*法人に対する支払いで所得税の源泉徴収の対象となるものは、別途定められています。(所得税法第212条第3項)
参考:所得税法(第204条第1項、第212条第3項ご参照)|e-Gov 法令検索
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

個人事業主が源泉徴収義務者になる基準は?
源泉徴収義務者とは、所得税および復興特別所得税を差し引いて、国に納める義務がある人のことをいいます。
個人事業主が源泉徴収義務者になる場合
個人事業主は、従業員を雇用し「給与」を支払う場合に源泉徴収義務者となり、従業員の給与だけでなく、対象となる報酬・料金を支払う際にも源泉徴収を行わなければなりません。
従業員を雇用し始める
個人事業主が初めて従業員を雇用し始める場合には、新たに従業員を雇用することとなった事業所の開設日から1カ月以内に「給与支払事務所等の開設・移転・廃止届」を税務署に提出します。なお、個人事業主が開業時から従業員を雇用する場合には、開業届の提出時に「給与等の支払の状況」等に記載すれば「給与支払事務所等の開設・移転・廃止届」は不要です。
源泉所得税は、原則として徴収日の翌月10日が納期限です。また、給与の支給が常時10人未満である場合には、年2回にまとめて納付できる特例制度(源泉所得税の納期の特例)があります。
参考:A2-7 給与支払事務所等の開設・移転・廃止の届出|国税庁参考:A2-8 源泉所得税の納期の特例の承認に関する申請|国税庁
源泉徴収を必要とする報酬・料金を支払い始める
給与を支給する源泉徴収義務者が、源泉徴収が必要となる原稿料やデザイン料などを支払う場合にも、同様に源泉徴収をします。その際、給与支払のような届出の必要はありません。
多くの場合は請求書等に源泉所得税の記載がありますが、源泉税について不明な場合には支払先に確認しましょう。
源泉所得税の支払方法については、税務署や金融機関窓口で納付する方法もありますが、キャッシュレスによる納付方法も複数あります。
なお、従業員の給与によっては源泉所得税が発生しないケースもあります。この場合でも、源泉徴収義務者は一定期間(毎月または年に2回)に源泉徴収税額がゼロである旨を記載した徴収高計算書を提出する必要があります。そして、年末調整終了後に各受給者の「給与所得の源泉徴収票」を交付し、後述する「報酬・料金等の所得税徴収高計算書」を税務署に提出します。
個人事業主が源泉徴収義務者にならない場合
個人事業主が源泉徴収義務者にならない場合は、源泉徴収に係る処理は発生しません。従業員は雇用の有無で判断できますが、報酬や料金等の源泉所得税はいつ発生するかわからないため、源泉所得税を支払うときに慌てないようにしましょう。
ただし例外的に、常時2人以下の家事使用人のみ(いわゆるお手伝い)に対し給与の支払いをする場合には、給与について源泉徴収は不要とされています。
個人事業主の源泉徴収票の作成方法
ここからは、国税庁よりダウンロードできる「給与所得の源泉徴収票」を用いて、個人事業主が源泉徴収票を作成する方法について解説します。源泉徴収票はあくまで給与を支払う人が作成するものですが、従業員を雇用したときのために知っておきましょう。なお、受給者交付用の源泉徴収票にはマイナンバーおよび法人番号が必要ありません。
源泉徴収票の作成にあたって必要な情報は、主に次のような項目で構成されています。
- 支払金額(給与の総支給額)
- 給与所得控除後の金額
- 所得控除の額の合計額
- 源泉徴収税額
- (源泉)控除対象配偶者の有無等
- 控除対象扶養親族等の数
- 社会保険料等の金額
- 生命保険料の控除額

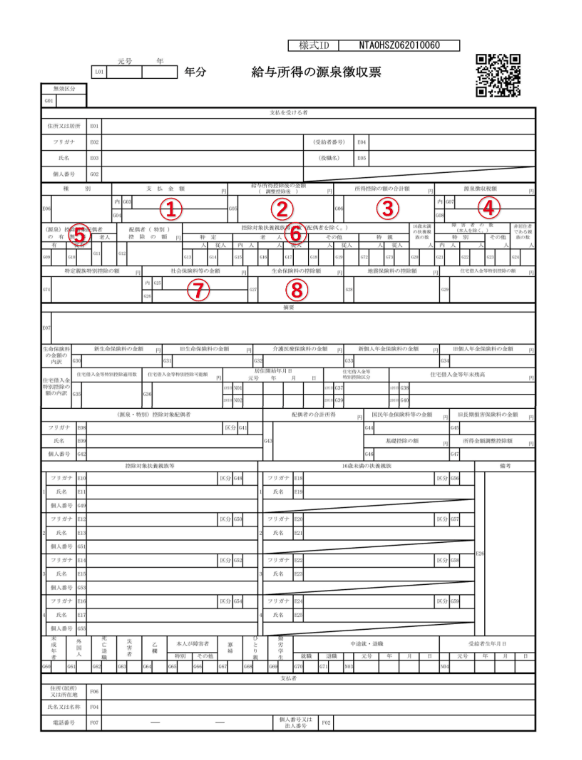
出典:F1-1 給与所得の源泉徴収票(同合計表)|国税庁、「 給与所得の源泉徴収票」を加工して作成
※受給者交付用の源泉徴収票にはマイナンバーおよび法人番号は記載しません。
①支払額(給与の総支給額)
会社や事業主から支払われる給与の総支給額を記入します。(通勤手当は、一定額まで非課税です。)内書き欄には、源泉徴収票作成日にまだ支払っていない給与額を記載します。
②給与所得控除後の金額
支払額から給与所得控除を差し引いた額を記入します。令和8年改正を反映した給与所得控除後の金額の計算は次の表のとおりですが、金額については「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」を参照します。
| 給与等の収入金額 | 令和8・9年分 | |
|---|---|---|
| 給与所得控除額 | 給与等に係る給与所得の金額 | |
| 74万1,000円未満 | 収入金額に同じ | 0円 |
| 74万1,000円以上219万1,000円未満 | 74万円 | 収入金額-74万円 |
| 219万1,000円以上~ 219万3,000円未満(※) | 収入金額-1,451,000円 | 1,451,000円 |
| 219万3,000円以上 ~ 219万6,000円未満(※) | 収入金額-1,453,000円 | 1,453,000円 |
| 219万6,000円以上 ~ 220万円未満(※) | 収入金額-1,456,000円 | 1,456,000円 |
| 220万円以上 ~ 360万円以下 | 収入金額 × 30%+ 8万円 | 収入金額-給与所得控除額 |
| 360万円超 ~ 660万円以下 | 収入金額 × 20%+ 44万円 | |
| 660万円超 ~ 850万円以下 | 収入金額 × 10%+110万円 | |
| 850万円超 | 195万円(上限) | 収入金額-195万円 |
※給与所得の金額が決められているため、収入金額との差が給与所得控除額となる。
参考:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁、「源泉所得税の改正のあらまし」
引用:
令和8年度税制改正により、令和8年分以後の所得税について、給与所得控除の最低保障額が本則として65万円から74万円に引き上げられました。
さらに、令和8年分および令和9年分については限定的な特例として5万円が上乗せされるため、この2年間における年収220万円以下の場合の給与所得控除額は実質的に一律74万円となります。
出典:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁、「源泉所得税の改正のあらまし」
③所得控除後の額の合計額
給与所得控除後の金額から、扶養控除や配偶者控除、社会保険料控除等を差し引いた額を記入します。主な所得控除には以下のようなものがあります。
主な所得控除
- 基礎控除
- 扶養控除
- 配偶者控除
- 配偶者特別控除
- 障害者控除
- ひとり親控除
- 寡婦控除
- 勤労学生控除
- 社会保険料控除
- 生命保険料控除
- 地震保険料控除
- 医療費控除
- 寄附金控除
- 雑損控除
- 小規模企業共済等掛金控除
④源泉徴収税額
年末調整時に源泉徴収税額を計算する場合は、国税庁が発行している「年末調整のための算出所得税額の速算表」を使用します。給与ソフトを利用する場合には自動計算されます。また、内書き欄には、源泉徴収票作成日にまだ徴収していない税額を記載します。
参考:令和8年分 年末調整のしかた|国税庁、「令和 8 年分の年末調整のための算出所得税額の速算表」
年末調整以外においては、通常は「給与所得の源泉徴収税額表(月額)」にて、下記のように「その月の社会保険料控除後の給与等の金額」と「甲(扶養家族等の数)」の合致する箇所の税額を源泉徴収税額として国に納めます。なお、乙欄は2カ所以上から給与を受け取っている人など、左記に当てはまらない人に支払う場合に適用します。
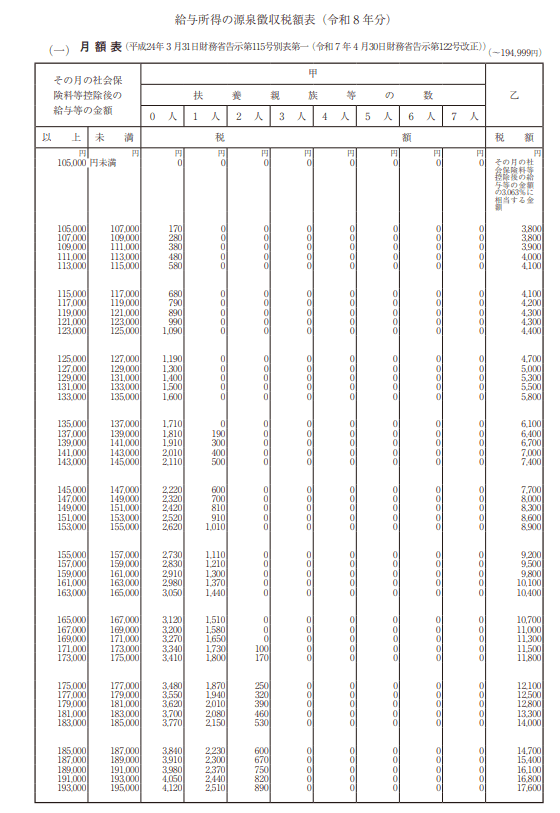
引用:給与所得の源泉徴収税額表(令和 8 年分) (一)|国税庁
※令和8年度税制改正による基礎控除・給与所得控除の引き上げを反映した改訂版の源泉徴収税額表(月額表等)は、令和9年1月以降の給与支払分から適用されます。令和8年中の月次源泉徴収は従来の税額表で行い、引き上げ分は令和8年分の年末調整で精算される点に注意が必要です。
⑤(源泉)控除対象配偶者の有無等
配偶者控除や配偶者特別控除の対象となる配偶者の有無について記入します。
配偶者(特別)控除の対象者がいる場合に「有」に〇をします。
また、「従有」とは当事業所がサブの勤務先であるときに、従業員から特別な届出(従たる給与の申告書)が提出された場合にのみ〇を記入します。そして、これら「有」または「従有」の対象となる配偶者の年齢が、その年の12月31日時点で70歳以上である場合に「老人」欄に〇を記入します。
「配偶者(特別)控除の額」欄には、配偶者控除(または配偶者特別控除)として控除された金額を記載します。
なお、配偶者控除をはじめ、以下⑤~⑧については従業員から提出のあった年末調整に係る各種申告書や証明書などを参照します。
⑥控除対象扶養親族の数
16歳以上の「扶養対象親族」または19歳以上23歳未満の「特定扶養親族」など、配偶者以外の控除対象扶養親族がいる場合は記入します。なお「従人」も「従有」と同様に、他の企業で扶養控除が適用されているときで、で一定の場合に記入します。
⑦社会保険料等の金額
給与から支払っている健康保険料や厚生年金保険料、小規模企業共済等掛金などの合計金額を記入します。
⑧生命保険料の控除額
民間の保険会社で加入している「生命保険」や「個人年金保険」などの保険料を記入します。源泉徴収票の摘要欄の下の欄には、生命保険料等の明細を分けて記載する欄がありますので、忘れずに記載しましょう。
個人事業主の源泉徴収額の計算方法
源泉徴収金額の計算方法
例えば、個人事業主が講演料や弁護士報酬を支払う際に源泉徴収を行う所得税および復興特別所得税の支払金額は、通常は受領する請求書等に記載されています。その請求書等に記載されている源泉徴収額については、以下のように計算します。
| 支払金額 | 源泉徴収税額 |
|---|---|
| 100万円以下 | 支払金額 × 10.21% |
| 100万円超 | (支払金額 - 100万円)× 20.42% +102,100円 |
なお、原則、消費税を含めた額を源泉徴収の対象としますが、請求書等で報酬額と消費税の額が明確に区分されている場合には、消費税を除いた金額を源泉徴収の対象としてよいとされています。
インボイス(適格請求書)においては消費税が明確に区分されているため、消費税以外を源泉税の対象として差し支えありません。
例1)講演料として20万円支払ったときの源泉徴収額20万円 × 10.21% = 20,420円
例2)弁護士報酬として200万円支払ったときの源泉徴収額100万 × 10.21% = 102,100円(200万 − 100万) × 20.42% = 204,200円102,100 円+ 204,200円 = 306,300円
源泉徴収した税金を納付する方法
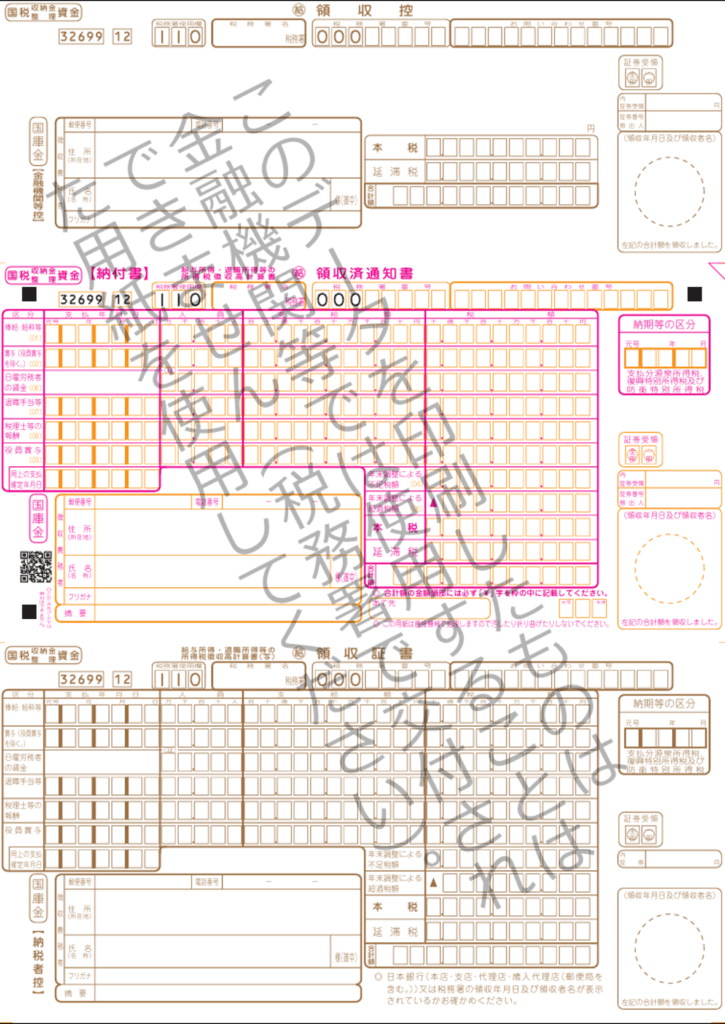
給与、原稿料や講演料などから源泉徴収した所得税および復興特別所得税は、e-Taxを利用して納付する方法や「給与所得・退職所得等の所得税徴収高計算書」を使用して納付する方法があります。
なお、令和8年9月24日より納付書の様式が下記のとおり変更されます。現行の納付書も令和10年9月頃まで利用できる見込みです。
【弁護士、税理士、司法書士等の報酬用】
【上記以外の報酬・料金等の場合】
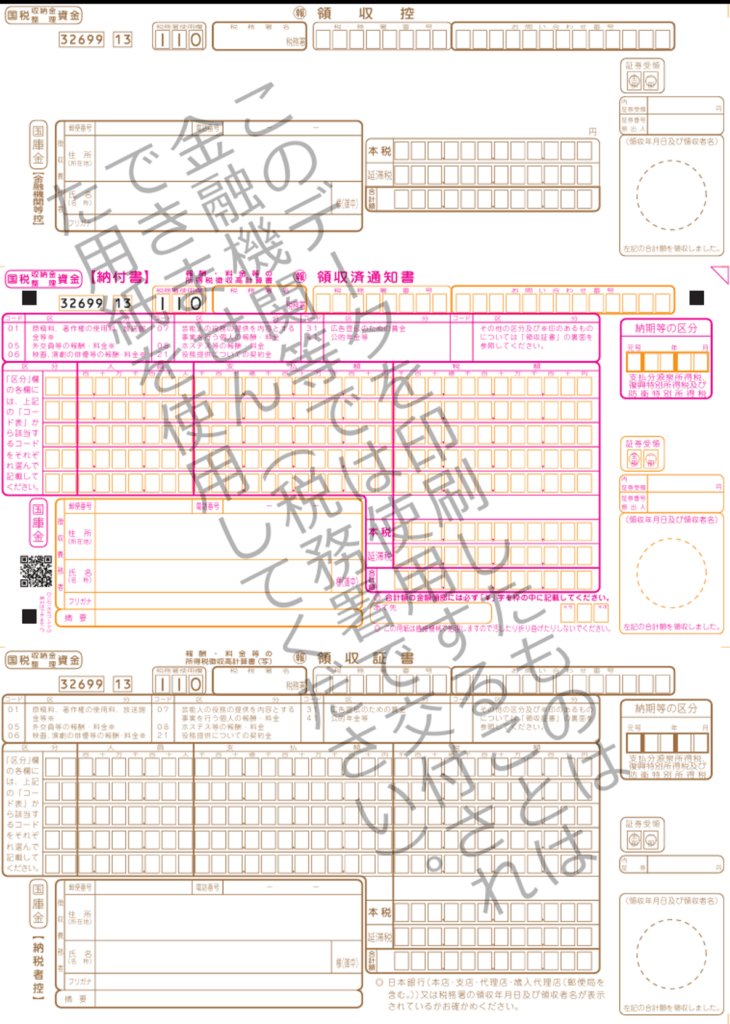
引用:所得税徴収高計算書(納付書)の記載のしかた|国税庁、「給与所得・退職所得等の所得税徴収高計算書(一般用毎月納付用)」、「報酬・料金等の所得税徴収高計算書」
書類の記載方法については国税庁のホームページ「所得税徴収高計算書(納付書)の記載のしかた」をご確認ください。
源泉徴収した税金の納付期限は翌月10日まで
源泉徴収した税金は、報酬・料金等を支払った翌月10日までに、金融機関または税務署の窓口・e-Tax等で納付します。
なお、納付期限である日が休日である場合は、その休日明けの日が納付期限になります。
納付期限に遅れてしまうと「延滞税」や「不納付加算税」などの負担が生じる可能性があるため、遅れないように注意しましょう。
なお、従業員数が10人未満の場合の特例(年2回納付)については、別の用紙を用いるため注意してください。
個人事業主が源泉徴収する際の注意点
個人事業主が源泉徴収する際は、源泉徴収の税率に復興特別所得税が含まれている点に注意が必要です。源泉徴収の税率は所得税および復興特別所得税を合算した税率として、報酬が100万円以下の場合は10.21%、100万円超の場合は100万円を超過した分の金額に対して20.42%を源泉徴収します。
このうち0.21%または0.42%は復興特別所得税として、平成25年から令和29年までの間に生じる所得について徴収することになります。なお、令和8年度税制改正により、令和9年分以後の所得税について、復興特別所得税の税率が2.1%から1.1%に引き下げられるとともに、新たに防衛特別所得税(仮称・税率1%)が基準所得税額に対して付加されます。復興特別所得税と防衛特別所得税を合算した付加税率は2.1%で従来と変わらないため、源泉徴収税率(10.21%・20.42%)そのものに変更はありません。
業務の委託先からの請求書がわかりにくい場合には、先方によく確かめてから源泉所得税を徴収しましょう。
個人事業主が源泉徴収される際の必要な対応
今までの話とは反対に、個人事業主が報酬や料金の支払いを受ける場合には、手続きの各所において配慮が必要です。
例えば、原稿料の支払いを受けるときは、①請求書に源泉徴収額を明示し、②入金があった場合には正しく仕訳をし、③確定申告の際にはすでに支払った源泉所得税を考慮するという、三段階の対応を取れば間違いは少なくなります。
請求書に源泉徴収税額を記入する
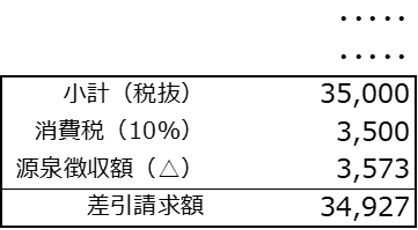
個人事業主自身の作業内容が、源泉徴収を必要とするものかどうか確認しましょう。請求書に源泉徴収税額を記入しなくても、源泉徴収は行われますが、請求明細のうち源泉所得税が発生するものとそうでないものが混在している場合なども想定されるため、請求側において「源泉所得税を明記」しておきましょう。
(請求書への記入例)(単位:円)
源泉徴収税額の仕訳
上記のような請求に対して、入金があった場合の仕訳は次のとおりになります。(仕訳例1)
| 借方 | 貸方 | 摘要 | ||
|---|---|---|---|---|
| 現預金 | 34,927円 | 売掛金 | 35,000円 | 売掛金入金/〇〇社 |
| 事業主貸 | 3,573円 | 源泉所得税 | ||
事業主貸については、他でも利用するため、補助科目などを設けるとよいでしょう。なお、振込手数料がさらに差し引かれている場合には、次のようになります。(仕訳例2)
| 借方 | 貸方 | 摘要 | ||
|---|---|---|---|---|
| 現預金 | 34,762円 | 売掛金 | 35,000円 | 売掛金入金/〇〇社 |
| 事業主貸 | 3,573円 | 源泉所得税 | ||
| 支払手数料 | 165円 | 当方負担振込手数料 | ||
確定申告を行う
事業主貸勘定に入金仕訳で認識した源泉所得税の合計は、所得税の「前払い」に当たります。確定申告書第一表の「源泉徴収税額」の欄に、1年間に前払いした所得税額の合計額を記載します。
なお、給与所得など事業以外の源泉所得税がある場合にも忘れずに、源泉徴収税額に合算して記載し、確定申告書を仕上げます。源泉徴収税額が納付税額より多い場合には、還付されます。
個人事業主でも源泉徴収のことを知っておこう
源泉徴収とは、所得税および復興特別所得税を給与や報酬から差し引いて支払うことをいいます。従業員を雇用していない個人事業主は、原則として外注先に報酬を支払う場合でも源泉徴収を行う必要はありません。
ただし、バー・キャバレー等の経営者がホステス等(外注・個人事業主を含む)に報酬を支払う場合は、従業員の有無にかかわらず源泉徴収が必要です。
源泉徴収の義務がない個人事業主でも請求書を作成する際や、税金の還付申告を行う際には、源泉徴収の知識が必要になります。これから従業員を雇用する場合に備えて、源泉徴収のことを知っておくといいのではないでしょうか。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
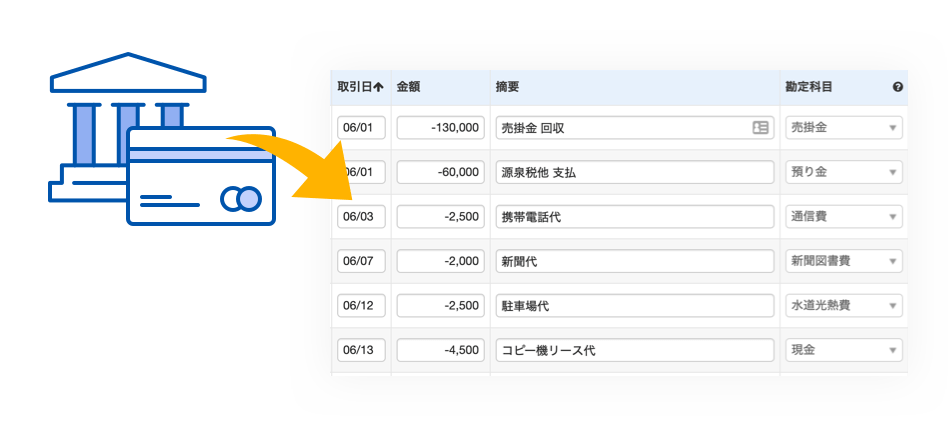
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
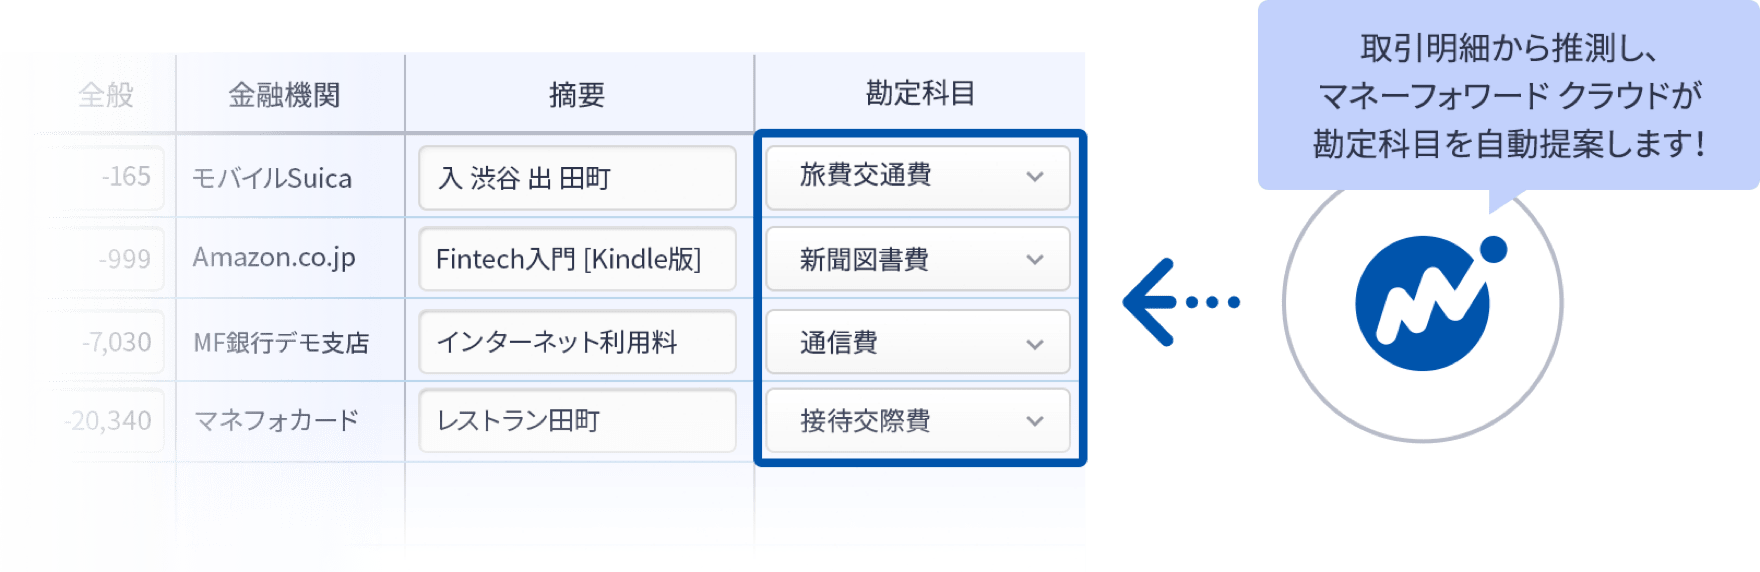
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
個人事業主でも源泉徴収は必要ですか?
個人事業主でも、報酬や業務内容によっては源泉徴収が必要になります。原稿料や講演料、広告や商品のデザイン料などに該当する場合は、報酬の支払者が源泉徴収を差し引いた報酬を支払う義務があります。詳しくはこちらをご覧ください。
個人事業主が源泉徴収義務者になる基準はありますか?
個人事業主が源泉徴収義務者となる基準は、従業員を雇用して給与を支払う場合です。開業届を提出している個人事業主は、源泉徴収義務者となるために書類を提出する必要はありません。詳しくはこちらをご覧ください。
個人事業主が源泉徴収で注意することはありますか?
請求書を発行する際は源泉徴収と消費税を別で記載することや、源泉徴収により税金を払いすぎている場合は還付申告が必要な点に注意しましょう。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
源泉徴収の関連記事
新着記事
-
# 副業
地味に儲かる副業おすすめ25選!目的別の選び方や安全に稼ぐコツを紹介
将来への備えや、日々の生活にゆとりを持つため、副業に関心を持つ方が増えています。派手な儲け話には警戒しつつ、堅実に収入を増やしたいと考える方が大半ではないでしょうか。 この記事では…
詳しくみる -
# 副業
メルカリで儲けるためには?儲かるためのポイントも合わせて解説
メルカリは、フリマアプリの中でも人気があり、多くの人がメルカリを通して収入を得ています。不要品の販売だけでなく、商品を仕入れて販売したり、ハンドメイド雑貨を販売したりなど、メルカリ…
詳しくみる -
# 副業
男性におすすめの副業10選!副業の選び方や見るべきポイントも合わせて解説
本業の収入にプラスしたい、将来のためにスキルを活かしたいなど、理由を始める理由は様々です。この記事では、男性が自分の強みを活かせるおすすめの副業を、在宅でできるものから、体力・時間…
詳しくみる -
# 副業
IPO投資は儲かる?初心者でも始めやすいIPO投資の仕組みや始め方を解説
未上場企業が新規に株式を公開し、一般投資家がその株式を購入できる投資のことをIPO投資といいます。IPOの価格を決める需要調査のことを指すブックビルディングは、IPO投資で利益を狙…
詳しくみる -
# 副業
ステーブルコインで儲かる仕組みとは?安定資産で利回りを得るポイントを解説
米ドルや日本円などの法定通貨や、金などの資産を裏付けにして価値が安定するように設計されたステーブルコイン。ビットコインのような価格変動の大きい仮想通貨とは異なり、安定した価値を持つ…
詳しくみる -
# 副業
Googleアドセンスは儲からない?その理由と収益化のコツを解説
個人でブログを運営している人や、これからブログを始めようと思っている人の多くは、Googleアドセンスが儲からないという声を一度は聞いたことがあるのではないでしょうか。確かに、簡単…
詳しくみる