
- 更新日 : 2026年10月7日
外国税額控除とは?確定申告のやり方や記載例、計算方法を解説!
外国税額控除とは、外国で課税された外国所得税を日本の所得税額から控除することで、二重課税を調整する制度です。確定申告により、控除を受けられます。
外国税額控除の対象となる外国所得税には範囲があり、限度額も設定されています。限度額は、当該年度の所得税額などから計算しなければなりません。
本記事では外国税額控除の範囲や計算方法、確定申告のやり方、確定申告で必要な明細書の記載例について紹介します。
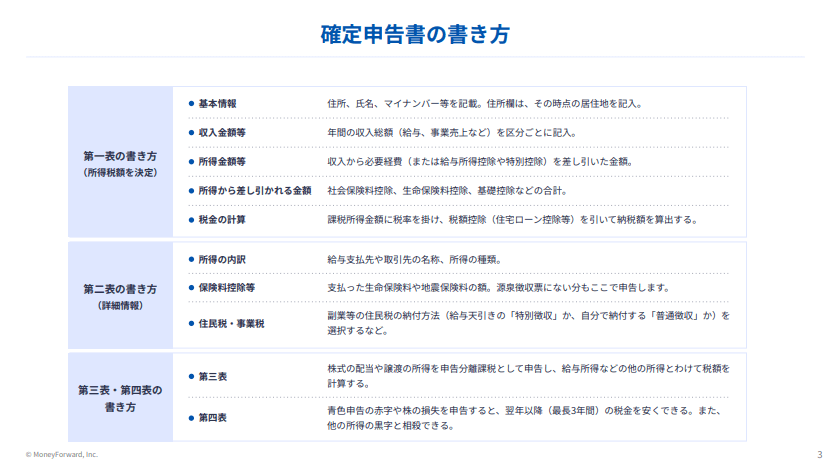
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
外国税額控除とは
海外の株式配当や不動産収入などで、現地で税金を引かれた場合、そのままでは日本でも課税され「税金の二重払い」になってしまいます。これを調整し、外国で払った分の税金を日本の所得税から差し引いて取り戻せる制度が外国税額控除です。
日本は「居住地国課税」つまり居住地を置いている国の税制に従って課税を行う制度を採用しているため、所得が生じた場所が国内でも国外でも同じ所得とみなされ、所得税が課せられます。
しかし、日本に居住地を置く人が、「源泉地課税」つまり所得が生じた場所の税制に従って課税する制度を採用している国で所得を得ると、日本とその国で二重に課税されることになってしまいます。外国税額控除制度はこのような二重課税を是正するために設けられたのです。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
外国税額控除の対象となる外国所得税の範囲
控除制度の適用となる外国所得税は次の4種類です。これは、日本の所得税に相当する税金かどうかが判断基準となります。
- 超過所得税その他個人の所得の特定の部分を課税標準として課される税
- 個人の所得又はその特定の部分を課税標準として課される税の附加税
- 個人の所得を課税標準として課される税と同一の税目に属する税で、個人の特定の所得につき、徴税上の便宜のため、所得に代えて収入金額その他これに準ずるものを課税標準として課されるもの
- 個人の特定の所得につき、所得を課税標準とする税に代え、個人の収入金額その他これに準ずるものを課税標準として課される税
個人の所得等に関して課税される外国所得税は基本的に外国税額控除が適用されますが、中には外国所得税に含まれないものもあります。
例えば納税義務者が税の納付猶予の期間を任意で決められるものや、税の全額または一部の還付が請求できるもの、外国所得税に附帯して課される加算税や延滞税などは外国所得税には含まれません。
そのほか、次の5点に該当する外国所得税も居住者に係る外国税額控除の対象になりません。これらは租税回避行為防止などの観点から除外されています。
- 金融取引における仕組み取引など、通常行われる取引だと認められない取引によって得た所得に対して課される外国所得税
- 出資金の払い戻しなどの資本等取引に課される外国所得税
- 居住者が非居住者であった期間内の所得に対して課される外国所得税
- 租税条約の規定において外国税額控除の適用外とされる外国所得税
- 特定外国子会社等及び特定外国法人から受け取る剰余金の配当等の金額に対して課される外国所得税
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

外国税額控除の計算方法
源泉地課税された外国所得税は、「所得税の控除限度額」を限度として、当該年の所得税額から差し引けます。
所得税の控除限度額は以下の計算式で求められます。日本の所得税のうち、「海外で稼いだ割合」に相当する金額だけを上限とする考え方です。
例えば当該年の所得総額が600万円で、そのうちの国外所得総額が200万円だった場合の所得税の控除限度額は以下のようになります。
当該年の所得税額=600万円×20%(所得税率)−42万7,500円(控除額)=77万2,500円(百円未満の端数金額は切り捨て)
77万2,500円×200万円÷600万円=25万7,500円
※当該年の所得税額:配当控除や(特定増改築等)住宅借入金等特別控除などの税額控除等を差し引いた後の所得税額
※当該年の所得総額:各種繰越控除等の適用を受ける前であり、かつ株式譲渡による譲渡所得や山林所得等を含めた金額
※当該年の国外所得総額:当該年の国内源泉所得以外で、かつ日本の税制の課税対象になる所得の総額
計算式を見ると、ちょうど外国で得た所得の分だけ税額を控除しています。つまり外国所得税の対象となる所得に関しては、日本の税制の課税対象外にしてもらえるのです。
ところが、所得を得る国によってはこの限度額よりも多い税金を課している場合もあります。外国税額控除制度では、このように外国所得税が限度額を上回る場合、さらに復興特別所得税の税額からも控除が受けられる仕組みになっています。その際の限度額を「復興特別所得税の控除限度額」と呼びます。
外国税額控除の繰越控除とは
外国税額控除で差額が出た場合、繰越控除をすることもできます。外国税額控除では、国外所得が生じた年と外国所得税を納付する年が一致するとは限りません。一致しない場合、外国所得税と所得税の控除限度額に差額が生じます。
このような差額を調整するために、一定額の繰り越しが可能です。外国で納められた税金が所得税等の控除限度額を下回る場合(控除枠が余った場合=控除余裕額)と、上回る場合(引ききれなかった場合=控除限度超過額)の双方について、その年の翌年以降の確定申告で3年間の繰り越しができます。
※ただし、繰越控除を受けるためには、「各年とも連続して確定申告書を提出していること」等の要件が必要になるため、申告漏れがないよう注意が必要です。
外国税額控除の確定申告のやり方は?
外国税額控除を受けるには、確定申告が必要です。控除を受けるには必要書類の添付が必要なため、もれなく揃えましょう。
ここでは、外国税額控除の確定申告で必要な書類と外国税額控除に関する明細書の記載例、書類の提出方法について紹介します。
外国税額控除の必要書類
外国税額控除の確定申告で必要な書類は、以下のとおりです。
- 確定申告書
- 外国税額控除に関する明細書(居住者用)
- 外国所得税を課されたことを証明する書類等
- 国外所得総額の計算に関する明細書
- 各年の控除限度額や納付した外国所得税の記載された書類(過去3年分)
3.と4.の書類は、上場株式等の配当所得であれば、取引先で発行する年間取引報告書に代えられます。5は繰越控除を利用する場合に必要になる書類です。
外国税額控除に関する明細書の記載例
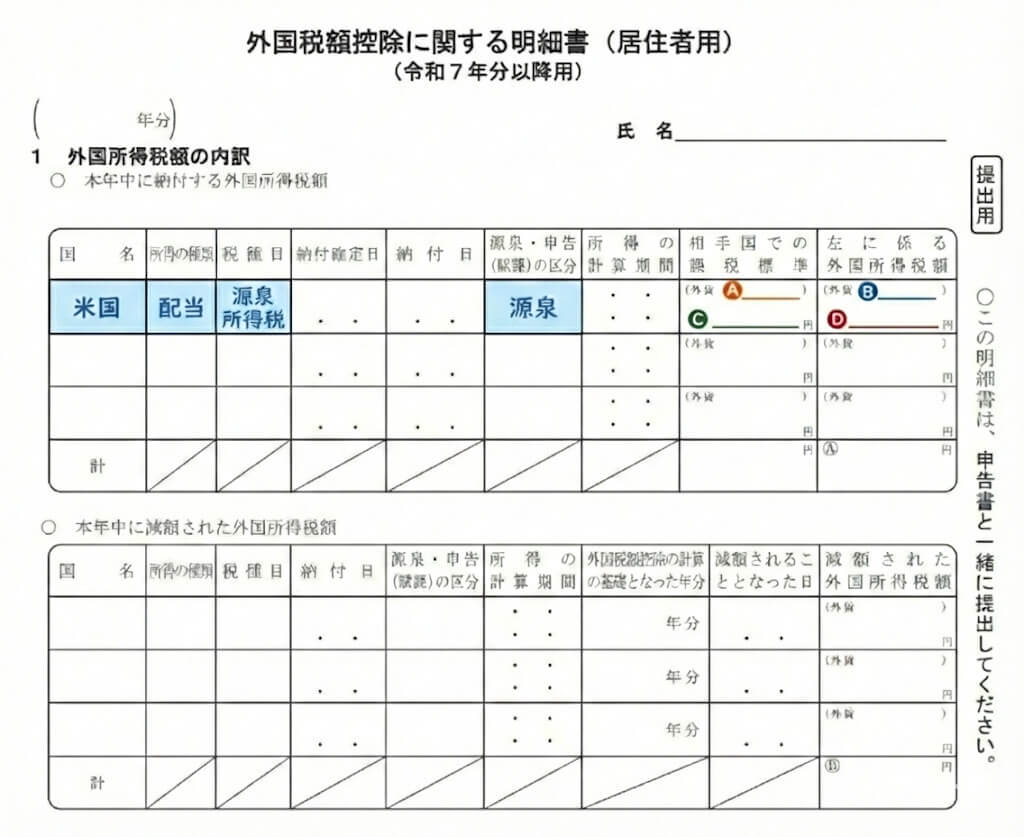
「外国税額控除に関する明細書」は、源泉徴収票と、証券会社の特定口座を選択している場合に発行される「年間取引報告書」を参考に記入しましょう。
記入方法は、以下のとおりです。
- 国名、所得の種類、税種目、源泉・申告の区分を記入する
- Aに配当金等の金額(外貨)を記入する
- Bに外国源泉徴収税額(外貨)を記入する
- Cに配当金等の金額(円貨)を記入する
- Dに外国源泉徴収税額(円貨)を記入する
※円貨(C・D)は、自分で為替レート計算せず、必ず「年間取引報告書」に記載されている円換算後の数値をそのまま記入してください。ここがズレると税務署から指摘される原因になります。
確定申告書類の提出方法・期限
確定申告書類は翌年の2月16日〜3月15日までの期間内に、管轄の税務署に提出します。提出方法は税務署の窓口に持参するか郵送、もしくはe-Taxによる電子申告で行います。
外国税額控除で還付を受けるだけの場合は、翌年1月1日から5年間申告が可能です。
参考:【確定申告書等作成コーナー】-外国税額控除を受けるための手続
二重課税にならないよう外国税額控除を活用しましょう
外国での所得を得ており、かつ居住地を日本に置いている人は、知らない間に二重に所得税を課せられているかもしれません。その場合は還付を受けられる可能性があります。
自分が納付している外国所得税が外国税額控除制度の適用対象かどうかを、ここで挙げた条件と照らし合わせてみましょう。もし該当するようであれば国税庁のホームページで調べたり、最寄りの税務署に問い合わせたりしてみましょう。
65万円控除の要件を満たす帳簿は「マネーフォワード クラウド確定申告」で
青色申告特別控除で最大65万円の控除を受けるには、複式簿記で帳簿をつけて貸借対照表と損益計算書を添付し、e-Taxで申告するか優良な電子帳簿保存を行う必要があります。
クラウド確定申告ソフト「マネーフォワード クラウド確定申告」は、取引を入力または自動取得すると複式簿記の帳簿が自動で作成され、青色申告決算書(貸借対照表・損益計算書)と確定申告書の作成からe-Taxでの電子申告まで対応しているため、簿記の知識がなくても要件を満たした申告を進めやすくなります。
銀行・カード明細の自動取得と自動仕訳、スマートフォンからの申告、AI-OCRにも対応しています。
マネーフォワード クラウド確定申告の詳細はこちらよりご覧ください。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
控除の関連記事
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる