
- 更新日 : 2026年10月29日
領収書とは?書き方の見本・無料テンプレート20種類以上!

領収書の書き方は、まずタイトルとして「領収書」を記載し、日付を書きます。金額は数字で明確に記入し、但し書きで支払いの目的や内容を説明します。宛名は支払った人または組織の名前を記入します。
収入印紙が必要な場合は、適切な金額の印紙を貼り、消印を押します。最後に、発行者の名前や会社名、印鑑を記入します。金額の内訳が必要な場合は、別途記載しましょう。
今回は、この領収書について印紙税法上の定義から、書き方、収入印紙の取扱いなどを解説していきます。領収書に関する不明点がなくなるよう、知りたい内容に応じて確認してみてください。
領収書とは?
領収書とは、商品やサービスの代金などを受け取った事実を証明する書類です。 支払日や金額、取引内容などを記録し、支払った側と受け取った側の双方が取引を確認するために使用します。経費の計上や税務申告にも関係するため、領収書の発行目的やレシート、領収証、預り証との違いを理解しておきましょう。
領収書は代金を受け取った事実を証明するために発行する
領収書を発行する主な目的は、金銭を受け取った事実を証明し、支払いをめぐるトラブルを防止することです。
取引先に商品代金として10万円を支払った場合、領収書があれば支払った日付や金額を確認できます。後日、取引先から再び支払いを求められた際にも、支払い済みであることを示す証拠として利用できます。
また、事業者にとって領収書は、経費の計上や取引内容の確認に使用する重要な証憑書類です。必要な記載事項を満たしていれば、消費税の仕入税額控除に使用するインボイスとしても扱えます。
民法第486条では、支払う側が支払いと引き換えに受取証書の交付を請求できると定められています。
参考:民法|e-GOV
領収書とレシートは形式が異なるが、どちらも支払いの証明に使える
領収書とレシートは、どちらも金銭の受領を証明する書類であり、基本的な役割は同じです。
一般的に、領収書は宛名や但し書きを記載して発行するのに対し、レシートはレジから自動的に印刷され、購入した商品や数量、金額などが記載されます。
レシートでも、取引内容や支払金額などが確認できれば、経費の証憑として利用できます。むしろ、購入した商品が具体的に記載されているため、取引内容を確認しやすい場合もあります。
また、インボイス制度では、必要な記載事項を満たしたレシートを適格請求書や適格簡易請求書として利用できます。経費精算のために、必ずしもレシートを領収書に交換する必要はありません。
領収書と領収証は基本的に同じ意味で使われる
領収書と領収証は、どちらも金銭を受け取った事実を証明する書類であり、法律上、名称による明確な区別はありません。
一般的には「領収書」という名称が広く使われていますが、「領収証」と記載された書類でも、受領した金額や日付、発行者などを確認できれば、支払いを証明する書類として使用できます。
店舗が発行した領収証を会社の経費精算に使用しても、名称が理由で無効になるわけではありません。
どちらの名称であっても、消費税の仕入税額控除を受けるには、原則としてインボイス制度で定められた記載事項などの要件を満たす必要があります。
領収書は代金の受領を証明し、預り証は金銭や物品を預かった事実を証明する
領収書と預り証の違いは、金銭などを受け取った目的にあります。
領収書は、商品代金やサービス料金などを受け取った際に発行します。一方、預り証は、金銭や物品を一時的に預かった事実を証明するために発行する書類です。
たとえあ顧客から修理のためにパソコンを預かった場合は、預り証を発行することがあります。修理が完了し、代金を受け取った際には領収書を発行します。
手付金や内金を受領した場合にも「預り証」という名称が使われることがあります。書類の名称だけで判断せず、実際に金銭を受け取った目的や取引内容を確認することが重要です。
領収書の無料エクセルテンプレートダウンロードはこちら
マネーフォワード クラウド請求書では、領収書テンプレート(ひな形)をエクセル形式にて無料で提供しています。以下のリンクからダウンロードが可能です。
領収書の書き方と見本・注意点は?
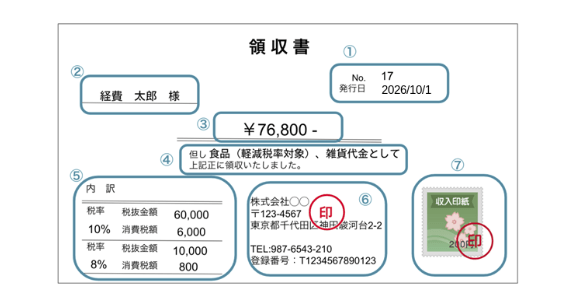
領収書を作成する上で最も重要なことは、以下の2点です。
- 金銭授受の事実を証明するための事項を記載すること
- 改ざんされないための措置をとること
そのため、以下で挙げる各項目については、それぞれこの重要点を念頭に置いて記載しましょう。
なお、後述しますが消費税のインボイス制度におけるインボイス(適格請求書)として領収書を利用する場合には、適格請求書の記載事項の要件を満たす必要があります。
また、領収書のほかに別途適格請求書がある場合にはこれに及びません。
適格請求書の様式についての詳細は、下記を参照願います。
参考:消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A|国税庁
消費税の仕入税額控除制度における 適格請求書等保存方式に関するQ&A(問26,27)
タイトルの書き方と記入例
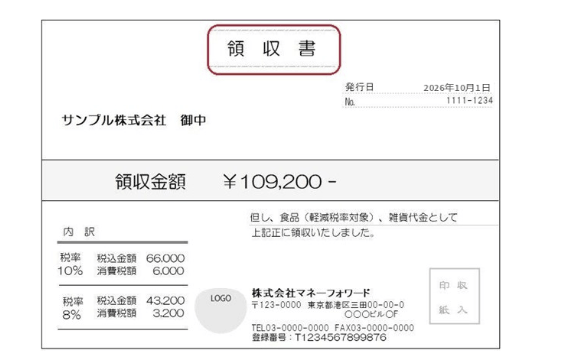
領収書のタイトルは、中央寄せにして領収書であることがよくわかるようにします。
日付の書き方と記入例
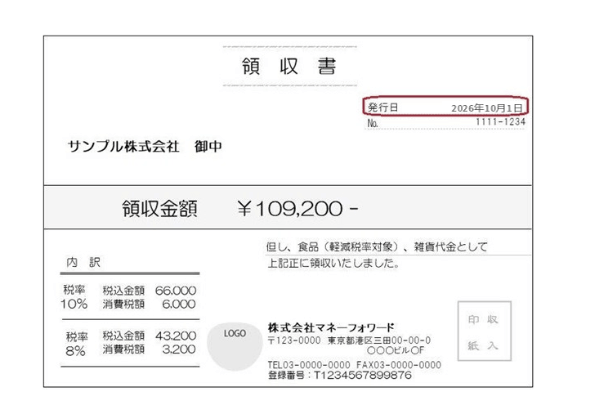
領収書に記載する日付は実際の領収日です。先に商品を引き渡して後日代金が支払われた場合は、実際に支払いがあった日付になります。日付の書き方は西暦、和暦どちらでも構いません。
後述のとおり、上記の場合は金額が50,000円以上100万円以下となるので200円の収入印紙が必要です。以下においても図中の収入印紙については省略している場合があります。
領収書の日付については、下記記事でも解説しています。

金額の書き方と記入例
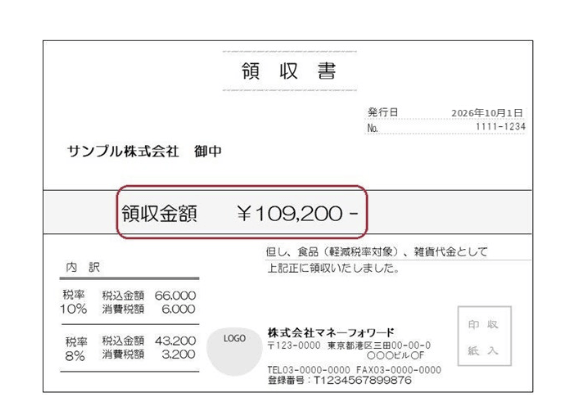
領収書には金銭を受け取った法人名や金銭授受日、売上金額などを記載します。金額の改ざんを防止するために金額の先頭には「¥」や「金」を、末尾には「※」や「−」を付けます。さらに金額の0表示3つごとに「,」を付けて記載します。
【記入例】
- ¥□□□,□□□※
- ¥□□□,□□□−
- 金□□□,□□□円也
金額を漢数字で記載するケースについては、下記記事で詳しく解説しています。
但し書きの書き方と記入例
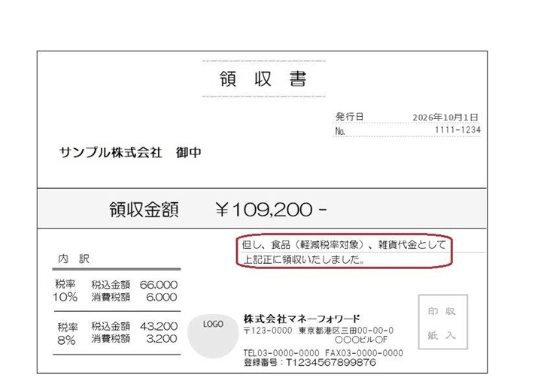
お品物代などと表記するときの注意点
但し書きには、具体的に何の代金を領収したのかを記入します。
税法上、売上を上げるために必要な経費であったかを証明するために領収書が必要となります。「お品物代」や「お品代」だけでは売上のための使用用途が不明であり、税務調査の際に経費として認めてもらえない可能性が出てきます。
トラブルを避けるための但し書きの書き方
経費として認めてもらうためには、具体的な品目を記載します。「プリンターインク代として」「セミナー参加費として」といった記載方法が挙げられます。購入した物品の値札やイベント参加のフライヤーなどの客観的な物的証拠があれば、一緒に保管しておきましょう。
また、品目を簡潔にまとめられない場合は、購入明細や納品書を添付する方法もあります。納品書の合計金額と領収書の合計金額が合致していることによって領収書の信憑性を高めることができるのです。証憑書類を領収書とするときに軽減税率対象の商品を含む場合には、その旨を明記する必要があります。
なお、領収書の但し書きについては、下記記事でも解説しています。
宛名の書き方と記入例
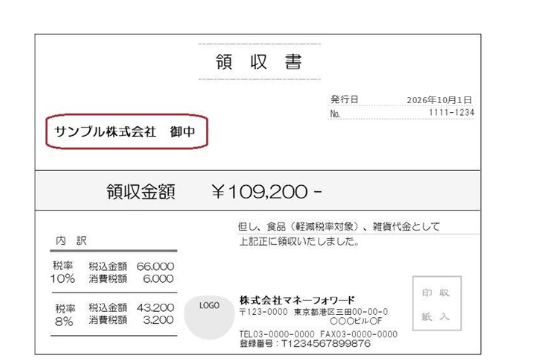
領収書の宛名に誰にでも通用する「上様」と書く商習慣が残っているようです。
しかし、消費税法の仕入税額控除に係る帳簿の記載方法を援用して宛名が無い領収書や上様表記は税務調査で否認されるリスクがあります。。領収書は、当事者同士でわかればよいという書類ではなく、具体的な宛名が記載されている書類のほうが客観的に事実関係を確認しやすいという観点から、誤認を避けるための安全対策として宛名には正式名称を記入すべきです。
(株)と省略せずに株式会社と記入するのはもちろんのこと、前株(会社名の前にある「株式会社」がくること)と後株(会社名の後ろに「株式会社」がくること)にも十分な注意を払います。
口頭で社名が聞きとりにくい場合は名刺などから転記すると間違いがありません。電話などで社名を視覚的に確認できず聞き取らなければならない場合、すぐに領収書に記入するのではなく、一度領収書以外の紙に書いてから実際の領収書に記入するほうがよいでしょう。
領収書の宛名については、下記記事でも解説しています。
収入印紙の書き方と記入例
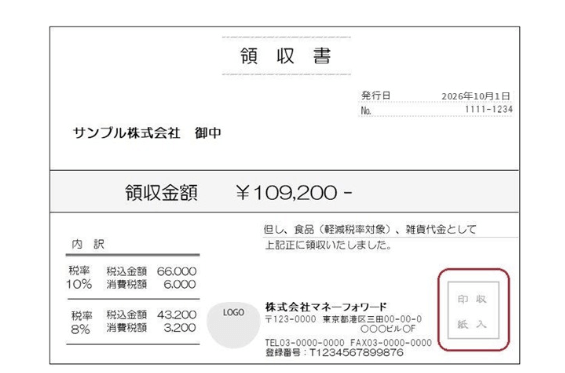
収入印紙とは、課税文書に貼り付けて印紙税を納税するためのものです。消費税やたばこ税は購入代金と一緒に現金で支払い、源泉所得税は給与から差し引かれますが、印紙税は収入印紙を購入し、文書そのものに貼り付けて消印をすることで納税します。
収入印紙は、郵便局や収入印紙の取扱いのあるコンビニエンスストアでも購入できます。
郵便切手と形状が似ていますが、収入印紙は「日本政府」の記載があり、郵便切手には「日本郵便」の記載があるため、代用することはできない点にも注意が必要です。
印紙税法により、領収書は「金銭または有価証券の受取書」にあたり、5万円以上の場合は収入印紙が必要です。収入印紙は印紙とも呼ばれ、印紙税を納税するために使用するものです。印紙税は消費税や所得税とは性格や納税方法が異なるため、正確に把握しづらい面があります。
消費税は消費した(購入した)代金に対して課税された税額を現金などで支払い、受領した事業者が国に納付します。しかし印紙税は収入印紙を文書に貼り付け消印をすることによって納税する仕組みになっています。
課税文書、つまり収入印紙を貼る必要のある領収書であるにもかかわらず印紙税を納めない(収入印紙が貼り付けられていない)場合は、本来納めるべき税額のおよそ3倍相当額が過怠税として徴収されます。
請求書に収入印紙を添付するケースについて、詳しくは下記記事で解説しています。
領収書に必要な収入印紙の金額一覧
領収書に貼り付ける収入印紙は以下のとおりです。印紙税においては「売上代金に係る金銭または有価証券の受取書」として、5万円以上の場合に印紙が必要となってきます。
| 領収書の金額 | 収入印紙の金額 |
|---|---|
| 5万円未満の場合 | 非課税 |
| 5万円以上で且つ100万円以下の場合 | 200円 |
| 100万円を超え且つ200万円以下の場合 | 400円 |
| 200万円を超え且つ300万円以下の場合 | 600円 |
| 300万円を超え且つ500万円以下の場合 | 1,000円 |
| 500万円を超え且つ1,000万円以下の場合 | 2,000円 |
| 1,000万円を超え且つ2,000万円以下の場合 | 4,000円 |
| 2,000万円を超え且つ3,000万円以下の場合 | 6,000円 |
| 3,000万円を超え且つ5,000万円以下の場合 | 10,000円 |
| 5,000万円を超え且つ1億円以下の場合 | 20,000円 |
| 1億円を超え且つ2億円以下の場合 | 40,000円 |
| 2億円を超え且つ3億円以下の場合 | 60,000円 |
| 3億円を超え且つ5億円以下の場合 | 100,000円 |
| 5億円を超え且つ10億円以下の場合 | 150,000円 |
| 10億円を超える場合 | 200,000円 |
参考:No.7141 印紙税額の一覧表(その2)第5号文書から第20号文書まで|国税庁
発行者の書き方と記入例
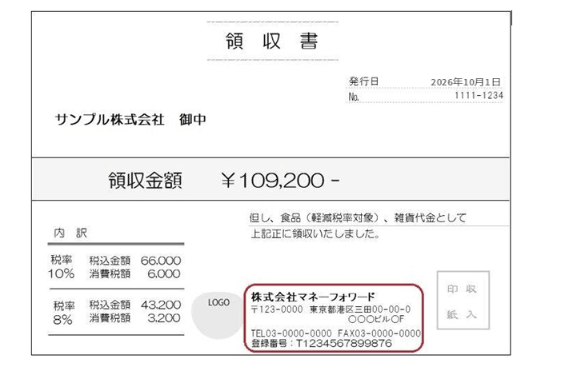
領収書の発行者の住所・名称を記入します。こちらは手書きのかわりに社判を利用しても問題ありません。また、インボイス制度開始後は、適格請求書発行事業者の登録番号の記入も必要となります。
なお、発行者の印鑑については、押印がないからといって領収書が無効とされるわけではありません。商慣習で押印するのが一般的です。
金額の内訳を記載する場合と記入例
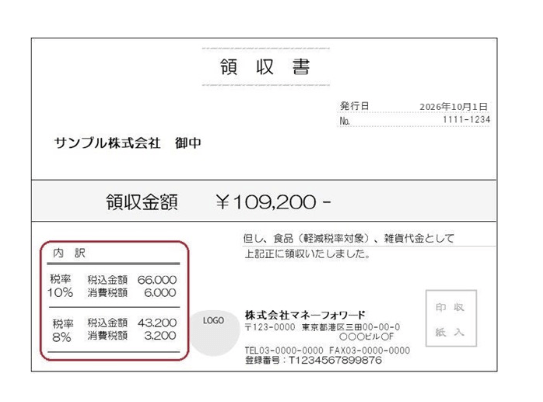
この領収書以外に請求書等があり、一定の記載がある場合には不要ですが、領収書のみが取引の証拠である場合に内訳には、税率の異なるごとに合計した金額や消費税額を記載します。
インボイス制度開始後は、記載例のように税率ごとに区分した適用税率と税込金額と同様に、税率ごとに区分した消費税額を記入する必要があります。
領収書が必要になるケースは?
原則として売り手は、相手方から領収書の発行を求められたときは応じる必要があります。商品やサービスの引き渡しと代金の受領が一緒に行われるときは、民法の同時履行の原則が適用されるためです。
クレジットカード会社が立て替え払いを行うクレジット決済の場合、領収書の発行義務はありません。また、銀行振込をはじめ、商品の引き渡しと代金を受け取るタイミングがズレる方法も同様です。領収書が必要になる場合と、不要なケースを紹介します。
領収書の発行はなぜ必要なのか
民法486条には「弁済した者は金銭等を受領した相手に対して、受取証書の発行を依頼できる」とあります。債務を弁済した人は、書面もしくは電子的形式での受取証書の請求が可能です。消費者から依頼を受けた事業者は、領収書を発行しなければいけません。
領収書の発行では、民法の同時履行の原則が適用されることに注意が必要です。事業者は商品・サービスの対価として代金を受け取った場合、同時に、取引先や消費者に領収書を渡さなければいけません。
弁済と引き換えに領収書を請求できるため、相手方が発行に応じないときは、弁済を拒絶する対応も認められています。
参考:民法第486条【受取証書の交付請求】 改正の概要|法務省
領収書の発行が必要になるケース
上述のとおり、同時履行の原則が適用されるため、弁済した相手方から領収書を求められたときは発行しなければなりません。相手側からの申し出がなければ省略しても良いのかというと、必ずしもそうではありません。領収書は支払の完了を証明する証憑としての役割を有しています。
支払った、支払っていないの言い争いが生じた際、領収書が手元にあれば、過払いや二重請求を起こす心配は減るでしょう。二重請求が生じると、請求側は取引先との確認や請求書の再発行の業務が伴い、余計な仕事が増えてしまいます。
トラブルの防止や効率的な業務の推進のために、確実に領収書を発行し、客観的な証憑書類を確保する対応が求められます。また、領収書は確定申告をはじめ、税務申告の証憑としても有効です。税務署に対して、売り上げや経費の根拠を示す重要な役割を持ちます。
領収書は着服をはじめ、内部の不正を防ぐ際にも有効な書類です。従業員が交通費や旅費を請求した場合、領収書がなければ、取引の事実を客観的に証明できません。実際に、架空の取引をでっち上げ、書類を偽造して経費を請求する悪行が行われることもあります。
経費が何に使われたか、金額や目的に問題がないか確認するために、領収書は重要な意義を有しています。
領収書の発行を求めなくても良いケース
現金での決済と異なり、クレジットカード決済では、商品やサービスを提供した事業者に領収書を発行する義務はありません。購入した時点ではクレジットカード会社が立て替え払いを行っているに過ぎず、同時履行の原則が適用されないためです。
クレジットカード決済の場合、商品を購入した店舗から送付される利用明細書が証憑です。
取引のあった後日にクレジットカード会社から送られる支払証明書は、あくまでも立て替え払いの証明にとどまり、利用者が支払った事実の証明にはなりません。
領収書の発行が必ずしも必要とならない業種の代表例が、ECサイトやネットショップです。
クレジット払いやコンビニ払い、後払いなど、商品やサービスの引き渡しと顧客から代金を受け取るタイミングがズレる場合が少なくないためです。さらに決済代行会社が介在する場合は、ショップ側が直接支払を受けないため、領収書を発行する機会は少ないでしょう。
とはいえ、法的な取り扱いに詳しくない顧客が、ECサイトに領収書の発行を求める場合も少なくはないでしょう。
発行義務こそないものの、顧客満足度やサービスの質の向上を狙い、事業者自身が領収書を発行したほうが良いケースもあります。
クレジットカード決済の場合も、基本的な扱いは同様です。こちらも法的には発行しなくても問題はありませんが、利用者から領収書を求められたときは、事業者が要望に応じることは可能です。
その際も、後日クレジットカード会社が発行する支払証明書と混同してしまわぬような配慮が求められます。事業者が発行する領収書には、発行日時・宛名・発行者・金額などに加えて「クレジットカード払い」と明記すると良いでしょう。
顧客の求めに応じてクレジット払いの領収書を発行する場合、正式な書類とはいえないため、5万円以上の取引で必要となる収入印紙は不要です。
なお、銀行振込の場合、支払い完了時に発行される振込明細書が領収書の代わりに使われます。振込明細書は領収書と同一の書類ではなく、商品やサービスを提供した相手から領収書の発行を求められることもゼロではありません。
万一の事態に備えて、契約書や発注書に「振込明細書の受領をもって領収書の受領に代える」という文言を添えておくことをおすすめします。
領収書を発行するまでの流れは?
領収書は、代金の受領を確認したうえで、必要事項を記載して発行します。 発行時には、日付や金額、宛名、但し書きなどに誤りがないか確認することが重要です。インボイス制度への対応や収入印紙の貼付が必要になる場合もあります。
ステップ1. 代金の支払いを確認する
まず、商品やサービスの代金が支払われたことを確認します。現金払いの場合は受け取った金額を確認し、銀行振込の場合は入金履歴を確認します。クレジットカード払いの場合は、決済が成立していることを確認します。支払いが完了していない段階では、原則として領収書を発行しません。
ステップ2. 領収書に必要事項を記載する
領収書には、発行日、宛名、金額、但し書き、発行者名などを記載します。但し書きには「事務用品代として」など、取引内容が分かる表現を使用します。また、インボイスとして発行する場合は、登録番号や税率ごとの金額、消費税額等など、該当する記載事項も確認します。
ステップ3. 記載内容と収入印紙の要否を確認する
領収書を発行する前に、金額や宛名などに誤りがないか確認します。紙の領収書は、売上代金の受取書に該当し、記載金額が5万円以上の場合、原則として収入印紙が必要です。ただし、クレジットカード払いなど、印紙税が課されないケースもあります。収入印紙を貼る場合は、所定の方法で消印を行います。
ステップ4. 領収書を交付して発行記録を保存する
必要事項を確認したら、領収書を支払者に交付します。紙の領収書は手渡しや郵送で、電子領収書はメールなどで送付できます。発行後は、二重発行や記載ミスなどのトラブルを防ぐため、発行日や金額、宛先などを記録しておきます。必要に応じて控えを保存し、取引内容を後から確認できるようにしましょう。
領収書を発行する側がおさえるべきポイントは?
領収書を発行する側には気を付ける点が7つあります。スムーズな領収書発行のために1つずつ確認していきましょう。
領収書の発行を拒否できるかどうか
領収書を発行しなければならない義務が定められた法律はありませんが、民法486条の「弁済をした者は、弁済を受領した者に対して受取証書の交付を請求することができる。」という規定に応じる形式で発行しているのが通例となっています。
また発行側が領収書を発行しないときは、受け取る側は同時履行の抗弁権を行使して支払いを拒むことができるとも解釈できることから、領収書の発行が強制的に行なわれているのが現実です。
しかし実際には金銭の授受をした事実を証明するための証憑(しょうひょう)書類となるため、架空取引に対する領収書の発行は拒否することができます。
なお、インボイス制度においては、インボイス発行事業者は国内における課税資産の譲渡等があった場合には、相手(課税事業者に限る)からの求めに応じて適格請求書を交付する「義務」があります。
参考:消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A|国税庁
消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A(問24)
収入印紙の金額の節約テクニック
収入印紙を節約するために、1つの取引の領収書を分けて1通の領収額を5万円以下にするケースが見受けられます。分ける必要のない取引を分けている不自然さは否めませんし、印紙税の単位は「一の文書」が課税単位とされます。
重要な取引においては、正しく印紙税を貼るようにしましょう。
一方、消費税と本体価格が明確に分離されているのであれば、総額が5万円以上になってしまっていたとしても、本体価格が5万円未満であれば非課税文書となり収入印紙は不要となります。
印紙税の対象は紙の文書に限定されているため、最近は電子データによる領収書発行もあり、電子データを利用した領収書は今後ますます増えるものと思われます。電子データとして原本を保存し、写しとしてプリントアウトしたとしても写しには課税されません。
クレジットカードでの取引であれば、金銭等の受領がないため印紙税は不要となるので、これも節税と言えます。
また国や地方公共団体は非課税法人となるため、非課税法人が発行する領収書に収入印紙を貼り付ける必要はありません。さらに営業に関しない個人間取引などで発行される領収書も非課税となります。
領収書の内容に不備があった場合
領収書の内容に不備があったとき、適格請求書として使用する領収書の場合には、修正した適格請求書等の交付が消費税法によって義務付けられます。
また、領収書を適格請求書として使用しない場合においても、会計上及び所得税や法人税上、正しい処理のために正しい領収書を発行してもらう必要があります。
この場合、領収書の整理が遅れると対応が困難となる場合もありますので、領収書の記載については受取時によく確認することが大切です。
訂正の方法としては、文面を二重線で訂正するような方法ではなく、一旦間違った領収書を返却し、正しい領収書を新たに発行してもらうようにします。
参考:消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A|国税庁
消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A(問33)
クレジットカードで支払われた場合領収書を発行する必要があるかどうか
支払いが現金ではなくクレジットカード決済だった場合の領収書ですが、原則として発行する必要はありません。
商品を販売した事実は同じにせよ、直接現金で受領したか、後日クレジットカード会社から支払われるのかに大きな違いがあります。実際にはクレジットカードを利用した際に発行されるクレジット売上票が領収書の代用となります。
クレジット売上票には領収書の表記がなくても領収書の役割を果たしますが、「クレジットカード利用分」「クレジット売上票」などと明記して発行し、領収行為はないことがわかるようにしておく必要があります。クレジットでの売上を明らかにしておくと、たとえ金額が5万円以上になっても収入印紙は必要ありません。
PDFで発行しても大丈夫かどうか
紙の媒体ではなく、PDFなどの電子媒体で領収書を発行することもできます。ただしメール送信した後に現物を交付するなどの措置をとった場合には、収入印紙を貼り付ける必要が出てきます。原本が紙であれば印紙税の対象となるからです。
印紙税法基本通達第44条第1項によりますと、「課税文書となるべき用紙等に課税事項を記載し、これを当該文書の目的に従って行使すること」となっています。したがって、「紙」に対して記載した内容のみに印紙税が課税されることがわかります。
電子データで領収書を受け取ることは、電子帳簿保存法における「電子取引」にあたりますので電子データとして正しく保存する必要があります。
参考:電子帳簿保存法一問一答【電子取引関係】(問17)|国税庁
電子データでの領収書発行は、印紙税の節約だけではなく、領収書発行側の効率性を考えると今後はもっと増えていくものと思われます。
宛名は空欄のままで大丈夫なのか
領収書の宛名に何も記入せず空欄にしたまま発行依頼されることがあります。印紙税法上は代金を受領したという事実が証明されている文書であれば、領収書という名称が記載されていなくても領収書として使用することができるため、宛名を空欄のままで発行したとしても発行側に落ち度があるとは考えられません。
原則として代金のやり取りを行った当事者双方の名称が記載されていることが望ましいという商慣習に従うことで、予測可能なトラブルを回避することができます。しかし、それでもなお空欄のままで発行を依頼された場合は「宛名は空欄のままでよいとの指示あり」という念書や契約書を残しておくことで発行側のリスクを軽減させることができます。
インボイス制度においても、不特定多数の者に対して販売をする小売業、飲食店、タクシー業などにおいては、相手の名称を省略する「適格簡易請求書」が認められています。
したがって、宛名のない領収書でも、その他の適格簡易請求書の要件を満たしていれば消費税法上は問題ありません。
参考:インボイス制度の概要|国税庁、適格請求書等保存方式の概要(P6)
領収書に印鑑が必要かどうかについて
領収書には必ず印鑑で押印しなければならない決まりはありませんが、偽造や改ざん防止のために押印することが商慣習となっています。印鑑がない領収書であったとしても無効とはなりませんが、相手の業務規程で押印が定められている場合はその規則に従うことで、取引をスムーズに進めることができます。
また法人の印章には角印と丸印があります。日常的に使用する領収書などの書類は会社の認印の印鑑として角印を使用し、公正証書などの法的拘束力を持つ書類に対しては実印登録した丸印を押印、もしくは丸印と角印の両方を押印することがあります。
領収書に押印することによって領収書発行者が記載法人であることを証明する効力が発生すると考えられます。しかし、必ずしも信憑性が高いとは言い切れないのが現状です。しかし押印していない領収書に比べると見栄えがよくなるため、法的な根拠とは別の観点から押印するケースが多く見受けられます。
領収書を受け取る側がおさえるべきポイントは?
領収書を受け取る際にも気を付ける点が9つあります。それぞれ確認しましょう。
領収書の発行を拒否されたときの対処方法
民法第486条の受取証書の交付請求の条文では「弁済をした者は、弁済を受領した者に対して受取証書の交付を請求することができる。」とされ、金銭等の支払者は領収書の発行を受領者に請求する権利があります。
弁済とは金銭の支払いを行うことですが、実際に金銭の授受と引き換えに物品を購入したという事実やサービスの提供を受けたという事実があれば、領収書は発行されるものと考えることができます。
しかし、弁済をした事実がない状態で領収書を発行することは、売上の架空計上をすることになるため、領収書の発行を拒否される可能性が極めて高くなります。
また再発行を依頼した場合、民法486条規定を適用すればそのことから免れることはできませんが。しかし、これはあくまでも任意規定となるため、予め再発行を拒否している場合は特約が付随していると解釈できます。その場合は領収書を再発行してもらえないことも考えられます。
発行を拒否された場合、出金伝票などに記録しておくとともに、発行依頼に応じてもらえなかったメールの文面などを一緒に保管しておくことで、領収書に関するトラブルを未然に防ぐことが可能となります。
領収書を紛失してしまった場合のリスク
領収書を紛失すると、基本的には経費として申請することが難しくなります。代わりになる書類があれば経費申告することも可能ですが、社内ルールにより領収書のみが認められることもあるかもしれません。
また既に確定申告が終了している年度に関しても、法人であれば最大10年間の保存義務があるため、領収書がない場合には損金として認められない場合もあり得ます。
確定申告時に経費申告したり会社へ経費精算したりするための領収書ですが、受領したらすぐに手続きして決められた保管場所にまとめておくことで紛失によるリスクを軽減させることができます。
なぜ「上様」だと書いてくれない場合があるのか
領収書の宛名の「上様」ですが、第三者から見れば金銭授受について具体的な事実関係を読み取ることができません。
また代金返済を当事者以外の第三者が行った場合、弁済による代位の観点から領収書の宛名が求償権となる場合があります。代金の支払先がその第三者に移転することを弁済の代位といい、第三者には本来代金を支払うはずだった債務者に対して支払いを求めることのできる求償権が発生します。
代金を代わりに支払ってくれた第三者が「上様」で領収書をもらってしまった場合、求償権を有しているという事実を明確にすることができません。そのため、宛名は正確に記載する必要があるのです。
したがって、小売業等で通常は適格簡易請求書を発行している者に対しても、重要な取引にあたる場合には、受取側の名称を付した「適格請求書」の発行を請求してみましょう。
領収書の保管義務について
領収書には税法上で定められている保管義務があり、個人では7年、法人では最長で10年間の保管義務があります。
領収書は経費申告するために必要な根拠書類となるため、破棄や紛失により税務調査で提出に応じることができなければ、その年の必要経費として認められないことになります。
必要経費が認められないと追徴課税されることも考えられ、保存義務を怠ったとして青色申告事業者の承認が取り消されてしまうこともあります。
特に感熱紙のタイプの領収書はせっかく保存していたとしても経年劣化により判読不能になってしまう可能性があるため、念のためコピーをとった上で保管することをおすすめします。
参考:No.5930 帳簿書類等の保存期間(法人税)|国税庁、記帳や帳簿等保存・青色申告(所得税)|国税庁
クレジットカードの利用明細書は領収書として使えるかどうか
クレジットカードを利用した際に発行される「お客様控え」としてのクレジット売上票は、領収書という名称ではないものの領収書として使用することができます。しかし、後日カード会社などから送付される利用明細書はクレジット売上票に比べると証憑書類としての効力はやや劣ると考えることができます。
クレジットカードを利用した事実は支払いをした事実に変わりありませんが、領収書に記載されている本体価格や内消費税額がないだけでなく、信用取引であるため、売上や受領ではなく利用や請求という表現に置き換えられているからです。
しかし利用明細でも経費申請できたという事例もあるため、利用明細とクレジット売上票をセットで保管しておけば経費として認められるのか所轄の税務署に確認したほうがよいでしょう。
レシートは領収書の代わりになる?
たとえ領収書という表示がなくても売上代金に関する金銭授受の事実がわかる書類であれば、請求書や納品書であったとしても領収書の代用として経費計上することができます。
またバス代などの通常領収書が発行できないものに関しては、交通費内訳明細書といった書類を自身で作成することで経費申告することが可能となります。
電車代に関しては普通運賃に関しても券売機で領収書が発行される鉄道会社もあるため、予め確認しておくとよいでしょう。
交通費をICカード(Suicaなどの)で支払っていた場合に請求書領収書がない時の交通費の請求方法
ICカードで支払ったバス代や電車代などの交通費に関する領収書ですが、まずチャージしたときに券売機で領収書を発行します。たとえば、従業員立替金の精算にあたっては、利用履歴を発行し、事業活動用に該当する項目を交通費として出金伝票等の精算書類を作成します。
領収書が発行されないものは出金伝票を作成することで経費計上することができますが、証拠なる書類は多ければ多いほど信憑性を高めることができます。
交通費がETCカードから引き落とされるときの請求方法
ETCカードを利用して交通費を支払った場合、クレジットカードによって精算されることになりますが、通常のクレジットカード決済とは異なり領収書の代わりとなるクレジット売上票が発行されない問題があります。
後日クレジットカード会社から送付されるご利用代金明細書だけでは領収書の代用書類としては不十分であることも考えられるため、証憑性を高めるためにETC利用照会サービスによる利用証明書を発行する方法が考えられます。
利用証明書を発行する以外にETCシステムを利用した証拠書類が提出できない以上、クレジットカードの利用明細書とセットで領収書の役割を果たすものと考えることができます。ETCで高速料金を頻繁に支払う場合、所轄の税務署に対応方法を確認したほうがよいでしょう。
領収書を受け取った後に返金が発生した場合の古い領収書の処理について
10万円の商品だと思っていたものが実は3万円の商品だった場合、購入先から7万円を返金してもらう方法と、一度10万円を払い戻してもらい改めて3万円を支払う方法があります。
購入先から7万円を返金してもらう方法は相殺と呼ばれ、この場合10万円の商品売上に対し3万円を相殺することで7万円を返金してもらうことになります。
その際に、3万円相殺した旨の領収書を購入者が購入先に対して発行する必要があります。結果として購入先から発行された10万円の領収書と、購入者が購入先に発行した相殺分としての3万円の領収書が対になっていることで7万円を返金してもらうことができるのです。
相殺するのではなく一旦払い戻す方法は、古い領収書を購入先に差し戻す必要があります。購入先が一度たててしまった売上をゼロに戻す必要があるからです。その場合、古い領収書と引き換えに10万円を返金してもらいすべての取引を一度ゼロに戻します。その上で3万円の商品を改めて購入し、正しい領収書を発行してもらいます。
一度すべての金額を戻してもらい、改めて購入する方法は一見面倒に感じられるかもしれませんが、購入者あなたが領収書を発行する必要はなくなります。
継続した取引のある相手であれば相殺による手段の方が簡便に思えることもあります。しかし金額ミスされた側が領収書を発行する作業を行わなければならないのは、購入先の過失を客先が負担することになるため、払い戻しによる方法をとることが一般的です。
相殺による方法と払い戻しによる方法のどちらを選択しても、古い領収書は必要になると考えておけば問題ありません。
インボイス制度においては、交付した適格請求書等に誤りがあった場合には、修正した適格請求書等また適格返還請求書の交付義務があります。この場合にも改めてすべてを記載したものを発行する方法と先に交付したものに修正することを明示する方法とがあります。
参考:消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A|国税庁
消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A(問34)
領収書の再発行はしてもらえるのかどうかについて
領収書の発行は原則として金銭授受の際に一度だけとなります。何度も発行できるとなれば売上の架空計上に繋がる恐れがあるためです。
また、領収書自体に再発行はしないという旨が記載されていることもあります。再発行不可の領収書であったとしても事情によっては発行に応じてくれることもあるかもしれません。
領収書の再発行については発行先によって対応が異なります。また再発行の領収書には二重計上としないために(再)や(再発行)の記載が伴います。
マネーフォワード クラウド請求書なら領収書の作成もらくらく
領収書の発行・管理業務は、意外と手間や時間がかかります。たとえば、領収書の作成であれば、データ上の領収書と印刷した領収書でイメージが違って作り直しに時間がかかったり、領収書一つひとつに宛名を入力したりする必要があります。また、領収書の作成後には、領収書の送付と領収書の送付状況の確認などの作業をする必要が生じます。
こうした領収書の業務の手間や時間を削減し、領収書の作成を簡便化できるのが「マネーフォワードクラウド請求書」です。マネーフォワードクラウド請求書では、取引先の情報をCSVファイルにより一括アップロードできたり、作成した領収書をマネーフォワードクラウド請求書上から一括削除したりすることができます。
また、作成した領収書は一括でメール送信ができるほか、下書き、送信、受領のステータスも一目で確認できるので、作業効率のアップや作業の抜け漏れを防ぐことができます。
領収書の作業でお困りの場合は、この機会にぜひ、「マネーフォワードクラウド請求書」をお試しください。
よくある質問
領収書とは?
印紙税法上、金銭または有価証券の受取書に該当し、金銭を支払ったという事実を証明するための書類(証憑書類)です。詳しくはこちらをご覧ください。
領収証やレシートとの違いは?
明確な違いはありません。領収証やレシートであっても同じ役割を果たすものであれば、領収書として認められるのが通例です。詳しくはこちらをご覧ください。
領収書を作成する際の注意点は?
金銭授受の事実を証明するための事項を記載すること、改ざんされないための措置をとることなどが挙げられます。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
領収書の関連記事
-
領収書をスプレッドシートで作成する方法!テンプレートの活用法も解説
-
領収書のもらい方を解説!会社員と個人事業主が気をつけたいポイントは?
-
領収書の星マークの意味とは?正しい書き方・無料テンプレート
-
領収書に上様と記載するのはOK?書き方・無料テンプレート
-
法人向け(株式会社など)の領収書の書き方・無料テンプレート
-
個人名義での領収書の書き方は?必要項目や印鑑・印紙について解説
-
領収書を白紙で出した場合のリスク
-
領収書に記載が必要な事項とは?但し書きの具体例も解説
-
領収書の適切な保管方法は?物理的・電子的に管理する方法を紹介
-
請求書と領収書の違いとは?発行方法や保管方法、紛失時の対応も解説
-
請求書は領収書の代わりに経費精算に使える?
-
小口現金の立替精算で領収書がない場合はどうする?小口精算の流れや確認のポイントを解説
新着記事
-
# 請求書
請求書とは?記載項目・作り方・インボイス制度との関係を解説
請求書とは何か? 請求書とは、商品やサービスを提供した事業者が取引相手に代金の支払いを依頼するための書類です。 取引内容・金額・支払期限などを記載する インボイスは要件を満たした適…
詳しくみる -
# 請求書
請求書の内税の書き方は?計算方法やインボイスの記載例も解説
請求書の内税はどう書く? 内税の請求書は、税込金額と適用税率・消費税額等を併記して記載します。 内税の消費税は税込金額×10/110で計算 インボイスは登録番号など法定事項が必須 …
詳しくみる -
# 請求書
請求書の書き方は?個人が手書きで作成する方法やインボイス対応を解説
請求書は手書きでも正式に使える? 個人事業主・フリーランスの請求書は手書きでも正式に発行でき、必要事項を満たせばインボイスにもなります。 書式の指定はなく手書きでも有効 宛名・金額…
詳しくみる -
# 請求書
精算表とは?意味や作り方、試算表との違いを解説
精算表とは何か? 精算表とは、試算表に決算整理を反映し、損益計算書・貸借対照表を作成するまでの計算過程を一覧にした表です。 残高試算表・整理記入・財務諸表の3欄で構成 試算表と違い…
詳しくみる -
# 領収書
ホテルの領収書を再発行するには?紛失時の依頼方法やインボイス・予約サイト利用時の対応を解説
ホテルの領収書は再発行できる? ホテルの領収書は、宿泊・決済記録が確認できれば再発行してもらえる場合があります。 再発行の義務はなくホテルごとに対応が異なる 依頼先は「誰に支払った…
詳しくみる -
# 領収書
領収証と領収書の違いは?意味・法的効力やレシートとの違い、書き方を解説
領収証と領収書の違いとは? 領収証と領収書は法令上の明確な区別はなく、どちらも代金受領を証明する同じ役割の書類です。 名称より記載内容で効力が決まる レシートも経費の証憑として利用…
詳しくみる