
- 更新日 : 2026年11月16日
【早見表つき】消費税計算の方法は?税率引下げと納税額の出し方を解説
消費税は消費者が負担して事業者が納める間接税で、税収は社会保障の財源に充てられます。
- 税率は標準10%と軽減8%に分かれる
- 飲食料品は令和9年4月から1%に下がる
- 納税額は一般課税か簡易課税で求める
納めるのは基準期間における課税売上高が1,000万円を超えるなどの一定要件を満たした事業者や個人事業主が該当します。
消費税は、消費者が負担した税を事業者が預かって納める間接税です。買い手が支払う価格は、税抜価格に税率を掛けるか、税込価格を割り戻すかで求められます。事業者が納める税額は、原則として税率ごとに区分した売上の税額から仕入の税額を差し引いた金額です。税率は標準10%と軽減8%があり、令和9年4月からは飲食料品の1%への引下げも予定されています。
【消費税の計算方法 早見表】
| 算出項目 | 10%の場合 | 8%の場合 | 1%の場合 |
|---|---|---|---|
| 税込価格 | 本体価格×1.1 | 本体価格×1.08 | 本体価格×1.01 |
| 消費税額(税抜から) | 本体価格×0.1 | 本体価格×0.08 | 本体価格×0.01 |
| 消費税額(税込から) | 税込価格×10/110 | 税込価格×8/108 | 税込価格×1/101 |
| 税抜価格 | 税込価格÷1.1 | 税込価格÷1.08 | 税込価格÷1.01 |
本体価格が1,000円の場合は、10%なら税込1,100円で消費税額は100円、8%なら税込1,080円で80円、1%なら税込1,010円です。税込価格から消費税額を出すときは、10%なら税込1,100円×10/110で100円と割り戻します。
1%が使えるのは、令和9年4月1日から令和11年3月31日までの飲食料品の販売(現行の8%)に限られます。新聞の定期購読は8%、それ以外は10%のままです。
消費税計算の早見表と端数処理の方法は?
消費税は、本体価格に税率を掛けた金額を買い手が上乗せして支払う税金です。税率が10%、8%、さらに令和9年4月からは1%と分かれるため、同じ商品でも支払額は変わります。
税抜価格から税込価格を求める早見表
よく使う金額の税込価格は、次の早見表で確認できます。
| 税抜価格 | 10%の税込 | 8%の税込 | 1%の税込 |
|---|---|---|---|
| 100円 | 110円 | 108円 | 101円 |
| 500円 | 550円 | 540円 | 505円 |
| 1,000円 | 1,100円 | 1,080円 | 1,010円 |
| 10,000円 | 11,000円 | 10,800円 | 10,100円 |
同じ1,000円の商品でも、買い手の支払額は税率によって1,100円から1,010円まで変わります。値付けや見積書を作成するときは、その商品がどの税率の対象かを先に判定しておきましょう。
税込価格から消費税額を求める計算例
税込1,100円(10%)に含まれる消費税額は100円、税抜価格は1,000円です。
消費税額:1,100円 × 10/110 = 100円
税抜価格:1,100円 - 100円 = 1,000円
飲食料品は、割り戻す分数が変わります。税込1,080円(8%)であれば、1,080円×8/108で消費税額は80円です。令和9年4月以降に同じ商品が1%になると、税込価格は1,010円、含まれる消費税額は10円になります。
一方、金額によっては割り切れず端数が出ます。
税抜398円の商品(10%)
消費税額:398円 × 0.1 = 39.8円
税込価格:398円 + 39円(切捨ての場合)= 437円
1円未満の端数は切捨て、切上げ、四捨五入から選べる
1円未満の端数を切捨て、切上げ、四捨五入のどれで処理するかは、事業者が選べます。
端数の処理方法そのものに法律上の決まりはありませんが、担当者や取引ごとに変わるとトラブルの一因になります。社内でルールを定め、同じ方法を続けましょう。
ただし適格請求書(インボイス)では、処理の回数に決まりがあります。
- 1枚の請求書につき、税率ごとに1回だけ端数処理を行う
- 税率区分ごとの合計額を出してから処理する
- 商品ごとに端数処理をしてから合計する方法は認められない
申告段階の端数処理は法律で定められており、課税標準額は1,000円未満、納付税額は100円未満を切り捨てます。
そもそも消費税とは?
消費税は、商品の購入やサービスの提供にかかる税金で、税収は年金、医療、介護、少子化対策といった社会保障の財源に充てられます。負担する人と納める人が異なること、国税と地方消費税の2階建てであること、税が二重に積み上がらないよう仕入税額控除の仕組みがあることを押さえると、計算の全体像がつかめます。
消費税は負担者と納税者が異なる間接税
消費税は、税を負担する消費者と、税を国に納める事業者が異なる間接税です。
税金は、納める人と負担する人が同じ「直接税」と、両者が異なる「間接税」に分けられます。消費税は間接税にあたり、消費者が支払った税を事業者が預かって納付します。
| 区分 | 内容 | 代表例 |
|---|---|---|
| 直接税 | 納める人と負担する人が同じ | 所得税、法人税、相続税、住民税、贈与税、事業税 など |
| 間接税 | 負担者が支払い、事業者が納付する | 消費税、酒税、入湯税、たばこ税、印紙税、関税 など |
直接税は、税金を納める人と税を負担する人が同じ税金のことです。納税者が直接手続きをして納めます。
間接税は、税金を納める人と税金を負担する担税者が異なる税金のことです。担税者が支払った税金は納税義務者が代わり納税します。

消費税率は国税と地方消費税の合計
消費税として支払う金額は、国に納める消費税と、都道府県や市区町村に納める地方消費税の合計額です。
事業者が納付する際は、この2つを合わせて税務署に申告します。
税率の内訳は以下のとおりです。
| 区分 | 標準税率 | 軽減税率 |
|---|---|---|
| 消費税率(国税) | 7.8% | 6.24% |
| 地方消費税率 | 2.2% | 1.76% |
| 合計 | 10% | 8% |
地方消費税は消費税額の22/78として計算されます。申告書では国税分と地方分を分けて記載するため、計算の段階から内訳を意識しておくと作業がスムーズです。
なお、日本で消費税が導入されたのは1989年(平成元年)4月で、当時の税率は3%でした。その後、次のように引き上げられています。
- 1997年4月:5%へ引き上げ
- 2014年4月:8%へ引き上げ
- 2019年10月:10%へ引き上げ(同時に軽減税率8%を導入)
さらに令和9年4月からは飲食料品の税率を1%に引き下げる改正が予定されております。
仕入税額控除で税の重複を防ぐ
消費税の納税額は、消費者から預かった「売上にかかる消費税額」から、事業者が支払った「仕入にかかる消費税額」を差し引いた差額を納付します。この仕組みを「仕入税額控除」と呼びます。
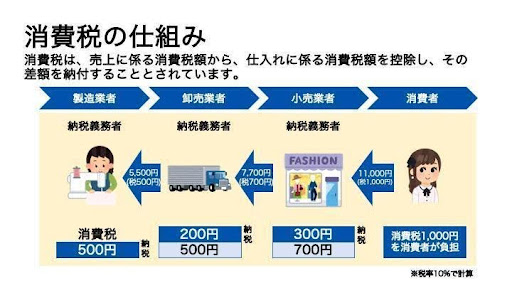
消費税は、生産から流通、販売の各段階で税が二重・三重に累積しない仕組みになっています。商品が消費者の手に届くまでの各取引段階で消費税が発生しますが、事業者は預かった消費税の全額を納めるわけではありません。
例えば、卸売業者が700円の消費税を預かり、仕入れで500円の消費税を支払っていた場合、差額の200円を納税します。最終的に消費者が負担した1,000円は、製造業者、卸売業者、小売業者がそれぞれ分担して納付する形です。
消費税は何に使われているのか
消費税の税収は、年金、医療、介護、少子化対策といった社会保障の財源に充てられています。
景気の変動を受けにくい安定した財源であることから、社会保障制度を支える柱として位置づけられています。引上げ分の税収についても、使途が社会保障経費に限定されています。使い道があらかじめ法律で定められた範囲に限られる点は、他の税目との違いです。
また、消費者に価格を表示する場合は、税込価格で示す総額表示が義務づけられています。値札や広告で支払総額が一目でわかるようにすることが目的です。
2021年4月1日から適用されており、本体価格1,000円の商品であれば1,100円と表示します。
令和9年4月から1%に!軽減税率と飲食料品の税率引下げは?
軽減税率は、飲食料品と一定の新聞について、標準税率10%より低い8%を適用する制度です。生活に欠かせない品目の税率を据え置く目的で導入され、判定は品目そのものではなく提供の形態によって変わります。
さらに令和9年4月1日から令和11年3月31日までの2年間、飲食料品にかかる消費税率が国と地方を合わせて1%に引き下げられる予定です。
引き下げられるのは飲食料品のみで、新聞の定期購読は8%のまま据え置かれます。
| 区分 | 該当する例 | 現行 | 令和9年4月〜 令和11年3月 |
|---|---|---|---|
| 飲食料品 | ノンアルコールビール、みりん風調味料、出前やテイクアウト、有料老人ホームの給食 | 8% | 1% (国0.78+地方0.22) |
| 新聞の定期購読 | 週2回以上発行される紙の新聞 | 8% | 8%(据え置き) |
| その他 | アルコール飲料、みりん、イートイン、ケータリング、駅やコンビニで買う新聞、新聞の電子版 | 10% | 10%(変更なし) |
税率1%の対象となる飲食料品の範囲は、引下げ前に8%の対象だった範囲と同じです。外食とケータリングが10%、テイクアウトや出前が1%という区分の考え方も変わりません。
ただし、令和9年4月1日以後の販売であっても、次の取引には引き続き8%が適用されます。
- 令和9年1月1日前に締結した定期供給契約にもとづき、同年4月1日前に対価を受け取っている販売(季節の食材が毎月届く定期便など)
- 令和9年1月1日前に販売条件を提示し、同年4月1日前に申込みを受けた通信販売(カタログ販売のギフトなど)
8%で販売した飲食料品に引下げ後の返品や貸倒れが生じた場合も、8%で調整計算を行います。
※本項の内容は令和8年9月15日に閣議決定された大綱にもとづくものです。今後、法案が国会に提出され、審議を経て可決・成立した場合に適用されます。
参照:消費税率引下げ特設サイト|国税庁、飲食料品に係る2年間の消費税率引下げについて|国税庁
消費税のかかる取引とかからない取引は?
消費税の計算では、取引を課税、非課税、免税、不課税の4つに分類します。かかるのは課税取引だけで、残る3つはかからない取引ですが、かからない理由がそれぞれ異なります。分類を誤ると納税額がずれるため、計算に入る前に整理しておきたい部分です。
消費税がかかるのは対価を得て行う事業取引
消費税の課税の対象となるのは、国内において事業者が事業として対価を得て行う取引と、外国からの商品の輸入です。
対価を得て行う取引は、次の3つに整理できます。
- 資産の譲渡:
売買や交換により資産の所有権を他の人に移す取引 - 資産の貸付け:
事務所の賃貸や自動車のレンタルのほか、特許権やノウハウを使用させる取引 - 役務の提供:
いわゆる他人のために技術や技能、知識などを使って対価を得る行為、サービスの提供。工事、運送、飲食、宿泊から弁護士やスポーツ選手まで、すべて役務の提供
非課税取引とは税の性格や政策上の配慮でかからない
非課税取引とは、課税対象の取引のうち、消費税の性格に合わないものや社会政策的な配慮から、消費税を課税しないと定められている取引です。
- 土地の譲渡、貸付け(一時的なものは課税)
- 株や債券などの有価証券
- 紙幣や硬貨、電子マネー、仮想通貨などの支払手段の譲渡
- 利子、保証料、保険料
- 郵便局やコンビニで行う郵便切手、印紙の譲渡
- 商品券やプリペイドカードの譲渡
- 住民票や戸籍抄本などの行政サービスの手数料
- 外国為替 など
- 社会保険が適用される医療
- 介護保険サービスや社会福祉サービス
- お産費用
- 埋葬料や火葬料
- 身体障害者用の用具の譲渡・レンタル
- 小学校、中学校、高校などの授業料、入学金、入学試験料、施設設備費
- 小学校、中学校、高校などの学校の教科用図書の譲渡
- 居住用の住宅の貸付け(一時的なものは課税) など
免税取引とは輸出など要件を満たすと免除される
免税取引とは、課税の対象ではあるものの、輸出や国際サービスなど、特定の要件を満たすことで消費税が免除される取引です。
輸出証明書の保管など、要件を備えていることが前提になります。
- 商品や製品の輸出
- 旅客や貨物の国際輸送、国際郵便
- 外国貨物の積み込みや取り卸し、運送、保管といったサービスの提供 など
非課税取引と免税取引は、どちらも税がかからない点は同じですが、そのために行った課税仕入れの税額を控除できるかどうかが異なります。免税取引は原則として控除でき、非課税取引は原則として控除できません。
参考:No.6205 非課税と免税の違い|国税庁、No.6551 輸出取引の免税|国税庁
不課税取引とはそもそも課税の要件に当てはまらない
不課税取引とは、そもそも消費税の課税対象となる要件に当てはまらない取引です。
- 給与や賃金
労働の対価であり、事業の対価ではないため、課税の対象にはなりません。 - 寄附金や祝金、見舞金、補助金
そもそも対価ではないため、課税の対象にはなりません。 - 保険金や共済金
資産の譲渡による対価ではないため、課税の対象にはなりません。 - 株式の配当金やその他の出資分配金
株主などの地位に基づいて払われるため、資産の譲渡、貸付、役務提供いずれにも当たらず課税の対象外です。
参考:No.6209 非課税と不課税の違い|国税庁、No.6157 課税の対象とならないもの(不課税)の具体例|国税庁
消費税を納めるのはどんな事業者?
事業者は、消費税を納める課税事業者と、納税が免除される免税事業者に分かれます。判定の基準は課税売上高ですが、インボイス発行事業者の登録を受けている場合は売上高にかかわらず課税事業者となります。
基準期間の課税売上高が1,000万円を超える事業者
基準期間の課税売上高が1,000万円を超える場合、原則として課税事業者となります。
基準期間とは、個人事業主なら前々年、法人なら前々事業年度です。次のいずれかに当てはまる場合も、課税事業者になります。
- 特定期間(個人は前年1月1日から6月30日、法人は原則として前事業年度開始から6か月)の課税売上高が1,000万円を超える
- 事業年度開始の日の資本金または出資の金額が1,000万円以上の新設法人である
- 適格請求書発行事業者の登録を受けている
特定期間は、課税売上高に代えて、支払った給与等の金額で判定することもできます。基準期間と特定期間のいずれも課税売上高が1,000万円以下であれば、免税事業者です。
ここでいう課税売上高は、消費税が課税される売上金額と輸出取引などの免税売上金額の合計額です。
インボイスを発行するために登録した事業者
課税売上高が1,000万円以下でも、適格請求書発行事業者(インボイス発行事業者)に登録すれば、課税事業者として納税義務が生じます。
登録は売上の規模にかかわらず申請でき、登録した時点で免税事業者ではなくなります。取引先にインボイス(適格請求書)を交付するには、登録が必要です。
課税事業者は、仕入先から受け取ったインボイスをもとに仕入税額控除を行います。仕入先がインボイスを発行できなければ控除できず、その分は課税事業者の負担です。
例えば、課税事業者が消費者から3万円を預かり、仕入先に1万円の消費税を支払った場合、仕入先がインボイスを発行すれば納税額は2万円、発行しなければ控除できず3万円になります。
・課税事業者が納める消費税額(消費者から3万円を預かり、仕入先に1万円を支払った場合)
| 仕入先の状況 | 課税事業者が 預かった消費税 |
課税事業者が 控除できる額 |
課税事業者の 納付税額 |
|---|---|---|---|
| インボイスを発行する | 3万円 | 1万円 | 2万円 |
| インボイスを発行しない | 3万円 | 0円(控除対象外) | 3万円 |
免税事業者のままではインボイスを交付できないため、取引先が取引を控えたり、価格の見直しを求めたりするケースがあります。一方、登録すれば申告と納税が必要になり、これまで手元に残っていた消費税相当額の分だけ収入が減ります。
取引先の構成と手取りの変化の両面から検討しましょう。
| 立場 | 主な影響 |
|---|---|
| 課税事業者 | 登録申請を行えば交付できる。請求書様式の変更と保存の対応が生じる |
| 免税事業者 | 登録しないとインボイスを交付できない。登録すると申告と納税が必要になる |
なお、令和5年10月1日から令和13年9月30日までは、インボイス発行事業者以外の者(免税事業者等)からの課税仕入れについても、仕入税額相当額の一定割合を控除できる経過措置があります。控除できる割合は、令和5年10月1日から令和8年9月30日までは80%、令和8年10月1日から令和10年9月30日までは70%、令和10年10月1日から令和12年9月30日までは50%、令和12年10月1日から令和13年9月30日までは30%です。令和13年10月1日以後は、控除できなくなります。
課税事業者が納める消費税額はどう計算する?
課税事業者が納める消費税額の計算方法には、「一般課税」と「簡易課税」の2種類があります。

一般課税(原則課税)の場合
一般課税(原則課税)は、基本的な消費税の計算方法です。売上にかかる消費税額から仕入などにかかる消費税額を差し引いて納付税額を求める方法です。原則課税とも呼ばれます。
一般課税を適用するには、仕入税額控除の根拠となる帳簿や請求書(インボイス)の保存が必須です。
軽減税率(8%)と標準税率(10%)が混在する場合、売上・仕入ともに税率ごとに区分して計算し、合算する必要があります。
- (1)売上税額=(標準税率対象の税込売上額×7.8/110)+(軽減税率対象の税込売上額×6.24/108)
- (2)仕入税額=(標準税率対象の税込仕入額×7.8/110)+(軽減税率対象の税込仕入額×6.24/108)
(1)から(2)を引いた額が納める国税(消費税)額です。
- 地方消費税額 = 国税(消費税)額 × 22/78
国税、地方税のそれぞれで求めた消費税額から、中間申告で前払いした中間納付税額を差し引くことで、確定申告で納める税金が算出できます。
簡易課税の場合
簡易課税は、中小事業者の納税事務負担を軽減するために設けられた、納税額の特例的な計算方法です。中小事業者にとって、仕入れに含まれる消費税額を都度計算し合算する作業は大きな負担となるため、この制度が設けられています。
簡易課税では、実際の仕入額(支払った消費税)を計算せず、売上(預かった消費税)に業種ごとの「みなし仕入率」を掛けて、仕入控除税額を簡易的に算出します。
事業区分ごとに設定されている、みなし仕入率の割合は以下の通りです。
| 事業区分 | みなし仕入率 | 該当する事業 |
|---|---|---|
| 第1種 | 90% | 卸売業 |
| 第2種 | 80% | 小売業、農業・林業・漁業(飲食料品の譲渡) |
| 第3種 | 70% | 製造業、建設業、農業(飲食料品譲渡除く)など |
| 第4種 | 60% | 第1・2・3・5・6種以外の事業 |
| 第5種 | 50% | サービス業、運輸通信業、金融業など |
| 第6種 | 40% | 不動産業 |
簡易課税の適用要件
簡易課税制度を適用するには、以下の2つの要件を満たす必要があります。
- 基準期間(前々年・前々事業年度)の課税売上高が5,000万円以下であること。
- 適用を受けたい課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を税務署に提出していること。
※一度選択すると、原則として2年間は一般課税に変更できません。
※適用をやめる場合も、やめようとする課税期間の初日の前日までに「消費税簡易課税制度選択不適用届出書」の提出が必要です。
簡易課税の注意点
簡易課税は事務負担を軽減しますが、実際の仕入率(売上に対する仕入の割合)がみなし仕入率より高い場合、例えば赤字の場合や大きな設備投資をした場合などは、一般課税(原則課税)で計算するよりも納税額が多くなってしまうリスクがあるため注意が必要です。
インボイス制度の3割特例の場合(2割特例から変更)
2割特例は、インボイス発行事業者の登録を機に免税事業者から課税事業者となった事業者について、納付税額を売上税額の2割にできる措置です。令和8年度税制改正により、令和8年9月30日の属する課税期間をもって終了します。
これに代わり、個人事業者に限り、納付税額を売上税額の3割とできる「3割特例」が設けられました。
- 個人事業者の令和9年分・令和10年分の消費税の確定申告
- インボイス発行事業者の登録を受けたことにより、免税事業者から課税事業者となった個人事業者であること
- 基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下であること
- 特定期間(前年1月〜6月)の課税売上高が1,000万円以下であること(課税売上高に代えて給与等支払額の合計額で判定することも可能)
法人は対象外です。 法人は2割特例の終了後、3割特例を適用できません。
一般課税または簡易課税での申告となります。
事前の届出は不要です。申告書の所定欄に適用を受ける旨を記載するだけで3割特例を適用できます。
参考:2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要|国税庁インボイス制度に関する令和8年度税制改正について|国税庁
計算方法ごとの消費税シミュレーション
同じ売上と仕入でも、選ぶ計算方法によって納税額には差が生じます。
インボイス対応で免税事業者から課税事業者になったサービス業を例に、3つの方法を比較します。
- 前提:個人事業者(令和9年分)、サービス業(第5種事業、みなし仕入率50%)
- 年間課税売上高:税込990万円(税抜900万円)
- 年間課税仕入高:税込220万円(税抜200万円)
- 売上、仕入ともに標準税率10%のみと仮定
- 売上にかかる消費税額:900万円 × 10% = 90万円
- 仕入にかかる消費税額:200万円 × 10% = 20万円
この場合、売上にかかる消費税額は90万円、仕入にかかる消費税額は20万円です。
- 一般課税の場合
納付税額 = 預かった消費税 90万円 - 支払った消費税 20万円 = 70万円 - 簡易課税の場合(サービス業:みなし仕入率50%)
納付税額 = 預かった消費税 90万円 - (90万円 × 50%) = 45万円 - 3割特例の場合(インボイス対応で課税事業者になった場合)
納付税額 = 預かった消費税 90万円 × 30%(売上の3割) = 27万円
このケースでは3割特例が最も納税額が少なく、簡易課税、一般課税の順になります。事業者は有利な方法を選んで申告できます。設備投資が多い年などは一般課税が有利になることもあるため、年ごとに試算する姿勢が求められます。
消費税の申告・納付方法は?
消費税の納税義務者(課税事業者)は、課税期間ごとに確定申告を行い、税額を納付します。期限を過ぎると加算税や延滞税が生じるため、スケジュールを先に押さえておきましょう。
申告・納付期限は個人と法人で異なる
消費税の申告は、売上と仕入を集計して納税額を計算し、申告書を作成して期限内に提出するという流れで進みます。
納付期限は個人事業主と法人で異なります。
- 個人事業主:課税期間(1月1日〜12月31日)の翌年3月31日まで
- 法人:課税期間(事業年度)の終了日の翌日から2か月以内
所得税の確定申告期限が3月15日であるのに対し、消費税は3月31日です。同じ時期の手続きでも締切が異なりますので注意しましょう。
課税期間は届出で短縮できる
課税期間は通常、個人事業主は暦年、法人は事業年度ですが、届出により3か月ごと、または1か月ごとに短縮できます。
短縮した期間ごとに申告するため、還付を早く受けられます。一方で申告回数が増え、原則として2年間は変更や取りやめができません。
- 届出書:消費税課税期間特例選択・変更届出書
- 提出時期:適用を受けようとする期間の初日の前日まで
- 届出書:消費税課税期間特例選択不適用届出書
- 提出時期:適用をやめようとする期間の初日の前日まで
※原則2年間は変更・取りやめができません。
参考:D1-20 消費税課税期間特例選択・変更届出手続|国税庁
参考:D1-21 消費税課税期間特例選択不適用届出手続|国税庁
中間申告は年間の納税額の一部を前払いする制度
中間申告とは、年間の納税額の一部を前払いする制度です。直前の課税期間の消費税額が一定額(国税分で48万円)を超える事業者は、中間申告を行う義務があります。
申告の回数は、前年の納税額に応じて年1回、3回、11回と変わります。
業績が落ち込んでいる場合は、中間申告対象期間を一課税期間とみなす仮決算での申告も選べます。
飲食料品の税率引下げに際しても、引下げ後の税率で再計算した仮決算による中間申告書を提出できる特例が設けられる予定です。
期限に遅れるとペナルティが生じる
申告や納付が期限を過ぎると、無申告加算税や延滞税が加わり、本来の税額より負担が重くなります。
- 期限後申告・無申告:申告が遅れると「無申告加算税」が課されるおそれがある
- 納付遅れ:納期限の翌日から完納日までの日数に応じて延滞税が課される
無申告加算税は、申告をしなかった税額に応じて段階的に設定されています。延滞税は納期限の翌日から完納の日までの日数に応じて自動的に計算され、納期限から2か月を経過するまでと、それ以降とで割合が変わります。割合は年ごとに見直されます。
預かった消費税は、手元にあっても自社の利益ではありません。売上の入金時に納税分を別口座へ移すなど、資金を分けて管理しましょう。
複数税率への対応は会計ソフトで効率化できる
税率ごとの区分が求められる現在の消費税計算は、会計ソフトを使うと集計の手間を抑えられます。
クラウド会計ソフトは、インターネット環境があればどこからでも会計業務を行えるソフトウェアです。消費税の実務では次の点で効果が見込めます。
- あらかじめ設定しておくことで、税率ごとに自動で区分して記帳できる
- 領収書をスマートフォンで撮影すると、内容を読み取って勘定科目などを自動入力できる
- 日々の記帳から申告書の作成までを一連の流れで処理できる
飲食料品の税率が1%になる期間は3つの税率が併存するため、手作業での区分はさらに煩雑になります。システム側の対応状況を早めに確認しておくと、切り替え時の混乱を避けられます。
消費税の納税に関わる主な届出と期限の一覧
事業者は、納税義務の発生や計算方法が変わるときは、税務署への届出が必要です。提出期限は「課税期間の初日の前日まで」とされるものが多く、遅れると翌期まで適用できないケースもあります。
納税義務の変動に関わる届出
| 事由 | 届出書等 | 提出時期 |
|---|---|---|
| 基準期間の課税売上高が1,000万円を超えたとき | 消費税課税事業者届出書 (基準期間用) |
速やかに |
| 基準期間の課税売上高が1,000万円以下になったとき | 消費税の納税義務者でなくなった旨の届出書 | |
| 特定期間の課税売上高が1,000万円を超えたとき | 消費税課税事業者届出書(特定期間用) | |
| 資本金1,000万円以上の法人を設立したとき | 消費税の新設法人に該当する旨の届出書 |
計算方法・課税期間の選択に関わる届出
| 事由 | 届出書等 | 提出時期 |
|---|---|---|
| 免税事業者が課税事業者を選択するとき | 消費税課税事業者選択届出書 | 選択しようとする課税期間の初日の前日まで |
| 課税事業者が免税事業者に戻るとき | 消費税課税事業者選択不適用届出書 | 選択をやめようとする課税期間の初日の前日まで |
| 簡易課税制度を選択・やめるとき | 消費税簡易課税制度選択(不適用)届出書 | 適用を受ける/やめる課税期間の初日の前日まで |
| 課税期間の特例を選択・やめるとき | 消費税課税期間特例選択・変更(不適用)届出書 | 適用を受ける/やめる期間の初日の前日まで |
インボイス制度に関わる届出
| 事由 | 届出書等 | 提出時期 |
|---|---|---|
| 適格請求書発行事業者の登録を受けようとするとき | 適格請求書発行事業者の登録申請書 |
|
| 適格請求書発行事業者の登録を取りやめるとき | 適格請求書発行事業者の登録の取消しを求める旨の届出書 | 取りやめようとする課税期間の初日から起算して15日前の日まで |
参考:D1 消費税|国税庁
飲食料品の税率引下げにあわせて、提出時期の特例も設けられる予定です。
飲食料品の販売を行う事業者は、令和9年4月1日の属する課税期間中に課税事業者選択届出書または簡易課税制度選択不適用届出書を提出すれば、その課税期間から適用を受けられます。
仕入れが10%で売上が1%になると還付が生じやすいため、期中でも一般課税に移れるようにする趣旨です。簡易課税の2年間の継続適用要件も、この課税期間については適用されません。
消費税計算についてよくある質問
消費税の計算や申告について寄せられることの多い質問をまとめました。
インボイス対応で免税事業者から課税事業者になった場合の注意点は?
納税義務が生じ、申告と納付が必要になります。これまで手元に残っていた消費税相当額の分だけ利益が減るため、資金繰りと価格設定の見直しが求められます。一般課税、簡易課税、3割特例のうち有利な方法を試算してから選ぶとよいでしょう。
ただし、3割特例は個人事業主に限定して適用できる制度であり、法人は適用できません。
消費税の税率を間違えて申告した場合はどうするか
税額を少なく申告していた場合は修正申告、多く申告していた場合は更正の請求を行います。税率の区分誤りは税務調査でも指摘されやすい項目のため、日々の記帳段階で税率を正しく設定しておくことが対応の近道です。
簡易課税はいつまでに届け出ればよいか
適用を受けたい課税期間の初日の前日までに、消費税簡易課税制度選択届出書を提出します。一度選択すると原則2年間は変更できないため、一般課税と比較してから判断したいところです。ただし飲食料品の販売を行う事業者については、令和9年4月1日の属する課税期間に限り、期中の届出で一般課税に移れる特例が設けられる予定です。
簡易課税と3割特例はどちらが有利か
3割特例は売上税額の30%を納める計算になるため、みなし仕入率が70%を下回る業種では3割特例のほうが納税額が少なくなります。第4種から第6種に該当する事業が当てはまります。みなし仕入率が80%や90%の業種では、簡易課税のほうが有利です。
飲食料品の税率が1%になると還付は受けられるか
仕入れが10%で売上が1%になる事業者は、支払った税額が預かった税額を上回り、還付が生じやすくなります。還付を受けるには一般課税で申告する必要があるため、免税事業者や簡易課税を選んでいる事業者は、届出の特例を使って切り替える選択肢があります。
消費税計算の仕組みを押さえて正しく申告する
消費税は、消費者が負担した税を事業者が預かって納める間接税です。納税額は税率ごとに区分した売上と仕入の差額で求め、計算方法には一般課税、簡易課税、3割特例があります。
2019年の軽減税率導入とインボイス制度の開始により、事業者の事務負担は増えてきました。さらに令和9年4月からは飲食料品の税率が2年間1%に引き下げられる予定で、1%、8%、10%の3税率を区分する実務が加わります。
消費税計算の仕組みを押さえたうえで自社に合う計算方法を選び、会計ソフトなどで区分経理の体制を整えておくことが、適切な納税と資金繰りの安定につながります。
この記事をお読みの方におすすめのガイド4選
最後に、この記事をお読みの方によく活用いただいている人気の資料を紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
インボイス制度 徹底解説(2026年9月最新版)
インボイス制度は施行後もさまざまな実務論点が浮上し、国税庁によるQ&Aの追加・改訂が続いています。これを受けて、「結局どうすればいいのか、わからなくなってしまった」という疑問の声も多く聞かれるようになりました。
そこで、インボイス制度を改めて整理し、2割特例・3割特例や仕入税額控除における特例など実務での判断に迷いやすい論点を中心に、対応のヒントまで網羅的に解説した最新資料を作成しました。問題なく制度対応できているかの確認や、新人社員向けの教育用など、様々な用途にご活用いただける充実の資料です。
電子帳簿保存法 徹底解説(2026年9月 最新版)
電子帳簿保存法は、1998年の制定以降、これまでに何度も改正を重ねてきました。特に直近数年は大きな改正が続いた上に、現在も国税庁による一問一答の追加・改定が続いており、常に最新情報の把握が必要です。
70P以上にわたるボリュームであることから、ダウンロードいただいた方から大好評をいただいている1冊です。
マネーフォワード クラウド会計Plus サービス資料
マネーフォワード クラウド会計Plusは、データの自動取得、自動仕訳、自動学習の3つの自動化で経理業務が効率化できる会計ソフトです。
仕訳承認フローや業務分担にあわせた詳細な権限設定が可能で、内部統制を強化したい企業におすすめです。
マネーフォワード クラウド経費 サービス資料
マネーフォワード クラウド経費を利用すると、申請者も承認者も経費精算処理の時間が削減でき、ペーパーレスでテレワークも可能に。
経理業務はチェック業務や仕訳連携・振込業務の効率化が実現でき、一連の流れがリモートで運用できます。
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
消費税の関連記事
-
簡易課税制度(みなし課税)とは?要件や消費税の計算方法、メリット・デメリットを解説
-
消費税の中間納付とは?計算方法や仕訳の解説
-
仮払消費税と仮受消費税とは?消費税の仕訳の基本
-
消費税などの税金は決算書のどこに反映される?
-
消費税における「切り捨て」とは? 法人が行う消費税の計算・納税方法を解説
-
未払消費税とは?計上時期や仕訳の解説
-
消費税の課税事業者とは?対象となる取引や計算方法、必要な届出書とは?
-
消費税集計表とは?書き方や活用方法をテンプレつきで紹介
-
消費税還付の仕組みと還付される条件まとめ
-
非課税取引とは?消費税の非課税取引を徹底解説
-
消費税の税込経理と税抜経理で少額減価償却資産の判定は違う?
-
消費税の軽減税率 調味料なのに「みりんは適用対象外」なワケ
-
消費税の申告とは?やり方を初心者にもわかりやすく解説
-
消費税は輸入と輸出では扱いが違う?
-
消費税を徹底解説!10%になって何が変わった?軽減税率とは? #2
-
消費税引き上げに伴う経過措置とは?
-
消費税増税にともなうキャッシュレス決済でポイント還元!活用するには?
新着記事
-
# 決算
PBRとPERはどちらが重要?違い、目安、計算式の解説
株式投資において、投資判断をする際に用いられる代表的な指標が「PBR」と「PER」です。PBR(株価純資産倍率)は、企業の解散価値(純資産)に対して株価が何倍かを示す指標で、1倍が…
詳しくみる -
# 会計・経理業務
損益分岐点比率とは?計算式や目安・改善方法を解説
損益分岐点比率とは何を示す指標? 損益分岐点比率とは、実際の売上高に対して損益分岐点売上高が何%を占めるかを示す経営指標で、低いほど売上減少への耐性が高いです。 計算式は「損益分岐…
詳しくみる -
# 決算
赤字とは?意味や黒字との違い・原因・税金への影響・改善方法を解説
赤字とは何か?黒字との違いは? 赤字とは、収益より費用が多く利益がマイナスになっている状態です。 営業・経常・最終赤字で意味が異なる 赤字でも均等割や消費税は発生する 欠損金は法人…
詳しくみる -
# 会計・経理業務
水増し請求とは?具体例や罰則・発覚時の対応を解説
水増し請求とは、本来支払われるべき金額を不正に増やして請求する行為です。取引先への過大請求だけでなく、従業員による経費の不正申請でも問題になります。 この記事では、水増し請求と架空…
詳しくみる -
# 会計・経理業務
食料品の消費税減税はいつから?対象品目や税率、外食・酒類の扱いを解説
食料品の消費税減税はいつから? 食料品の消費税は2027年4月1日から2年間、現行8%から1%へ引き下げられる予定です。 減税期間は2027年4月〜2029年3月末 酒類・外食は対…
詳しくみる -
# 勘定科目・仕訳
冗費とは?意味や経費との違い・会計処理・削減方法を解説
冗費とは、簡単にいえば「無駄な費用」「なくても事業に大きな支障がない支出」を意味する言葉です。ただし、「冗費」という勘定科目があるわけではなく、税法上の必要経費や損金と同じ意味でも…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引