
- 作成日 : 2026年10月28日
取適法とは?2026年施行の下請法改正について変更点を解説
取適法とは、旧下請法を改正し2026年1月1日に施行された「中小受託取引適正化法」の通称です。
- 手形払いと振込手数料の受注側負担が禁止
- 従業員数基準の追加で対象企業が拡大
- 支払期日は物品等の受領日から60日以内が原則
Q. 旧下請法と取適法の主な違いは?
A. 手形払いの禁止、従業員基準の追加、一方的な価格決定の禁止などが新たに加わりました。
取適法とは、発注者と中小規模の受注者との取引を適正化し、受注側の利益を保護する法律です。従来の「下請法」が改正され、2026年1月1日から「中小受託取引適正化法」、通称「取適法」として施行されています。
本記事では、取適法とはどのような法律なのか、支払期日60日以内のルールや請求・支払管理で企業が対応すべきポイントなどを解説します。
取適法とはどのような法律?
取適法とは、旧下請法を改正して2026年1月1日に施行された、中小受託事業者との取引を適正化するための法律です。正式名称は「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」で、略称を「中小受託取引適正化法」、通称を「取適法」といいます。
旧下請法が「取適法」に改められた
2026年1月1日から、従来の「下請代金支払遅延等防止法(下請法)」は取適法へ名称が変更されました。2025年5月16日に改正法が成立し、同月23日に公布された後、2026年1月1日に施行されています。法律の目的は、受託取引の公正化と中小受託事業者の利益保護です。
名称変更に伴い、従来の「親事業者」は「委託事業者」、「下請事業者」は「中小受託事業者」へ変更されました。「親」「下請」という上下関係を前提とした表現を見直し、発注者と受注者のより対等な取引関係を示す名称となっています。
参考:取適法|公正取引委員会
2026年1月1日以降に発注した取引から適用される
取適法は、原則として2026年1月1日以降に行われた発注に適用されます。判断基準となるのは、支払日や納品日ではなく「発注した日」です。2025年12月31日以前に発注した取引について、2026年1月以降に納品や代金支払いが行われるだけで、新しい取適法の規定へ切り替わるわけではありません。
取適法で新たに禁止された手形払いについても、2026年1月1日以降に発注された対象取引に適用されます。施行日前後の取引が混在する企業では、発注日を確認できるよう管理しておくと判定しやすくなります。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
AI活用の教科書
経理・人事・経営企画といった企業の基幹業務における具体的なユースケースをご紹介。
さらに、誰もが均質な成果を出せる「プロンプトのテンプレート化」や、安全なガバナンス構築など、個人利用から企業としての本格活用へステップアップするためのノウハウを凝縮しました。
新リース会計基準と主要論点が丸わかり!対応ガイドブック
リース会計基準の変更は、会社全体や財務諸表など影響範囲は想像以上に広いことが想定されます。
本ガイドでは、新旧リース会計基準の概要から、新リース会計基準の対象範囲、リース期間などの基本的ではあるものの重要な論点についてご紹介します。
経理担当者向け!Chat GPTの活用アイデア・プロンプトまとめ12選
債権管理担当者や経理担当者がChat GPTをどのように活用できるか、主なアイデアを12選まとめた人気のガイドです。
プロンプトと出力内容も掲載しており、コピペで簡単に試すことも可能です。お手元における保存版としてでだけでなく、従業員への印刷・配布用としてもぜひご活用ください。
経理担当者向け!Excel関数集 まとめブック
経理担当者の方をはじめ、ビジネスパーソンが知っておきたい便利なExcel関数集を初級~上級までギュッと網羅。
新人社員の研修用などにもお使いいただけます。Google スプレッドシートならではの関数もご紹介しています。
取適法で旧下請法から何が変わった?
取適法では、名称変更だけでなく、適用対象の拡大や支払手段の規制、価格協議に関する禁止行為の追加などが行われました。企業の経理・購買部門への影響が大きいのは、手形払いの禁止、振込手数料の扱い、電子記録債権などによる支払いの見直しです。
手形払いが禁止された
取適法の対象取引では、2026年1月1日以降に発注した取引の代金を手形で支払うことはできません。旧下請法では一定の条件下で手形による支払いが行われていましたが、取適法では手形払いそのものが禁止されました。
電子記録債権や一括決済方式、いわゆるファクタリング型の支払方法などについても自由に利用できるわけではありません。支払期日までに、中小受託事業者が手数料などを負担せず、代金満額に相当する現金を受け取ることが困難な支払方法は支払遅延に該当する可能性があります。
「手形をでんさいに変更すれば対応完了」とは限らない点に注意が必要です。
振込手数料を受注側に負担させることも禁止された
取適法の対象となる代金を銀行振込で支払う場合、振込手数料を中小受託事業者に負担させて代金から差し引くことはできません。従来、取引契約などで「振込手数料は受取人負担」と定めている企業もあります。しかし、取適法対象取引では、当事者間で合意していたとしても、振込手数料を代金から差し引けば代金の減額に該当します。
たとえば請求額が100万円で振込手数料が660円の場合、999,340円だけを送金する運用は見直しの対象となります。取適法対象取引については、委託事業者側で振込手数料を負担する支払設定に変更する必要があります。
取適法では支払期日を60日以内にしなければならない?
取適法では、代金の支払期日を物品などの受領日から起算して60日以内のできる限り短い期間内に設定します。この「60日ルール」は2026年の改正で初めて導入されたものではありません。旧下請法にも存在しており、取適法へ引き継がれています。2026年改正では、支払手段に関する規制が大きく強化されました。
「請求書を受け取ってから60日以内」ではない
60日の起算日は原則として請求書の受領日ではなく、委託した物品等を受領した日です。役務提供委託の場合は、中小受託事業者が役務を提供した日が基準になります。検査を行う取引であっても、原則として検査完了日から60日ではありません。
たとえば4月1日に物品を受領し、請求書が4月20日に届いた場合でも、原則として支払期日の算定基準となるのは4月1日の受領日です。「請求書到着月の翌々月末払い」といった社内ルールだけで処理すると、取引時期によって60日を超える可能性があります。
請求書の日付だけではなく、納品日・受領日と支払予定日を連携して管理する仕組みが有効です。
「月末締め翌々月末払い」は60日を超える場合がある
一律に「月末締め・翌々月末払い」と設定すると、受領日によっては60日以内の支払にならない可能性があります。月初に納品された取引を月末に締め、その翌々月末に支払うと、受領日から支払日までが60日を超えるケースが生じます。
取適法への対応では「締日から何日後に支払うか」だけではなく、「実際の受領日から支払日まで何日あるか」を確認する視点が欠かせません。
会計システムや支払管理システムで支払予定日を自動設定している企業では、60日超となる取引を検知できるよう設定を見直す方法もあります。
取適法の対象となる企業・取引は?
取適法の対象になるかどうかは、「取引の内容」と「委託事業者・中小受託事業者の規模」の組み合わせで判断します。2026年1月の改正では、従来の資本金基準に加えて従業員基準が追加され、旧下請法では対象外だった取引でも取適法の対象になる可能性があります。
取適法の対象企業は資本金または従業員数で判断する
取適法では、取引内容ごとに資本金基準が設定され、資本金基準が適用されない場合には従業員基準によって対象かどうかを判断します。
対象となる主な組み合わせは、次のとおりです。
| 取引の種類 | 委託事業者(発注側) | 中小受託事業者(受注側) |
|---|---|---|
| 製造委託・修理委託・特定運送委託 | 資本金3億円超 | 資本金3億円以下 |
| 資本金1,000万円超3億円以下 | 資本金1,000万円以下 | |
| 従業員300人超 | 従業員300人以下 | |
| 情報成果物作成委託・役務提供委託のうち、プログラム作成・運送・倉庫保管・情報処理 | 資本金3億円超 | 資本金3億円以下 |
| 資本金1,000万円超3億円以下 | 資本金1,000万円以下 | |
| 従業員300人超 | 従業員300人以下 | |
| 上記以外の情報成果物作成委託・役務提供委託 | 資本金5,000万円超 | 資本金5,000万円以下 |
| 資本金1,000万円超5,000万円以下 | 資本金1,000万円以下 | |
| 従業員100人超 | 従業員100人以下 |
製造委託では「従業員300人超の企業が、従業員300人以下の事業者へ委託する」といった組み合わせも対象になり得ます。情報成果物作成委託や役務提供委託では、業務内容によって300人基準と100人基準が分かれるため、単純に従業員数だけで判断しないよう注意しましょう。
なお、従業員基準は資本金基準と完全に並列で選択するものではなく、資本金基準が適用されない場合に従業員基準で判定する仕組みです。公正取引委員会では、「常時使用する従業員」について、原則として賃金台帳に記載されている継続雇用の従業員数を基に算定すると案内しています。
製造委託やサービス委託など対象となる取引も確認する
企業規模の条件を満たしていても、すべての企業間取引が取適法の対象になるわけではありません。取適法で定められた委託取引に該当することも条件です。対象となるのは、製造委託、修理委託、情報成果物作成委託、役務提供委託に加え、2026年1月から新たに対象となった特定運送委託などです。
例えば、自社ブランドの商品を他社へ製造してもらう取引や、ソフトウェアの開発を外部事業者へ委託する取引、一定の運送業務を物流会社へ委託する取引などが対象になる可能性があります。
「相手企業の資本金が小さいから取適法が適用される」と判断するのではなく、まず委託内容を確認し、そのうえで発注側と受注側の資本金または従業員数を照合します。
従業員基準の追加で旧下請法では対象外だった企業も確認する
2026年施行の取適法では従業員基準が追加されたため、資本金だけを基準にすると対象取引を見落とす可能性があります。旧下請法では主に資本金によって発注側・受注側の規模を判定していました。そのため、事業規模が大きくても資本金が基準以下であれば、対象にならないケースがありました。
取適法ではこの点を補うため、製造委託などには「300人」、一定の情報成果物作成委託・役務提供委託には「100人」などの従業員基準が設けられています。
取引先マスタで資本金だけを管理するのではなく、委託内容や従業員数も確認できるようにすると、適用判定を行いやすくなります。公正取引委員会が公開している「取適法簡易診断ツール」では、資本金、従業員数、委託内容を入力して適用対象かどうかを簡易的に確認できます。
取適法に対応するため支払管理はどう見直す?
経理・購買部門では、取引先判定、発注日、受領日、支払期日、支払方法を一連の情報として管理できる状態にすると取適法へ対応しやすくなります。
取引先マスタで取適法の対象を判定できるようにする
最初に見直したいのは、取引先ごとに取適法の対象となる可能性を把握できる仕組みです。旧下請法時代に資本金だけで適用対象を分類していた場合、従業員基準の追加によって判定漏れが生じる可能性があります。
取引先の資本金、従業員数、委託内容などを確認し、取適法対象取引かどうかを判定できる情報を取引先マスタなどに保持しておくと、発注・支払時の確認を効率化できます。公正取引委員会では、資本金・従業員数・委託内容を入力して対象範囲を確認できる簡易診断ツールも公開しています。
発注日・受領日・支払予定日を連携して管理する
取適法の支払期日管理では、請求書の日付だけではなく、受領日と支払予定日を結び付けて管理する方法が適しています。例えば、購買システムに記録された発注日・納品日と、会計システムの請求データ・支払予定日が分断されていると、受領日から60日を超える支払いを発見しにくくなります。
発注番号などをキーとして、発注・検収・請求・支払データを関連付け、受領日から支払期日までの日数を確認できる状態にすると管理しやすくなります。
取適法では取引内容などを記録した書類または電磁的記録を作成し、2年間保存する義務もあります。
支払方法と振込手数料の設定を見直す
手形を利用している企業だけでなく、銀行振込や電子記録債権を利用している企業も支払条件を確認した方がよいでしょう。取適法では手形払いが禁止され、電子記録債権や一括決済方式などについても、支払期日までに受注側が代金満額相当の現金を得ることが困難なものは認められません。
また、銀行振込では振込手数料を中小受託事業者へ負担させることもできません。
支払システムで「振込手数料を受取人負担」とする設定が残っていないか、取適法対象先への支払が手形や不適切な決済方式になっていないかを確認するとよいでしょう。
取適法では支払い以外にどのような行為が禁止される?
取適法は、60日以内の支払や手形禁止だけを定めた法律ではありません。受領拒否、代金減額、返品、買いたたきなど従来からの禁止事項に加え、「協議に応じない一方的な代金決定」が新たな禁止行為として加わりました。
価格協議に応じず一方的に代金を決める行為が禁止された
中小受託事業者から価格協議を求められたにもかかわらず協議に応じないなど、一方的に代金を決定する行為は禁止されています。原材料費、エネルギー費、労務費などが上昇しているにもかかわらず、受注者からの価格協議を無視したり、必要な説明を行わないまま価格を決定したりする行為が規制対象となります。
単に「著しく安い価格かどうか」だけを見るのではなく、価格を決めるまでの協議プロセスも取引適正化の対象となった点が改正の特徴です。
価格改定の申し入れや回答の経緯について、メールや商談記録などを残しておく運用も考えられます。
受領拒否・減額・返品など従来の禁止事項も継続する
旧下請法で禁止されていた受領拒否、支払遅延、代金減額、返品、買いたたきなども、取適法で引き続き禁止されています。主な禁止行為には、受領拒否、代金の支払遅延、代金の減額、返品、買いたたき、購入・利用強制、報復措置、不当な経済上の利益の提供要請、不当な給付内容の変更ややり直しなどがあります。
発注条件、価格決定、納品、検収、請求、支払いまでの一連の取引プロセスを確認すると、対応漏れを防ぎやすくなります。
取適法への対応で請求書や発注書はどう変わる?
取適法への対応では、請求書だけを変更するのではなく、発注時の明示事項や取引記録の管理まで確認する必要があります。取適法は委託事業者に対し、発注内容等の明示、支払期日の設定、記録の作成・保存、遅延利息の支払いという義務を定めています。インボイス制度などの税務上の請求書要件とは別の制度として整理しましょう。
発注時に取引条件を明示する
委託事業者は、取適法対象の発注を行う際、所定の事項を書面または電磁的方法によって速やかに明示します。従来「3条書面」と呼ばれていた仕組みは、取適法では第4条に基づく明示へ移行しています。
電子メールやEDIなどによる明示も可能であり、一定の要件を満たせばSMSやSNSのメッセージ機能などの電磁的方法も利用できます。
発注書や注文データのフォーマットについて、取適法に対応した明示事項が記録されるよう確認しておくとよいでしょう。
取引記録は2年間保存する
委託事業者は、取適法対象取引について所定の事項を記録した書類または電磁的記録を作成し、2年間保存します。記録対象には、中小受託事業者の名称、委託日、給付の内容、代金額などが含まれます。
発注書、納品データ、請求書、支払データをそれぞれ別システムで管理している場合でも、取引単位で追跡できるようにしておくと確認しやすくなります。
税法や電子帳簿保存法による保存義務とは制度の目的や保存期間が異なるため、「請求書を税務上保存しているから取適法にも自動的に対応できている」とは限りません。
取適法を理解して発注から支払いまでの管理を見直そう
取適法とは、旧下請法を改正し、2026年1月1日から施行された中小受託取引適正化法の通称です。対象となる事業者・取引が拡大したほか、手形払いの禁止、振込手数料の受注側負担禁止、協議に応じない一方的な価格決定の禁止などが盛り込まれました。
「受領後60日以内に支払期日を定める」というルール自体は2026年から新しく設けられたものではなく、旧下請法から継続しています。取適法への実務対応では、支払日だけを見るのではなく、取引先の適用判定、発注日、受領日、支払期日、支払手段、発注内容の明示、取引記録まで一連の流れで確認すると管理しやすくなります。経理部門だけでなく、購買・営業・物流など発注に関わる部署も含めて運用を整理しておきましょう。
請求書の受領や保管、支払いのフローを効率化する方法
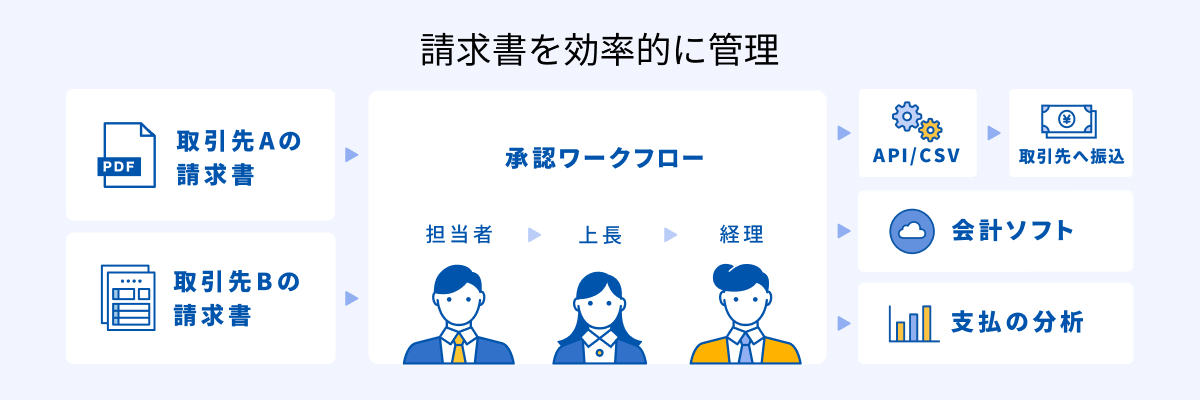
マネーフォワード クラウド債務支払は請求書の受取や管理、支払いに関わる業務を効率化するクラウド型債務管理システムです。
インボイス制度や電子帳簿保存法にも対応可能で、今後の法令対応に必要な機能も順次対応していきます。
①受領した請求書を自動で電子保存
紙やメールなど、あらゆる形式で受領した請求書をオンラインで一元管理でき、請求書データから「支払先」「支払期日」「請求金額」など様々な情報を自動で読み取れます。
特に、受け取った請求書に記載された「適格請求書発行事業者登録番号」を国税庁が公表しているデータベースと照合し、登録番号が国税庁に登録されているかを自動で判定できます。ひとつのサービス内で確認作業が完結するので、適格請求書の判定業務を効率化できます。
②自社に合ったワークフローの構築
自社の購買フローに沿った申請フォームを作成できます。「一定金額以上は役職者の承認を得る」などの条件分岐にも対応。
支払い時に事前の申請と紐づけ、事前申請から支払いまでの一元管理を実現します。
③支払調書の作成
「報酬、料金、契約金及び賞金の支払調書」を作成し、PDFやe-Tax向けのCSVファイルを出力できます。
支払調書を作成するためだけに支払い情報を管理する必要はなく、取引先から受け取った請求書の内容を入力した「支払い依頼申請」のデータが作成のもとになります。また、提出対象かどうかを自動で判別して集計できるため、限られた時間でも効率的に支払調書を作成できます。
支払調書作成機能について、詳しくは以下をご覧ください。
マネーフォワード クラウドで支払調書作成は自動化できる!Excel集計から解放される方法とは?
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 債権・債務管理
定率法の残存価額はゼロ?平成19年の税制改正と新旧計算方法を解説
「定率法の残存価額がわからない」「定率法の計算方法が知りたい」 このような悩みをもつ方も多いのではないでしょうか。 結論からいうと、現在の定率法における残存価額は0円です。 これは…
詳しくみる -
# 債権・債務管理
集金代行会社とは?選び方、メリット、活用事例について徹底解説
集金代行会社とは集金代行会社は、企業や個人事業主がスムーズに資金回収を行うために利用するサービスです。集金代行を利用することで、煩雑な入金確認や未払い対策の手間が軽減し、業務を効率…
詳しくみる -
# 債権・債務管理
請求書の照合をエクセルで自動化するには?関数やマクロによる方法を解説
エクセルによる請求書照合の自動化は、手作業による負担や時間を軽減し、人的ミスのリスクを減らす効果があります。関数やマクロを活用することで、この照合作業は自動化され、効率化による時間…
詳しくみる -
# 債権・債務管理
口座振替・収納代行とは?仕組みや選び方を解説
集金業務の負担を軽減する方法として、口座振替とコンビニ払いの2つが代表的です。いずれも手間なく入金確認まで完了できるため、煩雑な業務から開放され、本業に注力しやすくなります。仕組み…
詳しくみる -
# 債権・債務管理
契約資産とは?仕訳方法や管理のポイントをわかりやすく解説
契約資産は新収益認識基準で登場した概念で、製品・商品やサービスと交換に受け取る対価に対する権利のことです。新しい会計用語のため、いまいちピンとこない方も多いでしょう。この記事では契…
詳しくみる -
# 債権・債務管理
約束手形の銀行持ち込みはいつまで?期限を過ぎた場合の対応や廃止に向けた方針も解説
約束手形の銀行持ち込みはいつまで? 取立は支払期日前に取引銀行へ依頼する必要があり、金融機関ごとの受付期限を必ず確認することが重要です。 取立は支払期日前に銀行へ持ち込む 割引は支…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引