
- 更新日 : 2026年1月8日
のれん償却とは?会計の仕訳・期間・減損を具体例で解説
「のれん」とは企業のブランド的価値のことで、会計上では企業の時価評価純資産と買収価額の差額として表記されます。20年以内で計画的に費用(のれん償却費)へ配分します。
- 差額は無形固定資産として計上する
- 償却費の分だけ営業利益が減る
- 発生時、償却時、減損時の仕訳で処理する
期間が短いほど年間の負担が増え、税務では償却期間も異なるため、申告時の調整にも注意しましょう。
のれん償却とは、企業買収などで生じたのれんを、一定期間にわたって費用に配分する会計処理です。日本基準では20年以内で規則的に償却するため、償却期間の決め方や仕訳、減損との関係に迷う経理担当者の方も多いのではないでしょうか。
この記事では、のれんの計算方法から償却の仕訳、メリット・デメリット、税務との違いまでを具体例とあわせて解説します。
会計における「のれん」とは?
「のれん」とは、企業を買収したときの買収価額が、買収先の時価評価純資産(資産の時価から負債の時価を引いた金額)を上回った場合の差額です。ブランド力や技術力、顧客基盤など、貸借対照表に表れにくい価値の対価として、無形固定資産に計上します。
のれんは、株式を取得して子会社にするときや合併、事業譲受などで生じます。株式取得では連結財務諸表で、事業譲受では買い手の決算書で計上するのが基本です。
のれんの計算式と具体例
のれんは、買収価額から買収先の時価評価純資産を差し引いて求めます。
たとえば、時価評価純資産が2,000万円の企業を、M&A(企業の合併・買収)により5,000万円で買収したとします。この場合ののれんは、差額の3,000万円です。
つまり、企業のブランド力やノウハウ、信用力などが、合計で3,000万円の価値と評価されたことになります。
「負ののれん」が生じるケース
買収価額が時価評価純資産を下回る場合の差額は、「負ののれん」です。
たとえば、時価評価純資産が2,000万円の企業を500万円で買収した場合、負ののれんは1,500万円です。
割安で取得できたことを表しますが、簿外債務や将来の収益悪化の見込みが価格に反映されているケースもあります。そのため、取得原価の配分を見直すなど、慎重な確認が欠かせません。
日本基準では、負ののれんは償却しません。発生した事業年度の利益として「負ののれん発生益」に計上し、連結損益計算書では特別利益に表示します。
リース会計基準の変更は会社全体や財務諸表など影響範囲は想像以上に広いことが想定されます。
新旧リース会計基準の概要から、新リース会計基準の対象範囲、リース期間などの基本的ではあるものの重要な論点についてご紹介したガイドを用意していますので、ぜひお気軽にダウンロードしてご活用ください。
のれんの償却期間と方法は?
日本基準では、のれんを20年以内のその効果が及ぶ期間にわたり、定額法などで規則的に償却します。償却費は、損益計算書の販売費及び一般管理費に計上します。
償却期間は20年以内で会社が決める
償却期間は、のれんの効果が及ぶと見込まれる期間を、20年以内で会社ごとに見積もって決めます。
- 償却期間は20年以内で、のれんの効果が及ぶ期間にもとづく
- 3年や5年など、短い期間にしてもよい
- 一度決めた期間は、原則として変更しない
- 金額に重要性が乏しい場合は、発生した事業年度に全額を費用にできる
実際には、20年より短い期間を設定する例が多いとされます。短い期間にすると年間の償却額が大きくなり、利益が出にくくなる傾向があります。買収前に事業計画へ償却費を織り込み、効果が続く期間とあわせて根拠を整理しておくと、決算期に慌てにくくなります。
期間の決め方は、のれんの償却期間は?5年・10年・20年などの決め方や変更方法も解説でも詳しく解説しています。
償却方法は定額法が一般的
償却方法は、毎年同額ずつ費用にする定額法が一般的です。
たとえば、500万円ののれんを5年で償却する場合、1年あたりの償却額は100万円です。のれんの償却では、貸方にのれんを計上して、帳簿価額を直接減らします。
のれんの発生から償却までの仕訳の例は?
のれんの仕訳は、発生時にのれんを計上し、決算ごとにのれん償却を計上し、価値が下がったときは減損損失を計上する流れです。
のれんに関連する勘定科目と表示区分
のれんは貸借対照表の無形固定資産に、償却費は損益計算書の販売費及び一般管理費に表示します。
| 勘定科目 | 表示区分 | 内容 |
|---|---|---|
| のれん | 貸借対照表(無形固定資産) | 買収価額と時価評価純資産の差額 |
| のれん償却 (のれん償却費) |
損益計算書(販売費及び一般管理費) | 毎期の償却額 |
| 減損損失 | 損益計算書(特別損失) | 価値が下がったときの減額 |
| 負ののれん発生益 | 損益計算書(特別利益) | 負ののれんが生じたときの利益 |
のれん発生時の仕訳
のれんは、受け入れる資産と負債を時価で計上したうえで、差額を借方に計上します。
現金800万円、売掛金・貸付金200万円、買掛金400万円の事業を、700万円で譲り受けたとします。この場合、時価評価純資産は600万円で、のれんは100万円です。
700万円 -(800万円 + 200万円 - 400万円)= 100万円
| 借方 | 貸方 | 摘要 |
|---|---|---|
| 現金預金 8,000,000円 | 買掛金 4,000,000円 | 事業の譲受け |
| 売掛金・貸付金 2,000,000円 | 現金預金 7,000,000円 | |
| のれん 1,000,000円 |
現金預金は、譲り受けた800万円と、対価として支払った700万円を分けて示しています。株式を取得して子会社にした場合は、のれんが連結財務諸表の作成で生じる点が異なります。
のれん償却の仕訳
のれんの償却は、借方にのれん償却、貸方にのれんとして仕訳します。
のれん100万円を10年の定額法で償却する場合、1年あたりの償却額は10万円です。
| 借方 | 貸方 | 摘要 |
|---|---|---|
| のれん償却 100,000円 | のれん 100,000円 | のれん(100万円)を 10年間の定額償却1年目 |
期中に取得した場合の月割
決算期の途中で取得した場合は、取得日から期末までの月数に応じて、月割で償却します。
たとえば、3月決算の会社が10月1日に100万円ののれんを取得し、10年(120か月)で償却するとします。当期は10月から3月までの6か月分なので、100万円÷120か月×6か月で5万円です。
| 借方 | 貸方 | 摘要 |
|---|---|---|
| のれん償却 50,000円 | のれん 50,000円 | のれん(100万円)を 10年で月割償却(当期6か月分) |
のれんを償却するメリットとデメリットは?
のれんの償却には、価値の減少を毎期の費用に反映できるメリットがあります。一方で、償却費の分だけ営業利益が減る点がデメリットです。
メリット
のれんを償却すると、価値が時間とともに薄れていく実態を、決算書に反映できます。
- ブランド力や信用力は永続しないため、償却で実態に近い金額を示せる
- 毎年少しずつ帳簿価額が減るため、価値が急に下がっても減損損失の金額を抑えやすい
- 買収の支出を一度に費用にせず、複数の期間に配分できる
- IFRSでは兆候の有無にかかわらず毎期の減損テストが必要ですが、日本基準では減損の兆候がある場合に判定すればよく、IFRSに比べて実務負担が軽い
デメリット
のれんを償却すると、償却費の分だけ営業利益が減ります。
- 買収直後はシナジー効果が出る前でも償却が始まり、営業利益が低く見えやすい。事業計画に償却費を織り込み、償却前の営業利益もあわせて確認すると、実態を見失いにくくなる
- 償却期間の設定には判断が伴い、根拠が弱いと透明性への疑問につながりやすい。設定の理由を整理し、監査法人などと協議しておくと安心
- 価値の変化は均等とは限らず、実態とずれる場合がある。減損の兆候がないか、毎期点検する
- IFRSを採用する企業と営業利益を比べにくい。比較するときは、償却費を除いた数字で見る
例として、 のれんが3,000万円で、償却前の営業利益が年1,000万円の場合を見てみましょう。
| 償却期間 | 年間の償却額 | 営業利益(仮定) |
|---|---|---|
| 5年 | 3,000万円÷5年=600万円 | 1,000万円-600万円=400万円 |
| 10年 | 3,000万円÷10年=300万円 | 1,000万円-300万円=700万円 |
| 20年 | 3,000万円÷20年=150万円 | 1,000万円-150万円=850万円 |
のれんの減損処理の流れと仕訳の例は?
のれんの減損とは、買収時に見込んだ収益が得られなくなったとき、帳簿価額を回収できる金額まで減らす処理です。減少した金額は減損損失として、損益計算書の特別損失に計上します。
減損処理の判定の流れ
減損は、兆候の判定、減損損失を計上するかどうかの判定、減損損失の測定の順に進めます。
- 兆候の判定:買収先の業績悪化や事業環境の悪化など、価値が下がった可能性を示す事象がないか確認する
- 計上の判定:兆候がある場合、将来の収益から投資額を回収できるかを見て、減損損失を計上するか判定する
- 測定:計上すると判定した場合、帳簿価額を回収可能価額まで減額する
判定は、のれんが関わる事業の資産グループとあわせて行うのが基本です。償却を続けていても、収益力が大きく低下した場合は減損が必要になります。
減損の仕訳
のれんを減損するときは、借方に減損損失、貸方にのれんを計上します。
のれんとして100万円を計上したものの、売上の減少などで60万円まで減額が必要になった場合、差額の40万円を減損損失とします。
| 借方 | 貸方 | 摘要 |
|---|---|---|
| 減損損失 400,000円 | のれん 400,000円 | のれんの減損処理 |
償却後に減損するケースも確認しましょう。
100万円のれんを10年で償却し、3年が経過した時点の帳簿価額は70万円です。回収可能価額が40万円と判断された場合、差額の30万円が減損損失になります。
| 借方 | 貸方 | 摘要 |
|---|---|---|
| 減損損失 300,000円 | のれん 300,000円 | 償却3年経過後ののれんの減損処理 |
減損後は、減額後の帳簿価額を残りの期間で償却します。
のれんの会計処理と税務処理の違いは?
株式を取得して子会社にした場合、連結決算で生じたのれんの償却費は、法人税の計算に影響しません。一方、事業譲受や非適格合併などでは、税務上ののれんにあたる資産調整勘定が生じ、5年(60か月)で月割償却します。
| 項目 | 会計(日本基準) | 税務(資産調整勘定) |
|---|---|---|
| 生じる場面 | 子会社化、合併、事業譲受など | 事業譲受や非適格合併、非適格分割など。株式取得では生じない |
| 償却期間 | 20年以内で会社が設定 | 5年(60か月)で月割 |
| 負ののれん | 発生年度の利益(負ののれん発生益) | 差額負債調整勘定として5年(60か月)で月割 |
資産調整勘定と差額負債調整勘定は、会計上の勘定科目ではないため、決算書には表示されません。
たとえば、会計上は10年で償却するのれんでも、税務上は5年(60か月)で償却します。年ごとの金額に差が出るため、法人税の申告書で調整が必要です。償却期間を自分で選べない点と、月単位で計算する点に注意しましょう。
のれん償却の注意点
のれんを償却するときは、M&Aの方法によって税務上の扱いが変わる点と、国際会計基準では償却しない点に注意が必要です。日本基準の最新の動きも、あわせて確認しておきましょう。
- M&Aの方法によって税務上の扱いが異なる
- 国際会計基準ではのれん償却は行わない
- 日本基準の非償却の議論は、現時点では償却が続く方向で整理されている
それぞれ、どのような違いがあり、何に注意すべきかを説明します。
M&Aの方法によって税務上の扱いが異なる
株式譲渡によるM&Aでは税務上ののれんは発生せず、事業譲渡や現金対価の吸収分割などで発生します。
会計上はいずれの方法でものれんが生じる場合がありますが、税務上ののれんが生じるかどうかは、M&Aの方法で決まります。
| M&Aの方法 | 会計上ののれん | 税務上ののれん |
|---|---|---|
| 株式譲渡 | 連結決算で生じる | 生じない |
| 事業譲渡 | 買い手の決算書で生じる | 資産調整勘定が生じる |
| 現金対価の吸収分割など(非適格) | 生じる場合がある | 資産調整勘定が生じる |
税務上ののれんが生じるかどうかで、損金に算入できる金額が変わり、税負担の見通しがずれやすくなります。M&Aの方法を決める前に、税務上ののれんが生じるかを税理士などに確認しておくと、資金計画を立てやすくなります。償却期間や申告調整の考え方は、前のセクションで説明したとおりです。
国際会計基準ではのれん償却は行わない
国際会計基準(IFRS)では、のれんも負ののれんも償却しません。
のれんは償却せず、毎年の減損テストで価値を確かめます。米国会計基準も、原則として償却しません。
| 項目 | 日本基準 | IFRS |
|---|---|---|
| のれんの償却 | あり(20年以内) | なし |
| 減損の判定 | 兆候があるとき | 兆候がなくても毎年 |
| 営業利益への影響 | 償却費の分だけ減る | 償却費は生じない。減損損失が一度に出る場合がある |
IFRSでは平時の利益が高く出やすい反面、価値が大きく下がると巨額の減損損失が出る場合があります。IFRSを採用する企業と比較するときは、償却費を除いた数字で見ると、違いを整理しやすくなります。
日本基準の非償却の検討状況
日本基準では、のれんを規則的に償却する枠組みを変えない方針で整理されています。
かつては、日本基準もIFRSの影響を受けて、非償却に変わる可能性が指摘されていました。実際に2025年から議論が進みましたが、2026年に次のとおり整理されています。
- 2025年7月:経済同友会などが、のれんの非償却の導入を企業会計基準諮問会議に提案
- 2026年7月27日:企業会計基準諮問会議が、償却の枠組みは変更せず、非償却(選択制)の導入と償却費の計上区分の変更は提言しないことで合意
- 同日:償却期間・方法の考え方の明確化と、のれん償却前営業利益の情報提供の見直しを、新規テーマとして提言
- 2026年9月3日:企業会計基準委員会(ASBJ)が、新規テーマとして対応する方針を決定
実務では、当面は償却を前提に事業計画を立てつつ、今後の基準開発の動きを確認しておくと安心です。
参照:「のれんの非償却の導入及びのれん償却費計上区分の変更」に関する情報要請に対する意見について|日本公認会計士協会
「のれん」は慎重に取り扱おう
のれんは無形固定資産です。普段は表面化しませんが、M&Aなどにより企業買収や合併などが生じたときに表れます。正しく償却して価値を適正に評価することも可能ですが、恣意性が働くこともあるため、慎重に取り扱うようにしましょう。
のれん償却とは、買収で生じたのれんを、日本基準では20年以内の期間で規則的に費用にする処理です。計算の出発点は、買収価額から時価評価純資産を引いた差額で、仕訳は発生時、償却時、減損時の流れで考えると整理しやすくなります。
償却期間を短くすると営業利益への影響が大きくなるため、買収前に事業計画へ償却費を織り込んでおくと安心です。税務では資産調整勘定が5年(60か月)で月割償却となる場合があり、申告調整も必要になります。判断に迷うときは、公認会計士や税理士に相談しながら進めましょう。
最後までこの記事をお読みの方に人気のガイド3選
最後に、ここまでこの記事をお読みの方によく活用いただいている人気の資料を紹介します。こちらもすべて無料ですので、ぜひお気軽にご活用ください。
固定資産管理と減価償却の基本
固定資産管理の基本知識や流れ、ソフトウェアやシステム資産の管理と減価償却のポイントなどを解説した分かりやすいガイドです。
基本版の1冊として、多くの経理担当者の方にダウンロードいただいていおります。
経理のための固定資産管理見直しガイド
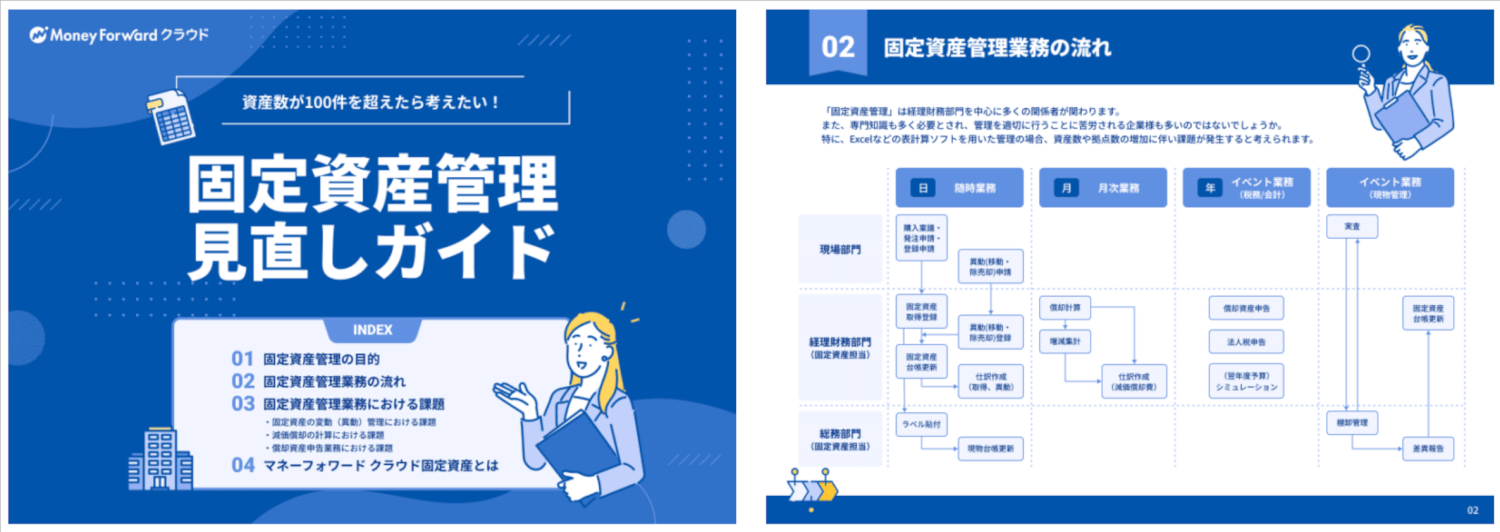
表計算ソフトでの固定資産管理に限界を感じる企業も多いのではないでしょうか。
経理業務における固定資産管理の見直しを検討している企業向けに、基本的な固定資産管理の業務の流れと、効率的な管理方法を詳しく解説した人気のガイドです。
マネーフォワード クラウド固定資産 サービス資料
マネーフォワード クラウド固定資産は、固定資産に関わる担当者全員がラクになる、複数台帳管理可能なクラウド型固定資産管理システムです。
クラウド上で資産の情報を一括管理できるため、最新の情報がすぐに見つかります。償却資産税申告書や法人税別表十六などの帳票が出力可能で、固定資産管理〜税務申告までを効率化します。
よくある質問
のれんとは?
買収価額から企業の時価評価純資産を差し引いたものが「のれん」です。のれんは企業買収や合併などの局面でだけ表面化する無形固定資産で、企業のブランド力や信用力などに相当します。詳しくはこちらをご覧ください。
のれんの償却方法は?
日本の会計基準では、のれんを償却することができます。原則として20年以内で定額法などの合理的な方法で償却します。ちなみに、国際会計基準ではのれん償却は行いません。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 勘定科目・仕訳
消火器の仕訳で使う勘定科目まとめ
消火器を購入した金額は、「消耗品費」や「雑費」などの勘定科目を使って仕訳が可能です。どのように勘定科目を使い分けるのか、詳しく解説します。また、すでに所有する消火器の中身だけを入れ…
詳しくみる -
# 勘定科目・仕訳
会議費とは?接待交際費との違いは?損金算入の特例や上限、仕訳方法も紹介
法人の経費の中には、勘定科目の取り扱いを間違えると、法人税に大きな影響を与えかねないものがいくつかあります。そのひとつが「会議費」です。会議費は、接待交際費などのほかの経費と性格が…
詳しくみる -
# 勘定科目・仕訳
自動車重量税の勘定科目は?車検費用の仕訳を解説
自動車重量税は、車両の重さによって課される(軽自動車は一律)税金です。新規登録や車検のタイミングで、自賠責保険料や印紙代などと同時に納付します。 この記事では、自動車重量税を経費に…
詳しくみる -
# 勘定科目・仕訳
期間按分とは?計算方法・対象となる勘定科目・エクセル管理も解説!
月次処理や決算など会計処理をしていく過程で「期間按分」が必要になるケースがあります。「期間按分」とは、一定の基準に基づいて収益や費用を対応する期間それぞれに按分する計算方法を指しま…
詳しくみる -
# 勘定科目・仕訳
当期純損失の仕訳方法は?会計処理を具体例でわかりやすく解説
会社の会計年度が終わると、当期の損益が決算として確定されます。通常は「利益」を計上することが理想ですが、売上が減少したり費用・損失が増加したりした場合には、「当期純損失」として赤字…
詳しくみる -
# 勘定科目・仕訳
什器備品の購入費用の勘定科目とは?経費計上する際の仕訳を解説
什器備品(じゅうきびひんとは、家具や器具など幅広い資産を指します。事業に関係がある什器備品の購入費用は経費にでき、耐用年数1年以下、もしくは10万円以下のものは消耗品費で処理します…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引