
- 更新日 : 2026年1月27日
損金とは?法人税の計算に欠かせない損金算入・不算入を解説
企業が営業活動を行う際には、広告費や光熱費といった「費用・経費」が必ず発生します。会計上の「費用・経費」のことを法人税法上は「損金」と呼びますが、会計上の「費用・経費」と法人税法上の「損金」の金額は必ずしも一致しません。「費用・経費」に対する認識のズレからくるこの差額については税務申告で調整が必要となります。ここでは、「費用・経費」と「損金」の違い、また、これらの間に生じる差額をどう処理するのかをお話しします。
経理業務においてAI活用を進めていきたいという方多いのではないでしょうか。 そんな方に向けて、経理業務×AI関連のお役立ち資料6点をまとめました。
経理担当者の方は、ぜひご活用ください。
損金とは?税金との関係
法人税の計算で登場する「損金」とは、その名の通り「損をして失った金銭」のことを指します。「会社の支出」であるという意味では「費用」と同じですが、「経費として認められるか?」という点で両者には決定的な違いがあります。
そのため会計では「費用」として計上した支出が、税務申告の段階で「損金」として認められず課税される…といったことが起こりえます。
「損金」の仕組みを正しく理解することのメリットとして、決算直前の税額を予測する段階で大きく読み間違えるといった事態を回避できることが挙げられます。
損金と費用・経費の違い
会計上の「利益」を計算する際は「収益」から「費用」を差し引いて求めます。一方、法人税の計算では「利益」を「課税所得」、「収益」を「益金」、「費用」を「損金」に置き換えて計算します。
- 会計では 「利益」=「収益」-「費用」
- 法人税では 「課税所得」=「益金」-「損金」
「費用」と「損金」はいずれも「会社の支出」「利益(所得)のマイナス項目」であるという点では同じですが、会計と税法では見方が異なります。
会計上の「費用」は簿記や企業会計原則のルールに従ってさえいれば全額認められます。これに対して、税法上の「損金」はその内容によって一部あるいは全額が認められない場合があるのです。
「会計上の利益は0円だったのに法人税を納めなければならないのはなぜ?」といったケースが起こりうるのは、税金の計算をする際に、一部の支出が「損金」として認められず「なかったもの」として会計上の利益が再計算されるためです。
損金経理について 損金算入・不算入とは?
会社の支出を会計で「費用」として処理することを税法では「損金経理」と呼びます。
「減価償却費」や「引当金の繰入れ」といったような特殊な費用を「損金」とするためには、この「損金経理」が条件とされることがあります。この場合会社が支出した全てを損金として処理できるわけではなく、法人税法で損金にできる「項目」とその「限度額」が設定されているのです。
損金算入と損金不算入
「損金算入」とは、会計上「費用」としていないのに、税務上は「損金」扱いになることを指し、「損金不算入」は逆に会計上「費用」であっても、税務上は「損金」扱いにならないことを指します。
- 会計で「費用としていない」ものを税法で「損金」とする → 損金算入
- 会計で「費用とした」ものを税法で「損金」としない → 損金不算入
損金算入となる勘定科目の例
以下は、基本的に損金算入が認められる勘定科目の例です。
| 損金算入の対象となる主な勘定科目 |
|---|
【会計処理に共通して損金算入が認められる費用】
【その他】
|
法人税や法人住民税などは損金算入が認められていませんが、法人事業税は損金算入が認められます。ただし、損金算入の時期は申告書を提出した事業年度になるため、未払金として会計処理を行っている場合は、確定申告書上で損金算入の調整を行います。
損金不算入となる勘定科目の例
損金不算入となる主な勘定科目は、以下の通りです。
| 損金不算入となる主な勘定科目 |
|---|
【一部損金算入が認められる可能性のある勘定科目】
【税務上の限度額を超える部分の損金算入が認められない勘定科目】
|
全額が損金不算入となる業務外の交通違反の罰金、一部損金算入が認められない役員給与や交際費、税務上の限度額を超える部分の損金算入が認められない減価償却費などがあります。
損金算入が可能な租税公課について
事業を営む上では、法人税をはじめ固定資産税や事業税など、さまざまな税金を納める必要があります。それらの税金のなかでも、損金に算入されるものとされないものに大別されます。
- 固定資産税
- 利子税
- 地方税の延滞金(納期限延長によるもの)
- 不動産取得税
- 事業に使用するための自動車にかかる税金(自動車税、軽自動車税、自動車取得税、重量税など)
- 登録免許税
- 法人税額から控除されない所得税、外国法人税
- 印紙税(収入印紙)
- 事業税
- 事業所税
- 都市計画税
- 軽油引取税
- 酒税
- ゴルフ場利用税
損金算入が不可となっている租税公課
納める義務のある税金のなかでも、法人税や法人住民税などは、損金への算入が不可となっています。基本的には、所得に対して課税されるものについては、税額計算の定めにより、損金への算入ができません。また、過怠税や加算税、延滞税など、本来やるべきものに対して遅延なり、対応しなかったといった理由で課された税金については、損金算入はできません。
損金への算入が不可となっている主な租税公課については、以下となっています。
-
- 法人税法人地方税
- 都道府県民税や市町村民税の本税
- 延滞税
- 延滞金(地方税の納期限の延長に係る延滞金は除く)
- 過少申告加算税、無申告加算税、不納付加算税をはじめとした各種加算税
- 過少申告加算金、不申告加算金をはじめとした各種加算金
- 必要な印紙を貼り付けずに書類を交付してしまった場合に課される過怠税
- 交通反則金などの罰金や科料、過料
- 法人税額から控除する所得税及び外国法人税
- 復興特別所得税
損金を正しく理解しよう
節税のためにと支出した費用でも、「損金不算入」の網に引っかかってしまっては、せっかくの支出も無駄になってしまいます。税金の計算は税理士さんにお任せという経営者の方も多いかと思いますが、支出する前にまずは相談してから実行することをおすすめします。
最後までこの記事をお読みの方に人気のガイド3選
最後に、ここまでこの記事をお読みの方によく活用いただいている人気の資料を紹介します。こちらもすべて無料ですので、ぜひお気軽にご活用ください。
固定資産管理と減価償却の基本
固定資産管理の基本知識や流れ、ソフトウェアやシステム資産の管理と減価償却のポイントなどを解説した分かりやすいガイドです。
基本版の1冊として、多くの経理担当者の方にダウンロードいただいていおります。
経理のための固定資産管理見直しガイド
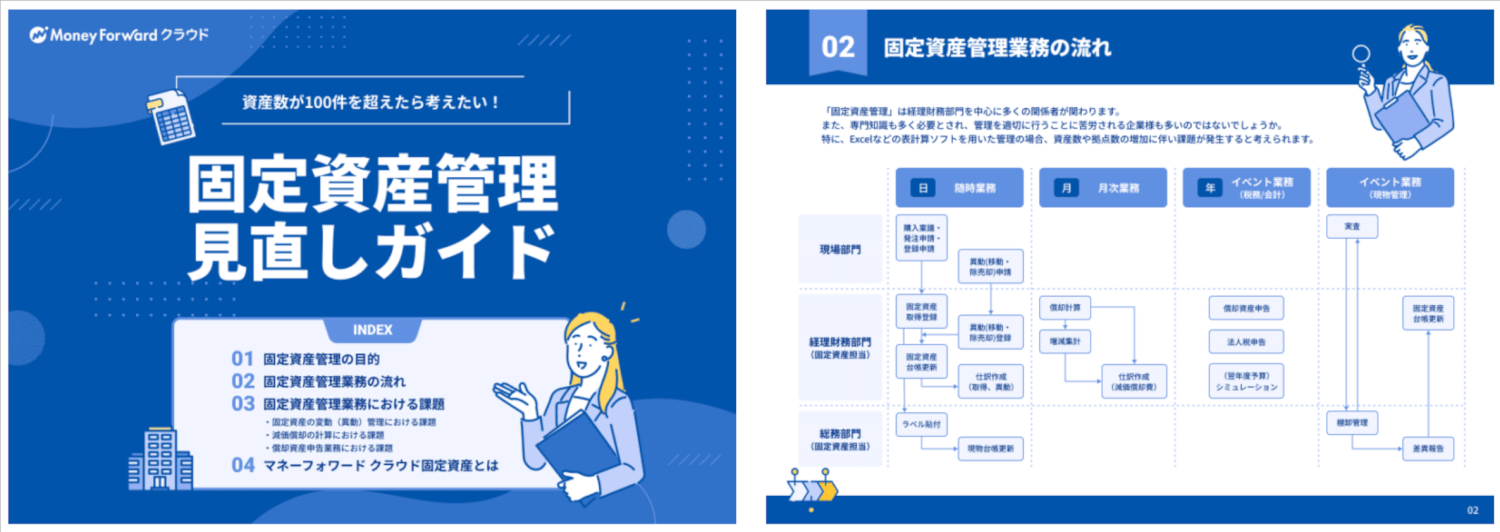
表計算ソフトでの固定資産管理に限界を感じる企業も多いのではないでしょうか。
経理業務における固定資産管理の見直しを検討している企業向けに、基本的な固定資産管理の業務の流れと、効率的な管理方法を詳しく解説した人気のガイドです。
マネーフォワード クラウド固定資産 サービス資料
マネーフォワード クラウド固定資産は、固定資産に関わる担当者全員がラクになる、複数台帳管理可能なクラウド型固定資産管理システムです。
クラウド上で資産の情報を一括管理できるため、最新の情報がすぐに見つかります。償却資産税申告書や法人税別表十六などの帳票が出力可能で、固定資産管理〜税務申告までを効率化します。
よくある質問
損金の意味とは?
その名の通り「損をして失った金銭」のことです。詳しくはこちらをご覧ください。
損金算入とは?
会計上「費用」としていないのに、税務上は「損金」扱いになることを指し、代表的なものとしては「法人事業税」が挙げられます。詳しくはこちらをご覧ください。
損金不算入とは?
逆に、会計上「費用」であっても、税務上は「損金」扱いにならないことを指します。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
損金の関連記事
新着記事
-
# 会計・経理業務
損益分岐点比率とは?計算式や目安・改善方法を解説
損益分岐点比率とは何を示す指標? 損益分岐点比率とは、実際の売上高に対して損益分岐点売上高が何%を占めるかを示す経営指標で、低いほど売上減少への耐性が高いです。 計算式は「損益分岐…
詳しくみる -
# 決算
赤字とは?意味や黒字との違い・原因・税金への影響・改善方法を解説
赤字とは何か?黒字との違いは? 赤字とは、収益より費用が多く利益がマイナスになっている状態です。 営業・経常・最終赤字で意味が異なる 赤字でも均等割や消費税は発生する 欠損金は法人…
詳しくみる -
# 会計・経理業務
水増し請求とは?具体例や罰則・発覚時の対応を解説
水増し請求とは、本来支払われるべき金額を不正に増やして請求する行為です。取引先への過大請求だけでなく、従業員による経費の不正申請でも問題になります。 この記事では、水増し請求と架空…
詳しくみる -
# 会計・経理業務
食料品の消費税減税はいつから?対象品目や税率、外食・酒類の扱いを解説
食料品の消費税減税はいつから? 食料品の消費税は2027年4月1日から2年間、現行8%から1%へ引き下げられる予定です。 減税期間は2027年4月〜2029年3月末 酒類・外食は対…
詳しくみる -
# 勘定科目・仕訳
冗費とは?意味や経費との違い・会計処理・削減方法を解説
冗費とは、簡単にいえば「無駄な費用」「なくても事業に大きな支障がない支出」を意味する言葉です。ただし、「冗費」という勘定科目があるわけではなく、税法上の必要経費や損金と同じ意味でも…
詳しくみる -
# 電子帳簿保存法
証憑とは?読み方や種類・保存期間を解説
証憑とは何か?種類・保存期間を解説 証憑とは、領収書・請求書・契約書など取引の事実を裏付ける資料の総称です。 帳簿記録・税務調査の根拠資料になる 法人は原則7年、個人は5〜7年保存…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引