
- 更新日 : 2026年4月22日
流動資産とは?主な種類とチェックポイント
簿記上における「資産」には種類があり「流動資産」「固定資産」「繰延資産」の3つで構成されています。中でも流動資産については、その意味や対象を正しく理解できている方は意外と多くないかもしれません。そこで本記事では、流動資産の概要や種類、見方のポイントなどについて解説します。
流動資産とは

流動資産とは短い期間で現金にすることが可能な資産を指します。「仕入→製造→在庫→販売→回収」といった営業サイクルの中で発生する資産や、1年以内に現金化できる資産が流動資産に含れるのです。
ただし、流動資産に含まれていた場合でも、直ちに現金になるものばかりではありません。受取手形や売掛金、在庫などは場合によっては現金化が難しい場合もあります。
貸借対照表は、左側に「資産の部」右側が「負債の部」といったように分かれています。流動資産は「資産の部」に含まれており、貸借対照表の左上に表示されます。
リース会計基準の変更は会社全体や財務諸表など影響範囲は想像以上に広いことが想定されます。
新旧リース会計基準の概要から、新リース会計基準の対象範囲、リース期間などの基本的ではあるものの重要な論点についてご紹介したガイドを用意していますので、ぜひお気軽にダウンロードしてご活用ください。
流動資産の主な種類
ここでは流動資産に含まれる主な種類について紹介します。
現金預金
現金や預金は流動資産に含まれます。ただし、個人として使う現金や預金は含まれず、あくまで事業目的の現金や預金のみです。ここでの現金預金は通貨や普通預金だけでなく、1年以内に満期となる預金も含むため注意しましょう。
受取手形
受取手形は債務者が債権者に対して、満期日と取引銀行を指定し、手形金額の支払いを約束した有価証券を指します。なお、受取手形の種類は次の通りです。
- 約束手形
- 割引手形
- 為替手形
- 先日付小切手など
受取手形は満期日を迎えれることで現金化できます。営業に関連する債権であるため、流動資産に含みます。ただし、債務者の倒産などによって回収不能になるケースもあります。
売掛金
売掛金は支払いによって現金を受理する権利のことです。売掛金では販売した商品やサービスに対しての請求を後日実施します。
手形を発行しているもの以外は、売掛金として処理するのです。取引先からの支払完了で売掛金はなくなります。売掛金も受取手形と同様に、債務者の倒産などが発生すれば回収できなくなる可能性があるので注意しましょう。
商品
商品とは企業や個人事業主が通常取引において加工を行うことなく、仕入れたまま販売できる物品を指します。他の取引先から仕入れて、保有している状態の物品を処理するための科目です。製品との違いは加工されているかどうかで判断します。
製品
製品とは企業や製造業者が自社で製造や加工を行い、できあがって売れる状態のものを指します。ただし、製品には食品や車、家電などのように実際に形があるものだけなく、情報やノウハウ、サービスなどの形が無いものも含むので注意しましょう。
前渡金
前渡金とは商品や材料などの購入にともない、取引先に対して仕入れよりも先に渡した金銭の一部、または全額を指します。「前金」「手付金」「内金」といった呼び方の方が、一般的かもしれません。
有価証券
会計上での有価証券には、株券や債券などを指します。売買や満期保有を目的とする有価証券のうち、満期日が「1年以内」のものが対象です。
小切手や手形は会計上においては有価証券として処理しません。小切手は当座預金や現金、手形は受取手形として処理します。
未収入金
未収入金とは営業以外の取引で生じた債権を指します。
また、継続的にサービス提供を受けるための代金を、後払いで受け取る場合も未収入金に含みます。具体的には、家賃収入などの後払いで受け取る金銭債権が該当します。
前払費用
前払費用とは一定の契約によって継続的にサービス提供を受けるために、数カ月や年単位でまとめて先払いする費用を指します。
ただし、年度末時点で提供を受けていないサービスのみが対象です。原則的には、前払費用に含まれるものは翌期の費用だけと認識しておきましょう。
貸倒引当金
貸倒引当金とは、将来起こるかもしれない貸倒れに対して、事前に計上しておく項目です。
貸倒れとは取引先の倒産などによって、売掛金や受取手形、貸付金などが受け取れなくなった状態のことを指します。実際に貸倒れは一定の確率で発生します。売掛金や受取手形、貸付金などの債権は、法人税における貸倒引当金の計算において「一括評価金銭債権」と呼びます。一括評価金銭債権は、次の計算式により算出可能です。
多くの会社は法人税法に基づいて計算されるため、当該計算で算出した金額を貸倒引当金として計上されます。
なお、貸倒引当金は厳密には負債に属するものですが、債権に対応して計上されるものであるため、表示上流動資産のマイナス項目として表示されます。
流動資産のチェックポイント
流動資産の読み取り方については、いくつかのポイントがあります。経営を行う上で最も重要な資産は「現金預金」です。
ただし前述のとおり、流動資産には現金預金以外の「短い期間で現金にすることが可能な資産」も含まれています。この点が流動資産でもっとも気をつけるべきポイントと言っても過言ではありません。
その点を踏まえ、流動資産を見る際には、まず「在庫」に着目する必要があります。なぜなら、在庫は現金の回収までに時間がかかるからです。
在庫は製造の安定や仕入れ単価の値引きなどを理由に、いつのまにか過多状態になりやすい特性があります。しかし、健全な事業経営のためには、在庫は最小限に抑える必要があります。
在庫が増えればその分だけ現金や預金が減少し、さらには保管スペースなどの不要な固定費も発生させることになるのです。経年劣化するような品物であれば価値が低下し、最終的には廃棄することになるでしょう。対策としては、適正な在庫量と発注点を定め、過剰に在庫が増えることを防止することです。
流動資産を読み取る際は、「在庫」が適切に扱われているかを確認してみてください。
流動資産を正しく読み取れるようになろう
ここまで流動資産の概要や種類、読み取り方のポイントなどについて解説しました。さまざまな資産が表示される貸借対照表において、流動資産は正常な営業のサイクルの中で発生する資産や、1年以内に現金化できる資産を指します。
流動資産に含む科目の種類も多くあり、どれも重要なものばかりです。今回は、その中でも流動資産の読み取り方について「在庫」を取り上げ、在庫と現金預金の関係性などを説明しました。
流動資産を見る際は在庫や受取手形などの内容をしっかりと確認し、より正確に貸借対照表を読み取れるようにしましょう。
最後までこの記事をお読みの方に人気のガイド3選
最後に、ここまでこの記事をお読みの方によく活用いただいている人気の資料を紹介します。こちらもすべて無料ですので、ぜひお気軽にご活用ください。
固定資産管理と減価償却の基本
固定資産管理の基本知識や流れ、ソフトウェアやシステム資産の管理と減価償却のポイントなどを解説した分かりやすいガイドです。
基本版の1冊として、多くの経理担当者の方にダウンロードいただいていおります。
経理のための固定資産管理見直しガイド
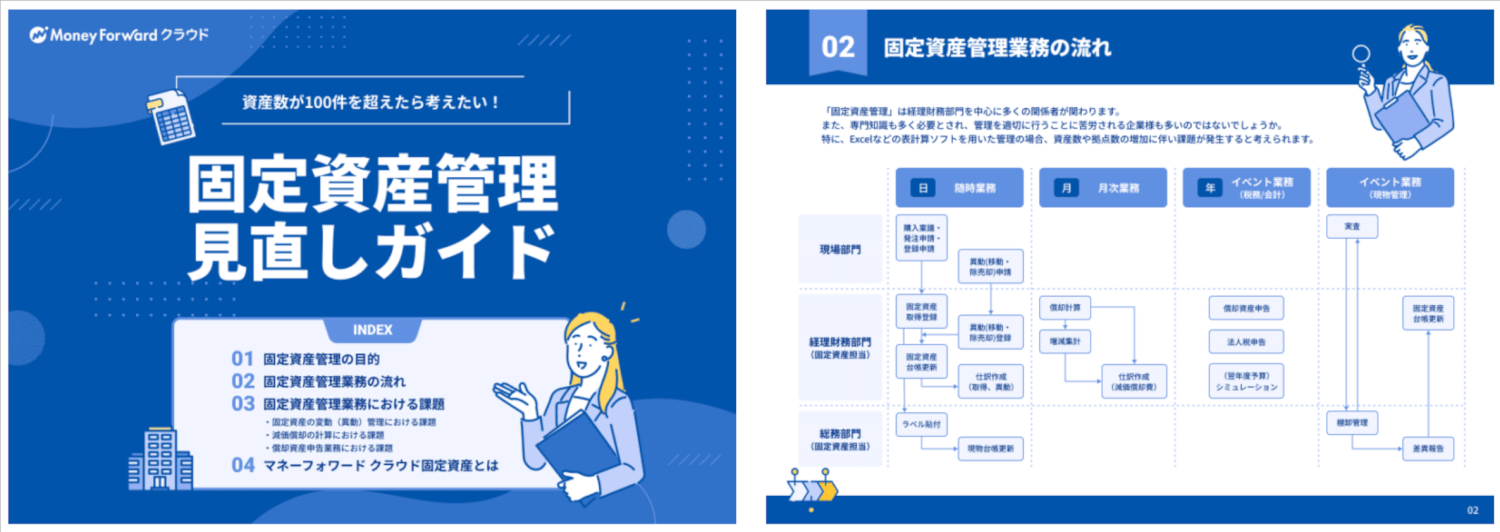
表計算ソフトでの固定資産管理に限界を感じる企業も多いのではないでしょうか。
経理業務における固定資産管理の見直しを検討している企業向けに、基本的な固定資産管理の業務の流れと、効率的な管理方法を詳しく解説した人気のガイドです。
マネーフォワード クラウド固定資産 サービス資料
マネーフォワード クラウド固定資産は、固定資産に関わる担当者全員がラクになる、複数台帳管理可能なクラウド型固定資産管理システムです。
クラウド上で資産の情報を一括管理できるため、最新の情報がすぐに見つかります。償却資産税申告書や法人税別表十六などの帳票が出力可能で、固定資産管理〜税務申告までを効率化します。
よくある質問
流動資産とは?
流動資産とは短い期間で現金にすることが可能な資産を指します。詳しくはこちらをご覧ください。
流動資産に含まれる具体的な種類は?
流動資産の具体例として「現金預金」や「受取手形」などがあります。詳しくはこちらをご覧ください。
流動資産で気を付けるべきポイントは?
流動資産には現金預金以外の「短い期間で現金にすることが可能な資産」も含まれていることです。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
資産の関連記事
新着記事
-
# 会計・経理業務
損益分岐点比率とは?計算式や目安・改善方法を解説
損益分岐点比率とは何を示す指標? 損益分岐点比率とは、実際の売上高に対して損益分岐点売上高が何%を占めるかを示す経営指標で、低いほど売上減少への耐性が高いです。 計算式は「損益分岐…
詳しくみる -
# 決算
赤字とは?意味や黒字との違い・原因・税金への影響・改善方法を解説
赤字とは何か?黒字との違いは? 赤字とは、収益より費用が多く利益がマイナスになっている状態です。 営業・経常・最終赤字で意味が異なる 赤字でも均等割や消費税は発生する 欠損金は法人…
詳しくみる -
# 会計・経理業務
水増し請求とは?具体例や罰則・発覚時の対応を解説
水増し請求とは、本来支払われるべき金額を不正に増やして請求する行為です。取引先への過大請求だけでなく、従業員による経費の不正申請でも問題になります。 この記事では、水増し請求と架空…
詳しくみる -
# 会計・経理業務
食料品の消費税減税はいつから?対象品目や税率、外食・酒類の扱いを解説
食料品の消費税減税はいつから? 食料品の消費税は2027年4月1日から2年間、現行8%から1%へ引き下げられる予定です。 減税期間は2027年4月〜2029年3月末 酒類・外食は対…
詳しくみる -
# 勘定科目・仕訳
冗費とは?意味や経費との違い・会計処理・削減方法を解説
冗費とは、簡単にいえば「無駄な費用」「なくても事業に大きな支障がない支出」を意味する言葉です。ただし、「冗費」という勘定科目があるわけではなく、税法上の必要経費や損金と同じ意味でも…
詳しくみる -
# 電子帳簿保存法
証憑とは?読み方や種類・保存期間を解説
証憑とは何か?種類・保存期間を解説 証憑とは、領収書・請求書・契約書など取引の事実を裏付ける資料の総称です。 帳簿記録・税務調査の根拠資料になる 法人は原則7年、個人は5〜7年保存…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引