
- 更新日 : 2026年9月15日
リース資産の減価償却を解説 | 減価償却費の計算から仕訳まで
リース資産の減価償却は、ファイナンス・リースか否かで処理方法が異なります。
- ファイナンス・リースは減価償却が必要
- 所有権移転の有無で償却期間が変わる
- オペレーティング・リースは費用処理のみ
Q. 所有権移転外ファイナンス・リースの償却期間は?
A. 耐用年数ではなくリース期間を償却期間とし、残存簿価ゼロで計算します。
機械や運搬具など、固定資産の種類によっては購入価格が高額になるものがあります。特に、規模の小さな会社で高額の固定資産を自己資金で取得すると、キャッシュ・フローが悪化することにもなるでしょう。購入時に一時的に費用を負担するのではなく、毎月の費用負担を一定にし、かつ購入したときと同じように固定資産を利用できるようにしたサービスがリース取引です。今回は、リース取引を利用する側に焦点を当てて、減価償却の計算や仕訳など、会計処理を解説していきます。
リース取引とは?
リース取引とは、企業が機械設備、車両、OA機器、不動産などの資産を一定期間借り受け、その使用対価としてリース料を支払う取引です。自社で資産を購入する場合と異なり、初期投資を抑えながら必要な資産を利用できる点が特徴です。
リース取引は資産を借りて使用する取引
リース取引では、貸手が所有する資産を借手が一定期間使用し、その対価としてリース料を支払います。たとえば、コピー機、営業車、製造設備、店舗設備などをリース契約で利用するケースがあります。購入と異なり、まとまった資金を一度に支払わずに資産を使えるため、資金繰りを安定させやすい点がメリットです。一方で、契約期間中は継続的にリース料が発生し、途中解約が制限される場合もあります。そのため、契約期間、総支払額、解約条件を確認することが重要です。
会計処理上の分類確認が必要
リース取引は、会計処理上、契約の実態に応じて分類して考える必要があります。現行基準では、実質的に資産を購入した場合に近い「ファイナンス・リース」と、賃貸借に近い「オペレーティング・リース」に分けられます。ファイナンス・リースに該当する場合、借手はリース資産とリース債務を計上する処理が基本です。オペレーティング・リースでは、リース料を費用処理する方法が一般的です。
新リース会計基準の適用後は、借手側では原則として使用権資産とリース負債を計上する方向に変わるため、契約ごとの識別がより重要になります。
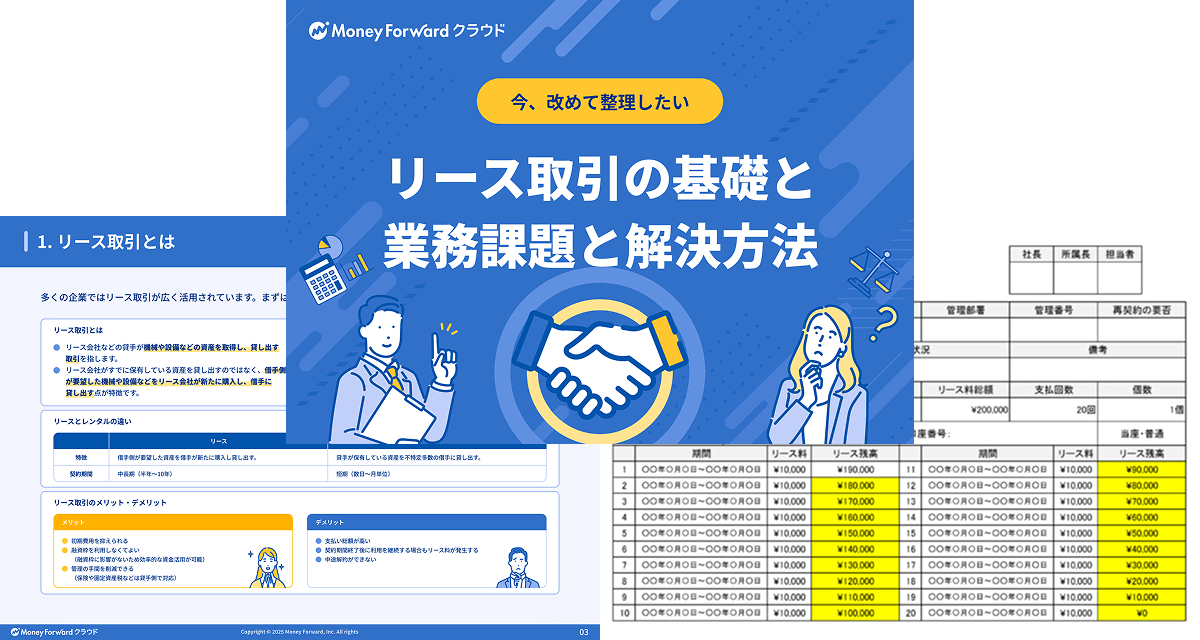
リース取引の複雑な管理や、2027年から適用される新リース会計基準への対応にお悩みの方へ。本ガイドでは、リース業務の基礎から課題解決策まで、要点を分かりやすく解説します。
実務ですぐに使える「リース管理台帳テンプレート」も付属していますので、ぜひダウンロードして業務効率化にお役立てください。
リース取引で減価償却するケースは?
リース取引は前述のとおり、契約内容により「ファイナンス・リース取引」と「オペレーティング・リース取引」に分類されます。ファイナンス・リース取引は以下の2つの条件に該当するリース取引であり、実態として資産の代金を払いながら利用する形になるため、減価償却の対象とされます。
- リース期間中の契約解除(解約)不能
- フルペイアウトに該当
- リース料総額の現価がリース物件購入見積額のおおむね90%以上(現在価値基準)
- 解約不能のリース期間が物件の経済的耐用年数のおおむね75%以上(経済的耐用年数基準)
なお、上記の条件を満たせないリース取引はオペレーティング・リース取引に該当します。
また、ファイナンシャル・リース取引はリース契約終了後の所有権の扱いにより、さらに2つの形態に分類されます。
所有権移転ファイナンス・リース取引
リース期間終了後、借り手に所有権が移転すると考えられる取引、または同等の効果があると考えられるファイナンス・リース取引を「所有権移転ファイナンス・リース取引」といいます。具体的には、以下のいずれかの条件を満たした取引が該当します。
- 契約上、所有権が借り手に移転することが明確な取引(譲渡条件付リース取引)
- 借り手に著しく有利な価格で買い取る権利が付与された取引(割安購入選択権付リース取引)
- リース物件が借り手の特別仕様である取引(特別仕様物件のリース取引)
所有権移転外ファイナンス・リース取引
ファイナンス・リース取引のうち、所有権移転ファイナンス・リース取引に該当しない取引を「所有権移転外ファイナンス・リース取引」といいます。
なお、以下のいずれかに該当する場合は、契約上所有権が移転しない取引であっても「所有権移転外リース取引」から除外され、所有権移転リース取引として扱われます。たとえば、リース期間が法定耐用年数に比べて相当短い場合(具体的には、法定耐用年数の70%〈法定耐用年数が10年以上のリース資産は60%〉に相当する年数を下回る期間であり、かつ賃借人の法人税負担を著しく軽減すると認められる場合)が該当します。
リース取引で減価償却しないケースは?
リース取引では、すべての契約で借手が減価償却を行うわけではありません。オペレーティング・リース取引では、借手側で資産計上しないため、減価償却を行わない点が特徴です。
オペレーティング・リース取引では減価償却を行わない
オペレーティング・リース取引とは、ファイナンス・リース取引の条件を満たさないリース取引です。リース期間の途中で解約できない、借手がリース物件の経済的利益を実質的に享受する、使用に伴う費用を実質的に負担するといった要件を満たさない場合、オペレーティング・リースに分類されます。現行基準では、オペレーティング・リースは資産の購入ではなく、賃貸借に近い取引として扱われます。借手側ではリース資産を貸借対照表に計上せず、減価償却も行いません。
リース料は支払時または発生時に費用処理する
オペレーティング・リース取引では、借手はリース対象資産を所有しているわけではなく、一定期間使用する権利に対してリース料を支払います。会計処理では、リース料を支払った時点または発生した時点で「賃借料」などとして費用計上するのが基本です。たとえば、コピー機や車両をオペレーティング・リースで利用している場合、借手側で減価償却費を計上するのではなく、毎月のリース料を費用として処理します。
ただし、新リース会計基準の適用後は、借手側のリースについて原則オンバランス処理が求められるため、現行基準との違いに注意が必要です。
リース資産における減価償却費の計算方法は?
減価償却をするリース資産の計算方法について解説していきます。
所有権移転ファイナンス・リース取引の計算方法
ファイナンス・リース資産として計上された資産は、自己所有資産として取得したものと同等にみなされるため、通常の資産と同様に減価償却しなければなりません。
「所有権移転ファイナンス・リース取引」でのリース資産の減価償却は、自己で所有している同種の固定資産の減価償却方法と同じです。たとえば、同じ種類の機械装置の耐用年数が8年、残存簿価ゼロ、定額法で処理しているなら、リース資産も同じ方法で減価償却を行います。
(例)リース資産として300万円の機械装置を計上。同種の機械装置は、残存簿価ゼロ、耐用年数8年、定額法で処理している。
1年あたりの減価償却費は375,000円
所有権移転外ファイナンス・リース取引の計算方法
所有権移転外ファイナンス・リース取引で取得したリース資産の減価償却費は、所有権移転ファイナンス・リース取引とは異なる計算で算出します。リース資産の耐用年数とリース期間が異なる場合、リース期間終了後も帳簿に未償却の資産が残ってしまうというためです。
所有権移転外ファイナンス・リース取引の原則的処理では、いずれのリース資産を取得した場合でも、残存簿価をゼロとし、リース期間を償却期間とした減価償却が行われます。なお、減価償却の処理方法は選択可能ですが、法人税法施行令により定められた「リース期間定額法」の採用が一般的です。
(例)リース資産として300万円の機械装置を計上。リース期間は6年でリース期間定額法を採用している。
1年あたりの減価償却費は500,000円
なお、所有権移転外ファイナンス・リース取引については、下記に挙げられる一定の要件を満たす場合には簡便的な会計処理が認められています。
・リース期間が1年以内
・重要性の乏しいリース取引でリース料総額が300万円以下の場合など
また、中小企業については、「中小企業の会計に関する指針」により、所有権移転外ファイナンス・リース取引について通常の賃貸借取引に準じた会計処理を行うことも認められています。この場合、原則として未経過リース料を注記します。
リース資産を減価償却した場合の仕訳は?
前述したリース資産の減価償却費の計算方法をもとに、リース資産の決算時の減価償却の仕訳を解説していきます。
所有権移転ファイナンス・リース取引
所有権移転ファイナンス・リース取引の減価償却の仕訳を、具体例とともに見ていきましょう。
(仕訳例)前期に、リース資産として300万円の機械装置を計上した。同種の機械装置は、残存簿価ゼロ、耐用年数8年、定額法(8年の定額法償却率は0.125)で処理している。なお、リース取引は所有権移転ファイナンス・リース取引に該当するものとする。
間接控除法
| 借方 | 貸方 | ||
|---|---|---|---|
| 減価償却費 | 375,000円 | リース資産減価償却累計額 | 375,000円 |
直接控除法
| 借方 | 貸方 | ||
|---|---|---|---|
| 減価償却費 | 375,000円 | リース資産 | 375,000円 |
(計算)(300万円-0円)×0.125=375,000
所有権移転ファイナンス・リース取引は、リース期間終了後には所有権が借り手に移るため、有形償却資産としての耐用年数を基準に減価償却処理されます。
所有権移転外ファイナンス・リース取引
所有権移転外ファイナンス・リース取引の減価償却の仕訳も、形は所有権移転ファイナンス・リース取引と同じです。減価償却費の計算方法だけが異なります。
(仕訳例)前期に、リース資産として300万円の機械装置を計上した。同種の機械装置は、耐用年数8年であり、本契約ではリース期間6年、リース期間定額法で処理している。なお、リース取引は所有権移転外ファイナンス・リース取引に該当するものとする。
間接控除法
| 借方 | 貸方 | ||
|---|---|---|---|
| 減価償却費 | 500,000円 | リース資産減価償却累計額 | 500,000円 |
直接控除法
| 借方 | 貸方 | ||
|---|---|---|---|
| 減価償却費 | 500,000円 | リース資産 | 500,000円 |
(計算)300万円 ÷ 72か月(6年) × 12か月 = 500,000
所有権移転外ファイナンス・リース取引では、リース契約終了後はリース資産を返却する場合があるため、リース期間を基準とした減価償却を行います。また、定額法の場合には最終年度の減価償却時に1円の残存簿価を残しますが、リース期間定額法を適用するリース契約では手元に資産が残らないため、ゼロ円になるまで減価償却をしなければなりません。
なお、前述の条件を満たした所有権移転外ファイナンス・リース取引は、オペレーティング・リース取引と同様に、リース料の費用計上が認められています。
リース料を費用計上する際の仕訳は以下の通りです。
| 借方 | 貸方 | ||
|---|---|---|---|
| 支払リース料 | ×××円 | 現金預金 | ×××円 |
新リース会計基準とは?
新リース会計基準とは、2024年9月に企業会計基準委員会から公表された「リースに関する会計基準」です。2027年4月1日以後に開始する連結会計年度および事業年度から原則適用され、借手側のリース会計処理に大きな影響を与える基準です。
なお、2025年4月1日以後開始する連結会計年度および事業年度の期首から早期適用することもできます。
借手側のリースは原則としてオンバランス処理になる
新リース会計基準の大きな特徴は、借手側のリースについて、原則として使用権資産とリース負債を貸借対照表に計上する点です。現行基準では、ファイナンス・リースはオンバランス処理、オペレーティング・リースは賃貸借処理として費用処理するのが一般的でした。
しかし新基準では、契約により資産を使用する権利を得ている場合、短期リースや少額リースなどの例外を除き、使用権資産とリース負債を認識する方向に変わります。
契約がリースに該当するかの識別が重要になる
新リース会計基準では、契約書に「リース」と書かれているかどうかではなく、実態としてリースを含む契約かどうかを確認します。具体的には、対象となる資産が特定されているか、借手がその資産の使用を支配しているかを確認します。これにより、従来は賃貸借や業務委託として処理していた契約でも、新基準ではリースとして扱われる可能性があります。新基準への対応では、契約書の棚卸し、リース期間やリース料の確認、会計システムの見直しを早めに進めることが重要です。
参考:企業会計基準第34号「リースに関する会計基準」等の公表|企業会計基準委員会
新リース会計基準がリース資産の減価償却に与える影響は?
新リース会計基準の適用後は、借手側のリースについて、原則として使用権資産とリース負債を計上する考え方に変わります。これまで減価償却を行っていなかったオペレーティング・リースでも、使用権資産の償却が必要になるケースがあります。
オペレーティング・リースでも償却が必要になる可能性がある
現行基準では、オペレーティング・リース取引は賃貸借に近い取引として扱われ、借手側では資産計上せず、リース料を支払時または発生時に費用処理するのが一般的です。そのため、借手側で減価償却を行う必要はありませんでした。しかし、新リース会計基準では、借手がリース対象資産を使用する権利を取得していると考え、原則として使用権資産とリース負債を貸借対照表に計上します。これにより、従来は費用処理のみだったオペレーティング・リースについても、使用権資産の償却費を計上する可能性があります。
使用権資産はリース期間にわたって償却する
新リース会計基準では、借手が計上する資産は、従来の「リース資産」ではなく、原則として「使用権資産」として扱われます。使用権資産は、リース期間にわたって減価償却を行い、あわせてリース負債に係る利息費用を計上します。そのため、従来のようにリース料を単純に賃借料として処理する場合と比べ、損益計算書上は減価償却費と支払利息に分かれて表示される点が変わります。
ただし、短期リースや少額リースなど、一定の要件を満たすリースについては、簡便的に費用処理が認められる場合があります。
リース管理台帳のテンプレート付き資料-無料ダウンロード
リース取引の管理には、テンプレートを利用するのがおすすめです。
以下より、今すぐ実務で使用できる、リース管理台帳のテンプレート付きの「リース取引の基礎と課題解決ガイド」を無料でダウンロードいただけます。
▶リース管理台帳のテンプレート付き資料を無料でダウンロードする
リース取引には資産計上と減価償却が必要なケースがある
リース取引の形態は、契約条件によって大きく3つに分類できます。リースの条件や借り手の企業規模によって会計処理が大きく変化します。リース資産を減価償却する場合や、リースの代金を費用として計上できるケースもあります。リースの会計処理は契約ごとにさまざまなパターンが考えられますので、どんな処理が必要な契約なのか、あらかじめチェックしておきましょう。
【参考】国税庁|No.5704 所有権移転外リース取引
国税庁|Ⅲ資料編
よくある質問
リース取引による資産は減価償却できる?
資産の取得と同様の効果があると考えられる、ファイナンス・リース取引に該当するリース取引は、リース物件を資産計上して減価償却を行います。詳しくはこちらをご覧ください。
リース取引で減価償却できないケースは?
ファイナンス・リース取引に該当しないリース取引は、リース料支払時に費用計上するため、減価償却はできません。詳しくはこちらをご覧ください。
リース資産の減価償却費の計算は?
所有権移転ファイナンス・リース取引の場合は、同種の資産と同様に減価償却費を計算します。所有権移転外ファイナンス・リース取引は、リース物件の残存簿価をゼロにしてリース期間定額法などで計算します。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
会計の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
新着記事
-
# 会計・経理業務
【令和8年度税制改正】特定生産性向上設備等投資促進税制とは?活用するポイントを解説
特定生産性向上設備等投資促進税制とは、どのような制度? 経済産業大臣が認定した投資計画に基づき、大規模な国内設備投資に対して「即時償却」または「最大10%の税額控除」を認める投資減…
詳しくみる -
# 会計・経理業務
中小企業経営強化税制を活用するには?令和8年度税制改正の変更点や注意点を解説
中小企業経営強化税制に関する令和8年度税制改正のポイントは? 中小企業経営強化税制とは、認定計画に基づき取得した設備の即時償却や最大10%の税額控除を認める優遇措置です。 期限: …
詳しくみる -
# 会計・経理業務
令和8年度税制改正大綱まとめ:基礎控除・178万円の壁・住宅ローン控除等を解説
令和8年度税制改正で何が変わる? 令和8年度税制改正は、所得税の負担軽減と住宅・投資支援を軸に家計と企業へ広く影響する改正です。 基礎控除62万円へ 課税最低限178万円へ 住宅ロ…
詳しくみる -
# 会計・経理業務
マイカー通勤の非課税限度額はどう変わる?令和8年度税制改正のポイントと計算方法を解説
マイカー通勤の非課税限度額とは? マイカー通勤の非課税限度額は、片道距離で決まる通勤手当の非課税上限額です。 片道距離で月額判定 超過分は給与課税 令和8年度税制改正で65km以上…
詳しくみる -
# 会計・経理業務
グローバル・ミニマム課税とは?制度概要と令和8年度税制改正の変更点を解説
グローバル・ミニマム課税とは? グローバル・ミニマム課税は、世界中の拠点に最低15%の税負担を求める国際的な課税ルールです。 対象: 年間総収入7.5億ユーロ以上の多国籍企業 仕組…
詳しくみる -
# 会計・経理業務
オープンイノベーション促進税制を活用するには?令和8年度税制改正のポイントと最新制度内容を解説
オープンイノベーション促進税制とは、どのような制度ですか? 事業会社等がスタートアップの株式を新規取得した際、取得価額の25%を所得控除できる投資優遇措置です。 M&A型の…
詳しくみる
会計の注目テーマ
- 勘定科目 消耗品費
- 国際会計基準(IFRS)
- 管理会計
- 会計帳簿
- キャッシュフロー計算書
- 予実管理
- 損益計算書
- 減価償却
- 総勘定元帳
- 資金繰り表
- 連結決算
- 支払調書
- 経理
- 会計ソフト
- 貸借対照表
- 外注費
- 法人の節税
- 手形
- 損金
- 決算書
- 勘定科目 福利厚生
- 法人税申告書
- 財務諸表
- 勘定科目 修繕費
- 一括償却資産
- 勘定科目 地代家賃
- 原価計算
- 税理士
- 簡易課税
- 税務調査
- 売掛金
- 電子帳簿保存法
- 勘定科目
- 勘定科目 固定資産
- 勘定科目 交際費
- 勘定科目 税務
- 勘定科目 流動資産
- 勘定科目 業種別
- 勘定科目 収益
- 勘定科目 車両費
- 簿記
- 勘定科目 水道光熱費
- 資産除去債務
- 圧縮記帳
- 利益
- 前受金
- 固定資産
- 勘定科目 営業外収益
- 月次決算
- 勘定科目 広告宣伝費
- 益金
- 資産
- 勘定科目 人件費
- 予算管理
- 小口現金
- 資金繰り
- 会計システム
- 決算
- 未払金
- 労働分配率
- 飲食店
- 売上台帳
- 勘定科目 前払い
- 収支報告書
- 勘定科目 荷造運賃
- 勘定科目 支払手数料
- 消費税
- 借地権
- 中小企業
- 勘定科目 被服費
- 仕訳
- 会計の基本
- 勘定科目 仕入れ
- 経費精算
- 領収書 経費精算
- 交通費
- 勘定科目 旅費交通費
- 電子取引
- 勘定科目 通信費
- 法人税
- 請求管理
- 勘定科目 諸会費
- 入金
- 消込
- 債権管理
- スキャナ保存
- 電子記録債権
- 入出金管理
- 与信管理
- 請求代行
- 財務会計
- オペレーティングリース
- 新リース会計
- 購買申請
- ファクタリング
- 償却資産
- リース取引