
- 更新日 : 2026年10月29日
請求書の書き方・テンプレート・インボイス用の例を紹介!
請求書には、請求者名・取引年月日・取引内容・取引金額など必須項目を正確に記載することが重要です。
- インボイス対応には登録番号と税率別消費税額の記載が必要
- 請求書は法人7年・個人事業主も原則7年の保存が義務
- テンプレートを活用すると作成の手間を大幅に削減できる
Q. インボイス対応の請求書に必要な項目は?
A. 従来の必須項目に加え、登録番号・税率ごとの税抜または税込対価の額・適用税率・税率ごとの消費税額の記載が必要です。
請求書とは、品物またはその代金などを、指定期日までに請求するための文書です。
請求書の正しい記載方法として、「請求書作成者の氏名または名称」「取引年月」「取引内容」「税込対価の額」などを記載することが、国税庁のタックスアンサーにて説明されています。またインボイス制度に対応した請求書の場合は、「登録番号」「税率ごとに区分して合計した税込対価の額」なども記載する必要があります。
1から請求書を作るのには時間がかかってしまうので、請求書のテンプレートを使用するのが効率的です。
請求書とは?必要な理由は?
請求書とは、取引先との業務のやり取りで発生した、品物またはその代金などを請求するための文書のことです。請求書の発行は法律で義務付けられているわけではない(詳しくは後半の章で解説しています)ものの、日本においては習慣・慣例として発行するのが一般的であり、取引先とのトラブル防止や適切な帳簿管理のためにも発行が推奨されています。
請求書が必要な理由についても見ていきましょう。
請求書の目的は代金回収
請求書は、商品やサービス提供の代金回収を目的として発行されます。また、請求書を発行することで取引先に支払いの金額や支払期日を確認させ、取引先からの支払漏れを防止する効果もあるのです。
しかし、取引先に取引のことを思い出させる、請求金額を確認させる、というだけの意味で発行されるのではなく、経理などの手続きそのものを円滑化させる役割も担っているため、取引先のためにも請求書の発行を忘れないようにしましょう。
請求書は請求内容の証明
請求書には取引先からの代金回収や、取引先への請求金額や支払期日の通知だけではなく、取引先に請求した事実やその請求の内容を証明するという役割もあります。請求書には取引内容や取引日、取引金額などが記載されており、取引の公正さなどが確認できるため、会計監査などの際にも重要な書類なのです。
また、請求書は請求内容を明らかにし、ひいては取引の存在を推認させる書類でもあるため、一定期間保存しておかなければなりません。これは消費税法、所得税法、法人税法などで定められていることであり、法人と個人事業主でそれぞれ保存期間も異なります。
法人の場合、確定申告の提出期限日の翌日から数えて7年間保存しておく必要があり、請求書の発行日などは関係無いため、注意が必要です。
また、平成30年4月以降の欠損金が生じた事業年度では、帳簿書類を10年間保存しておかなければならないため、通常なら7年間、欠損金のある事業年度があれば10年間保存しておくようにしましょう。
そして、 個人事業主の場合、確定申告の提出期限日の翌日から数えて5年間保存しておかなければならないと定められていますが、消費税法により、納税義務者は請求書を7年間保存しておく必要があるため、個人事業主も請求書は7年間保存しておかなければなりません。
つまり、法人でも個人事業主でも、通常、請求書は7年間保存しておかなければならず、法人の事業において欠損金が出た場合は最低保存期間が10年になります。
【ケース別】請求書の書き方・必要なものは?
請求書の作り方(書き方)は、請求書の発行の仕方によって変わります。電子的に請求書を発行する場合と、紙で請求書を発行する場合に分けて、請求書作成のケースを見ていきましょう。
電子的に発行する場合
必要なもの
- 請求書のテンプレート
請求書を電子的に発行する場合は、電子データで請求書を作成します。具体的には、WordやExcelなどのソフトを使って一から作成するか、請求書のテンプレートを利用するといった方法があるでしょう。
文書や表計算ソフト以外には、請求書作成サービスを利用して作成する方法もあります。請求書作成サービスは取引先情報などを記録しておくことで請求書を簡単に作成でき、会計ソフトなどのほかのサービスと連携できるなど、利点も多いです。
なお、マネーフォワード クラウド請求書では、エクセル不要でフォーム入力でカンタンに請求書を作成することが可能です。ぜひお気軽にご利用ください。
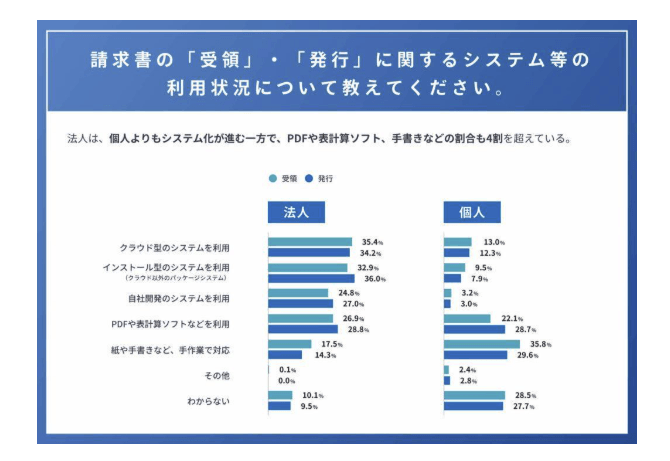
マネーフォワード クラウドの調査によれば、法人の場合は特に、請求書の受領・発行共に、個人よりもシステム化(クラウド化)が進んでいることが分かります。
紙で発行する場合
必要なもの
- 請求書のテンプレート
- 封筒
- 切手
- 請求書在中を示すスタンプ
紙で発行する場合も、電子的に発行する場合と同じようにWordやExcelを利用して作成することが多いです。
請求書のテンプレートなどを利用して請求書を作成したらプリントアウトします。会社の慣習上、会社印を押印することも多いです。印刷した請求書に誤りがなければ封入して、郵送などの手続きを行います。
なお、稀なケースではありますが、手書きで請求書を作成することもあります。手書きで請求書を作成するケースについては、下記記事で詳しく説明しています。

請求書のテンプレート
マネーフォワード クラウド請求書では、税理士が監修し、個人様も法人様も無料で使用できる請求書テンプレートを40種類以上ご用意しております。
インボイス制度対応の請求書も、通常の請求書も、どちらも用意しておりますので、お好きなテンプレートをぜひご使用ください。
※なお、請求書の形式は法人と個人事業主で変わりません。どちらのケースでも、紹介しているテンプレートをご利用いただけます。
インボイス制度対応の請求書テンプレート
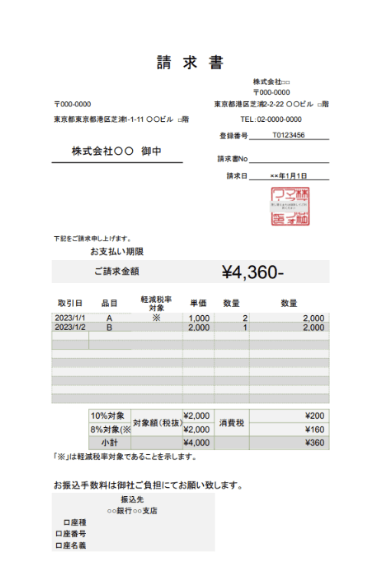
画像は適格請求書の見本です。この画像のExcelテンプレートは、以下よりダウンロードできます。
請求書に記載が必要な項目と記載例は?
請求書の発行は法律で義務付けられていないため、記載事項も任意ということになります。しかし、請求書が契約上のリスクヘッジという役割を担うことから、最低限、以下の項目については必要事項として記載すべきでしょう。
画像記載の番号は以下の項目を示したものです。
- 請求者名
- 取引年月日
- 取引内容
- 取引金額
- 請求書の交付を受ける事業者名
- タイトル(件名)
- 請求書番号
- 振込の期限
- 振込先の口座
- 振込手数料を負担する側
- 登録番号
- 軽減税率の対象である旨の表記
- 税率ごとに区分して合計した税抜または税込対価の額および適用税率
- 税率ごとに区分した消費税額等
※リンククリックで読みたい箇所にジャンプします
消費税の仕入税額控除の適用を受けるには、請求者名、取引年月日、取引内容、取引金額、請求書の交付を受ける事業者名などの記載が必要です。それぞれの必要項目と記載例について見ていきましょう。
※インボイス制度が始まったので、仕入税額控除の適用を受けるために必要な項目が増えますが、そちらについては後半の章)で解説します。
したがって、まず紹介する①〜⑩についてはインボイス制度を導入する前の区分記載請求書の書式と言えます。
①請求者名
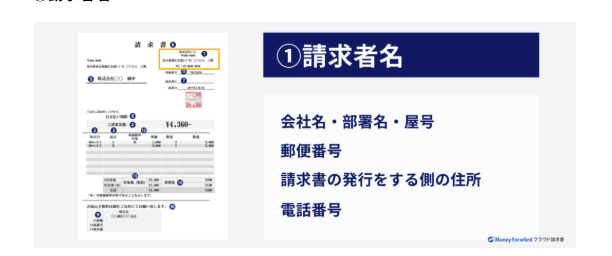
請求者名とは、請求書の発行をする法人の名称や個人事業主の氏名のことです。必要項目は名称または氏名です。商習慣として記載することの多い住所や電話番号の記載は、あってもなくても問題ありません。個人事業主の場合は屋号も併記することがあります。法人であれば部署名まで記載することが多いと言えます。
【記載例】 ○○株式会社 ○○営業部
②取引年月日
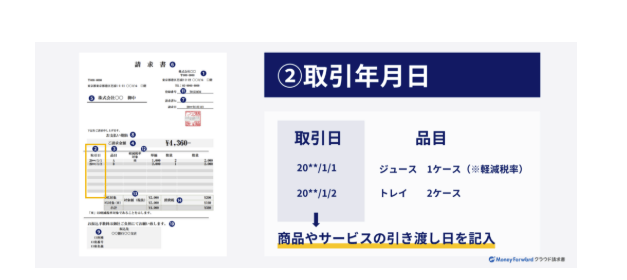
取引年月日は、請求書の発行日ではなく、請求書の発行者が実際に商品やサービスの引き渡しを行なった日です。
1ヶ月分をまとめて請求するような場合では、取引ごとに取引年月日を記載して請求書を発行する必要があります。請求書発行日と取引年月日が同日のときは、請求書の上部右側または左側に記載されることが多いです。
【記載例】 2023年3月31日
請求書に記載する取引年月日や発行日については、下記記事でも解説しています。
③取引内容
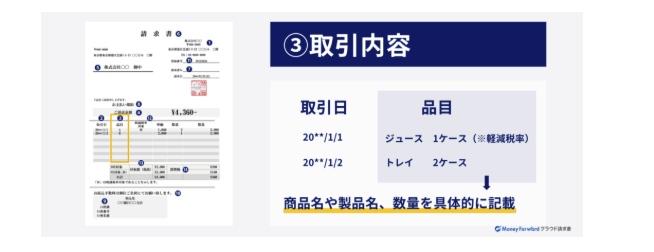
取引内容は具体的に記載する
請求者が請求の対象として引き渡した商品名や製品名、数量(一式と記載することも可)など、取引の内容を具体的に記載します。区分記載請求書では、軽減税率がある場合はその旨を記載することも求められます。
【記載例】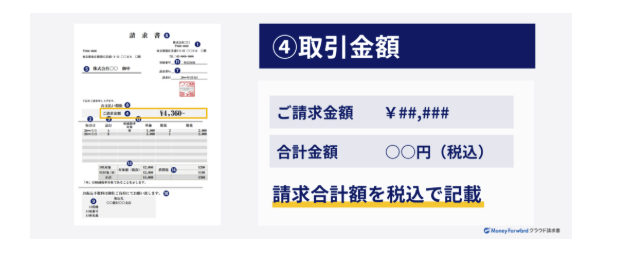
ジュース 1ケース(※軽減税率)
トレイ 2ケース
数量を「一式」とする場合
内容一つひとつを請求書に記載すると、記載内容が増えて請求書の作成が大変になることがあります。数量の「一式」は、このようなケースで便利な表記です。
例えば、建設工事業界などで一式表記はよく用いられます。外壁工事を行なった場合、本来であれば、外壁工事に必要な材料すべて、工事工程のすべてを記載する必要がありますが、「一式」を使用することで内容をまとめることができます。
ただし、一式表記にすることで具体的な内容がわかりにくくなってしまいますので、顧客から要望がある場合、初めての顧客で詳しく記載した方が良い場合などには一式表記ではなく、通常の表記にて記載します。
【記載例】 外壁塗装 一式
④取引金額
請求金額の合計額を税込価格で記載します。区分記載請求書や適格請求書では、税率ごとに合計した取引金額の記載が必要です。
【記載例】
請求金額 50,000円
(8%対象10,000円 10%対象40,000円)
⑤請求書の交付を受ける事業者名
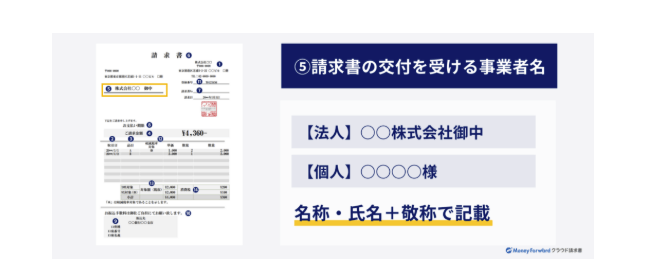
請求書を受領して請求書の金額を支払う必要がある事業者の名称や氏名も請求書の必要項目です。相手先の名称や氏名に敬称を付けて請求書を発行します。
ただし、不特定多数の者に対して販売を行う小売店、飲食店、タクシーなどにかかるものは記載を省略することができます。
【記載例】
法人宛の場合
○○株式会社御中
個人宛の場合
◯◯◯◯ 様
なお、敬称の使い分けについては下記記事で詳しく説明しています。
請求書に記載しておいたほうがよい項目と記載例は?
消費税の仕入税額控除適用において法的には必要でない項目でも、請求書として発行する際には記載していたほうがよいものもあります。ここでは請求書にあったほうがよい項目と記載例を簡単に取り上げます。
⑥タイトル
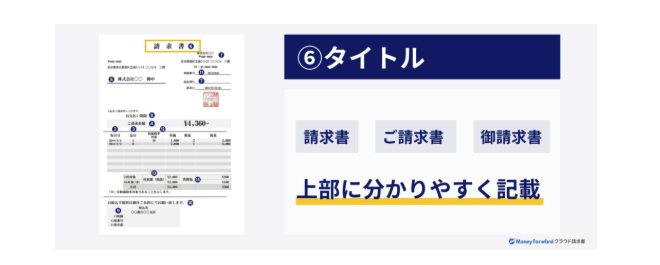
タイトルは、その書類名を表す項目です。通常は「請求書」と記載します。請求書の記載がないとほかの似たような書類と混同してしまう可能性がありますので、書類上部のわかりやすい位置に明記するようにしましょう。
【記載例】 請求書
⑦請求書番号
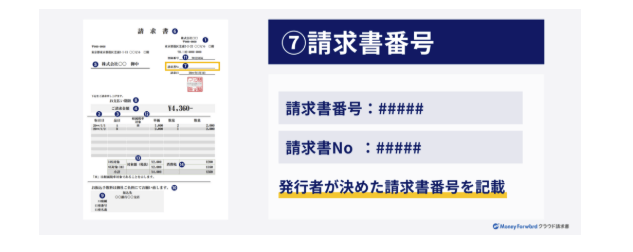
請求書番号は、請求書の発行者が発行する請求書を管理するために必要な番号です。通常は請求書発行者の名称などの近くに、発行者が決めた請求書番号を記載します。
【記載例】 請求書番号:10050
⑧振込の期限
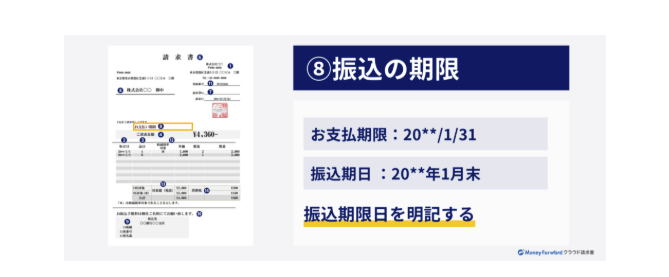
契約時に取り決めた振込期限(支払期限)などをもとに振込期限日を記載します。振込の期限を明記することで請求先へのリマインドになるほか、未払いや支払遅延などのトラブル防止にもなります。
【記載例】 お支払期限:2023年4月30日
⑨振込先の口座
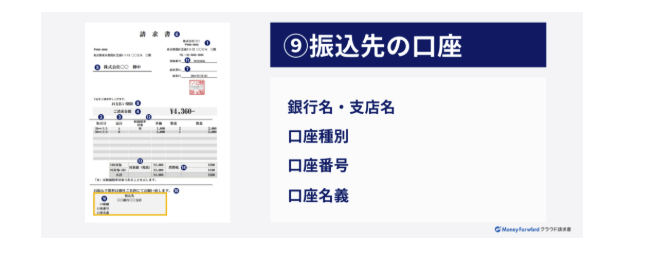
事業者間取引では口座振り込みが広く行われていることから、請求書作成時には振込先の口座情報を記載することが多いです。請求先がスムーズに振込ができるよう、振込先の銀行名のほか、支店名、口座種別、口座番号、口座名義を記載します。
【記載例】
○○銀行 ○○支店
普通口座 ◯◯◯◯◯
口座名義 ○○○◯
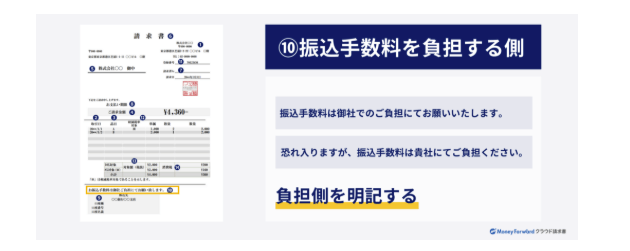
通常は請求金額を支払う側が振込手数料を負担することが多いものの、取り決めによっては請求者が振込手数料を負担することもあります。トラブルを防止するためにも、振込手数料の負担については明記しておくとよいです。サービスの一環として請求者が振込手数料を負担するときは、振込手数料を差し引いた金額を請求します。
【記載例】
振込手数料は御社でのご負担にてお願いいたします。
適格請求書(インボイス)に必要な項目と記載例は?
インボイス制度が2023年10月1日より開始されたことに伴ない、消費税の課税事業者が仕入税額控除を受けるには、法人か個人事業主かを問わず、適格請求書発行事業者の発行する適格請求書を保存する必要があります。
適格請求書では従来の請求書の必要事項に加えどのような項目が必要となるのか、記載例と合わせて追加で必要な項目を見ていきましょう。
▼インボイス制度に関して詳しく知りたい方は、こちらも併せてご参考ください。
⑪登録番号
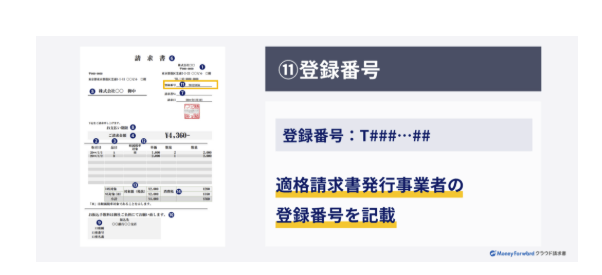
請求者となる適格請求書発行事業者の登録番号を記載します。
法人番号をもつ課税事業者は、「T+13桁の法人番号」となり、それ以外の個人事業主等は、「T+数字13桁(事業者ごとの番号)」となります。
【記載例】 登録番号:T00…
⑫軽減税率の対象である旨の表記
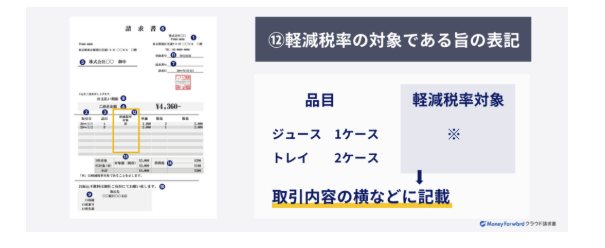
③にてご紹介しましたが、改めて記載するものであり、取引内容の横などに表示します。
区分記載請求書から記載が必要になった項目で適格請求書でも引き続き記載が必要になります。
【記載例】(※印が軽減税率を表す簡易的な記載例)
ドリンク ※
筆記具
⑬税率ごとに区分して合計した税抜または税込対価の額および適用税率
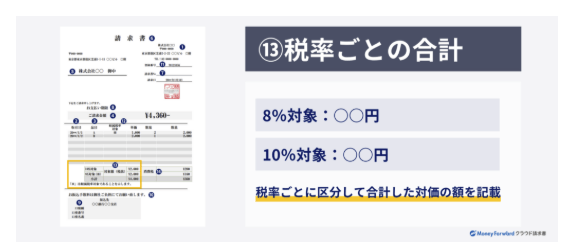
税率ごとに区分して合計した対価の額を税抜または税込価格で表示し、適用税率を記載することが求められます。
【記載例】
(税率ごとに区分して合計した税込価格と適用税率記載の場合)8%対象 20,000円
10%対象 50,000円
⑭税率ごとに区分した消費税額等
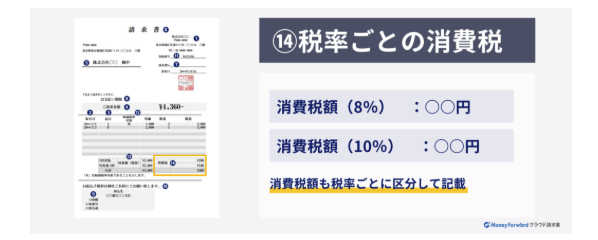
対価の額だけでなく消費税額も税率ごとに区分して記載する必要があります。
【記載例】
消費税額(8%) 1,600円
消費税額(10%) 5,000円
請求書を作成するうえで注意すべきポイントは?
請求書を作成・発行する際は次の点に注意しましょう。
必要事項と記載内容を確認して送付する
必要事項を記載していることはもちろんですが、記載事項の内容に誤りがあると大きな問題に発展することがあります。特に金額の間違いや振込先情報の間違いには注意が必要です。作成後は記載内容をよく確認してから送付するようにしましょう。
インボイス制度において、適格請求書に間違いがあった場合には、修正した適格請求書などを交付しなければなりません
収入印紙は基本的に不要
請求書は基本的に収入印紙が必要ない書類です。誤って収入印紙を貼付して送付することのないようにしましょう。
送付の際はメール便を利用しない
請求書は信書となるため、基本的には宅配業者のメール便では送ることができません。郵送する場合は、必ず普通郵便やレターパックなどを利用して送付するようにしましょう。
なお、最近では運送業者の中でも、「信書」を送ることができるサービスを取り扱うところもあります。
電子発行の請求書は電子帳簿保存法に気をつける
電子帳簿保存法の改正より、電子メールやシステムを介してやり取りした電子取引データは電子保存が義務付けられました(※2023年12月31日までは印刷して保存することも認められますし、税務署長が相当の理由があると認めるときは、電子データの保存要件こそあるものの、紙での運用も可能となります)。
参考:パンフレット(過去の主な改正を含む)|国税庁、「電子帳簿保存法の内容が改正されました」
請求書を電子発行する場合は電子帳簿保存法の電子取引に適った電子保存に対応しなければなりませんので、要件を確認しておきましょう。電子帳簿保存法の要件を満たして電子保存できるようなサービスもあります。
源泉徴収が必要な請求書の書き方は?計算方法と記載例
源泉徴収が必要な請求書では、報酬額・消費税額・源泉徴収税額を区分して記載すると、実際の振込金額が明確になります。 フリーランスや個人事業主が請求書を作成する際は、報酬の種類によって源泉徴収の対象になるかが異なるため、事前に確認しておくことが重要です。
原稿料やデザイン料などは源泉徴収の対象になる
個人事業主が受け取る原稿料やデザイン料、講演料などは、原則として源泉徴収の対象です。すべての業務委託報酬が対象になるわけではありません。支払者が給与を支払っていない個人事業主の場合など、源泉徴収が不要になるケースもあります。
源泉徴収税額は報酬額に10.21%を掛けて計算する
原稿料などの源泉徴収税率は、1回の支払金額が100万円以下なら10.21%、100万円を超える部分は20.42%です。
計算式は以下のとおりです。
- 100万円以下:報酬額×10.21%
- 100万円超:(報酬額-100万円)×20.42%+102,100円
原則として消費税込みの金額が計算対象ですが、請求書で税抜報酬額と消費税額を明確に区分していれば、税抜報酬額を対象に計算できます。
源泉徴収がある請求書は報酬額から税額を差し引いて記載する
たとえば原稿料10万円(税抜)を請求する場合、源泉徴収税額は10,210円、実際の振込金額は99,790円です。
請求書には以下のように記載します。
| 項目 | 金額 |
|---|---|
| 原稿料(税抜) | 100,000円 |
| 消費税(10%) | 10,000円 |
| 小計(税込) | 110,000円 |
| 源泉徴収税額 | ▲10,210円 |
| 差引請求金額 | 99,790円 |
源泉徴収税額は、100,000円×10.21%で計算します。源泉徴収税額を請求書に記載すること自体は法律上の義務ではありませんが、記載すると支払金額の認識違いを防げます。
請求書の消費税はどう計算する?端数処理の書き方と注意点は?
請求書の消費税は、税抜金額または税込金額をもとに、適用税率に応じて計算します。 インボイス制度に対応した請求書では、税率ごとに消費税額を計算し、1円未満の端数処理を行う必要があります。複数の商品をまとめて請求する場合は、端数処理のタイミングに注意しましょう。
消費税は税抜金額・税込金額から計算する
請求書の消費税額は、税抜金額に税率を掛けるか、税込金額から税額を逆算して求めます。計算式は以下のとおりです。
| 税率 | 税抜金額から計算 | 税込金額から計算 |
|---|---|---|
| 10% | 税抜金額×10% | 税込金額×10÷110 |
| 8% | 税抜金額×8% | 税込金額×8÷108 |
たとえば税抜10,000円の商品に10%の消費税がかかる場合、消費税額は1,000円、税込請求金額は11,000円です。
1円未満の端数は切り捨て・切り上げ・四捨五入から選べる
請求書の消費税額に1円未満の端数が生じた場合、切り捨て・切り上げ・四捨五入のいずれかを任意に選択できます。ただし、インボイスでは、1枚の請求書につき税率ごとに1回だけ端数処理を行う必要があります。
商品ごとに消費税の端数処理をして、その税額を合計する方法は、インボイスの記載税額の計算方法として認められません。
税率8%と10%が混在する請求書は税率ごとに計算する
税率8%と10%の商品を同じ請求書に記載する場合、それぞれの税率の対象金額を合計してから消費税額を計算します。
端数処理に四捨五入を採用する場合、以下のようになります。
| 項目 | 税抜金額 | 消費税額 |
|---|---|---|
| 10%対象商品 | 12,345円 | 1,235円 |
| 8%対象商品 | 5,678円 | 454円 |
| 合計 | 18,023円 | 1,689円 |
| 税込請求金額 | 19,712円 |
このように、税率ごとに金額と消費税額を区分して記載します。また、軽減税率の対象品目には、その旨も記載しましょう。
請求書の送り方は?
請求書の送り方について、紙で送付する場合と電子的に送付する場合に分けて紹介します。
紙を送付する場合
紙で送付する場合は、WordやExcelなどで作成した請求書をプリントアウトして紙の請求書を用意します。請求書を手渡しで渡すこともありますが、請求書を封入して請求先に郵送するのが一般的です。
請求書の封筒選びや送り方のマナーについては以下の記事を参照ください。
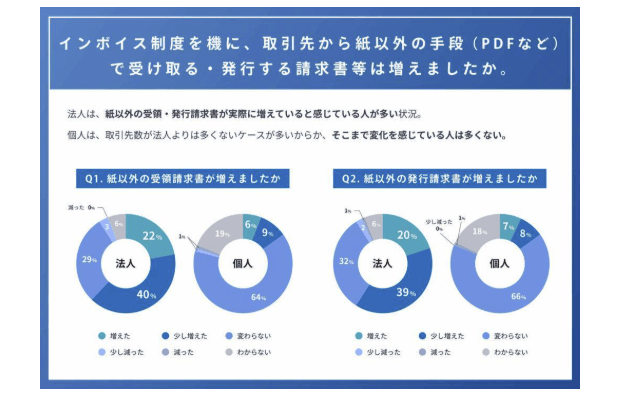
近年では、インボイス制度導入により、紙以外の請求書受領・発行をする企業が増えているようです。
マネーフォワード クラウドの調査によれば、「インボイス制度を機に、取引先から紙以外の手段(PDFなど)で受け取る・発行する請求書等は増えましたか。」という質問で、法人は、紙以外の受領・発行請求書が実際に増えている・少し増えていると感じている人が60%前後と、多い状況でした。
一方で、個人は、取引先数が法人よりは多くないケースが多いからか、そこまで変化を感じている人は多くないようです。
電子的に送付する場合
電子的に送付する方法には、電子データで作成した請求書をPDFにしてメールに添付し送付する方法、ファイル共有などを利用してシステム上にアップする方法などがあります。
請求書の発行は義務?
請求書の発行は、原則として法律で義務付けられているわけではありません。インボイス制度では、一定の条件下で適格請求書の交付義務が発生します。
通常の請求書は法律上の発行義務がない
一般的な商取引では、請求書を発行しなくても法律上の問題は原則としてありません。取引先との契約内容や取引条件に基づいて代金を請求できるため、請求書がなくても支払義務は発生します。ただし、契約で請求書の発行が定められている場合は、その内容に従う必要があります。経理処理や支払金額の確認にも役立つため、実務上は発行するのが一般的です。
インボイス登録事業者には適格請求書の交付義務がある
適格請求書発行事業者は、課税事業者である取引先から求められた場合、原則としてインボイスを交付する義務があります。これは2023年10月に開始されたインボイス制度に基づくものです。
3万円未満の公共交通機関による旅客運送など、一部の取引では交付義務が免除されます。
代金の請求権には原則5年の消滅時効がある
民法第166条では、債権者が権利を行使できることを知った時から5年間、または権利を行使できる時から10年間行使しない場合、債権は時効によって消滅すると定めています。一般的な売掛金では、原則として支払期日の翌日から5年が目安です。
これは代金請求権の消滅時効であり、請求書自体の有効期限ではありません。また、請求書の保存期間は税法上のルールによって別途定められており、法人では原則7年間の保存が必要です。
売手の「適格請求書発行事業者」は、買手である課税事業者から求められた場合は適格請求書(インボイス)の交付義務があります。
参考:民法|e-Gov法令検索
請求書と見積書・納品書・領収書との違いは?
ビジネスの現場では、請求書以外に「見積書」「納品書」「領収書」などの帳票があります。
見積書は、発注者が契約するかどうかを決めるための判断基準として受注者に見積依頼し、それに対して代金の概算額などを提示し、発注の意思表示を促す帳票です。
発注者は、見積書の内容で納得すれば、発注します。契約では発注書の発行は契約の申込みに当たります。
物品の売買の場合であれば、物品を引渡した時点で申込みを承諾したことになり、契約が成立します。受注者は契約内容を履行したことの確認として納品書を発行します。
発注者は、物品を確かに受け取った事実を証明するために受領書を発行し、それを受けて受注者は物品の代金の支払いを求めるために請求書を発行します。
発注者は代金を支払い、受注者は代金を受領したことの証明として領収書を発行するという流れになります。
それぞれの帳票の役割をまとめると、下記のようになります。
| 帳票 | 役割 |
|---|---|
| 請求書 | 代金回収の促進、契約上のリスクヘッジ |
| 見積書 | 代金の概算額の提示、発注の意思表示の促進 |
| 納品書 | 契約内容を履行したことの確認 |
| 領収書 | 代金を受領したことの証明 |
請求書を訂正・再発行するときの書き方・注意点は?
請求書の金額や取引内容に誤りがあった場合は、正しい内容に訂正した請求書を再発行するか、修正事項を別途通知する方法で対応します。 インボイス制度に対応した請求書では、修正した適格請求書の交付が必要です。
請求書を送付する前なら正しい内容に修正する
取引先に送付する前の請求書であれば、誤った箇所を修正してから発行すれば問題ありません。金額や取引年月日、取引先名、振込先などを確認しましょう。すでに送付した請求書の場合は、訂正した請求書を再発行し、取引先に差し替えを依頼する方法が一般的です。
再発行する請求書には「訂正版」などと記載する
請求書を再発行する際は、書類のタイトルなどに「訂正版」「修正版」と記載すると、元の請求書と区別しやすくなります。
たとえば以下のように記載します。
| 項目 | 記載例 |
|---|---|
| タイトル | 請求書(訂正版) |
| 請求書番号 | INV-001 |
| 再発行日 | 2026年10月9日 |
| 元の発行日 | 2026年9月30日 |
| 備考 | 9月30日発行の請求書を訂正したものです |
請求書番号の付け方に法的な決まりはありませんが、元の請求書との対応関係を明確にすることが重要です。
インボイスは修正事項だけを通知する方法もある
適格請求書の記載事項に誤りがあった場合、必ずしも請求書全体を再発行する必要はありません。元の請求書との関連性を明らかにし、修正事項を記載した書類を別途交付する方法も認められています。
たとえば「請求書番号INV-001の10%対象金額を10万円から11万円に訂正します」と通知する方法です。
訂正前と訂正後の請求書を適切に保存する
インボイスを訂正した場合、発行側は元のインボイスの写しと修正後のインボイスの写しを保存する必要があります。受領側も修正事項だけの通知を受けた場合は、元のインボイスと併せて保存します。
訂正版を送付する際は、修正前の請求書を支払処理に使用しないよう取引先に伝え、二重払いを防ぎましょう。
請求書の書き方を知って作成してみよう
請求書の作成の仕方は紙で送付する場合と電子的に送付する場合とで異なります。また、請求書には必要な項目のほかあったほうがよい項目もありますので、初めて作成する場合はすべてを漏れなく網羅するのは難しい部分もあるでしょう。
請求書のテンプレートや請求書作成サービスなどもありますので、うまく活用するとよいでしょう。
マネーフォワード クラウド請求書でも、フォームに沿って入力するだけで、請求書が簡単に作成できますので、ぜひお試しください。
※ 掲載している情報は記事更新時点のものです。
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
請求書 書き方 フリーランスの関連記事
請求書 インボイスの関連記事
請求書の関連記事
-
支払明細書とは?意味や書き方、領収書・請求書との違い、無料テンプレートも
-
繰越金額とは?請求書の書き方や防止策を解説
-
請求業務を効率化する方法とは?業務の流れや課題を理解しよう!
-
請求書作成システムとは?メリットや選び方の比較ポイント、サービス例20選まで紹介
-
請求書払いとは?支払いの流れやメリット・デメリット、導入時の注意点を解説
-
大企業の新規事業ほど請求業務の課題が多い!効率化の方法を解説
-
請求書の照合をエクセルで自動化するには?関数やマクロによる方法を解説
-
請求書と領収書の違いとは?発行方法や保管方法、紛失時の対応も解説
-
請求書を手書きで作成するには?インボイスも作成可能?
-
請求書の管理方法は?エクセルの課題やおすすめのシステムも解説!
-
請求書の要件とは?記載が必要な項目やテンプレートを紹介
-
Wordで請求書を作る方法は?シンプルなテンプレート付き!
-
請求書をメールで送付する際の文例や郵送時の送付状の書き方を解説
-
請求書は英語で何という?ひな形をもとに書き方も解説
-
エクセルのデータ一覧から関数だけで請求書を作成する方法は?
-
コンサルタントが請求書を作る手順は?書き方や具体例を解説
-
軽減税率制度に対応した請求書とは?様式と書き方を解説
-
請求書が2枚以上にわたる場合の書き方を解説
-
請求書に交通費を含める場合の書き方は?消費税の扱いも解説
-
請求書に同封する送り状の書き方は?テンプレートをもとに解説
-
請求書のかがみとは?同封する目的や作り方を紹介
-
請求書の要件とは?記載が必要な項目やテンプレートを紹介
-
請求書の消費税記載方法(内税 外税 混在など)
-
請求書の訂正-発行側が気をつけたい日付や金額ミス、防止策を解説
-
請求書の書き方と基礎知識
-
請求書の宛名は会社名だけでよい?封筒の書き方や注意点を解説
-
請求書を手書きで作成するには?インボイスも作成可能?
-
請求書の電子化・ペーパーレス化に伴う案内文の書き方は?文例も紹介
-
請求書の分割は違法?それとも合法?ルールや書き方、トラブル防止について解説
-
発注元とは?発注者や元請けとの違いや請求書の書き方を解説
-
請求書作成のときに見落としがちなポイント
-
請求書番号は必要?役割・メリットや書き方を解説(無料テンプレート付き)
-
送付状(請求書の差し替え)の例文や書き方【無料テンプレート】
-
分割払い請求書の作成方法を解説
-
ガソリン代の請求書テンプレートと書き方のポイントを紹介!
-
ギャラ・出演料の請求書テンプレートと書き方のポイントを紹介!
-
リース請求書の書き方をテンプレートつきで解説
-
委託販売の請求書の書き方・委託販売精算書のテンプレート
-
飲食店の請求書テンプレートと書き方のポイントを紹介!
-
運送業向けの請求書テンプレートと書き方のポイントを紹介!
-
顧問料の請求書テンプレートと書き方のポイントを紹介!
-
交通事故の請求書テンプレートと書き方のポイントを紹介
-
自動車整備関連の請求書テンプレートと書き方のポイントを紹介!
-
紹介料の請求書テンプレートと書き方のポイントを紹介!
-
人材派遣向けの請求書テンプレートと書き方のポイントを紹介!
-
アルバイトの請求書テンプレートと書き方のポイントを紹介!
-
建設/建築業・工事の請求書テンプレートと書き方のポイントを紹介!
-
駐車場料金の請求書テンプレートと書き方のポイントを紹介!
-
不動産事業・賃貸の請求書テンプレートと書き方のポイントを紹介!
-
カウンセラーの請求書の書き方
-
行政書士の請求書の書き方
-
税理士の請求書の書き方
-
マッサージ師の請求書の書き方
-
理美容師の請求書の書き方
-
通訳の請求書の書き方について
-
医師の請求書の書き方
-
占い師の請求書の書き方
新着記事
-
# 請求書
請求書とは?記載項目・作り方・インボイス制度との関係を解説
請求書とは何か? 請求書とは、商品やサービスを提供した事業者が取引相手に代金の支払いを依頼するための書類です。 取引内容・金額・支払期限などを記載する インボイスは要件を満たした適…
詳しくみる -
# 請求書
請求書の内税の書き方は?計算方法やインボイスの記載例も解説
請求書の内税はどう書く? 内税の請求書は、税込金額と適用税率・消費税額等を併記して記載します。 内税の消費税は税込金額×10/110で計算 インボイスは登録番号など法定事項が必須 …
詳しくみる -
# 請求書
請求書の書き方は?個人が手書きで作成する方法やインボイス対応を解説
請求書は手書きでも正式に使える? 個人事業主・フリーランスの請求書は手書きでも正式に発行でき、必要事項を満たせばインボイスにもなります。 書式の指定はなく手書きでも有効 宛名・金額…
詳しくみる -
# 請求書
精算表とは?意味や作り方、試算表との違いを解説
精算表とは何か? 精算表とは、試算表に決算整理を反映し、損益計算書・貸借対照表を作成するまでの計算過程を一覧にした表です。 残高試算表・整理記入・財務諸表の3欄で構成 試算表と違い…
詳しくみる -
# 領収書
ホテルの領収書を再発行するには?紛失時の依頼方法やインボイス・予約サイト利用時の対応を解説
ホテルの領収書は再発行できる? ホテルの領収書は、宿泊・決済記録が確認できれば再発行してもらえる場合があります。 再発行の義務はなくホテルごとに対応が異なる 依頼先は「誰に支払った…
詳しくみる -
# 領収書
領収証と領収書の違いは?意味・法的効力やレシートとの違い、書き方を解説
領収証と領収書の違いとは? 領収証と領収書は法令上の明確な区別はなく、どちらも代金受領を証明する同じ役割の書類です。 名称より記載内容で効力が決まる レシートも経費の証憑として利用…
詳しくみる