
- 更新日 : 2026年9月15日
年末調整の還付金の仕組みと給与明細の見方

年末調整の還付金は、毎月天引きされた源泉所得税の合計が、各種控除を適用した本来の税額を上回った場合に差額として戻るお金です。
Q. 還付金はいくら戻るかどう確認する?
A. 年末調整が反映された月の給与明細で「年末調整還付額」などの項目を確認します。源泉徴収票では還付額はわかりません。
年末調整は従業員にとって給料の手取り額が一時的に増えることがあるため、楽しみにしている方もいるでしょう。年末調整とは、毎月の給与から源泉徴収された所得税と各種所得控除を調整し、本来、支払うべき税金を精算する手続きです。令和8年度税制改正により基礎控除や給与所得控除、扶養親族等の所得要件が引き上げられたため、令和8年分の年末調整では例年以上に還付金が発生しやすくなっています。仕組みや控除対象項目を知っておくことで、支払い過ぎた税金を還付金という形で返してもらうことができます。
年末調整と会社員の所得税徴収の仕組みは?
年末調整とは、毎月の給与から源泉徴収された所得税を、年間の正しい税額に基づいて再計算し精算する手続きです。会社員は毎月概算で税金が天引きされるため、年末にまとめて1年分を精算する仕組みが設けられています。
毎月の給与から所得税が天引きされる仕組み
全ての国民には納税の義務があり、本来の税額は確定申告で確定します。ただし会社員の場合、勤務先が毎月の給与を支払う都度、源泉所得税と復興特別所得税を計算し、社会保険料などとともに給与から控除して国に納付する仕組みになっています。源泉所得税は、総支給額から通勤手当や社会保険料を差し引いた所得額をもとに毎月計算されます。
年末調整で1年分の税額を再計算する理由
毎月天引きされた源泉所得税の1年間の合計額は、そのまま年間の正しい税額になるとは限りません。通勤手当や社会保険料以外にも控除の対象となる項目があるためです。そこで企業は、毎年12月に1年間の給与が確定する時期に、従業員から所得控除に必要な資料を提出してもらい、税額を計算し直します。これにより、ほとんどの会社員は確定申告が不要になります。
年末調整の対象となる人
年末調整は、「給与所得者の扶養控除等(異動)申告書」を勤務先に提出した従業員に対して行います。1年を通じて勤務している人だけでなく、年の途中で入社・退職した人の一部も対象になります。
年末調整の対象となる主なケースは次のとおりです。
- 1年を通じて勤務している従業員
- 年の中途で入社し、年末まで勤務している従業員
- 死亡により退職した従業員
- 著しい心身の障害のため退職し、その年のうちに再就職ができないと見込まれる従業員
- 給与支払日が12月中にあり、給与の支払を受けた後に退職した従業員
- パート・アルバイトの従業員で、その年の給与の総額が123万円以下(退職後その年のうちに他の勤務先などから給与が支払われる見込みがある従業員は除く)
- その年の中途に海外の支店へ転勤するなど、非居住者となった従業員
給与総額123万円の基準に関する注意点
パート・アルバイトの対象基準となる給与総額123万円は、基礎控除と給与所得控除の最低保障額を合計した金額に連動しています。令和8年度税制改正で両控除がさらに引き上げられたため、今後国税庁の通達により基準額が見直される可能性があります。年末調整の実務にあたっては、最新情報を確認しましょう。
扶養控除等(異動)申告書の提出時期
給与から所得税を源泉徴収するには、最初の給与を支払うときまでに「給与所得者の扶養控除等(異動)申告書」を従業員から受け取っておく必要があります。毎年11月頃に翌年分を回収するのが一般的です。令和8年の年末調整には、令和7年11月頃に配布した「令和8年分」の申告書を使用します。
令和8年分の様式変更点
令和8年分の申告書からは、19歳以上23歳未満の親族で合計所得金額が58万円超100万円以下の所得要件を満たす人を「源泉控除対象親族」として記載する欄が新設されました。これにより、従来は年末調整でのみ適用されていた特定親族特別控除が、毎月の給与の源泉徴収にも一部反映される仕組みに変わっています。
参考:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁
「給与所得者の扶養控除等(異動)申告書」の具体的な記入方法はこちらのページをご覧ください。

この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
年末調整の還付金とは?
年末調整の時期に給料の手取り額が一時的に増えるのは、還付金が発生するためです。毎月の給与から控除された源泉所得税の1年間分の合計額が、年末調整で計算し直した本来の税額よりも多い場合に、その差額が従業員に還付されます。
還付金が発生する仕組み
年末調整では、扶養控除や配偶者(特別)控除、各種保険料控除、住宅借入金等特別控除などを適用して源泉所得税を再計算します。その結果、毎月天引きされていた源泉所得税の合計額より本来の税額が少なくなると、差額が還付されます。
令和8年分は還付金が生じやすい理由
令和8年分は、令和8年度税制改正による基礎控除・給与所得控除の引き上げが月々の源泉徴収税額表には反映されず、令和8年12月の年末調整でまとめて精算される仕組みになっています。そのため、令和8年分の年末調整では、多くの従業員にこれらの改正による差額が精算され、例年より大きな還付が生じる見込みです。
参考:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
年末調整で還付金が発生しやすい控除項目とは?
年末調整で還付税額が発生しやすいのは、前年に提出した扶養控除等申告書の内容が年の途中で変わったケースです。以下の各種所得控除・税額控除の仕組みも、源泉所得税の計算に大きく影響します。
扶養控除
扶養控除は、従業員本人と生計を一にする合計所得金額が62万円以下(令和8年分以後、給与収入のみの場合は136万円以下)の扶養親族(年齢16歳以上)がいる場合に受けられる控除です。
対象となる家族の範囲
「給与所得者の扶養控除等(異動)申告書」では、控除対象となる配偶者や扶養親族の有無、所得などの情報を記入します。配偶者や子どもに収入がある場合は、給与所得控除額や公的年金等控除額を差し引いた所得金額の見積額を記入します。複数の会社に勤めていても、この申告書は1カ所にしか提出できないため、主たる事業所を自分で決めて提出する必要があります。
控除区分と令和8年分の所得要件
対象となる扶養親族は「一般の控除対象扶養親族」「特定扶養親族」「老人扶養親族」などに区分され、区分によって控除額が異なります。ただし、配偶者や、青色事業専従者で給与の支払を受ける人、白色事業専従者は対象から除かれます。
令和8年分からは所得要件が58万円以下から62万円以下に緩和されました。
扶養人数に異動があった場合の手続き
申告書提出後に、出産や親との同居などの理由で扶養人数が増えた場合も扶養控除の対象となります。年末調整の時期までには会社に必ず届けて、忘れずに申告書の修正を行いましょう。
詳しくは以下のページをご参照ください。
特定親族特別控除
特定親族特別控除は令和7年度税制改正により創設され、令和7年12月1日に施行された制度で、令和7年分の年末調整から適用されています。令和8年分からは所得要件がさらに見直されています。
控除額と対象範囲
従業員(居住者に限る)に特定親族に該当する親族がいる場合、特定親族1人につき63万円を限度に、その合計所得金額に応じた金額の控除が受けられます。
特定親族には、従業員と生計を一にする合計所得金額が62万円超123万円以下(給与収入のみの場合は136万円超197万円以下)の19歳以上23歳未満の親族が該当し、いわゆる里子は含まれます。
配偶者や、青色事業専従者で給与の支払を受ける人、白色事業専従者は除かれます。
令和8年分の所得要件の変更点
令和8年分では、親族の合計所得金額が62万円以下の場合や123万円を超えるときは、特定親族特別控除を受けることはできません。合計所得金額が58万円超62万円以下の親族は、令和8年分から扶養控除の対象に移行します。
月次源泉徴収での取り扱い
合計所得金額が100万円超123万円以下の特定親族については、月次の源泉徴収では考慮されず、年末調整で特定親族特別控除申告書を提出することであらためて適用を受けます。
配偶者特別控除
配偶者の年間の所得が62万円を超えた場合には配偶者控除の対象となりませんが、配偶者の所得金額によっては「配偶者特別控除」という一定金額の控除を受けられる場合があります。
適用される5つの要件
配偶者特別控除は、従業員本人の合計所得額が1,000万円以下で、配偶者が下記の5つすべてに当てはまる場合に適用されます。
年末調整における配偶者控除についてはこちらのページでより詳しく解説しております。
保険料等控除
生命保険、介護医療保険、個人年金保険、地震保険、社会保険などは年間の保険料の支払額に応じて控除の対象となりますが、一部対象外となるものもあるので注意が必要です。
控除の対象範囲と申告方法
子や親など自分以外の生計を一にする親族の社会保険料を従業員自身が支払った場合も社会保険料控除の対象になります。控除の情報を「給与所得者の保険料控除申告書」に記入し、保険会社などから届く控除証明書などを添付します。
令和8年分の様式変更
令和8年分の保険料控除申告書では、23歳未満の扶養親族を有する場合に生命保険料控除の計算式が変わる新様式が導入されるため、対象となる従業員には案内が必要です。
このほか、勤務先で行う年末調整だけでなく、自分で確定申告することによって還付金が戻ってくる項目もあります。
住宅借入金等特別控除(税額控除)
住宅ローンを利用して自身や家族が住むための家を新築または増改築工事をしたときに受けられる税額控除の一種です。はじめて受ける場合には、従業員本人が確定申告をする必要があります。
2回目以降の申告方法
2回目以降は、税務署が発行した「給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書」と、金融機関等からの「住宅取得資金に係る借入金の年末残高等証明書」を添付して会社に提出すると、控除が受けられます。
令和8年度改正のポイント
令和8年度税制改正により、住宅ローン控除の適用期限は令和12年(2030年)12月31日まで5年延長されたほか、床面積要件の緩和や省エネ性能の高い住宅への優遇拡充が行われています。対象となる従業員には制度変更を案内しましょう。
給与所得控除
給与収入の金額に応じて控除が認められています。令和8年分以後は最低保障額が69万円に引き上げられ、令和8・9年分は物価上昇に対応する特例分5万円が加算されるため、最大74万円まで控除が拡大します。
ひとり親控除
現に婚姻されていない、あるいは配偶者の生死が不明の状態で、本人の合計所得金額が500万円以下であり、生計を一にする所得62万円以下(令和8年分以後)の子どもがいる場合など、一定の条件に該当した場合に控除が受けられます。
寡婦控除
ひとり親控除に該当せず、夫との死別や離婚後に婚姻していない、合計所得金額が500万円以下の従業員で、一定の条件に該当した場合に受けられる控除です。離婚後で扶養親族のいる場合、死別や夫の生死が不明の場合に対象になります。
年末調整における寡婦控除についてはこちらのページを参照ください。
下記の国税庁のサイトで所得控除の対象となる項目を確認し、年末調整の対象とならない項目で還付が受けられる場合は、確定申告をしましょう。
年末調整で還付金はいくら戻る?
年末調整では、1月1日から12月31日までに支払われた給与について所得控除を確認し、本来支払うべき源泉所得税の正確な金額を再計算します。この金額と毎月の源泉徴収額の合計を比較して、差額を還付または追加徴収します。
還付・追徴の判定方法
年末調整によって計算した本来の税額が、毎月概算で控除されていた源泉所得税の合計より少なければ差額が還付され、多ければ差額を追加で徴収します。実務上は、企業が毎月の源泉徴収額の中で差額を精算するため、原則として従業員個人が確定申告や追加納税を行う必要はありません。ただし給与が2,000万円を超える場合や、副業による所得が20万円を超える場合、2カ所以上から給与を受けており、年末調整の対象となる主たる給与以外の給与所得が20万円を超えている場合などは、個人での確定申告が必要になることがあります。
還付となる場合の計算例
(給与総支給額-所得控除額)によって、正確に本来の源泉所得税額(「年調年税額」以下同様)を計算し、毎月徴収された源泉徴収の年間合計額が本来の源泉所得税額より多い場合には、その差額が還付されます。
本来の源泉所得税額 < 毎月徴収された源泉徴収の年間合計額 毎月徴収された源泉徴収の年間合計額 - 本来の源泉所得税額 = 還付額
【計算例】
月次給与の源泉徴収の年間合計額(30万円) - 本来の源泉所得税額(25万円) = 還付額(5万円)
追加徴収となる場合の計算例
(給与総支給額-所得控除額)によって正確に本来の源泉所得税額を計算し、毎月徴収された源泉徴収の年間合計額が本来の源泉所得税額よりも少ない場合には、その差額を追加して支払います。
本来の源泉所得税額 > 毎月徴収された源泉徴収の年間合計額 本来の源泉所得税額 - 毎月徴収された源泉徴収の年間合計額 = 追加徴収額
※年末調整を行う際の給与から、毎月控除する源泉所得税額に、追加徴収額を加算して控除します。
【計算例】
本来の源泉所得税額(30万円) - 月次給与の源泉徴収の年間合計額(25万円) = 追加徴収額(5万円)
年末調整で還付金がない、戻らない場合とは?
年末調整で「還付金がない」というケースは、毎月徴収された源泉徴収の年間合計額と本来の源泉所得税額が一致している場合や、本来の源泉所得税の方が多く、追加徴収が発生する場合などが挙げられます。扶養親族の判定はその年の12月31日現在の状況で行うため、年の途中で人数や要件が変わると税額に影響します。
還付がなくなる主なケース
還付金がないケースには以下の理由が考えられます。
- 配偶者の所得が増えて、配偶者(特別)控除が受けられなくなった
- 子どもが就職して扶養控除の対象となる人数が減少した
- 生命保険や個人年金保険を解約した
- 配偶者と離婚した(配偶者控除の適用がなくなる)
- 子供が結婚して世帯が分かれた
年末調整で還付金がマイナスになる場合はどうなる?
年末調整で還付金がマイナスになるケースもあります。毎月徴収した源泉所得税の合計額が、年末調整で計算した本来の税額よりも少ない場合には、その差額を年末調整を実施する月分の給与から徴収します。
不足額の徴収方法
年末調整をする月の給与だけで不足額をまかなえない場合は、その後に支払う給与から順次控除していきます。追加徴収によって従業員の手取り給与が大幅に減少し、生活に困ってしまうケースもあるため注意が必要です。
徴収繰延を申請できるケース
年末調整をする月の給与から不足額を徴収した結果、その月の税引手取給与(賞与含む)が、1月から前月までの平均月額の70パーセント未満となる場合は、「年末調整による不足額徴収繰延承認申請書」を所轄税務署長に申請することで、不足額の徴収を翌年1月・2月に繰り延べることができます。この申請書は、その年の最後に給与を支払う前日までに提出し、承認を受ける必要があります。
追加徴収が多額となる場合には、従業員に事前に説明し、年末調整の仕組みについて理解を得ることが重要です。
年末調整で還付金を受けるために必要な書類は?
年末調整で還付を受けるためには、所得控除の対象となることを証明する書類が必要です。以下のような書類は保管場所を決めて保存し、紛失しないようにしましょう。年末調整や確定申告で控除を受ける際に必要になります。
- 生命保険料の控除証明書(毎年10月頃に送付)
- 控除証明書(家族分の国民年金の保険料・国民年金基金などを支払っている場合)
- 金融機関から送られてきた住宅ローンの年末残高証明
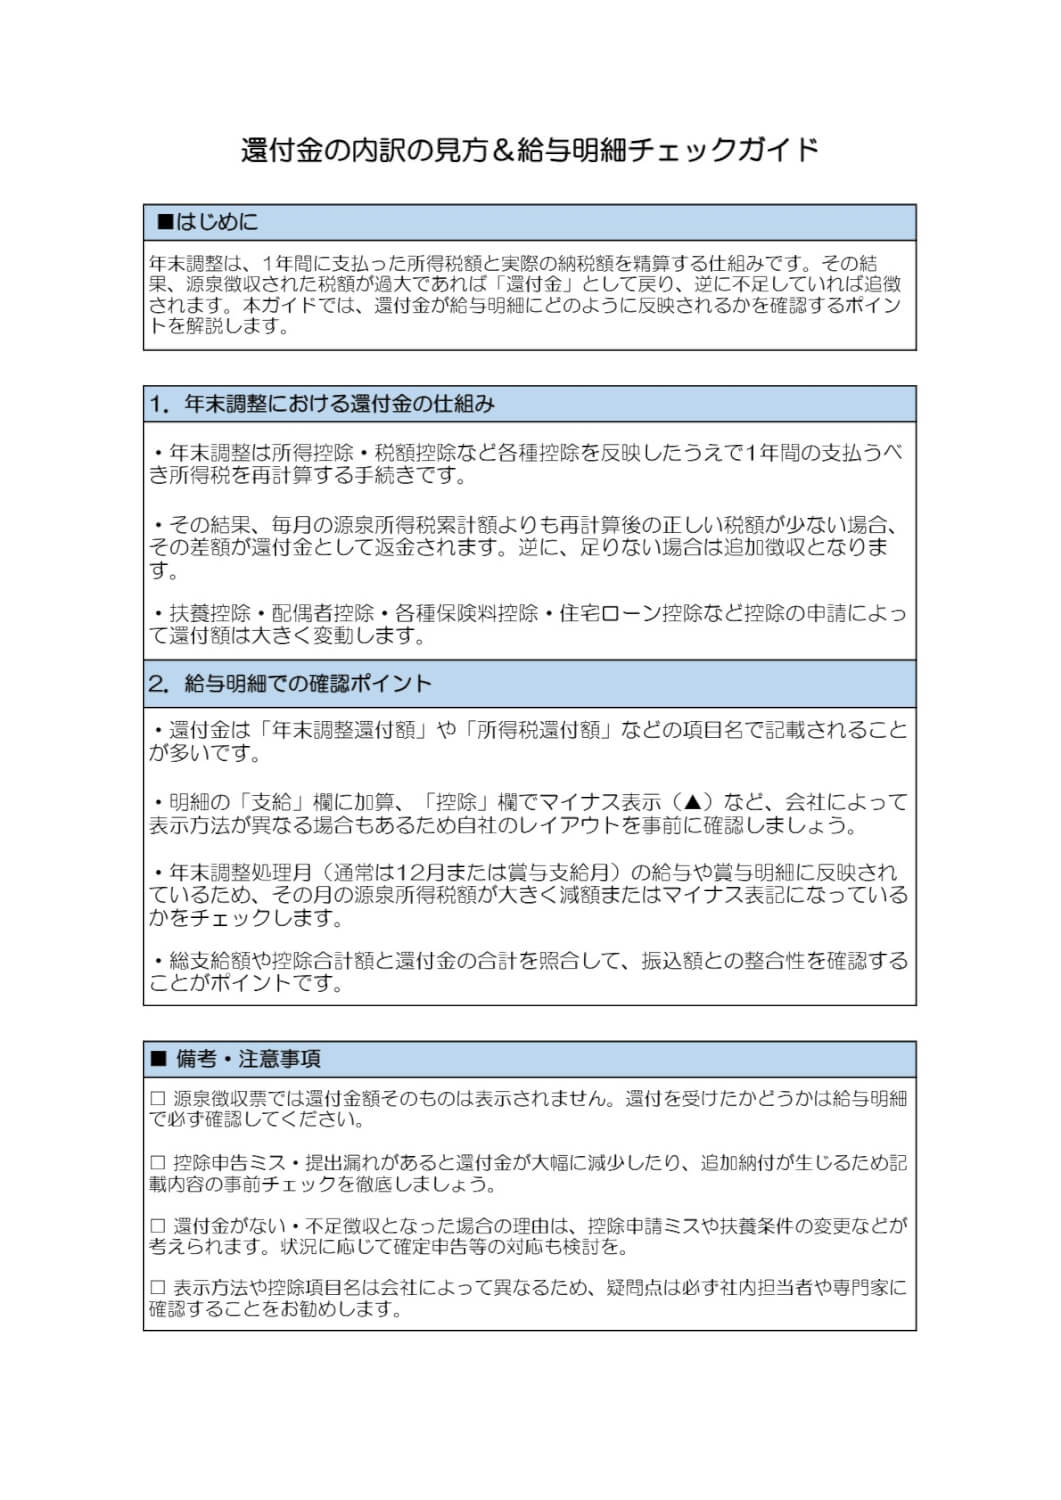
給与明細書での還付金の確認方法は?
源泉所得税が還付されているかどうかは、源泉徴収票だけを見てもわかりません。年末調整により源泉所得税の精算が行われた給与明細で確認しましょう。
源泉徴収票と給与明細の違い
源泉徴収票は、1月1日から12月31日までの1年間に支払われた給与や手当の合計金額、源泉所得税額が記載された書類で、配偶者控除や扶養控除などの控除項目も記載されます。ただし、1年間で納める源泉所得税の合計額は確認できても、還付金がいくらかはわかりません。年末調整の結果は、その月の給与(賞与)明細に反映されるため、還付金額は給与明細で確認する必要があります。
給与明細の基本的な構成
給与明細は、その月に支給された給与や控除された金額が項目ごとに記載された書類です。決まったフォーマットはありませんが、「支給」「控除」「勤怠」の3つに分けて記載されるのが一般的です。支給項目には基本給のほか役職手当や通勤手当など、控除項目には社会保険料や税金、積立金などが記載され、それぞれの合計が「総支給額」「控除合計」となります。
還付額が表示される項目
年末調整時の還付金は、多くの場合「年末調整還付額」や「所得税還付額」などの項目で記載されます。企業によっては、その月の源泉所得税に加算・減算することや、源泉所得税をマイナス表示(▲)で計上することもあるため、自社の給与明細でよく確認しましょう。
会社員で確定申告が必要な場合は?
会社員でも、年末調整の対象とならない控除を受ける場合や一定の要件に該当する場合には、確定申告が必要になります。
年末調整の対象外となる控除
納税者が、納税者本人の医療費だけでなく、同一の生計を営んでいる配偶者やそのほかの親族の医療費を代わりに支払い、その医療費が一定額を超える場合には、医療費控除を受けることができます。この医療費控除は年末調整の対象にはならないため、確定申告をしなければ適用を受けられません。
確定申告が必要となる主なケース
給与の支払元が複数ある場合や、給与所得・退職所得以外に20万円を超えて所得があった場合など、一定の要件に該当する場合には確定申告をしなければなりません。給与年収が2,000万円を超える人も確定申告の対象者です。
還付申告について
会社で行ってくれる年末調整の際、提出し忘れた書類等があった場合、還付申告をすると控除を受けることができます。還付申告の手続きは確定申告の手続きと同じですが、翌年1月1日から5年間、いつでも可能です。還付申告について詳しく知りたい方は、こちらもご覧ください。
年末調整の還付を受けるための準備を忘れずに
税金は収入と負担のバランスによって税額が決定されるように工夫されており、できるだけ公平に税が負担される仕組みになっています。令和8年度税制改正で基礎控除・給与所得控除・扶養親族等の所得要件が引き上げられたことにより、令和8年分の年末調整では還付金が発生しやすくなっています。必要な証明書類を不足なく準備し、結婚や出産など扶養に関する変更があった際は早めに勤務先へ届け出て、不足のないよう手続きを進めましょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
給与所得者の扶養控除等(異動)申告書の配偶者の有無の書き方とは?条件を解説
配偶者の有無欄、正しく書けている? 扶養控除等申告書の「配偶者の有無」は、法律上の婚姻関係の有無で判断し、誤記入は控除漏れや過剰控除につながります。 婚姻届提出済みなら別居中でも「…
詳しくみる -
# 年末調整業務
【テンプレ付】源泉徴収票と給与支払報告書の違いを提出先等の観点で解説!
年末調整が終わった後、やってくるのが源泉徴収票の作成や給与支払報告書の作成です。この二つの帳票は同じ情報を記載しますが、それぞれ提出する先や目的が異なります。ここでは、源泉徴収票と…
詳しくみる -
# 年末調整業務
【2026年・令和8年】基礎控除とは?104万円控除や所得と収入の違いをわかりやすく解説
令和8年の基礎控除はどう変わる? 令和8年改正で控除額が増え、非課税となる年収ラインが約178万円へ広がります。 控除額が従来の48万円から最大104万円へ拡大する 所得税は最大1…
詳しくみる -
# 年末調整業務
給与支払報告書とは?総括表・個人別明細書の書き方徹底ガイド【2026年8月更新・テンプレート付き】
給与支払報告書とは何か? 給与支払報告書とは、従業員の住民税算定のために事業者が市区町村へ提出する法定書類です。 提出期限は毎年1月31日まで 個人別明細書と総括表の2種類を提出 …
詳しくみる -
# 年末調整業務
従たる給与についての扶養控除等申告書とは?【2026年最新】提出要否や書き方を解説
従たる給与の扶養控除等申告書とは? 「従たる給与についての扶養控除等申告書」は、副業など2か所以上から給与を得る人が従たる勤務先に提出する税務書類です。 提出すると、従たる給与につ…
詳しくみる -
# 年末調整業務
【2026年・令和8年】パート・アルバイトの扶養控除等申告書の書き方や注意点【テンプレート付き】
パート・アルバイトも扶養控除等申告書は必要? パート・アルバイトでも「給与所得者の扶養控除等申告書」の提出は原則として必要で、未提出では原則として乙欄で源泉徴収され、年末調整も受け…
詳しくみる