
- 更新日 : 2026年10月8日
【令和9年】パートの年末調整の書き方は?必要書類や提出期限を過ぎた場合の対処法
扶養控除等申告書・基礎控除申告書・保険料控除申告書の3枚に記入し、勤務先へ提出します。
- 扶養控除等申告書は年収を問わず全員が提出する。
- 所得は年収から給与所得控除を差し引いて求める。
- 掛け持ち時はメインの勤務先1社のみに提出する。
期限に間に合わなかった場合も、還付申告をすれば5年以内は取り戻せます。
年末調整の時期になると配布される書類で「パートやアルバイトでも書く必要があるの?」「どこに何を書けばいい?」と悩む方は多いものです。
この記事では、パート・アルバイトの方が迷いやすい年末調整書類の書き方を、記入の流れに沿って解説します。令和8年分から所得の計算に使う金額が変わった点や、還付金が戻る時期、期限を過ぎた場合の対処法まで取り上げます。
また年末調整については、以下の記事でも詳しく必要書類や書き方を解説しているので、あわせて参考にしてください。

パートの年末調整の書き方は?
パート・アルバイトの方が書く書類は「扶養控除等申告書」「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」「保険料控除申告書」の3枚です。
自身の状況(独身、主婦・主夫、掛け持ちなど)によって記入量は異なりますが、まずは3枚それぞれの役割を確認しておきましょう。
| 書類名 | 出す人 | 書く内容 |
|---|---|---|
| 給与所得者の扶養控除等(異動)申告書 | メインの勤務先で働く人 | 氏名・住所と、扶養している配偶者や親族 |
| 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書 | 年末調整を受ける人 | 本年の給与収入の見込額、所得金額、控除額 |
| 給与所得者の保険料控除申告書 | 保険料を自分で払った人 | 控除証明書に書かれた保険料の金額 |
給与所得者の扶養控除等(異動)申告書の書き方
給与所得者の扶養控除等(異動)申告書は、翌年分の扶養状況を勤務先へ伝えるためのものです。メインの勤務先へは、年収や雇用形態を問わず提出します。
独身の方も氏名・住所などを書きます。通常は入社時に提出しますが、年末調整までに提出がないと年末調整を実施できません。
出典:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁
- 基本情報を記入する(全員):
用紙上部に氏名・住所・生年月日・マイナンバー(個人番号)・世帯主の氏名・続柄を記入。 - 源泉控除対象配偶者を記入する(A欄):
配偶者を扶養している場合のみ記入。自身の合計所得金額900万円以下(給与収入だけなら1,095万円以下)かつ配偶者の合計所得金額95万円以下(同169万円以下)が対象。自身が配偶者の扶養に入っている側なら空欄。 - 源泉控除対象親族を記入する(B欄):
16歳以上の扶養親族がいる場合に記入。19歳以上23歳未満の子は特定扶養親族として控除額が増える。
控除対象扶養親族に当たらず、合計所得金額62万円超123万円以下(同136万円超197万円以下)の親族は特定親族としてチェック。 - 16歳未満の扶養親族を記入する(住民税に関する事項):
用紙の一番下の欄。中学生以下の子がいる場合に記入。所得税の計算には影響しないが、住民税の計算に必要。
令和8年分は、扶養親族や同一生計配偶者の所得要件が合計所得金額62万円以下(給与収入だけなら136万円以下)に引き上げられました。この改正は令和8年12月1日以後に支払われる給与から適用されます。
改正によって新たに扶養親族などの要件を満たす場合、扶養する側の家族がこの申告書を勤務先へ出し直す必要があります。年収130万円前後で働いていた方が新たに扶養に入れるケースもあるため、家族と収入の見込みを確認しておきましょう。
給与所得者の扶養控除等(異動)申告書の書き方は、以下の記事でも解説しています。
基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書の書き方
自分自身の所得(年収から経費を引いた額)を申告し、税金の免除額を決める書類です。計算が必要なため、パートの方が最も迷いやすい書類です。
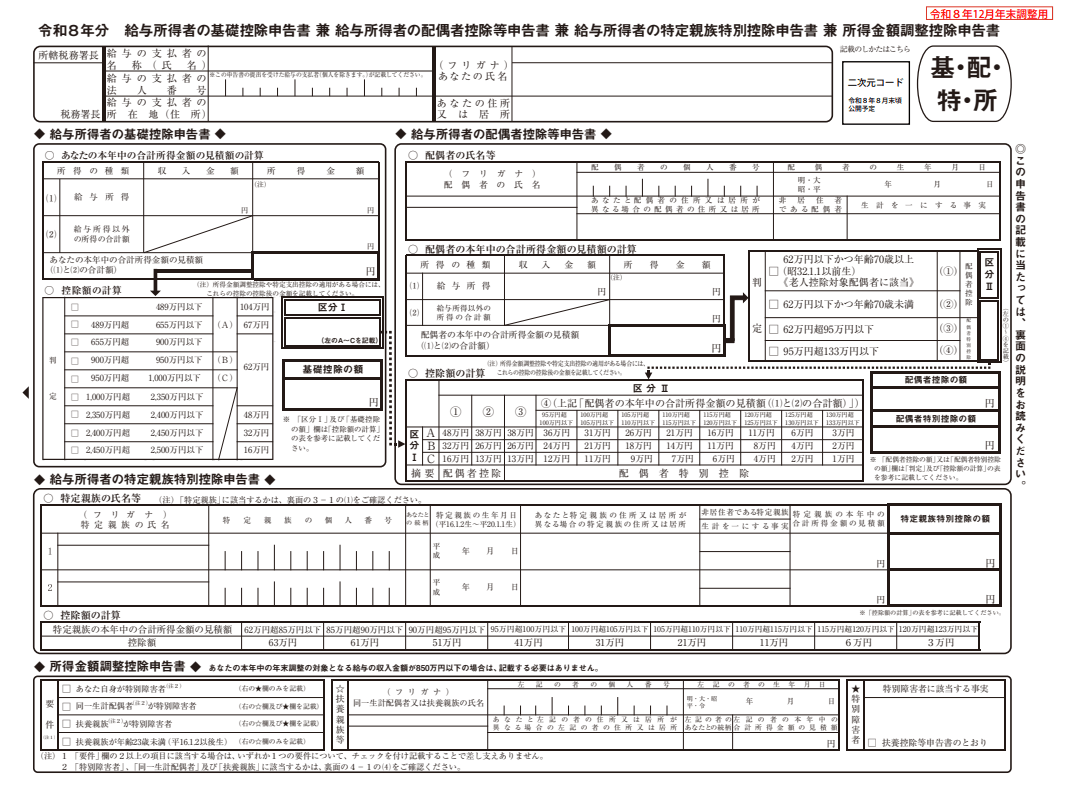
出典:A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告|国税庁
- 自身の所得を計算する(基礎控除申告書):
本年中の給与収入の見込額と、そこから給与所得控除を引いた所得金額を記入。給与収入だけなら、年収220万円以下の場合は「年収 − 74万円」。 - 配偶者の情報を記入する(配偶者控除等申告書):
自身が配偶者を扶養する場合に記入。自身の合計所得金額が1,000万円を超えると、配偶者控除・配偶者特別控除ともに対象外。
自身が配偶者の扶養に入っている側なら記入不要。 - 特定親族の情報を記入する(特定親族特別控除申告書):
令和7年度税制改正で新設された控除。19歳以上23歳未満で合計所得金額62万円超123万円以下(給与収入だけなら136万円超197万円以下)の親族がいれば、最大63万円の控除。
令和8年分の基礎控除額は、自身の合計所得金額に応じて次のようになります。
| 自身の合計所得金額 | 令和8年分の基礎控除額 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超 655万円以下 | 67万円 |
| 655万円超 2,350万円以下 | 62万円 |
合計所得金額が2,350万円を超える場合は段階的に減り、2,500万円を超えると基礎控除額はゼロになります。
保険料控除申告書の書き方
「給与所得者の保険料控除申告書」は生命保険料や地震保険料、自分で納めた国民年金保険料などがある場合に提出します。支払った保険料に応じて所得税と住民税が軽くなります。
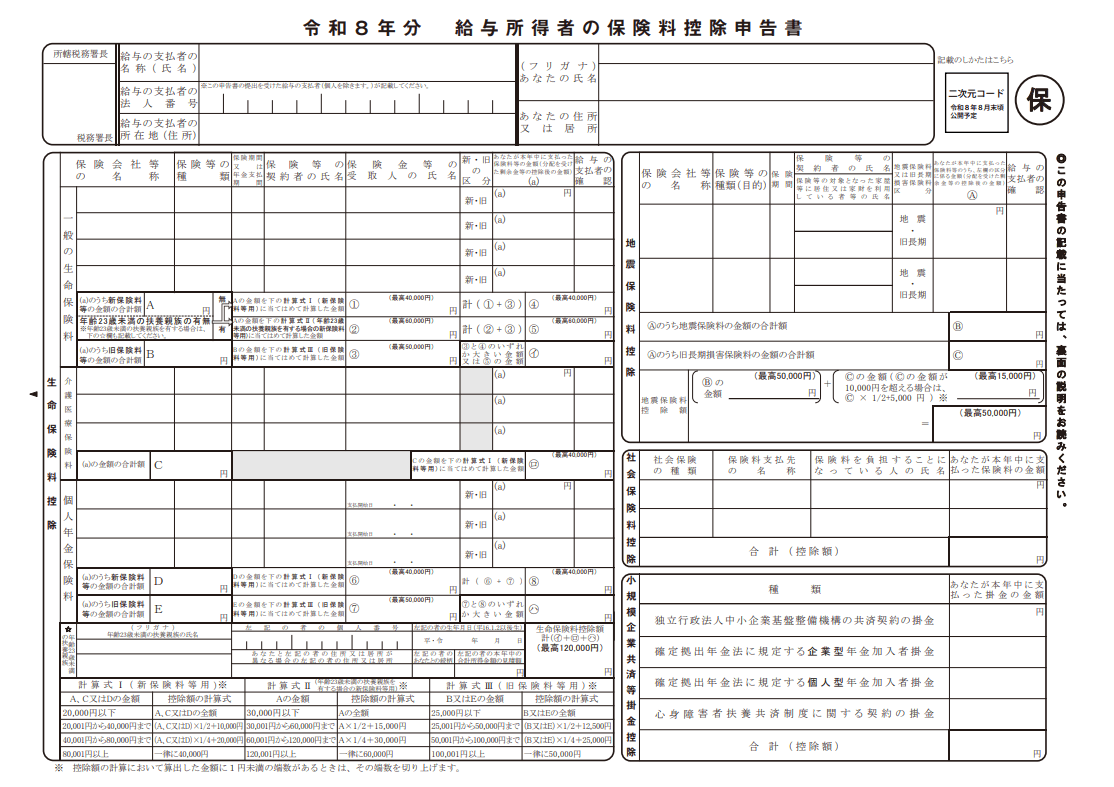
- 証明書の内容を転記する:
10月〜11月頃に保険会社から届く控除証明書(ハガキ)を見て、「一般」「介護医療」「個人年金」の区分ごとに金額を記入。 - 計算式に当てはめる:
用紙下部の計算式に従って控除額を算出。難しい場合は証明書を添えて金額の記入だけを行い、計算を勤務先に任せてよいか確認する。
23歳未満の扶養親族がいる場合、一般の生命保険料控除の限度額は令和8年分・令和9年分にかぎり6万円(改正前は4万円)。 - 社会保険料控除を書く:
給与天引き以外で払った国民年金や国民健康保険を記入。家族の分を負担した場合も対象。国民年金は証明書の添付が必須。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
パートの年末調整で必要な書類とは?
勤務先から配られる申告書に加えて、該当する方は「控除証明書」や「前職の源泉徴収票」の原本を出します。
年末調整の書類は、勤務先が用意してくれるものと、自分で用意して添えるものに分かれます。手続きをスムーズに終えるために、以下のリストに沿って準備を進めてください。
該当者のみ提出が必要な書類(添付書類)
これらは申告書の裏面などに貼り付けて出す書類です。紛失している場合は、早めに再発行を手配してください。
| 書類名 | 入手先・届く時期 | 必要になる人 |
|---|---|---|
| 生命保険料・ 地震保険料控除証明書 |
保険会社から10月〜11月頃にハガキや封書で届く | 生命保険料や地震保険料を自分で払った人 |
| 国民年金保険料控除証明書 | 日本年金機構から11月頃に届く | 給与天引きではなく、自分で国民年金を納めた人 |
| 前職の源泉徴収票 | 前の勤務先へ発行を依頼する | 年の途中で入社し、前の勤務先で給与を受け取っていた人 |
書類記入に必要なもの(道具・情報)
書類を書くために手元へ用意しておくものです。そろっていないと記入が途中で止まってしまいます。
- 勤務先から配られた申告書用紙:氏名があらかじめ印字されている場合もある
- マイナンバー(個人番号)カードまたは通知カード:本人分に加え、扶養親族の分も必要になる場合がある
- 黒のボールペン:消せるボールペン(フリクション等)は不可
パートの年末調整の書き方で注意するべき点は?
最も注意したいのは「収入(額面)」と「所得」の混同です。掛け持ちしている場合の提出先や、書き損じの訂正ルールにも気をつけましょう。
書類に不備があると、還付金の受け取りが遅れたり、再提出の手間が生じたりします。パート・アルバイトの方が間違いやすい点を順に見ていきます。
「収入」と「所得」の違いと年収の壁を理解する
書類に書く「所得」は、手取り額でも総支給額でもありません。多くの欄で求められるのは「所得金額」です。
ここを取り違えると、配偶者控除の判定などが正しく行われません。以下の計算式と早見表を使って、正しい数字を書いてください。
※令和8年分・年収220万円以下の場合の式です。
年収が74万1,000円未満の方は、給与所得の金額が0円になります。
【収入と所得の換算早見表(令和8年分・パート・アルバイト版)】
| 年収(額面) | 書類に書く「所得金額」 | 備考 |
|---|---|---|
| 119万円 | 45万円 | 住民税がかからない目安(自治体により異なる) |
| 130万円 | 56万円 | 原則として社会保険の扶養から外れるライン |
| 136万円 | 62万円 | 税法上の扶養親族となるボーダーライン |
| 169万円 | 95万円 | 配偶者特別控除が満額になる上限 |
| 178万円 | 104万円 | 所得税がかからない年収の上限 |
令和8年11月までの毎月の源泉徴収は改正前の税額表で計算されているため、引き上げ分は12月の年末調整でまとめて精算されます。毎月の給与明細の税額だけを見て年収の見込みを判断しないようにしましょう。
書き間違えた時に適切な対応をする
記入ミスをした場合、修正液や修正テープは使えません。公的な申告書のため、痕跡が残らない修正方法は認められていません。
以下の手順で訂正してください。
- 間違えた箇所に二重線を引く
- その余白や上部に正しい内容を書く
- 訂正印の要否を確認する
押印廃止の流れで不要なケースが増えているが、勤務先の運用による。迷ったら自己判断せず人事担当者へ確認。
掛け持ち(ダブルワーク)の場合は「メインの1社」のみ提出する
年末調整ができるのは、1人につき1社(メインの勤務先)だけです。2社以上に提出することはできません。
掛け持ちしている場合、「扶養控除等(異動)申告書」を出しているメインの勤務先でのみ年末調整を行います。
- メインの勤務先:年末調整を行う。
- サブの勤務先:年末調整はできない。源泉徴収票を受け取り、自分で確定申告を行って税金を精算する。
誤って両方の勤務先で年末調整をすると、控除が重複し、後から追徴課税が生じることがあります。どちらをメインにするか迷う場合は、収入が多いほうを選ぶのが基本です。
住所は「翌年1月1日時点」の住所を書く
年末調整の書類に書く住所は、住民票がある住所かつ翌年1月1日に住んでいる予定の住所です。翌年度の住民税をどの自治体に納めるかを判断するために使われます。
年明け早々に引越しの予定がある場合は、現住所と新住所のどちらを書くか、勤務先の担当者に相談してください。一般には1月1日に居住している場所を優先します。
そもそもパートでも年末調整は必要?
勤務先に「扶養控除等申告書」を出しており、12月時点で在籍しているパート・アルバイトは、原則として年末調整の対象です。
「パートだから関係ない」というのは誤解です。毎月の給与から引かれた所得税の過不足を精算し、払いすぎた税金を取り戻す手続きにあたります。
対象になる人・ならない人
自分が対象かどうかは、以下の表で確認してください。対象にならない場合は、自分で確定申告をして精算します。
| 区分 | 条件 | 対応 |
|---|---|---|
| 対象になる人 | ・その勤務先がメインである (扶養控除等申告書を提出済み) ・12月末まで在籍している ・年収が2,000万円以下 |
書類の提出が必要 |
| 対象にならない人 | ・その勤務先がサブである(ダブルワーク等) ・退職し、年内に再就職していない ・災害減免法による徴収猶予や還付を受けた ・日雇い労働者など |
確定申告が必要 |
2か所以上で働いている場合、年末調整を受けられるのはメインの1社のみです。収入が多いほうで行い、もう一方の収入は自分で確定申告をして合算します。
年末調整を受けないとどうなるか
年末調整を受けないと、払いすぎた所得税がそのままになります。毎月の給与から引かれている所得税は概算のため、生命保険料控除などを反映すると納めすぎになっているケースが多く見られます。
- 所得税を納めすぎたままになる
- 控除が反映されず、翌年度の住民税が高くなる場合がある
- 自分で確定申告(還付申告)をすれば精算できる
対象にならない働き方をしている場合でも、確定申告をすれば同じように精算できます。書類を出さずに放置するより、どちらかの方法で必ず精算しておきましょう。
年末調整で還付金が戻る時期や金額の目安は?
多くのパート・アルバイトの方は、毎月の給与から引かれすぎていた所得税が戻ってきます。
いつ振り込まれるのか、どのくらい戻るのかは気になるところです。時期と金額の考え方を順に見ていきます。
12月または1月の給与と一緒に振り込まれるのが一般的
還付金は、12月または1月の給与と一緒に振り込まれます。年末調整の結果は、給与明細に反映される形で確認できます。
- 年内処理の場合:12月の給与明細に「年末調整還付金」などの項目でプラスされる
- 年明け処理の場合:1月の給与に含まれる場合もある
いつ振り込まれるかは勤務先の給与計算のスケジュールによるため、気になる場合は人事担当者に確認してみましょう。
金額は年収や控除額によって幅がある
戻ってくる金額は、年収や保険料の支払額によって幅があります。年末調整では、生命保険料控除や基礎控除を適用して正しい税額を計算し直し、毎月の給与から概算で引かれていた税額との差額が返ってきます。
- 戻る人:毎月の給与から所得税が引かれており、生命保険料などの控除がある人
- 戻らない人:毎月の給与から所得税が引かれていない人。天引きがなければ精算する税額もない
令和8年11月までの毎月の源泉徴収には引き上げ後の控除額が反映されていないため、令和8年分は例年より還付額が大きくなる方が出やすい傾向があります。
年末調整の提出期限を過ぎてしまった場合の対処法は?
勤務先の提出期限に間に合わなかった場合でも、あきらめる必要はありません。勤務先での処理が難しくても、自分で手続きをすれば税金は戻ります。
「出し忘れていた」「書類が見つからなかった」といった理由で期限を過ぎてしまった場合の対応手順を解説します。
1月中旬頃までならまずは会社へ可否を相談する
まだ1月中旬以前であれば、勤務先の事務処理が完了していない可能性があります。担当者に「今からでも提出して間に合いますか」とすぐ確認してください。
1月末の法定調書の提出期限に向けて処理を進めているため、受け付けてもらえる場合があります。
会社で処理できない場合は自分で還付申告を行う
勤務先での年末調整が終わっている場合は、自分で税務署へ申告することで精算できます。手順は次のとおりです。
- 勤務先から「源泉徴収票」を受け取る
1月下旬頃に発行。「年末調整未済」の記載があっても問題なし。 - 税務署へ「還付申告」を行う
スマホやパソコン(e-Tax)でも手続き可能。
還付申告は、その年の翌年1月1日から5年間行えます。「期限を過ぎたからもうだめだ」と放置せず、自分で手続きを行えば払いすぎた税金は戻ります。
パートの年末調整を正しく完了させて還付金を受け取ろう
パート・アルバイトの年末調整は、書類の役割と書く順番がわかれば難しいものではありません。
まずは扶養控除等申告書の基本情報を埋め、基礎控除申告書では年収から給与所得控除を引いた所得金額と、それに対応する控除額を確認しましょう。令和8年分は所得税がかからない年収の上限が178万円に上がり、扶養に入る基準も給与収入136万円へ引き上げられています。
掛け持ちしている場合はメインの勤務先1社にだけ提出し、期限に間に合わなかったときは自分で還付申告を行えば税金は戻ります。記入漏れや添付忘れがないか、提出前にもう一度確認しておきましょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
令和8年(2026年)保険料控除申告書の書き方を図解で解説
保険料控除申告書は何をどこに書く? 支払った保険料を区分ごとに書き分け、決められた式で控除額を出す書類です。 会社から届く様式と控除証明書をそろえる 生命保険料は一般・介護医療・個…
詳しくみる -
# 年末調整業務
源泉徴収票と給与支払報告書の違いとは?提出先・対象者・作成時期をわかりやすく解説
源泉徴収票と給与支払報告書の違いは? 両書類は記載内容がほぼ同じですが、提出先・目的・対象者が異なります。 源泉徴収票は税務署と従業員本人へ提出 給与支払報告書は従業員居住の市区町…
詳しくみる -
# 年末調整業務
続柄の書き方は大丈夫?記載方法の基本をチェックしよう
公的な書類を記入する際、「続柄」の欄を記入することがあります。しかし、誰を基準に書くのかは書類によって異なるため、書き方に迷うこともあるでしょう。 ここでは、住民票の申請、年末調整…
詳しくみる -
# 年末調整業務
年収123万円以下の年末調整は必要?不要?178万円の壁もあわせて解説【2026年最新】
年収123万円以下の年末調整は必要? 年収178万円以下で所得税がかからない場合でも、「給与所得者の扶養控除等(異動)申告書」を提出しているなど、年末調整の対象者に該当すれば、年末…
詳しくみる -
# 年末調整業務
年末調整用の封筒の書き方は?書類を郵送する際の注意点を解説
年末調整の書類はどんな封筒で送る? A4が入る角形2号を使い、「年末調整関係書類在中」と朱書きします。 宛名は「〇〇税務署御中」と書く 信書のため宅配便では送れない 消印の日付が提…
詳しくみる -
# 年末調整業務
源泉徴収票はいつもらえる?発行時期や見方、もらえないときの対処法を解説
源泉徴収票はいつもらえる? 源泉徴収票は、実務上年末調整後の12月後半〜1月、退職時は退職後1カ月以内にもらえます。 年末調整後は12月後半〜1月に発行 退職・転職時は退職後1カ月…
詳しくみる