
- 更新日 : 2026年9月11日
所得税徴収高計算書が0円の場合の書き方は?2026年最新版|提出義務やe-Tax申告手順も解説
源泉所得税が0円でも所得税徴収高計算書の提出義務はあり、本税欄に「0」、合計額欄に「¥0」と記入して提出します。
- 給与から社保控除後が105,000円未満で0円になる
- 未提出は税務署から確認を受ける可能性がある
- 2026年9月に納付書の様式変更が予定されている
Q. 0円のときの書き方は?
A. 本税欄に「0」、合計額欄に「¥0」と記入し、他の項目は通常通り正確に記入します。
所得税徴収高計算書を0円で提出する場合、本税の欄に「0」と記入するだけで対応できます。本記事では源泉所得税の納付額が0円になる仕組みや具体例、書き間違えた場合の訂正方法、0円でも提出が必要な理由に加え、e-Taxでの申請手順や2026年の制度改正ポイントも解説します。
所得税徴収高計算書 0円 書き方 チェックリスト
「源泉徴収税額 0円」「源泉徴収税額 0円 確定申告必要か」などで検索された方向けに、無料で提供しています。ぜひご自由にダウンロードして活用ください。
源泉所得税の納付額が0円になる場合とは?
源泉所得税の納付額は、給与水準や年末調整の結果によって0円になることがあります。源泉徴収は所得の支払者が所得税を差し引いて国に納付する制度のため、通常は「所得がある=納付額が発生する」と考えられがちですが、条件次第では納付額が生じないケースも存在します。以下では代表的な3つのパターンを解説します。
給与所得が一定以下
月の給与から社会保険料を差し引いた金額が105,000円未満の場合、源泉所得税の納付額は0円になります。この105,000円の基準は、給与所得の源泉徴収税額表(月額表)に基づくものです。
年末調整による還付金が源泉所得税の金額より多い
年末調整の還付金が、その年に源泉徴収された所得税の総額より多い場合も、源泉所得税の納付額は0円になります。
年末調整とは、1年間の総所得と各種控除(住宅ローン控除や生命保険料控除など)をもとに、実際に納付すべき所得税額を計算する仕組みです。控除後の納税額が年間の源泉徴収額を下回った場合は、その差額が還付金として従業員に返還されます。
具体例
- 年間の源泉徴収総額:30万円
- 年末調整後の実際の納税額:5万円
- 還付金額:25万円(30万円-5万円)
定額減税による減税措置のため(2024年限定の措置)
定額減税は、2024年度税制改正に伴い実施された1年限りの時限措置で、2025年以降は同様の減税は実施されていません。過去に納付額が0円になった一因として、この制度を知っておくと過去分の処理を確認する際に役立ちます。
対象は日本在住の2024年分納税者で、2024年分の合計所得金額が1,805万円以下(給与収入のみの場合は2,000万円以下)の人でした。1人あたり40,000円(所得税30,000円、住民税10,000円)が控除され、多くの給与所得者で源泉徴収額が一時的に0円になりました。なお、2025年度には一部対象者向けに「定額減税補足給付金(不足額給付)」という補填的な給付が行われましたが、これは減税そのものではなく対象を限定した措置です。2026年8月時点で、同様の広範な減税は実施されておらず、今後の実施も未定です。
この記事をお読みの方におすすめのガイド4選
この記事をお読みの方によく活用いただいている人気の資料・ガイドを紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
人事・労務の年間業務カレンダー
毎年大人気!人事労務の年間業務を月別にまとめ、提出や納付が必要な手続きを一覧化しました。
法改正やシーズン業務の対応ポイントについて解説するコラムも掲載していますので、毎月の業務にお役立てください。
所得税・住民税の課税・非課税ルール
所得税や住民税の課税・非課税の判断は、正確な給与計算の根幹となる重要な要素です。
本資料では、給与担当者が実務で迷いやすい項目を中心に、課税・非課税のルールを体系的に整理し、業務上の注意点についても解説します。
扶養人数別の所得税早見表
所得税額は給与額や扶養親族の人数によって細かく変動します。毎月の給与計算で、正しい税額を算出できているか不安になることはありませんか?
計算ミスは給与の修正対応など無駄な業務を生んでしまいます。給与額と扶養人数を照らし合わせるだけで税額がわかる本資料を、計算時の確認用としてお使いください。
賞与の所得税計算早見表
年数回しかない賞与計算は、毎月の給与計算に比べて手続きを間違いやすい業務です。特に所得税は前月の給与額を基準にするなど特殊な算出が必要なため、計算ミスが起こりかねません。
複雑な計算や表の確認作業を効率化できる本資料で、ミスのない正確な賞与計算を行いましょう。検算用としても便利です。
源泉所得税が0円でも税務署への提出は必要?
源泉所得税が0円であっても、税務署への所得税徴収高計算書(納付書)の提出は必要です。提出をしないと、税務署側で納付状況を確認できないため、未提出の確認や問い合わせを受ける可能性があります。
提出が必要な理由
法令で定められているため、源泉所得税が0円でも納付書の提出義務は発生します。0円の納付書を提出することで、給与支払いや源泉徴収の状況を税務署に正確に報告できます。
給与支払いがあるにもかかわらず源泉徴収額が0円になる理由を、税務署に対して明確にしておくことも重要です。これを怠ると、税務署から問い合わせや指摘を受けることがあります。
提出しない場合のリスク
源泉徴収額が0円であることを理由に納付書を提出しない場合、以下のようなリスクが想定されます。
| リスクの種類 | 内容 |
|---|---|
| 税務署からの確認 | 提出状況を確認する問い合わせを受ける可能性がある |
| 追徴課税のリスク | 未提出が続くと源泉徴収を行っていないと判断され、追徴課税の対象となる |
| 法令違反のリスク | 納付書の提出義務違反となり、会社の信用低下につながる |
これらに加え、、内部統制上の問題として指摘を受ける可能性もあります。
0円申告の重要性
源泉徴収額が0円の場合に行う納付書の提出は「0円申告」と呼ばれます。0円申告を怠ると、年末調整や会社の信用面でさまざまな支障が生じやすくなります。
0円でも所得税徴収高計算書を提出しておくことで、給与等の支払実績と源泉所得税の納付状況を税務署へ適切に報告できます。納付税額がないからといって提出を省略しないようにしましょう。
源泉所得税が0円の所得税徴収高計算書の書き方は?
以下では納付書(所得税徴収高計算書)の書き方を解説します。納付書は税務署窓口や郵送での取り寄せのほか、国税庁の公式ホームページからのダウンロードも可能です。
所得税徴収高計算書の基本情報
所得税徴収高計算書(納付書)とは、源泉徴収義務者(事業主)が源泉徴収した所得税および復興特別所得税を納付する際に使用する納付書です。
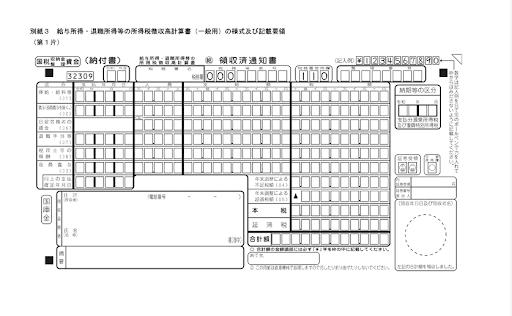
納付書の種類
対象所得に応じて全部で9種類あり、使用頻度が高いのは「給与所得・退職所得等の所得税徴収高計算書」と「報酬・料金等の所得税徴収高計算書」です。
| 項目 | 内容 |
|---|---|
| 提出時期 | 原則として、給与などを支払った月の翌月10日までに提出・納付 |
| 提出方法 | 金融機関や税務署窓口への持参、またはe-Taxによるオンライン提出・納付 |
| 記載内容 | 支払年月、人員、支払金額、税額などを記入 |
| 納期の特例 | 従業員が常時10人未満の場合、年2回の納付にまとめられる特例あり |
0円の場合の記入方法
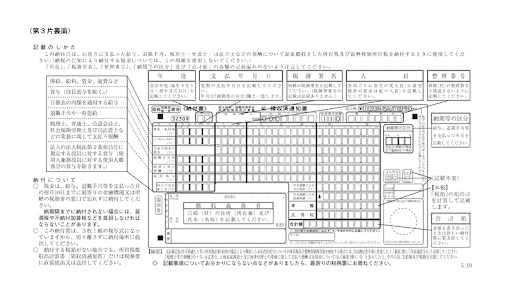
所得税徴収高計算書を0円で提出する場合の要点は、本税欄に「0」、合計額欄に「¥0」と記入することです。国税庁が公表する記載要領をもとに、主な記入項目を以下にまとめます。
| 項目 | 記入内容 |
|---|---|
| 年度 | 会計年度(4月1日~翌年3月31日)を元号年の下2桁で記入。例:令和8年度分は「08」 |
| 税務署名 | 管轄の税務署名を記入(税務署から送付された納付書には印字済みの場合あり) |
| 整理番号 | 税務署から通知される納税者番号。印字済みの納付書には記入不要 |
| 俸給・給与など | 給与を支払った年月日を記入 |
| 人員 | 給与を支払った全員(役職・雇用形態を問わず)の人数を記入 |
| 支給額 | 支払った給与などの課税前・控除前の総額を記入 |
| 税額 | 預かっている源泉所得税の総額を記入 |
| 年末調整による超過税額 | 年末調整で払いすぎていた場合の超過税額を記入 |
| 本税 | 納付すべき源泉所得税額から超過税額を差し引いた額を記入。マイナスの場合は「0」 |
| 合計額 | 0円申告の場合は「¥0」と記入 |
| 納付の目的 | 支払年月日の年月を記入 |
| 徴収義務者 | 提出事業所の住所・名称・電話番号などを記入 |
「本税」の欄には必ず「0」と記入し、その他の欄は通常の納付書と同様に正確な内容を記入します。不明点がある場合は所轄税務署へ問い合わせましょう。
記入時の注意点
納付書を0円で提出する際は、以下の点に注意が必要です。
- 合計額欄には「¥」マークをつけて「¥0」と記入する
- 「年度」欄は会計年度(4月1日~翌年3月31日)であることに注意する
- 「本税」欄には必ず「0」と記入する
2026年9月からの様式変更にも注意
国税庁は令和8年(2026年)9月24日に、所得税徴収高計算書(納付書)の様式を変更する予定です。既存の記入ルールに加えて、変更点を事前に把握しておく必要があります。
主な変更点は次のとおりです。
- 「整理番号」欄が「お問い合わせ番号(13桁)」に変更される
- 用紙サイズがA4サイズ単票式に変更される
- 「納期等の区分」欄に「源泉所得税、復興特別所得税及び防衛特別所得税」の記載が追加される(令和8年12月以前分の源泉徴収税額には防衛特別所得税を含まないため「源泉所得税及び復興特別所得税」と読み替え)
現行様式(整理番号欄がある複写式)の納付書も、経過措置として一定期間は使用できる見込みです。最新の様式や適用時期は国税庁の公表情報で随時確認することをおすすめします。
所得税徴収高計算書を書き間違えたときの訂正方法は?
所得税徴収高計算書を手書きする場合、注意していても書き間違えることがあります。訂正方法は、提出前か提出後かによって異なります。
提出前の訂正方法
提出前に書き間違いに気づいた場合は、原則として新しい納付書に書き直します。
- 金額を書き間違えた場合は訂正できないため、新しい納付書へ書き直す
- 金額以外の項目は、書き間違えた部分に二重線を引き、正しい内容を横に記入することで訂正可能
- 二重線での訂正に訂正印は不要
- 修正テープは使用不可
金額部分は二重線を引いても訂正できない点に注意しましょう。
提出後の訂正手続き
提出後に書き間違いに気づいた場合は、税務署の指示に従って修正します。
- 書き間違いに気づいた時点で所轄税務署へ連絡する
- 税務署の指示に従い、修正した所得税徴収高計算書を再提出する
再提出の際は、以下の添付書類が必要です。
- 誤って提出した納付書の写しや、誤りを証明する帳簿書類の写し
- 誤りの内容と訂正理由を記載した説明書
提出後の修正・再提出は人員やコストの負担が大きいため、提出前に複数人でチェックする体制を整えておくことが重要です。また、提出後に誤りが判明した場合は、誤りの内容や納付の有無によって必要な対応が異なります。まず所轄税務署に確認し、訂正した徴収高計算書の提出や、誤納額の還付・充当など、案内された手続きを行いましょう。
よくある間違いとその対処法
所得税徴収高計算書の記入では、いくつかの典型的な間違いパターンがあります。事前にチェック体制を整えることで、多くのミスを防げます。
| よくある間違い | 対処法 |
|---|---|
| 記入漏れ | チェックリストの活用、複数人でのチェック体制の構築 |
| 金額の計算ミス | 複数回・複数人での計算結果チェック、給与計算システムの活用 |
| 合計額の誤記載 | 提出前でも金額の訂正はできないため、複数人での慎重なチェックを行う |
| 文字の判読が困難 | 黒のボールペンを使用し、枠内に収まるよう丁寧に記入する |
| 納付期限の誤認 | 期限を複数人で共有し、リマインダーやカレンダーで視覚的に管理する |
所得税徴収高計算書の入手方法は?
所得税徴収高計算書は、税務署窓口・オンライン・郵送の3つの方法で入手できます。用途や状況に応じて使い分けましょう。
税務署窓口での入手
所得税徴収高計算書は、最寄りの税務署窓口で直接入手できます。窓口では、必要な様式と枚数を伝え、事業所の所在地や法人番号などの基本情報を提供します。その場で不明点を確認できる点がメリットですが、税務署の開庁時間内に出向く必要があるため、時間的制約がある場合は他の方法も検討しましょう。
オンラインでのダウンロード
国税庁の公式ホームページから所得税徴収高計算書をダウンロードすることも可能です。「様式ダウンロード」ページにアクセスし、必要な項目(給与所得、報酬・料金など)に対応した書式を選択します。印刷する場合は、A4サイズの普通紙に原寸大で印刷する点に注意してください。
郵送での請求方法
所轄の税務署に電話で連絡し、所得税徴収高計算書の郵送を依頼することもできます。事業所名・所在地・法人番号・必要な様式と枚数を伝え、返信用封筒(切手を貼り、返送先住所を明記)を同封します。届くまでに数日かかるため、納付期限に余裕を持って請求しましょう。書き間違いに備え、予備として2~3枚多めにもらっておくのもおすすめです。
所得税徴収高計算書はe-Taxでも申告できる?
所得税徴収高計算書は、オンラインのe-Tax(国税電子申告・納税システム)でも申告できます。窓口や郵送に比べて手間を減らせる点が大きなメリットです。
e-Tax利用のメリット
e-Tax申告の主なメリットは、提出の効率化と記入ミスの軽減です。
- インターネット環境があれば自宅や事務所から申告でき、税務署への訪問や郵送の手間が省ける
- 控除証明書などの添付書類提出を省略できる(書類自体は5年間保管が必要)
- 確定申告期間内であれば、新規データの送信のみで訂正申告が容易にできる
- 電子申告システムの活用により、手書きによる記入ミスのリスクを軽減できる
- 申告データが電子的に保存され、過去の申告内容の確認・管理がしやすい
e-Taxでの申告手順
所得税徴収高計算書のe-Taxでの申告は、以下のステップで進めます。
- e-Taxソフト(Web版)にログインする:メインメニューから「申告・申請・納税」→「新規作成」を選択
- 手続きの選択と提出先税務署の確認:「給与所得・退職所得等の所得税徴収高計算書(一般)」を選択し、提出先税務署を確認して「次へ」をクリック
- 所得税徴収高計算書の作成:「申告書等の作成」画面で納期の区分、支払年月日、人員、支給額、税額などを入力
- 入力内容の確認と送信:入力内容を確認し、「受付システムへの送信」画面で送信をクリック
- 受信通知の確認:「即時通知の確認」画面から「受信通知(納付区分番号通知)」を確認
- 納付手続き:受信通知に表示される方法(インターネットバンキングやATMなど)で納付
- ダイレクト納付の利用(オプション):事前に税務署への届出をすれば、口座振替による納付も可能
基本的にはe-Taxの画面案内に沿って入力を進めれば、申告は完了します。
e-Tax利用時の注意点
e-Taxの利用可能時間は、令和6年(2024年)4月以降に大きく拡大されています。従来は通常期の土日深夜帯が利用不可でしたが、現在はメンテナンス時間を除き、原則として年間を通じて24時間・土日祝日も利用できます。
| 期間 | 利用可能時間 |
|---|---|
| 確定申告期間中 | 24時間利用可能(毎週月曜0時~8時30分のメンテナンス時間などを除く) |
| 通常期(令和6年4月以降) | メンテナンス時間を除き原則24時間利用可能(土日祝日も含む) |
具体的な稼働日や終日メンテナンス日は、国税庁の「e-Taxの利用可能時間」カレンダーで日別に確認できます。送信完了後に表示される「即時通知」は再表示できないため、印刷または保存しておきましょう。また、メッセージボックスにお知らせが届くことがあるため、定期的な確認もおすすめします。
参考:e-Taxの利用可能時間|国税電子申告・納税システム(e-Tax)
通勤手当は非課税?
通勤手当は、国税庁の「マイカー・自転車通勤者の通勤手当」の基準に基づき、一定限度額までは非課税です。電車・バスなど公共交通機関利用者の非課税限度額は月額15万円で変更ありません。
交通用具(マイカー・自転車)通勤者の非課税限度額
令和8年度税制改正により、マイカーや自転車などの交通用具を使用する通勤者の非課税限度額が、令和8年(2026年)4月1日から引き上げられています。片道65km以上の区分が新たに4段階に細分化されました。
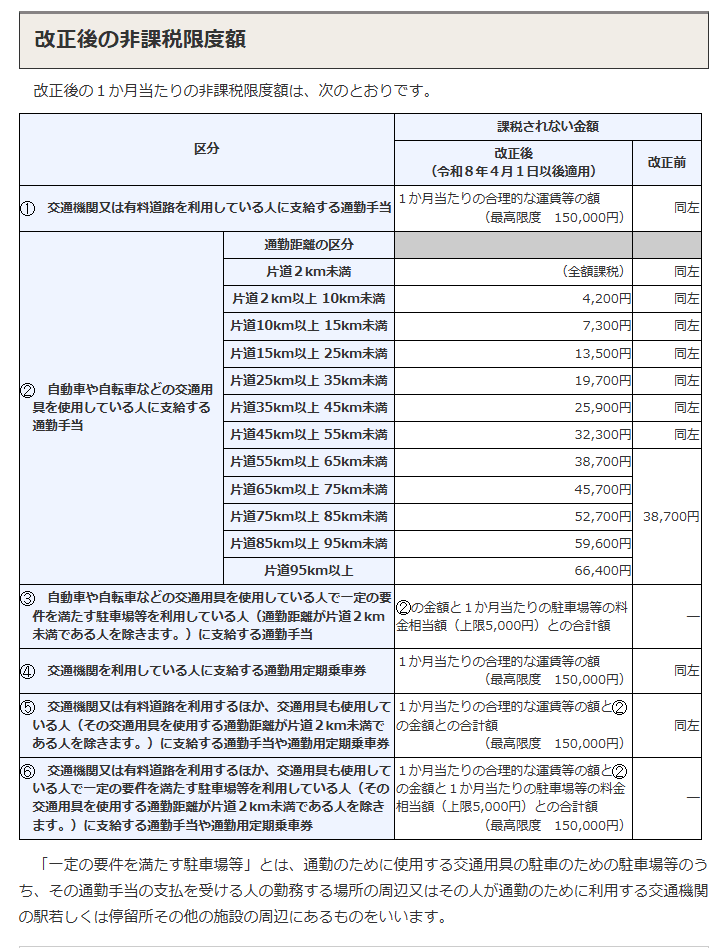
この改正は、令和8年4月1日以後に支払われるべき通勤手当(同日前に支払われるべき通勤手当の差額として追加支給するものを除く)について適用されます。
駐車場代の非課税加算
一定の要件を満たす駐車場等を利用し、その料金を負担することが常例となっている人については、距離区分の非課税限度額に駐車場料金相当額(上限5,000円)を加算できます。
対象となる駐車場等は、勤務場所や利用する駅・停留所などの周辺にあるものに限られ、自宅敷地内や自宅付近の駐車場は対象外です。また、通勤距離が片道2km未満で全額課税となっている人は、この加算も適用されません。
源泉所得税の納期の特例制度とは?
源泉所得税の納期の特例制度とは、給与を支払う従業員が常時10人未満の事業所が利用できる制度です。適用すると、毎月10日までの納付を年2回(7月10日・翌年1月20日)にまとめられます。
納期の特例を利用できる条件
納期の特例を利用できる条件は「給与の支払いを受ける者が常時10人未満の源泉徴収義務者であること」です。
- 常時10人未満の判断には、役員・正社員・常時雇用するアルバイトやパートを含む
- 役員報酬0円の役員は人数に含まない
- 臨時で雇った従業員の数は含まない
- 常時業務に従事しているアルバイトは含むが、日雇いのアルバイトは含まない
納期の特例の申請方法
納期の特例を利用するには、事前に承認申請が必要です。
- 申請書の入手:「源泉所得税の納期の特例の承認に関する申請書」を税務署または国税庁ホームページで入手
- 申請書の記入:提出日、提出先税務署名、申請者情報(住所・氏名・個人番号または法人番号)、給与の支払いを受ける者などを記入
- 提出先:納税地を管轄する税務署に提出
- 提出方法:税務署窓口への持参、郵送、e-Taxによるオンライン提出
- 承認:申請書提出後、税務署からの通知がなくても、申請月の翌月末日に承認されたとみなされる
申請月の翌月末日までに税務署長から却下通知がない場合、その翌月末日に承認されたものとみなされます。申請月の翌月に源泉徴収する所得税等から納期の特例の対象となります。
特例適用後の提出スケジュール
特例適用後は、上半期・下半期の年2回にまとめて納付します。
| 対象期間 | 納付期限 |
|---|---|
| 上半期(1月~6月)分 | 7月10日 |
| 下半期(7月~12月)分 | 翌年1月20日 |
毎月の納付から年2回の納付に変わるため資金繰りに余裕ができる一方、半年分をまとめて納付するため、1回あたりの納付額が増える点には注意が必要です。
特例から通常の納期への変更方法
納期の特例の承認要件を満たさなくなった場合は、速やかに通常の納期へ変更する必要があります。
- 「源泉所得税の納期の特例の要件に該当しなくなったことの届出書」を所轄税務署に提出する
- 給与の支給人員が常時10人以上になった時点で、速やかに届出書を提出する
- 届出書を提出した月の属する特例期間内に源泉徴収した税額は、提出月の翌月10日までに納付する
- 届出書提出後、税務署から毎月納付用の新しい納付書が送られる
- 提出月分までは特例用の納付書、提出月の翌月分からは新しい毎月納付用の納付書を使用する
届出書の提出忘れ、納付期限の徒過、新旧納付書の混同には特に注意しましょう。
所得税徴収高計算書は金額に関係なく提出が必要
所得税徴収高計算書は、源泉所得税が0円であっても提出義務があります。0円申告を行うことで、給与支払いや源泉徴収の状況を税務署に正確に報告できます。また、2026年分では月額表・甲欄の0円となる基準が従来の88,000円未満から105,000円未満へ変更されています。
2026年9月には納付書の様式変更も予定されているため、e-Taxの活用も含め、最新のルールを確認しながら手続きを進めましょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 給与計算
所得税は扶養人数でいくら変わる?年齢による違いや給与計算の注意点
所得税は扶養人数で変わる? 源泉所得税は扶養人数が増えるほど減額され、月収50万円では扶養0人と1人の場合を比べると月約6,460円・年約77,520円の差が生じます。(扶養人数が…
詳しくみる -
# 給与計算
退職金積立制度とは?確定給付型と確定拠出型の違いや選び方を解説【退職金規定テンプレ付】
退職金積立制度を新しく導入し、福利厚生として新入社員の獲得や既存社員のモチベーション維持をお考えの企業もあるでしょう。 退職金積立制度は、社内のみで取り組むこともできますが、社外の…
詳しくみる -
# 給与計算
源泉徴収義務者になる基準とは?
源泉徴収とは、給与等を支払う側が、受け取る側の所得税額を計算し、あらかじめ給与等から差し引いて(天引きして)国に前払いすることをいいます。 では、源泉徴収の義務は誰に発生するのでし…
詳しくみる -
# 給与計算
特定退職金共済制度とは?中退共との違いやメリット・デメリットを徹底解説【退職金規定テンプレ付】
特定退職金共済制度(特退共)は、国の認可を受けた商工会議所などが運営する、信頼性の高い退職金制度です。事業主が毎月掛金を支払うことで、従業員の退職金を計画的に準備できます。 本記事…
詳しくみる -
# 給与計算
基本給の決め方に種類はある?内訳や平均金額、最低ラインなども解説
基本給は、毎月の給与やボーナスの計算の土台となる非常に重要です。そのため、基本給の種類や決まり方を正しく理解することは、ご自身の働き方が正当に評価されているかを知り、将来のキャリア…
詳しくみる -
# 給与計算
給与計算は初心者でも簡単にできる?基礎知識や重要な3つのポイント!
一見難しそうに思える給与計算ですが、初心者でもポイントを押さえ、全体の流れを把握することで比較的簡単に行うことができるでしょう。今回は、初心者が給与計算をするために必要な基礎知識や…
詳しくみる