
- 更新日 : 2026年9月24日
個人事業主の国民健康保険はいくら?計算方法と年収別目安を解説
個人事業主が納める国民健康保険料(国保)は、所得やお住まいの自治体(市区町村)によって変わります。国保料は「前年の所得や資産」と「自治体ごとに異なる料率や均等割額」を基に計算されるため、全国一律の金額ではありません。
会社員から独立した際に「保険料が急に高くなった」と感じることもあるのではないでしょうか。
この記事では、国民健康保険料の計算の仕組み、所得(年収)別のシミュレーション、そして国民健康保険料負担を抑える方法まで、個人事業主の皆さまの実務に役立つようわかりやすく解説します。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
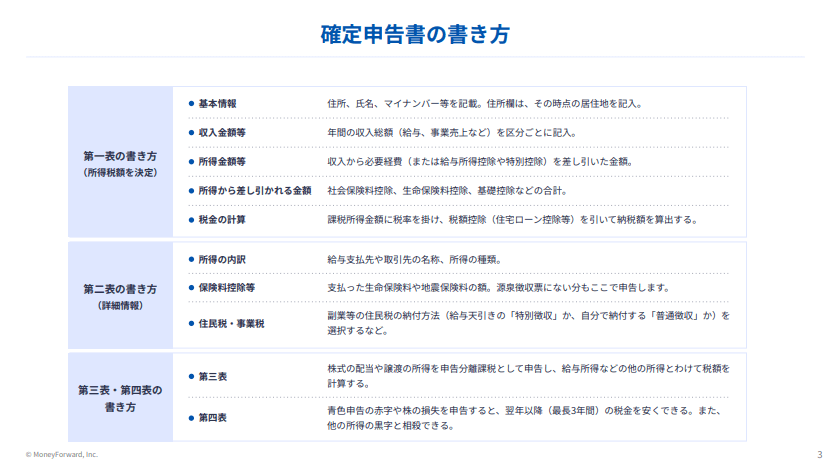
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
そもそも個人事業主が加入する国民健康保険とは?
個人事業主(自営業者)やフリーランスの方は、会社員などが加入する健康保険(協会けんぽや組合健保)とは異なり、原則としてお住まいの市区町村が運営する「国民健康保険(国保)」に加入します。
日本は国民皆保険制度を採用しており、職場の健康保険や後期高齢者医療制度に加入していないすべての人が、国民健康保険の対象となるためです。会社を退職して独立した場合、14日以内に加入手続きが必要になります。
会社員の健康保険(社保)との主な違い
国民健康保険(国保)と会社員の健康保険(社保)の大きな違いは、「保険料の負担方法」と「扶養の有無」です。
| 項目 | 会社員の健康保険(社保) | 国民健康保険(国保) |
|---|---|---|
| 保険料の負担 | 会社と折半(半分ずつ負担) | 全額自己負担 |
| 扶養の概念 | あり。家族を扶養に入れられ、扶養家族が増えても保険料は変わらない | なし。家族も被保険者として加入し、人数分の均等割保険料が発生 |
| 保険料の算定 | 標準報酬月額・標準賞与額を基に計算し、保険料率は協会けんぽでは都道府県ごと、健康保険組合では組合ごとに異なる | 前年の所得を基に計算
保険料率や計算方法は自治体ごとに異なる |
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
国民健康保険料はいくら?計算の仕組みはどうなっている?
国民健康保険料は、主に「所得割」「均等割」の2つの合計で決まります(自治体によっては世帯ごとにかかる「平等割」や固定資産額に応じた「資産割」を採用している場合もあります)。
国民健康保険料は、世帯の所得に応じて負担する部分(所得割)と、加入者全員が等しく負担する部分(均等割)を組み合わせて算出される仕組みです。
保険料を構成する4つの区分
国民健康保険料は、医療分(基礎分)、後期高齢者支援金等分(支援分)、介護納付金分、子ども・子育て支援納付金分の4つの区分に分けて計算されます。
- 医療給付費分(基礎分):
加入者の医療費や保健事業に使われます。すべての加入者が対象です。 - 後期高齢者支援金等分(支援分):
75歳以上の方が加入する後期高齢者医療制度を支えるために使われます。すべての加入者が対象です。 - 介護納付金分:
介護保険サービスに使われます。40歳から64歳までの加入者のみが対象です。 - 子ども・子育て支援納付金分:
児童手当の拡充など、子ども・子育て支援金制度の財源に充てられます。令和8年度(2026年4月)から新設された区分で、子どもの有無にかかわらずすべての加入者が対象です。なお、18歳到達後最初の3月31日までの加入者は、この区分の均等割が全額軽減されます。
保険料の計算要素(所得割・均等割)
上記4つの区分それぞれに、所得に応じて負担する「所得割」と、加入者全員が等しく負担する「均等割」が設定されています。
- 所得割:
世帯の加入者の前年の所得に応じて計算されます。「算定基礎額 × 所得割率」で算出されます。 - 均等割:
加入者一人あたりにかかる定額の費用です。「加入者数 × 均等割額」で算出されます。
例:さいたま市35歳単身世帯の場合
例:さいたま市45歳単身世帯の場合
保険料計算の基になる「算定基礎額」
所得割の計算に使われる「算定基礎額」は、個人事業主の確定申告における所得金額が基になります。
計算式は以下のとおりです。
「総所得金額等」とは、事業所得(売上 − 必要経費 − 青色申告特別控除)や不動産所得、雑所得などを合算した金額です。
なお、ここで差し引く43万円は「住民税の基礎控除」であり、所得税の基礎控除とは別物です。
令和8年分の所得税では、基礎控除が本則62万円に引き上げられ、さらに合計所得金額489万円以下の方には特例加算42万円が上乗せされて最大104万円となります。一方、住民税の基礎控除は原則43万円のまま据え置かれており、国民健康保険料の算定基礎額から差し引けるのも原則43万円です。
※基礎控除額は原則43万円ですが、前年の合計所得金額が2,400万円を超える場合は、所得金額に応じて29万円、15万円、0円となります。
つまり、令和8年分の確定申告で所得税の負担が軽くなったとしても、その分だけ国民健康保険料が下がるわけではありません。
また、国保料の算定では、社会保険料控除・小規模企業共済等掛金控除・生命保険料控除・医療費控除・扶養控除といった「所得控除」は差し引かれません。差し引けるのは基礎控除(原則43万円)のみです。確定申告書の「課税される所得金額」と国保料の「算定基礎額」は一致しない点に注意しましょう。
ただし、必要経費や青色申告特別控除は所得控除ではなく、事業所得を計算する段階で差し引かれるものです。そのため「総所得金額等」自体が下がり、算定基礎額の圧縮につながります。
重要な点は、青色申告特別控除(最大65万円または55万円)を適用すると、この「総所得金額等」が下がり、結果として算定基礎額も下がるため、国民健康保険料の節約につながることです。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

【所得別】個人事業主の国民健康保険料シミュレーション
所得(売上から経費を引いた額)が同じでも、住む自治体の料率や年齢(介護分の有無)、世帯人数によって保険料は異なります。
ここでは、モデルケースとして「さいたま市・40歳・単身世帯・青色申告(65万円控除)」を仮定し、所得別の保険料を試算します。
シミュレーションの前提条件
- 自治体:埼玉県さいたま市
- 年齢:40歳(介護分あり)
- 世帯:単身世帯(加入者1名)
- 所得:青色申告(65万円控除)適用 ※e-Taxによる申告または優良な電子帳簿保存が要件
- 算定基礎額:所得(年収) − 65万円(青色控除) − 43万円(基礎控除) = 所得 − 108万円
- 令和8年度の料率で計算
【さいたま市 40歳~64歳の場合(令和8年度)】
| 区分所得割率(限度額) | 均等割額(年額) | |
|---|---|---|
| 医療分 | 7.64%
(670,000円) |
43,300円 |
| 支援分 | 2.73%
(260,000円) |
14,900円 |
| 介護分 | 2.37%
(170,000円) |
16,100円 |
| 子ども・子育て支援分 | 0.26%
(30,000円) |
1,700円 |
| 合計 | 13.00%
(1,130,000円) |
76,000円 |
※子ども・子育て支援分の均等割額は、被保険者均等割額1,600円と18歳以上被保険者均等割額100円の合計です。
所得200万円の場合の試算
- 算定基礎額:200万円 − 108万円 = 92万円
- 所得割:92万円 × 13.00% = 119,600円
- 均等割:76,000円
- 年間保険料(目安):119,600円 + 76,000円 = 約195,600円
- 月額(目安):約16,300円
所得200万円の場合でも、介護保険料が加わるため月額16,000円を超えます。
所得300万円の場合の試算
- 算定基礎額:300万円 − 108万円 = 192万円
- 所得割:192万円 × 13.00% = 249,600円
- 均等割:76,000円
- 年間保険料(目安):249,600円 + 76,000円 = 約325,600円
- 月額(目安):約27,100円
年間の国民健康保険料は30万円を超えます。所得が増えるにつれて「所得割」の金額が大きく増加するのがわかります。
所得500万円の場合の試算
- 算定基礎額:500万円 − 108万円 = 392万円
- 所得割:392万円 × 13.00% = 509,600円
- 均等割:76,000円
- 年間保険料(目安):509,600円 + 76,000円 = 約585,600円
- 月額(目安):約48,800円
月額約49,000円となり、国民年金と合わせると社会保険料の負担が重くなってくる水準といえるでしょう。
所得800万円の場合の試算
- 算定基礎額:800万円 − 108万円 = 692万円
この所得水準になると、介護分が賦課限度額(17万円)に達するため、合計料率での単純計算ではなく区分ごとの計算が必要になります。
| 区分 | 所得割+均等割 | 限度額 | 実際の負担額 |
|---|---|---|---|
| 医療分 | 528,688円+43,300円=571,988円 | 67万円 | 571,988円 |
| 支援分 | 188,916円+14,900円=203,816円 | 26万円 | 203,816円 |
| 介護分 | 164,004円+16,100円=180,104円 | 17万円 | 170,000円 |
| 子ども・子育て支援分 | 17,992円+1,700円=19,692円 | 3万円 | 19,692円 |
| 合計 | — | 113万円 | 約965,500円 |
- 年間保険料(目安):約965,500円
- 月額(目安):約80,500円
年間の国民健康保険料は約97万円に達します。介護分はすでに上限に達しているため、これ以上所得が増えても介護分の保険料は増えません。一方、合計では賦課限度額113万円までまだ余裕があるため、医療分・支援分は所得に応じて増え続けます。
※さいたま市の令和8年度の課税限度額は合計113万円(医療分67万円+支援分26万円+介護分17万円+子ども・子育て支援分3万円)です。
【シミュレーションの注意点】
上記はあくまで特定の条件下での試算です。扶養家族(国保では加入者)がいる場合は、その人数分の「均等割」が加算されます。料率や均等割額は、自治体によって異なります。
なお、さいたま市では国民健康保険料を「国民健康保険税」として賦課しています。自治体によって「保険料」と「保険税」の呼称が異なりますが、計算の考え方は同じです。
なぜ国保は「高すぎる」と感じるのか?
国民健康保険料が「高すぎる」と感じる主な理由は、会社員時代の健康保険と比べて「全額自己負担」である点と「扶養の概念がない」点ではないでしょうか。
理由1:保険料が全額自己負担である
会社員は保険料を勤務先と折半しています。仮に月3万円の保険料でも、給与天引きは15,000円です。一方、個人事業主は同じ3万円の保険料でも全額を自分で支払う必要があり、負担感が倍になります。
理由2:扶養家族の概念がない
会社員は妻(夫)や子供を扶養に入れても保険料は変わりません。しかし国保では、妻(夫)や子供も「加入者」となり、一人ひとり(0歳の赤ちゃんでも)に「均等割」がかかります。家族が多いほど保険料負担が増える仕組みです。
理由3:所得の上限(賦課限度額)が高い
国保料には年間いくらまで、という上限(賦課限度額)が設けられていますが、その水準は決して低くありません。
賦課限度額は政令で定められており、令和8年度は原則として、医療分67万円+後期高齢者支援金分26万円+介護分17万円+子ども・子育て支援納付金分3万円=合計113万円です。令和7年度の109万円から、医療分の1万円引き上げと子ども・子育て支援納付金分(3万円)の新設により、4万円引き上げられました。
ただし、実際の限度額は各自治体が条例で定めるため、政令の水準と一致しないケースもあります。たとえば大阪府内統一保険料率を採用する市町村では、令和8年度の医療分の限度額が66万円で、合計112万円となっています。ご自身がお住まいの自治体の限度額を確認しておきましょう。
上限に達するまでは所得が上がるほど保険料も上がり続けるため、高所得の個人事業主にとっては負担が重くなります。
参照:令和8年度大阪府市町村標準保険料率等の算定結果について|大阪府
国民健康保険料を安くする方法は?
合法的に国民健康保険料を安くするには、青色申告特別控除を活用して算定基礎額を下げる、経費を正しく計上する、別の健康保険組合に加入するといった方法があります。
国保料は「前年の所得」を基に計算されるため、確定申告の内容が保険料に直結します。
注意したいのは、効果が表れるタイミングです。たとえば令和8年分(2026年1月〜12月)の所得は、令和9年2月〜3月の確定申告で申告し、その内容が令和9年度(2027年4月〜2028年3月)の国民健康保険料に反映されます。今年の申告で経費や青色申告特別控除を適正に処理しても、保険料が下がるのは翌年度からという点を押さえておきましょう。
確定申告で経費を正しく計上する
事業にかかった必要経費(交通費、消耗品費、通信費など)を漏れなく計上することです。売上から経費を差し引いたものが事業所得となるため、経費を正しく計上し所得を抑えることで、国民健康保険料の「所得割」も安くなります。
青色申告特別控除(最大65万円)を活用する
白色申告ではなく青色申告を選択し、e-Taxによる申告(または優良な電子帳簿保存)を行うことで、最大65万円の特別控除が受けられます。この控除額は、国保料の算定基礎額を計算する際にも差し引かれるため、節税と国保料削減の両方に効果があります。
国民年金保険料やiDeCoは所得税・住民税の節税に活用する
国民年金保険料、国民年金基金、iDeCo(イデコ)の掛金は、全額が「社会保険料控除」または「小規模企業共済等掛金控除」の対象となり、所得税・住民税の負担を軽くする効果があります。
ただし、これらの控除は国民健康保険料の算定には反映されません。国保料の所得割は、総所得金額等から基礎控除(43万円)のみを差し引いた「算定基礎額」を基に計算されるためです。iDeCoや国民年金基金の掛金を増やしても、国民健康保険料自体は下がらない点に注意しましょう。
国民健康保険料を下げる効果があるのは、必要経費の適正な計上や青色申告特別控除のように、事業所得の計算段階で差し引かれるものです。
国民健康保険の減免制度を利用する
倒産や解雇、雇い止め(非自発的失業)などの理由で離職した場合や、災害、病気、事業の著しい損失などで所得が激減した場合は、申請によって保険料が減免される制度があります。
条件に該当する場合は、お住まいの市区町村の窓口に相談してみましょう。
国民健康保険の代わりに国保組合という選択肢もある?
特定の業種に従事する個人事業主は、市区町村の国保の代わりに、業種ごとの「国民健康保険組合(国保組合)」に加入できる場合があります。
市区町村の国保とは保険料の計算方法が異なり、高所得者にとっては国民健康保険料が安くなるケースがあるため、選択肢として知っておくとよいでしょう。
国保組合のメリット
国保組合の多くは、保険料が所得にかかわらず一定(または所得割の比率が低い)です。例えば、所得が500万円でも800万円でも保険料が変わらない組合があります。そのため、市区町村の国保では所得割が高額になる高所得の個人事業主にとって、大きなメリットとなる場合があります。
国保組合のデメリット・注意点
国保組合の加入資格として、業種や地域が限定されます。例えば、建設業、医師、弁護士、税理士、作家、デザイナー、イラストレーター、美容師などが対象です。所得が低い場合は、逆に市区町村の国保(所得割が低い、または軽減措置が適用される)よりも、国保組合の定額保険料の方が高くなるケースもあります。
また、家族(扶養)の扱いや保険料、独自の付加給付(傷病手当金など)は、組合ごとに規定が異なります。ご自身の業種で加入できる国保組合がないか、調べてみる価値はあるでしょう。
参照:建設連合国民健康保険|全国建設組合連合運営協議会
文芸美術国民健康保険組合
国民健康保険料の支払いと控除はどうする?
国民健康保険料は、納付書(または口座振替)で支払います。そして、支払った保険料は、確定申告の際に「社会保険料控除」として全額を所得から控除できます。
国民健康保険料の納付方法と納付時期
通常、毎年6月頃にその年度(4月〜翌3月分)の保険料の決定通知書と納付書が届きます。支払いは、年10回程度(自治体による)に分けて納付するのが一般的です。
確定申告での「社会保険料控除」
控除を適用することで課税所得が減り、翌年の所得税や住民税が安くなります。
注意点として、控除できるのは、その年の1月1日~12月31日までに「実際に支払った」金額です。未払い分は対象になりません。また、生計を一にする家族(例:配偶者や子供)の国保料を支払った場合も、支払った本人の社会保険料控除に含めることができます。
【令和8年分の確定申告の場合】
令和8年度の保険料(令和8年4月〜令和9年3月分)は、通常6月頃から翌年3月頃にかけて納付します。そのため、令和8年分の確定申告で社会保険料控除に含められるのは、次の合計です。
- 令和8年1月〜3月に納付した令和7年度分の保険料
- 令和8年6月〜12月に納付した令和8年度分の保険料
「令和8年度分の年額」をそのまま記入するのではなく、令和8年中に実際に納付した額を集計する点に注意してください。納付額は、市区町村から送られる納付済額のお知らせや、口座振替の記録で確認できます。
国民健康保険料を滞納するとどうなるか?
国民健康保険料を滞納すると、督促や催告を受けるほか、延滞金が発生する場合があります。それでも納付しない場合、一定の要件を満たすと「特別療養費」の支給対象となり、医療機関の窓口でいったん医療費の10割を支払った後、保険給付分の支給を受けることになる場合があります。また、財産の差押えなどの滞納処分を受ける可能性もあります。
支払いが困難な場合は、滞納を放置せず、早めに市区町村の窓口へ相談しましょう。
個人事業主の国民健康保険料は所得と自治体で決まる
個人事業主が支払う国民健康保険料は、前年の所得や自治体の料率で決まります。「いくら」と一概には言えませんが、計算の仕組みは「所得割」と「均等割」が基本です。
会社員時代と違い全額自己負担で扶養の概念もないため「高すぎる」と感じることも多いでしょう。
保険料を抑えるには、青色申告控除の活用や経費の適正な計上が有効です。また、業種によっては国保組合への加入も選択肢となります。
まずはご自身の所得と、お住まいの自治体の最新の料率を確認し、年間の保険料を見積もることから始めてみてはいかがでしょうか。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 個人事業主
個人事業主の仕事の探し方は?ポイントやおすすめの副業も解説
個人事業主の仕事の探し方には、エージェントサービス、クラウドソーシング、SNS活用など、さまざまな方法があります。 本記事では、個人事業主の仕事探しの方法から、継続的に案件を獲得す…
詳しくみる -
# 個人事業主
個人事業主の接待交際費の平均は?いくらまで経費になる?
個人事業主は事業に関連して接待交際費を支出したとき、経費に計上できます。使用できる接待交際費に上限はありませんが、実際に使用されている金額の平均は月額1万円程度で、収入に対する割合…
詳しくみる -
# 個人事業主
個人事業主の就労証明書の書き方は?フォーマットのダウンロード方法や注意点を解説
保育園の入園審査や住宅ローンの申し込みで使用するため、従業員から就労証明書(雇用証明書)の作成を求められるケースがあります。あまり作成する機会のない書類ですが、今回は個人事業主が従…
詳しくみる -
# 個人事業主
個人事業主が店舗改装に使える補助金は?確定申告のポイントもあわせて解説
個人事業主が店舗のリニューアルや設備改修などを行う場合、国の補助金制度を利用することで、自己負担を軽減しつつ事業の成長を図ることができます。どのような補助制度が利用できるのか、どの…
詳しくみる -
# 個人事業主
小規模事業者持続化補助金の必要書類は?個人事業主の申請手順を解説
小規模事業者持続化補助金は、個人事業主が新たな設備導入や販路開拓、サービス改善などに取り組む際、その費用の一部を国が支援してくれる制度です。事業の成長を後押しするチャンスでありなが…
詳しくみる -
# 個人事業主
個人事業主の国民健康保険が高すぎる時のNG対応と安くするコツ8選!
国民健康保険は、業務委託などの個人事業主やフリーランス、自営業などが加入する社会保障制度です。会社員であれば社会保険の保険料は会社と折半ですが、国民健康保険は原則「全額自己負担」に…
詳しくみる