
- 更新日 : 2026年9月15日
年末調整の年税額はどう計算する?令和8年分の速算表の見方と計算手順を解説

年末調整の年税額は、課税所得金額を算出所得税額の速算表にあてはめて計算します。
Q. 速算表を使うと年税額をどう求める?
A. 課税所得金額に速算表の税率を掛け、控除額を差し引くだけで算出年税額を一度に求められます。
年末調整では、算出した所得税の年税額と、月々の給与から源泉徴収していた税額を精算します。年税額とはその年の給与に対して算出した所得税額のことで、計算には算出所得税額の速算表が便利です。本記事では、令和8年分(2026年分)の年末調整を念頭に、年税額の計算手順と税制改正のポイントを解説します。
この記事で人気のテンプレート(無料ダウンロード)
年末調整の年税額を計算する手順とは?
年税額は、給与所得控除後の金額から所得控除を差し引いた課税所得金額を、速算表にあてはめて算出します。年末調整は、この年税額と月々の源泉徴収税額との差額を精算する手続きです。
計算手順は以下のとおりです。
- 年末調整の対象となる給与、および源泉徴収した税額を集計する
- 「給与所得控除後の給与等の金額」を計算する
- 扶養控除等の合計額を計算する
- 「所得控除の合計額」を計算する
- 「課税所得金額」、および「算出年税額」を計算する
- 最終的な年税額を計算する
これらを踏まえて、以下の算式にあてはめて計算します。
給与所得控除後の給与等の金額-所得控除(扶養控除などを含む)の金額=課税所得金額
この課税所得金額を、国税庁のパンフレット「年末調整のしかた」に掲載される「年末調整のための算出所得税額の速算表」にあてはめ、年税額を算出します。
算出年税額-住宅借入金等特別控除額=年調所得税額
年調所得税額に102.1%(復興特別所得税を含む)を掛けた金額(100円未満切捨て)が、従業員が1年間で支払うべき最終的な年調年税額です。年末調整では、この税額と月々の給与から天引きしていた源泉所得税との差額を、1年間の最後に支払う給与や賞与で精算します。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
令和8年分の年末調整で押さえておくべき税制改正のポイントは?
令和8年分(2026年分)の年末調整では、基礎控除・給与所得控除・扶養親族等の所得要件が見直され、課税所得金額の算出過程が変わります。国税庁が公表した令和8年度税制改正により、令和8年12月に行う年末調整から新しい控除額が適用されるためです。
基礎控除額はどう変わる?
基礎控除額は、合計所得金額の区分に応じて引き上げられ、令和8・9年分は最大104万円になります。改正前は所得区分にかかわらず一律58万円でしたが、改正後は次のように段階的な金額になります。
| 合計所得金額 | 令和8・9年分の基礎控除額 |
|---|---|
| 132万円以下 | 104万円 |
| 132万円超336万円以下 | 104万円 |
| 336万円超489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
| 2,350万円超 | 改正前と同じ(段階的に減少) |
参考:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
給与所得控除の最低保障額はどう変わる?
給与所得控除の最低保障額は、65万円から74万円に引き上げられます。これにより、給与収入が低い層を中心に、給与所得控除後の給与等の金額が改正前より小さくなります。国税庁が作成する「年末調整等のための給与所得控除後の給与等の金額の表」も、この改正を反映した内容に更新される予定です。
扶養親族等の所得要件はどう変わる?
扶養控除等の対象となる扶養親族等の所得要件も、基礎控除額の引き上げにあわせて緩和されます。扶養親族・同一生計配偶者・ひとり親の生計を一にする子の要件は、合計所得金額58万円以下から62万円以下に引き上げられ、収入が給与のみの場合の目安は123万円以下から136万円以下になります。配偶者特別控除の対象となる配偶者の所得要件は62万円超133万円以下となり、勤労学生の所得要件は89万円以下となります。
算出所得税額の速算表の見方とは?
所得税は、所得が多いほど税率が高くなる超過累進税率の方式を採っています。速算表を使えば、課税所得金額から算出年税額を段階計算せずに一度で求められます。
速算表の税率区分は令和8年分も同じ
令和8年分の年末調整でも、算出所得税額の速算表に用いられる税率区分(5%〜45%)と控除額の構造自体は、令和7年分から変更されない見込みです。変わるのは、この速算表にあてはめる前段階である課税所得金額の算出方法(基礎控除額や給与所得控除額)である点に注意してください。
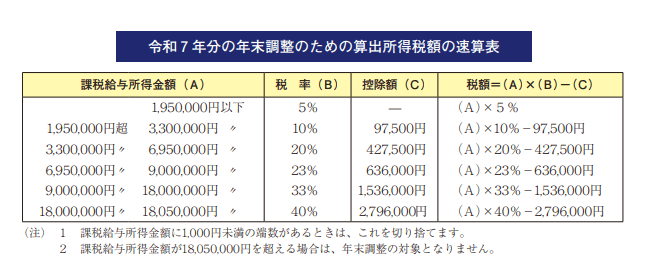
出典:令和7年分の年末調整のための算出所得税額の速算表|国税庁
速算表を使った具体的な計算例
課税所得金額に速算表の税率と控除額をあてはめれば、段階計算をせずに年税額を求められます。以下で具体的に計算してみましょう。
例えば、給与所得控除後の給与等の金額から各種所得控除の金額を差し引いた課税所得金額が350万円だったとします。
3,500,000円 × 税率20% - 控除額427,500円 = 272,500円
上記の年税額に住宅借入金等特別控除があれば差し引き、復興特別所得税(2.1%)を加算したものが、従業員の1年間の給与収入に対する最終的な税額です。
仮に速算表を使わずに計算すると以下のようになります。
A:1,950,000円 × 5% = 97,500円
B:(3,300,000円 - 1,950,000円) × 10% = 135,000円
C:(3,500,000円 - 3,300,000円) × 20% = 40,000円
D:A + B + C = 272,500円
課税(給与)所得金額を段階ごとに分けて計算しても、速算表を使っても同じ金額になることが分かります。手間を省くには、速算表を利用するのが早くて便利です。
給与と徴収税額の集計方法とは?
年末調整では、まずその年の各月の給与金額と、源泉徴収された税額を集計します。集計の対象範囲を正しく把握することが、後続の計算誤りを防ぐポイントです。
集計時の主な留意点は以下のとおりです。
- 本年中に支払が確定した給与は、支払済みかどうかにかかわらず(未払)給与金額・(未払)徴収税額を集計に含める。食事の支給など現物給与は、課税対象である支給額・徴収税額を集計に含める
- 本年最後に支払う給与の税額は省略してもよいが、その場合は年末調整により一括精算される
- 年の中途で就職した人で前職の勤務先からの給与がある場合は、前職の給与と源泉徴収された金額も合算する
- 前年の年末調整による過不足金額を本年に繰り越し精算している場合でも、本年分の徴収税額には影響を与えない
- 2か所以上から給与の支払を受けている場合、原則として主たる給与の支払者が年末調整を行い、従たる給与については年末調整の対象となりません。従たる給与を含めた最終的な税額は、原則として確定申告で精算します。なお、年の中途で就職した場合には、前職の給与について源泉徴収票などで確認できれば、現在の勤務先で前職分を含めて年末調整することがあります。
給与所得控除後の給与等の金額の計算方法とは?
給与所得控除後の給与等の金額は、年間の給与総額を国税庁の早見表にあてはめて求めます。令和8年分は最低保障額の引き上げにより、改正前より控除額が大きくなる収入帯があります。
詳しくは、国税庁のパンフレット「年末調整のしかた」に掲載される「年末調整等のための給与所得控除後の給与等の金額の表」を参照してください。令和8年分の表は、最低保障額74万円への引き上げを反映した内容に改正されます。
扶養控除額等の合計額の計算方法とは?
配偶者控除や扶養控除、障害者控除は、従業員が提出した「扶養控除等(異動)申告書」に基づき、国税庁の早見表にあてはめて合計額を算出します。令和8年分は所得要件の緩和により、新たに控除対象となる親族が生じる可能性があります。
所得要件の見直しにより、これまで扶養控除の対象外だった親族が、令和8年分から対象に含まれるケースがあります。該当する場合は、「給与所得者の扶養控除等(異動)申告書」の再提出が必要になるため、従業員への周知を早めに行うと安心です。
課税所得金額の計算方法とは?
課税所得金額は、給与所得控除後の給与等の金額から所得控除を差し引いて算出します。控除項目のうち、基礎控除額は令和8年分から合計所得金額に応じた金額に変わる点に注意してください。
所得控除には、主に以下のような控除があります。
以上の方法で算出した課税所得金額に1,000円未満の端数が生じた場合は、端数を切り捨てます。
最終的な年税額の計算方法とは?
課税所得金額を速算表にあてはめて算出した金額を「算出所得税額」といいます。ここから住宅借入金等特別控除額を差し引いた金額が「年調所得税額」です。その後、年調所得税額に102.1%を乗じ、100円未満の端数を切り捨てた金額が「年調年税額」となります。
住宅借入金等特別控除を受ける人は、算出所得税額から「住宅借入金等特別控除申告書」に記載された控除額を差し引いて「年調所得税額」を求めます。控除を受けない人は、算出年税額がそのまま年調所得税額となります。最終的な年調年税額が、この年調所得税額に102.1%(所得税100%+復興特別所得税2.1%)を乗じて計算し、その結果に100円未満の端数が出た場合は切り捨てます。
なお、令和8年分の年末調整では復興特別所得税率2.1%に変更はありません。令和9年分以降は、防衛特別所得税(1%)と復興特別所得税(1.1%)が課されます。両者を合わせた税率は2.1%で、令和8年分までの復興特別所得税2.1%から合計税率は変わりません。
年税額の計算を効率化するには?マネーフォワード クラウド年末調整がおすすめ
上記の手順で年税額を算出しますが、令和8年分は控除額の改正が重なり、手計算では確認事項が増えます。国税庁の「令和8年度税制改正による所得税の基礎控除の引上げ等について」ページで、最新の改正内容をあわせて確認しておくと安心です。
参考:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
また、年税額の計算を効率化したいのなら、クラウドサービスの活用もおすすめです。
マネーフォワード クラウド年末調整では、従業員が質問に答えるだけで年末調整に関する入力作業を完了でき、労務担当者もWeb上で提出状況のステータス管理を行いながら、スムーズに業務を進めることが可能です。
さらにクラウド年末調整を使えば、書類を回収した後に発生する年税額の自動計算や訂正・修正、行政機関への電子手続きにも対応できます。令和8年度税制改正のような控除額の変更にも対応したアップデートが行われるため、法改正への対応漏れを防ぎやすくなります。
製品の詳しい機能や使い方については、企業担当者さま向けにオンライン個別説明会を開催しておりますので、まずは気軽にお問い合わせください。
年末調整の年税額計算は改正内容を踏まえて進めよう
年末調整の年税額は、給与所得控除後の金額から所得控除を差し引いた課税所得金額を、算出所得税額の速算表にあてはめて計算します。令和8年分(2026年分)は基礎控除や給与所得控除の最低保障額が引き上げられるため、速算表の税率区分自体は変わらなくても、課税所得金額の算出過程を最新の改正内容にあわせて確認することが重要です。
よくある質問
年税額を計算する手順について教えてください
年末調整の対象となる給与と源泉徴収税額を集計し、給与所得控除後の所得金額を求めます。そこから所得控除の合計額を差し引き課税所得金額を求めたら、算出所得税額の速算表を利用して年税額を計算しましょう。詳しくはこちらをご覧ください。
算出所得税額の速算表の見方について教えてください
課税(給与)所得金額が算出できたら、算出所得税額の速算表の所得金額の区分に当てはめて税額と控除額を計算すれば、簡単に年税額を計算することができます。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
年末調整で配偶者控除を受けられないケースとは?結婚・共働き・扶養外の手続きを解説
配偶者控除が受けられないのはどんなとき? 配偶者控除は「配偶者の年収超過」「本人の合計所得金額が1,000万円超」「配偶者が税法上の要件を満たしていない」の3ケースに該当する場合に…
詳しくみる -
# 年末調整業務
年末調整における市区町村長とは?どこの場所を記入する?
年末調整の市区町村長欄には何を書く? 年末調整の市区町村長欄には、従業員の個人住民税の納税地(居住している市区町村)を記載します。 市区町村長欄は住民税の申告先を記載する 原則、1…
詳しくみる -
# 年末調整業務
続柄の書き方は大丈夫?記載方法の基本をチェックしよう
公的な書類を記入する際、「続柄」の欄を記入することがあります。しかし、誰を基準に書くのかは書類によって異なるため、書き方に迷うこともあるでしょう。 ここでは、住民票の申請、年末調整…
詳しくみる -
# 年末調整業務
源泉徴収税額表の税区分「甲乙丙」とは?所得税の違いや年末調整の影響を解説
源泉徴収税額表の甲乙丙の違いとは? 源泉徴収税額表の甲・乙・丙欄は、扶養控除等申告書の提出有無と給与の支払形態によって適用区分が決まります。 甲欄:申告書提出あり、年末調整の対象 …
詳しくみる -
# 年末調整業務
厚生年金は年末調整で控除を受けられる?
厚生年金は年末調整で控除される? 社会保険料控除の対象で、給与天引き分は手続きなく全額が控除されます。 支払った保険料に上限はなく全額が対象 家族の分を負担した場合も控除できる 天…
詳しくみる -
# 年末調整業務
年末調整のペーパーレス化は義務になる?電子化のやり方やスマホ対応を解説
年末調整を紙で運用するのは、書類の回収、手書きミスの確認、保管や印刷コストなど、多くの負担がかかるものです。こうした負担を減らす方法として注目されているのが「年末調整のペーパーレス…
詳しくみる