
- 更新日 : 2026年10月30日
業務委託の確定申告は必要?しないとどうなるかと源泉徴収の確認方法
所得の区分と金額によって決まります。事業所得なら所得控除の額を超えたとき、副業の雑所得なら20万円を超えたときに必要です。
- 源泉徴収されていれば還付の可能性がある
- 源泉徴収税額は支払調書や請求書で確認する
- 申告しないと無申告加算税と延滞税がかかる
申告が不要な場合でも、住民税の申告は必要になります。
個人事業主・フリーランスや副業といった働き方が広がるにつれて、業務委託で仕事を受注する人も増えてきました。業務委託による所得がある場合、一定の要件に該当すると確定申告が必要となるため注意が必要です。
この記事では、業務委託契約の概要や源泉徴収税額の確認方法、確定申告について解説します。青色申告との関係についても説明するので、これから個人事業主・フリーランスや副業に挑戦する予定の方はぜひ参考にしてください。
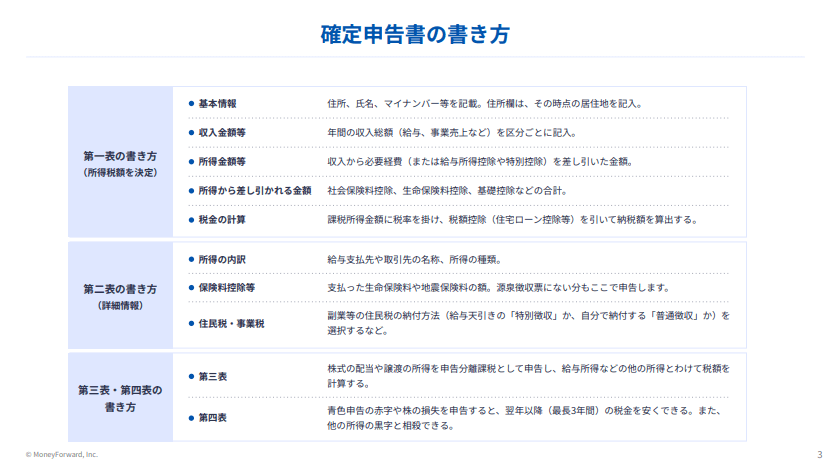
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
業務委託契約とはどんな契約?
業務委託とは、企業が対応しきれない業務の一部もしくは全部を外部に任せることです。業務委託契約は、業務委託時に委託側と受託側で締結する契約を指します。
実は、業務委託は法律で明確に定義されているわけではありません。そこで、実務上の法的根拠とされているのが民法の「請負」と「委任(準委任を含む)」です。
| 契約の種類 | 負う責任 |
|---|---|
| 請負 | 仕事の完成(成果)まで責任を負う ・民法第632条 |
| 委任 | 業務を適切に遂行すること(善管注意義務)まで ・民法第644条 |
つまり、請負契約では業務請負人が仕事の完成(成果)まで責任を負うのに対し、委任契約では業務を適切に遂行すること(善管注意義務)までしか責任を負いません。
業務委託契約では、請負と委任のいずれか一方に限定されるものではありません。個別の契約書によって責任の範囲を定めることになります。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
業務委託の確定申告はいくらから必要?
業務委託契約によって所得を得た場合、所得の区分や金額によって確定申告が必要かどうかが異なります。
| 立場 | 所得の区分 | 確定申告が必要になる金額 |
|---|---|---|
| 個人事業主・ フリーランス |
事業所得 | 合計所得金額が所得控除の合計額を超えるとき |
| 給与所得者の副業 | 雑所得 | 給与所得・退職所得以外の所得の合計が20万円を超えるとき |
個人事業主・フリーランスの場合
個人事業主・フリーランスとして継続的に業務委託の報酬を得ている場合、その実態に応じて「事業所得」として計上することが一般的です。
売上から必要経費を差し引いて事業所得を算出し、さらに所得金額から所得控除を差し引き、所得税額から税額控除を差し引いても納税額が残る場合、原則として確定申告が必要です。
所得控除のうち基礎控除は、令和8年分・令和9年分で最大104万円です。ほかに社会保険料控除などもあるため、実際の基準はこれより高くなります。
給与所得者の副業の場合
給与所得者が副業で業務委託により報酬を得ている場合、事業としての実態を備えていないと判断されるときは「雑所得」として計上します。
給与収入2,000万円以下で、1か所からの給与がすべて源泉徴収対象の場合などは、給与・退職所得以外の所得合計が20万円以下なら原則として所得税の申告は不要です。副業が事業所得でもこの判定に含めます。雑所得も事業所得と同様、収入から経費を差し引いた所得金額をもとに税額を算出します。
なお、確定申告をしない場合でも、確定申告や年末調整の内容が市区町村に提出されないときは、住民登録をしている市区町村に対して住民税の申告が必要です。
また、源泉徴収税額が所得税額よりも多ければ、確定申告によって納めすぎた所得税の還付を受けられます。
参考:No.1900 給与所得者で確定申告が必要な人|国税庁
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

業務委託契約の源泉徴収税額を確認するには?
源泉徴収とは、所得の支払者が支払の際に所得税額を計算し、支払金額から差し引いて国へ納付することです。会社員の場合、源泉徴収の仕組みにより給与から税金が天引きされています。
個人事業主の場合で源泉徴収される主なケースは以下の通りです。
- 原稿料や講演料など
- 弁護士、公認会計士等特定の資格を持つ人に支払う報酬・料金
- プロ野球選手、プロサッカーの選手などに支払う報酬・料金
- 役務の提供を約することにより一時に支払う契約金(例:プロ野球選手の契約金)
参考:No.2792 源泉徴収が必要な報酬・料金等とは|国税庁
例えば、原稿料や講演料の場合、税額の計算方法は「支払金額×10.21%」です。ただし、同一人に対して1回の支払う金額が100万円を超える部分については20.42%を乗じます。
業務委託の報酬には源泉徴収票が発行されない
業務委託の報酬は給与ではないため、源泉徴収票は発行されません。個人事業主は別の書類で源泉徴収税額を確認します。
| 確認できる書類 | 入手方法 |
|---|---|
| 支払調書 | 取引先から交付される(法律上の交付義務はない) |
| 請求書の控え | 源泉徴収額を記載して請求している場合 |
| 入金明細 | 請求額と入金額の差額から確認する |
支払調書は取引先が税務署へ提出する書類で、本人への交付義務はありません。届かないことも想定し、請求書に源泉徴収額を記載しておくと確認が楽になります。
参照:No.2792 源泉徴収が必要な報酬・料金等とは|国税庁
業務委託契約で青色申告すれば節税にもつながる
業務委託契約の個人事業主が確定申告をする際には「青色申告」か「白色申告」のどちらかを選びます。青色申告は白色申告よりも事前の手続きや記帳の手間がかかる分、「青色申告特別控除」や「純損失の繰越しと繰戻し」など、節税につながる大きな特典があります。
青色申告特別控除とは?
青色申告特別控除は、要件を満たすことで、事業所得から一定額を差し引く(控除する)ことができ、税金を安く抑えられる制度です。
控除額は記帳方法と申告方法によって決まり、令和9年分以後は次のとおり変わります。
| 条件 | 令和8年分まで | 令和9年分以後 |
|---|---|---|
| 複式簿記+e-Tax提出+優良な電子帳簿の保存またはデジタルシームレス保存 | 65万円 | 75万円 |
| 複式簿記+e-Tax提出のみ | 65万円 | 65万円 |
| 複式簿記+書面提出+優良な電子帳簿の保存 | 65万円 | 10万円 |
| 複式簿記+書面提出 (上記以外) | 55万円 | 10万円 |
| 簡易な帳簿(前々年の収入1,000万円以下)※ | 10万円 | 10万円 |
| 簡易な帳簿(前々年の収入1,000万円超)※ | 10万円 | 0円 |
※収入金額は、事業所得または不動産所得に係る収入金額を指します。
令和9年分以後は、書面で提出すると複式簿記でも控除額が10万円となります。控除を受けるには、e-Taxでの申告を前提に準備を進めましょう。

純損失は3年間の繰越しと前年への繰戻し
事業所得が赤字になってしまった場合でも、税務上の救済措置を受けられるのが青色申告の強みです。
- 純損失の繰越し:
損益通算しても引ききれない純損失を翌年以降3年間繰り越し、将来の黒字と相殺できる。 - 純損失の繰戻し:
損失が出た年とその前年の両方で青色申告をしている場合、赤字を前年に繰り戻し、納めた前年分の所得税の還付(払い戻し)を受けられる。
その他の青色申告のメリット
控除や赤字の繰越し以外にも、青色申告には特有の恩恵が多数あります。
- 青色事業専従者給与:
事業を手伝う家族への給与を、一定の要件のもと全額経費にできる。 - 少額減価償却資産の特例:
取得価額40万円未満(令和8年4月1日以後の取得分。それ以前は30万円未満)のパソコンなどの備品を、購入した年に一括で経費にできる。年間の合計は300万円まで。
業務委託で確定申告をしないとどうなる?
確定申告が必要な金額にもかかわらず申告をしなければ、無申告として税務上のペナルティの対象となります。本来、毎年1月1日から12月31日までの1年間に生じた所得について、翌年2月16日から3月15日までの間に確定申告を行い、所得税を納付します。期限までに申告や納税をしないだけで、次のペナルティが課されます。
無申告加算税
期限後申告をしたり、所得金額の決定を受けたりすると無申告加算税が課されます。
税務署の調査の事前通知前の自主申告は原則5%です。通知後・決定の予知前は50万円までの部分は10%、50万円超300万円までの部分は15%、300万円を超える部分は25%、決定を予知した後などは原則15%・20%・30%です。
なお、税務署の指摘を受ける前に自主的に期限後申告をした場合は5%に軽減されます。確定申告を忘れたことに気づいたら、早めに手続きしましょう。
延滞税
税金の納付期限を過ぎた場合には、延滞税が課されます。 納付が遅れた日数に応じて計算され、割合は毎年見直されます。
令和8年は、納期限の翌日から2カ月を経過する日までが年2.8%、2カ月を経過した日以後が年9.1%です。
業務委託でも確定申告が必要なことが多い
業務委託契約は、民法の「請負」や「委任(準委任を含む)」を根拠にした契約です。業務委託契約で請け負った仕事でも、一定の要件に該当する場合には確定申告をしなければなりません。
確定申告を怠ると、さまざまなペナルティが課されます。また、確定申告が不要な場合でも、申告することによって還付が受けられるケースがあるため、業務委託を受けたら確定申告を前提にしておくほうがよいでしょう。
確定申告について、さらに詳しく知りたい方は以下の記事も参考にしてください。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
業務委託契約とは?
企業が業務の一部を外部に依頼することで、民法の「請負」や「委任」の規定を根拠にしています。詳しくはこちらをご覧ください。
源泉徴収税額を確認するには?
取引先から支払調書を申し受けると、一目で源泉徴収税額を確認ができます。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
確定申告の必要性の関連記事
新着記事
-
# お役立ち情報
ローソンPontaプラスはお得?メリットや利用上の注意点、還元率を解説
ローソンPontaプラスは、ローソン銀行が発行する、年会費無料のクレジットカードで、Pontaカードの機能が一体になっています。ローソンでの利用やキャンペーンのエントリーで、Pon…
詳しくみる -
# お役立ち情報
マイナポイントのデメリットとは?制度の概要や申し込み方法を解説
マイナポイントとは、マイナンバーカードの普及とキャッシュレス促進、デジタル化推進を目的としたポイント制度です。この記事ではマイナポイントのメリット・デメリットやマイナンバーカードの…
詳しくみる -
# お役立ち情報
セゾンゴールド・アメリカン・エキスプレス・カードのメリットや審査基準
セゾンゴールド・アメリカン・エキスプレス・カードは、クレディセゾンがアメリカン・エキスプレスと提携して発行するゴールドカードで、国内空港ラウンジ、旅行傷害保険、JALマイルを貯めや…
詳しくみる -
# お役立ち情報
準富裕層の定義とは?年収や資産、職業などから特徴を解説
準富裕層とは、純金融資産(金融資産の合計から負債を差し引いた額)が5,000万円以上1億円未満の層の範囲にある世帯を指し、富裕層とアッパーマス層の間に位置します。割合は全世帯の一部…
詳しくみる -
# お役立ち情報
セゾンカードとは?特徴や特典、ポイントの増やし方を解説
クレジットカードのポイントを貯め、ギフト券やアイテムに交換する「ポイ活」が人気を集めています。ただ、気になることの一つとして挙がるのが、ポイントの有効期限です。貯めたままにしている…
詳しくみる -
# お役立ち情報
住宅ローンは年収の何倍まで借りて良い?年収別に解説
住宅ローンは一般的に年収の5倍から7倍が借入額の目安とされています。しかし、この倍率は金融機関や借入れる人の信用度、その他の条件によって異なります。 この記事では、住宅ローンを利用…
詳しくみる